
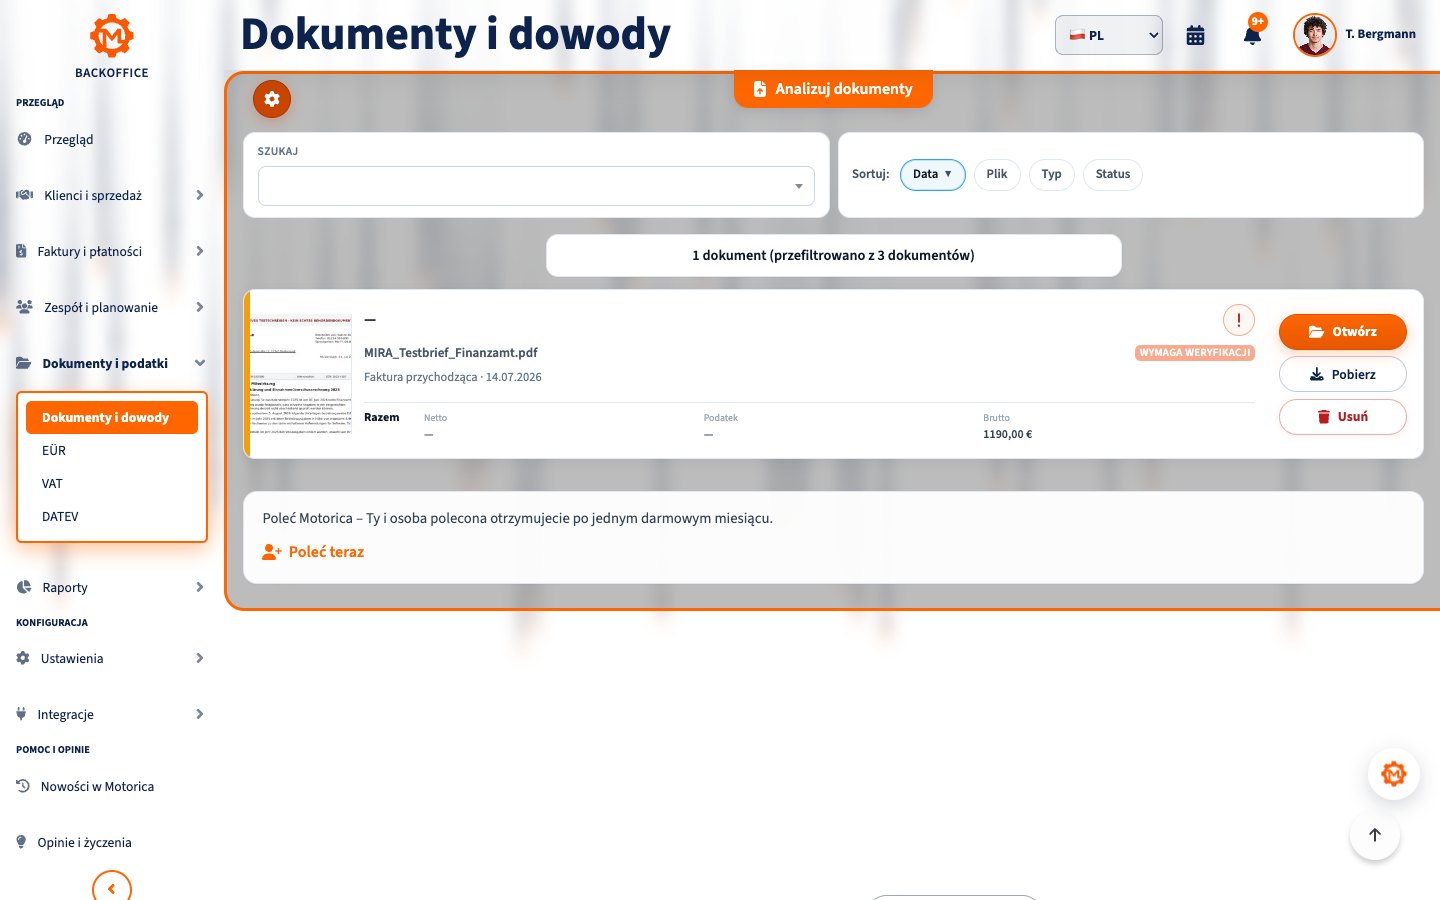
Umieszczenie paragonów, faktur, umów i pism urzędowych w jednym folderze oznacza, że są one cyfrowe, ale nie tworzy jeszcze niezawodnego archiwum. Dobra organizacja cyfrowa odpowiada przy każdym dokumencie na cztery pytania: Co to jest? Do jakiej sprawy należy? Jak długo trzeba go przechowywać? Kto może mieć do niego dostęp?
Ten poradnik przedstawia praktyczny system dla osób samozatrudnionych i małych firm w Niemczech. Oddziela codzienną organizację od ustawowych obowiązków przechowywania i uwzględnia zasady e-fakturowania obowiązujące od 2025 roku.
W skrócie
Niezawodne archiwum cyfrowe opiera się na kilku jasnych zasadach:
- Dokumenty rejestruj niezwłocznie i przypisuj do głównej kategorii.
- W nazwie pliku umieszczaj datę, rodzaj dokumentu i kontrahenta.
- Dokumenty księgowe, paragony i faktury przechowuj kompletnie, czytelnie, w sposób umożliwiający ich odnalezienie i chroniący przed niezauważoną zmianą.
- Zachowuj cyfrowe oryginały w otrzymanym formacie, szczególnie e-faktury XML.
- Przy pismach urzędowych zapisuj datę wpływu, termin i osobę odpowiedzialną.
- Chroń poufne dane uprawnieniami, kopiami zapasowymi i sprawdzonym odtwarzaniem.
Sama struktura folderów nie zapewnia zgodności z GoBD. Liczy się kompletny i możliwy do prześledzenia proces od wpływu dokumentu do jego usunięcia.
1. Rozdziel cztery rodzaje dokumentów
Dokument księgowy lub paragon potwierdza zdarzenie gospodarcze, na przykład zakup kasowy, płatność, wydatek reprezentacyjny lub korektę. Nie każdy dokument księgowy jest fakturą, a faktura nie zawsze potwierdza zapłatę.
Faktura dokumentuje rozliczoną dostawę lub usługę. Oddzielaj faktury przychodzące od wychodzących. Korekty, anulowania i załączniki powinny należeć do tej samej sprawy, ale nie mogą zastępować oryginalnego pliku.
Umowa reguluje prawa i obowiązki. Przechowuj podpisaną umowę, załączniki, aneksy, wypowiedzenia i ważną korespondencję. Aktualna wersja musi być łatwa do rozpoznania bez utraty wcześniejszych wersji.
Pismo urzędowe może być decyzją, wezwaniem do wypowiedzenia się, zapytaniem lub pismem z formalnym terminem. Zapisuj dokument razem z datą wpływu albo doręczenia, sygnaturą, urzędem i terminem odpowiedzi.
2. Zbuduj trwałą i przejrzystą strukturę
Dla małej firmy zwykle wystarcza płaska struktura według roku i rodzaju:
2026/
  01_Faktury_przychodzace/
  02_Faktury_wychodzace/
  03_Dokumenty_ksiegowe/
  04_Umowy/
  05_Pisma_urzedowe/
  06_Bank_i_podatki/
Podział na miesiące lub kontrahentów dodawaj tylko wtedy, gdy rzeczywiście ułatwia pracę. Nie twórz konkurujących miejsc, takich jak Pobrane, Pulpit, poczta i księgowość. Ustal jedno wiążące archiwum. Inne systemy mogą do niego odsyłać, ale nie powinny tworzyć niekontrolowanych kopii.
3. Stosuj jednolite nazwy plików
Dobra nazwa pliku jest zrozumiała bez jego otwierania:
RRRR-MM-DD_Rodzaj-dokumentu_Kontrahent_Numer.extPrzykłady: 2026-09-16-Faktura-przychodzaca-Przyklad-dostawca-FV-1048.pdf i 2026-09-15-Decyzja-Urzad-skarbowy-AZ-12345.pdf. Używaj daty dokumentu, a datę wpływu pisma urzędowego zapisuj osobno. Unikaj nazw typu Scan0007.pdf, zmiennych skrótów i znaków specjalnych. Umowy wersjonuj, a korekty faktur przechowuj jako odrębne, powiązane dokumenty.
4. Prawidłowo digitalizuj papier
Skanuj każdą istotną stronę, również rewersy, załączniki, pieczęcie, odręczne dopiski i koperty będące dowodem doręczenia. Od razu sprawdź kompletność, kolejność, czytelność, zgodność obrazu z oryginałem, poprawne przypisanie oraz możliwość wykrycia późniejszych zmian.
§ 147 ust. 2 AO pozwala przechowywać wiele podatkowo istotnych dokumentów papierowych jako odwzorowania, jeżeli odpowiadają oryginałowi, pozostają dostępne i można je odczytać. GoBD wymagają procesu możliwego do prześledzenia. Papier można co do zasady zniszczyć po prawidłowym zeskanowaniu tylko wtedy, gdy inny przepis ani potrzeba dowodowa nie wymagają oryginału.
Zachowaj oryginały, jeśli znaczenie mają wymogi formy, poświadczenie notarialne, gwarancja, dokumenty celne, charakter dokumentu lub możliwy spór. Przed zniszczeniem wątpliwego oryginału zasięgnij profesjonalnej porady.
5. Oryginały elektroniczne zachowuj elektronicznie
Materiały otrzymane cyfrowo przechowuj w otrzymanym formacie, a nie tylko jako wydruk lub zrzut ekranu. W e-fakturze rozstrzygające są dane ustrukturyzowane. XRechnung zwykle ma postać XML, a ZUGFeRD łączy PDF z osadzonymi danymi strukturalnymi. Widok czytelny dla człowieka nie zastępuje oryginału.
Zachowaj niezmieniony plik źródłowy, istotne załączniki, potrzebne dowodowo wiadomości lub potwierdzenia z portalu oraz możliwe do prześledzenia powiązanie z kontrolą, akceptacją i księgowością. Zwykła faktura PDF nie jest e-fakturą w rozumieniu ustawowym; jest innym rodzajem faktury.
6. Zrozum zasady e-fakturowania w 2026 roku
Od 1 stycznia 2025 roku przedsiębiorstwa krajowe muszą być zdolne do odbioru e-faktur. Skrzynka e-mail jest co do zasady prawnie wystarczająca, lecz w praktyce potrzebne są podgląd, walidacja i niezmienne archiwum. Niemieckie zwolnienie z VAT dla małych przedsiębiorców (Kleinunternehmerregelung) również nie zwalnia firmy z odbioru e-faktur.
Dla wystawiania obowiązują okresy przejściowe. Do końca 2026 roku wszyscy wystawcy mogą nadal używać papieru albo — za zgodą odbiorcy — innego formatu elektronicznego, na przykład PDF. Wystawcy, których obrót w poprzednim roku nie przekroczył 800 000 euro, mogą korzystać z tego ułatwienia do końca 2027 roku. Mali przedsiębiorcy objęci Kleinunternehmerregelung są zwolnieni z wystawiania e-faktur, ale nie z ich odbioru.
Reguły te dotyczą krajowych transakcji B2B. Faktury dla sektora publicznego i transakcje transgraniczne mogą podlegać dodatkowym zasadom.
7. Przypisz właściwy okres przechowywania
Okres zależy od funkcji dokumentu:
| Rodzaj dokumentu | Typowy okres podatkowy/handlowy w Niemczech | Uwaga |
|---|---:|---|
| Księgi, zapisy, inwentarze, sprawozdania roczne i dokumentacja organizacyjna | 10 lat | Dotyczy dokumentów wymienionych w § 147 ust. 1 nr 1 AO i § 257 HGB. |
| Dokumenty księgowe, paragony i faktury | 8 lat | Faktury przechowuje się zasadniczo osiem lat na podstawie § 14b UStG. |
| Otrzymane i wysłane pisma handlowe oraz inne dokumenty podatkowo istotne | 6 lat | Chyba że są jednocześnie dokumentami księgowymi lub szczególny przepis wymaga dłuższego okresu. |
| Umowy | Brak jednego okresu | Uwzględnij czas trwania, przedawnienie, gwarancję, cel podatkowy i przepisy branżowe. |
| Pisma urzędowe | Brak jednego okresu | Decydują postępowanie, terminy i potrzeba dowodowa. |
Okres rozpoczyna się zwykle z końcem roku kalendarzowego, w którym dokument powstał, fakturę wystawiono albo pismo handlowe otrzymano lub wysłano. Może trwać dłużej, jeśli dokument nadal ma znaczenie dla otwartego postępowania podatkowego. Nie usuwaj pliku wyłącznie ze względu na wiek; zapisz kategorię, podstawę prawną i najwcześniejszą datę usunięcia.
8. Prowadź umowy jako kompletne sprawy
Przechowuj razem umowę, załączniki, aneksy, zgody, datę rozpoczęcia, okres obowiązywania, przedłużenie, termin wypowiedzenia, dane kontaktowe, ważną korespondencję, wypowiedzenie i dowód doręczenia. Powiąż faktury i świadczenia. Oznacz aktualną wersję bez przedwczesnego kasowania starszych. Przypomnienia o przedłużeniu i wypowiedzeniu umieść w kalendarzu lub systemie zadań, nie tylko w nazwie pliku.
9. Natychmiast zamieniaj pisma urzędowe w zadania
Dla każdego pisma urzędowego:
- Zapisz datę wpływu lub doręczenia.
- Zarejestruj cały dokument, załączniki i istotną kopertę.
- Przypisz urząd, sygnaturę i sprawę.
- Sprawdź termin w konkretnym piśmie, nie wyliczaj go automatycznie od daty skanu.
- Wyznacz osobę odpowiedzialną i następne działanie.
- Udokumentuj wykonanie, wysłanie i dowód nadania lub odbioru.
Terminy odwoławcze zależą od konkretnego rozstrzygnięcia i reguł doręczenia. Automatyczna sugestia terminu jest tylko pomocą; sprawdź wiążący termin w oryginale, a w razie wątpliwości skorzystaj z kwalifikowanej porady.
10. Zachowuj e-maile w kontekście sprawy
Jeśli e-mail służy tylko do przesłania faktury, głównym dokumentem jest zwykle faktura. Jeżeli wiadomość zawiera uzgodnienie, termin, zgodę, zmianę lub inną istotną treść gospodarczą, zachowaj ją razem ze sprawą. Nie zapisuj samych załączników bez nadawcy, czasu wpływu i kontekstu, gdy te dane mogą mieć znaczenie. Jednocześnie nie trzeba przechowywać bezterminowo każdego automatycznego powiadomienia; ustal, co jest istotne handlowo lub podatkowo.
11. Chroń dane, dostęp i kopie zapasowe
Dokumenty często zawierają nazwiska, adresy, dane bankowe, podatkowe lub informacje wrażliwe. Artykuł 32 RODO wymaga zabezpieczeń odpowiednich do ryzyka. Mała firma powinna stosować co najmniej indywidualne konta, uwierzytelnianie dwuskładnikowe, dostęp według ról, bezpieczne przesyłanie, odpowiednie szyfrowanie, rejestr zmian, oddzielne wersjonowane kopie zapasowe, testowane odtwarzanie i kontrolowane usuwanie. Korzystanie z dostawcy chmury może także wymagać umowy powierzenia przetwarzania danych.
Synchronizacja nie jest kopią zapasową. Przypadkowe usunięcie lub działanie ransomware może również zostać zsynchronizowane. Utrzymuj przynajmniej jedną oddzielną, wersjonowaną kopię i regularnie testuj odtwarzanie próbek.
12. Sporządź krótki opis procedury
Opisz, jak dokumenty podatkowo istotne trafiają do firmy, kto je skanuje i sprawdza, jak kontrolowana jest kompletność i czytelność, jak obsługiwane są korekty i wersje, gdzie znajdują się oryginały i kopie, kto ma dostęp, jak dokumenty można znaleźć i wyeksportować oraz kiedy są usuwane.
Aktualizuj opis po zmianie oprogramowania lub migracji. Nowy system nie może sprawić, że starsze dokumenty staną się nieczytelne albo niemożliwe do analizy.
13. Ustal rytm tygodniowy i miesięczny
Co tydzień: opróżnij skrzynkę wpływu, sprawdź skany, przypisz faktury, zanotuj terminy urzędowe, oznacz umowy wymagające działania i uzupełnij brakujące dokumenty.
Co miesiąc: uzgodnij transakcje bankowe z fakturami i płatnościami, ostrożnie usuń duplikaty, przejrzyj otwarte sprawy, przygotuj księgowość lub eksport dla doradcy podatkowego i sprawdź wynik kopii zapasowej.
Co roku: przejrzyj uprawnienia, zaktualizuj opis procedury, oceń kandydatów do usunięcia według podstawy prawnej i wykonaj próbne odtworzenie.
Krótkie, stałe rutyny są bardziej niezawodne niż wielkie porządki przed deklaracją podatkową.
14. Unikaj typowych błędów
- Wszystko trafia do jednego folderu. Brakuje odpowiedzialności, terminu i kontekstu.
- Papier jest od razu niszczony. Najpierw sprawdź kompletność, czytelność i potrzebę zachowania oryginału.
- Zapisywany jest tylko widok PDF e-faktury. Trzeba zachować ustrukturyzowany oryginał.
- Pliki są nadpisywane. Korekty i aneksy zapisuj jako powiązane nowe wersje.
- Termin urzędowy jest liczony od daty skanu. Decyduje rzeczywisty wpływ lub doręczenie przewidziane prawem.
- Synchronizacja chmurowa uchodzi za backup. Brakuje oddzielnej, wersjonowanej kopii do odtworzenia.
- Każdy pracownik widzi każdy dokument. Nadawaj uprawnienia według zadania i wrażliwości danych.
- Wszystko jest automatycznie kasowane po ośmiu latach. Inne okresy, otwarte postępowania lub potrzeby dowodowe mogą temu zapobiec.
Lista kontrolna na start
- Wybrano jedno wiążące archiwum
- Rozdzielono faktury przychodzące i wychodzące
- Udokumentowano regułę nazw plików
- Ustalono kontrolę jakości skanów i zasady dla papierowych oryginałów
- XML i inne cyfrowe oryginały są przechowywane bez zmian
- Pisma urzędowe mają datę wpływu, sygnaturę, termin i właściciela zadania
- Okresy przechowywania przypisano według rodzaju dokumentu
- Włączono uprawnienia i uwierzytelnianie dwuskładnikowe
- Istnieje oddzielna kopia zapasowa i przetestowano odtwarzanie
- Sporządzono opis procedury
- Zaplanowano rutynę tygodniową i miesięczną
Częste pytania
Czy struktura folderów wystarcza do zgodności z GoBD?
Nie. Foldery pomagają w wyszukiwaniu, ale decydują kompletność, poprawność, terminowa rejestracja, porządek, ochrona przed niezauważoną zmianą, dostępność i proces możliwy do prześledzenia. Odpowiedni opis procedury jest częścią tego procesu.
Czy po zeskanowaniu mogę zniszczyć papierowe paragony?
Często tak, jeżeli odwzorowanie jest kompletne i prawidłowe, a żaden przepis ani cel dowodowy nie wymaga oryginału. Zachowaj oryginały dokumentów urzędowych, gwarancji, materiałów celnych i spraw spornych albo skorzystaj z profesjonalnej porady.
Jak długo trzeba przechowywać faktury?
Przedsiębiorstwa przechowują wystawione i otrzymane faktury zasadniczo przez osiem lat na podstawie § 14b UStG, licząc od końca roku wystawienia. Otwarte postępowanie podatkowe lub inny przepis może wydłużyć ten okres.
Czy PDF jest e-fakturą?
Nie. E-faktura zawiera ustrukturyzowane dane nadające się do automatycznego odczytu w dopuszczonym formacie. Zwykły PDF jest innym rodzajem faktury. Ustrukturyzowany oryginał XRechnung lub ZUGFeRD musi pozostać dostępny.
Co zrobić z umowami bez jednego stałego okresu?
Przechowuj je przez czas obowiązywania oraz dopóki mogą istnieć roszczenia, potrzeby dowodowe, znaczenie podatkowe lub obowiązki branżowe. Na okres wpływa też to, czy umowa jest pismem handlowym albo dokumentem księgowym. Ogólna reguła automatycznego usuwania nie jest odpowiednia.
Co jest najważniejsze przy pismach urzędowych?
Zapisz wpływ lub doręczenie, sygnaturę, kompletne załączniki, rzeczywisty termin, osobę odpowiedzialną i dowód wykonania. Nie polegaj wyłącznie na automatycznym obliczaniu terminów.
Podsumowanie
Porządek cyfrowy wynika z niezawodnego procesu, a nie z rozbudowanego drzewa folderów. Rozdziel rodzaje dokumentów, zachowuj cyfrowe oryginały, rejestruj terminy oraz chroń archiwum jasnymi uprawnieniami i kopiami zapasowymi. Dzięki temu dokumenty są łatwe do znalezienia i spełniają główne niemieckie wymogi przechowywania oraz identyfikowalności.
Następny krok
Motorica pomaga centralnie rejestrować dokumenty księgowe i paragony, przypisywać faktury i szybciej odnajdywać ważne informacje. Sprawdź dodatkowo, jakie zasady przechowywania i przepisy branżowe dotyczą Twojej firmy.
Źródła i informacja zawodowa
Najważniejsze źródła to § 146 AO, § 147 AO, § 257 HGB, § 14b UStG, publikacja Federalnego Ministerstwa Finansów o GoBD, FAQ ministerstwa o e-fakturach oraz art. 32 RODO.
Stan na 16 września 2026 roku. Artykuł zawiera ogólne informacje o prawie niemieckim i nie stanowi porady podatkowej, prawnej ani dotyczącej ochrony danych. Konkretną sytuację i późniejsze zmiany skonsultuj z wykwalifikowanym doradcą lub właściwym urzędem.