

Cyfrowe oprogramowanie biurowe pomaga małej firmie, jeśli upraszcza rzeczywisty proces: od zapytania klienta przez ofertę i fakturę po zapłatę i uporządkowane archiwum. Ważniejsze od liczby funkcji są rzetelne dane, jasna odpowiedzialność i eksport, z którego można dalej korzystać.
Ten poradnik dotyczy firm działających w Niemczech. Oddziela obowiązki prawne od przydatnych funkcji. Szczególne przypadki skonsultuj z doradcą podatkowym; program nie zastąpi fachowej kontroli ani właściwej dokumentacji procedur.
Najpierw sprawdź własny proces
Prześledź prawdziwe zlecenie: kto wpisuje dane klienta, zatwierdza ofertę, potwierdza usługę, wysyła fakturę, przypisuje wpłatę i archiwizuje dokument księgowy lub paragon? Na tych przejściach powstają zdublowane wpisy i błędy. Jednoosobowa firma potrzebuje krótkiej drogi; zespół także uprawnień i jasnych akceptacji.
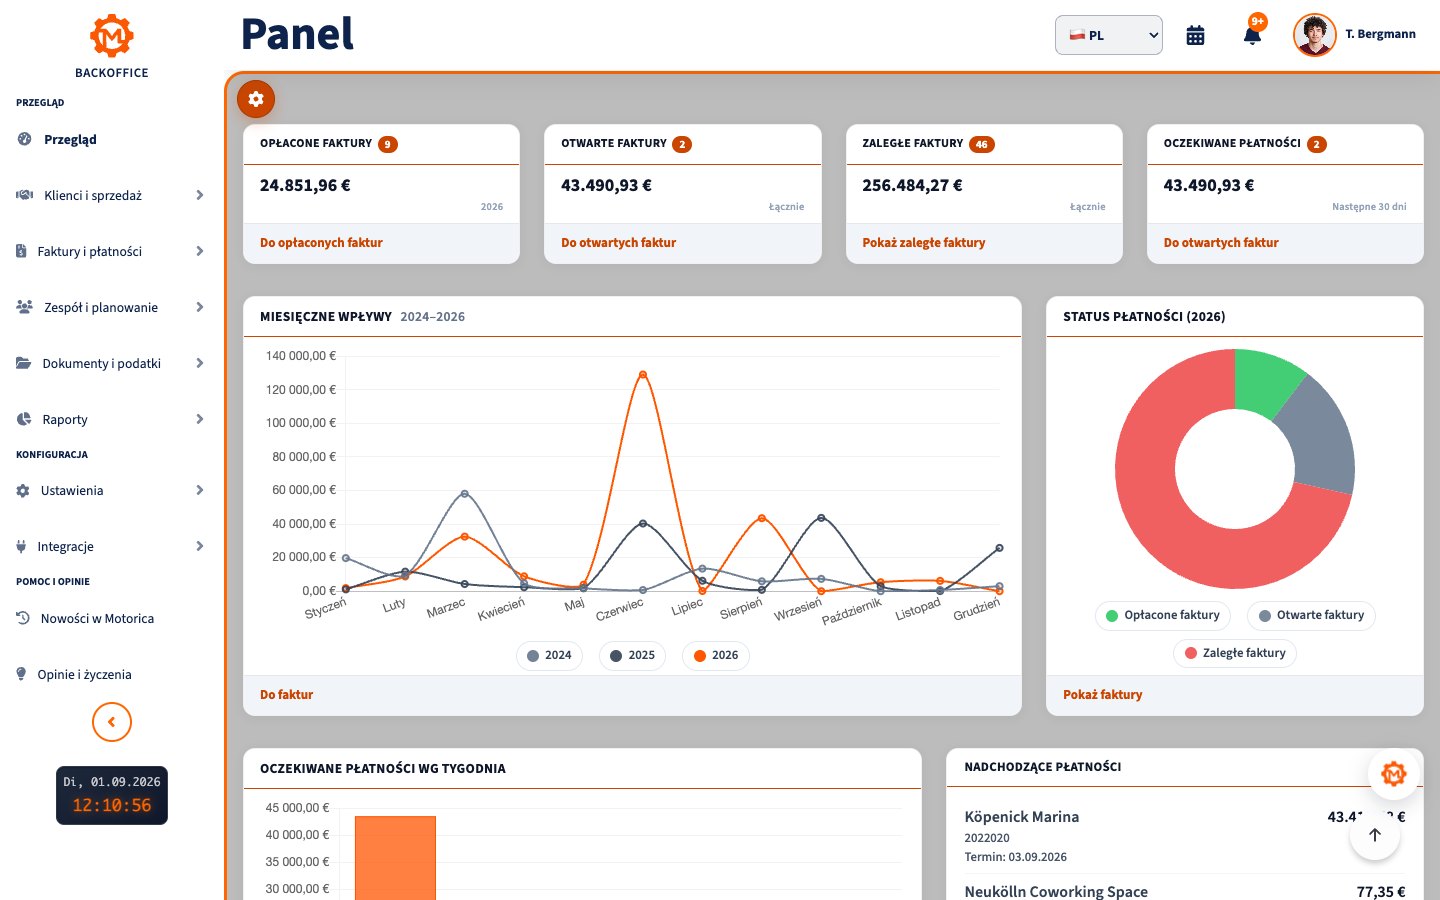
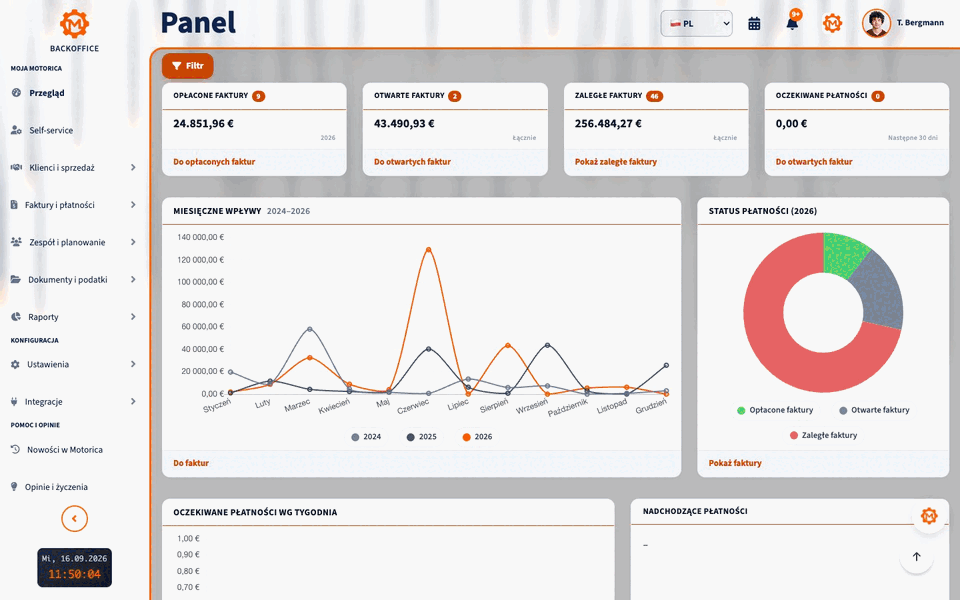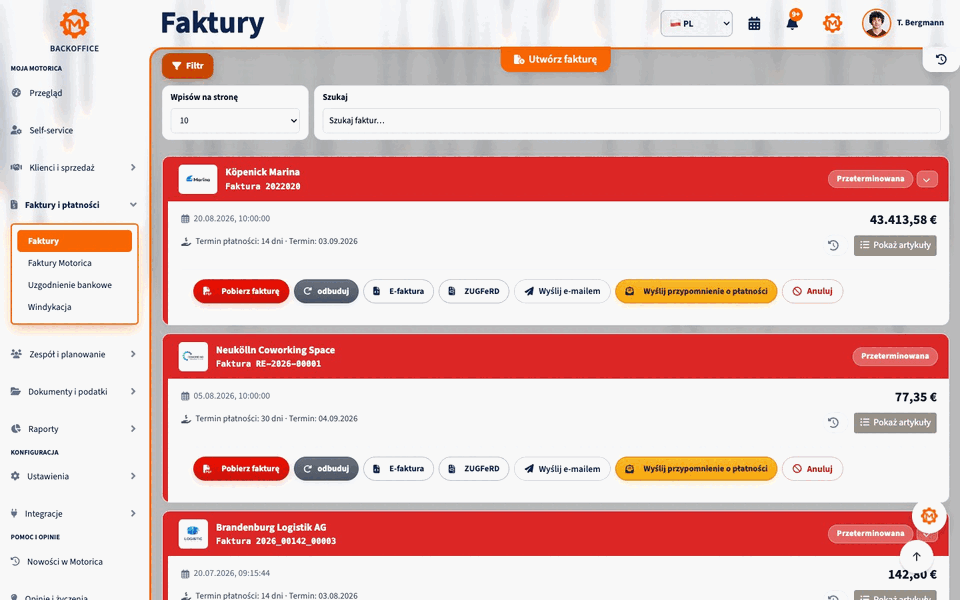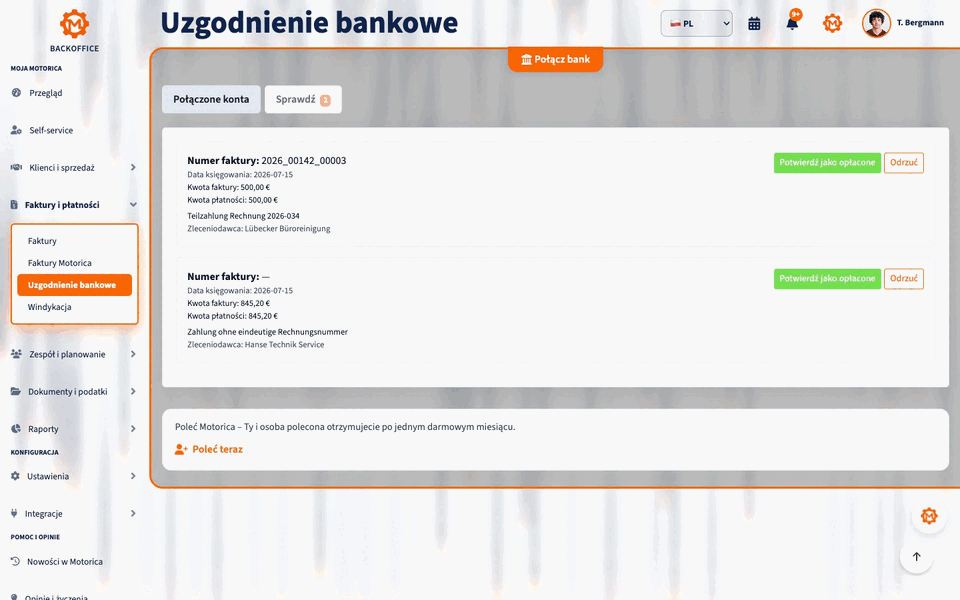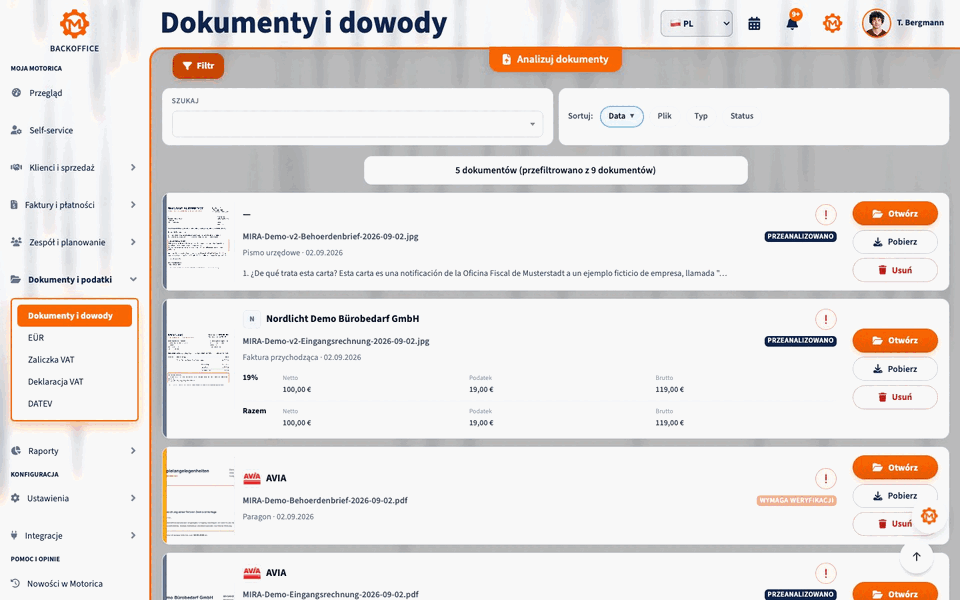
Panel powinien odróżniać faktury zapłacone, nieopłacone i przeterminowane. Sprawdź, czy częściowe wpłaty, anulowania i wybrany okres są poprawnie uwzględnione w liczbach.
Oferty, zlecenia i faktury
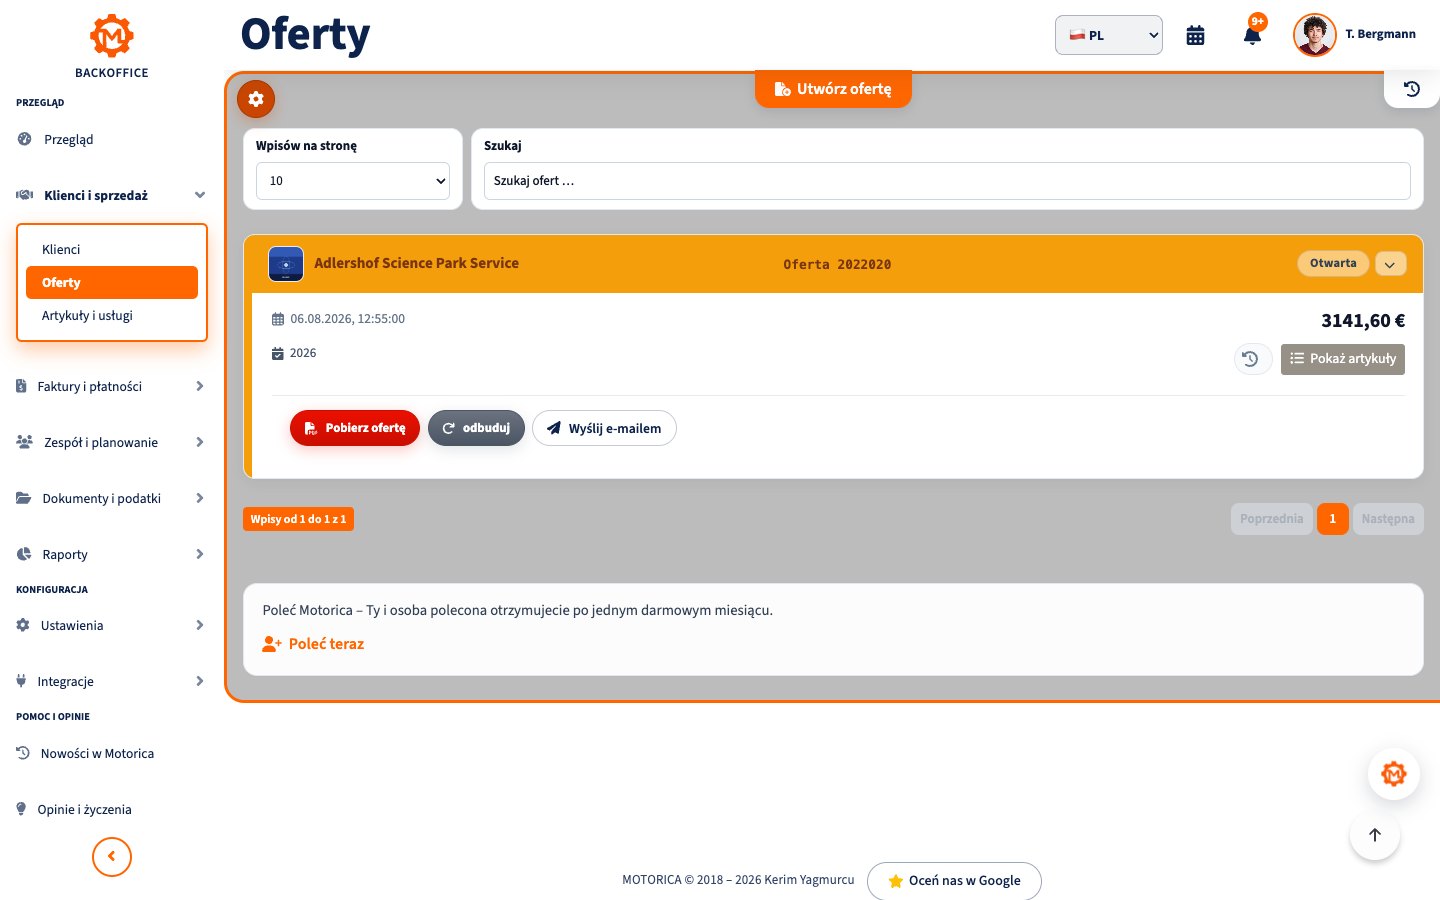
Przydatny system przenosi z zaakceptowanej oferty na fakturę dane klienta, pozycje towarowe lub usługowe, ceny i warunki płatności. Przetestuj wymagane dane według § 14 UStG, możliwą do prześledzenia numerację, różne stawki podatku i własne przypadki. Faktury zaliczkowe i końcowe, usługi cykliczne, niemieckie zwolnienie z VAT dla małych przedsiębiorców (Kleinunternehmerregelung) oraz odwrotne obciążenie wymagają osobnej kontroli.
Odróżniaj korektę lub anulowanie faktury od Gutschrift w niemieckim znaczeniu podatkowym: tę ostatnią wystawia odbiorca świadczenia w uzgodnionej procedurze. Nazwa przycisku nie rozstrzyga tej różnicy. Potwierdzone zlecenie również nie jest jeszcze fakturą ani płatnością.
E-faktura: odbiór, wystawianie i terminy
Od 1 stycznia 2025 r. krajowe firmy muszą co do zasady móc odbierać e-faktury; początkowo wystarczy skrzynka e-mail. Dotyczy to również małych przedsiębiorców korzystających z Kleinunternehmerregelung, choć są oni zwolnieni z obowiązku wystawiania e-faktur. Przy wystawianiu obowiązują okresy przejściowe: do końca 2026 r. wszyscy wystawcy mogą pod warunkami ustawowymi używać innych faktur; przy obrocie z poprzedniego roku do 800.000 € okres ten zasadniczo trwa do końca 2027 r. Od 2028 r. obowiązek wystawiania dotyczy zasadniczo objętych nim krajowych transakcji B2B. Wyjątki opisują odpowiedzi BMF.
Zwykły PDF nie jest e-fakturą w nowym znaczeniu prawa. Potrzebne są dane ustrukturyzowane do elektronicznego przetwarzania. Sprawdź odczyt, wyświetlanie, tworzenie i przechowywanie odpowiednich profili XRechnung albo ZUGFeRD. W hybrydowej fakturze ZUGFeRD dane XML są rozstrzygające, jeśli różnią się od widocznego PDF-u. Dla instytucji publicznych może być potrzebna także Leitweg-ID, portal i dodatkowe wymagania.

Wpłaty i wezwania do zapłaty
Uzgadnianie płatności przypisuje operację bankową do nieopłaconej faktury. Dobry system pokazuje propozycję wraz z kwotą i tytułem przelewu oraz pozwala skontrolować wpłaty częściowe, zbiorcze, opłaty, błędne tytuły i duplikaty. Saldo powinno się zmienić dopiero po zatwierdzeniu. Przed formalnym wezwaniem do zapłaty (Mahnung) sprawdź termin, wpłaty i ewentualne zastrzeżenia; automatyczne pismo nie jest oceną prawną.
Dokumenty i okres przechowywania
Faktury, umowy, paragony i inne dokumenty trzeba powiązać ze sprawą i móc później znaleźć. § 14b UStG przewiduje zasadniczo osiem lat przechowywania faktur; inne dokumenty mogą mieć inne terminy. Przy e-fakturze zachowaj oryginalną część ustrukturyzowaną. Sam widok PDF lub zrzut ekranu jej nie zastąpi.
GoBD dotyczą też przejrzystości zmian, dostępu do danych i opisanych procedur. Zapytaj o historię zmian, eksport, odtwarzanie kopii zapasowej i dokumentację procesów. Sama etykieta programu nie oznacza automatycznie zgodnego użytkowania.
Klienci, terminy i zespół
Centralne dane podstawowe ograniczają rozbieżne adresy i podwójne kontakty. Sprawdź pola obowiązkowe, duplikaty, osoby kontaktowe i historię zlecenia. Kalendarz, zadania i odpowiedzialność pomagają przy zleceniach w terenie i usługach powtarzalnych. Zespół potrzebuje ról: nie każdy powinien widzieć rachunki bankowe, dane pracowników czy cały obrót. Przetestuj przekazywanie zmian terminów i zastępstw.
Raporty, bezpieczeństwo i ochrona danych
Na początek wystarczy kilka liczb: wysłane faktury, otrzymane wpłaty, zaległości, przeterminowane kwoty i obrót za okres. Obrót to nie zysk; panel nie zastępuje księgowości ani deklaracji podatkowej. Porównuj liczby z dokumentami i pytaj o anulowania oraz wpłaty częściowe.
Sprawdź logowanie wieloskładnikowe, uprawnienia, dzienniki, szyfrowanie, kopie zapasowe i przetestowane odtworzenie. Przy usługach chmurowych przetwarzających dane osobowe zwykle potrzebna jest umowa powierzenia zgodna z art. 28 RODO. Ustal podwykonawców, miejsce przechowywania, usuwanie i dostęp po zakończeniu umowy. Firma nadal odpowiada za legalność przetwarzania.
Eksport i zmiana dostawcy
Przed zakupem poproś o kompletny eksport próbny: klientów, faktury wraz z plikami strukturalnymi, dokumenty, płatności i historię zmian, jeśli jest dostępna. Ustal z doradcą podatkowym format, który faktycznie obsługuje. CSV przydaje się do danych podstawowych, ale nie zastępuje koniecznie odpowiedniego eksportu księgowego. Sprawdź koszty, terminy i dostęp po rezygnacji.
Praktyczny test w 30 minut
- Dodaj klienta demonstracyjnego z pełnym adresem i przygotuj ofertę.
- Przenieś ofertę do faktury; sprawdź numer, wymagane dane i wariant podatkowy.
- Otwórz plik XRechnung lub ZUGFeRD i porównaj XML z wyświetlanym dokumentem.
- Przypisz częściową wpłatę i skontroluj pozostałe saldo.
- Znajdź dokument, wypróbuj ograniczoną rolę i wyeksportuj dane.
Używaj danych anonimowych lub udostępnionych za zgodą. Przy brakującym kroku proś o pokazanie konkretnej czynności, a nie tylko o „tak” na liście funkcji.
Krótka lista i częste pytania
- Czy system obejmuje zapytanie klienta, ofertę, potwierdzone zlecenie, fakturę i zapłatę?
- Czy odbiór, podgląd, wystawianie i zachowanie oryginału e-faktury odpowiadają twoim przypadkom?
- Czy można kontrolować częściowe wpłaty i niejasne operacje bankowe?
- Czy dokumenty są dostępne, zmiany prześledzone, a eksport kompletny?
- Czy role, umowa powierzenia, kopie zapasowe i cena pasują do firmy?
Czy wystarczy Excel? Do prostych list tak. Gdy kilka osób wspólnie obsługuje faktury, salda i dokumenty, określony proces i przejrzyste archiwum zwykle pomagają bardziej.
Czy każdy program spełnia GoBD? Produkt może mieć właściwe funkcje. Poprawność zapisów zależy także od konfiguracji, używania i udokumentowanych procesów.
Od czego zacząć? Od danych klientów, ofert, faktur i odbioru e-faktur. Potem dodawaj uzgadnianie wpłat, dokumenty, role i raporty według rzeczywistych potrzeb.
Źródła
Sprawdzono 16 września 2026 r.: BMF: e-faktura, § 14 UStG, § 14b UStG, BMF: zmiana GoBD z 2025 r. i art. 28 RODO. To ogólny przegląd dla Niemiec, nie indywidualna porada podatkowa ani prawna.