
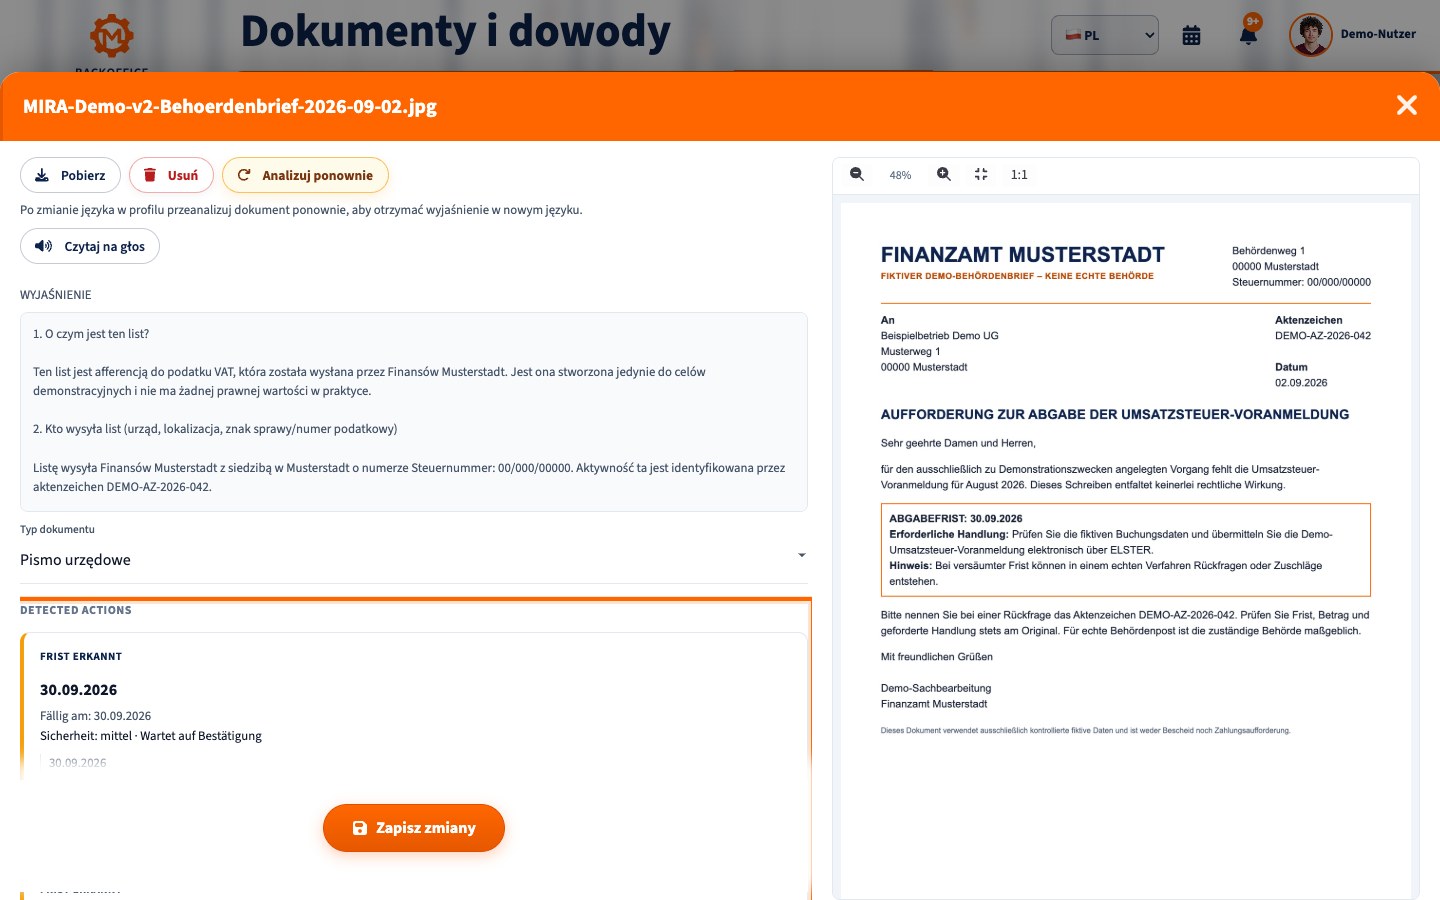
Jeśli termin w niemieckim urzędzie skarbowym (Finanzamt) minął, najpierw ustal, czego dotyczył. Spóźniona deklaracja, zaległy podatek i spóźniony sprzeciw od decyzji mają różne skutki. Jak najszybciej wykonaj zaległą czynność i zachowaj potwierdzenie.
Pierwsze kroki
- Sprawdź rodzaj podatku, okres, numer sprawy i żądane działanie. Oddziel termin złożenia deklaracji lub dokumentów, płatności i sprzeciwu.
- Ustal datę doręczenia prawnego (Bekanntgabe). Zachowaj kopertę i wiadomości ELSTER. Decyzja wysłana zwykłą pocztą w Niemczech lub elektronicznie jest co do zasady uznawana za doręczoną czwartego dnia po nadaniu, chyba że dotarła później lub nie dotarła. Udostępnienie do pobrania i doręczenie formalne podlegają innym zasadom. Jeżeli koniec terminu przypada w sobotę, niedzielę lub święto, § 108 AO zasadniczo przesuwa go na następny dzień roboczy.
- Niezwłocznie złóż brakującą deklarację, deklarację okresową VAT lub dokument odpowiednią drogą. W razie zaległej płatności sprawdź kwotę i tytuł przelewu; zapłać możliwą część. Zachowaj potwierdzenia.
- Złóż właściwy, konkretnie uzasadniony wniosek. Telefon nie zastępuje deklaracji, zapłaty ani sprzeciwu.
Spóźniona deklaracja lub dokumenty
Złóż deklarację również po terminie. Oszacowanie podstawy przez urząd nie znosi obowiązku jej złożenia (§ 149 AO). Dopłata za spóźnione złożenie (Verspätungszuschlag) może zostać nałożona, a w niektórych przypadkach jest obowiązkowa; istnieją wyjątki. Dla wielu deklaracji rocznych wynosi ona zasadniczo 0,25% odpowiedniego podatku za każdy rozpoczęty miesiąc, co najmniej 25 euro miesięcznie (§ 152 AO). Wynik zależy od rodzaju deklaracji, roku, przedłużenia i ustalonego podatku. Nie przenoś tego minimum automatycznie na okresową deklarację VAT.
§ 109 AO pozwala przedłużyć termin deklaracji lub termin wyznaczony przez urząd także z mocą wsteczną. Nie dzieje się to automatycznie. Dla niektórych deklaracji składanych przez doradcę i indywidualnie wyznaczonych terminów warunki są surowsze. Podaj powód, realistyczną datę i prześlij gotowe dokumenty. Spóźnioną deklarację VAT wyślij przez ELSTER i oddzielnie sprawdź zapłatę. Dalszy brak wymaganych dokumentów może skutkować oszacowaniem albo grzywną przymuszającą.
Spóźniona płatność podatku
Złożenie deklaracji nie reguluje długu. Według § 240 AO dodatek za zwłokę w płatności (Säumniszuschlag) wynosi zasadniczo 1% za każdy rozpoczęty miesiąc od zaległego podatku zaokrąglonego w dół do wielokrotności 50 euro. Przy opóźnieniu do trzech dni zwykle nie jest pobierany; zasada ta nie dotyczy pewnych wpłat gotówką lub czekiem. Telefon nie zmienia terminu płatności.
Gdy nie możesz zapłacić całości, skontaktuj się szybko z działem poboru. Możesz wystąpić o odroczenie (Stundung) lub raty z wykonalnym planem. § 222 AO wymaga w szczególności znacznej trudności i braku zagrożenia dla należności. Decyzję podejmuje urząd. Śledź formalne wezwania do zapłaty (Mahnung) i pisma egzekucyjne.
Spóźniony sprzeciw od decyzji
Termin sprzeciwu (Einspruch) wynosi co do zasady miesiąc od doręczenia decyzji (§ 355 AO). Sprawdź datę i pouczenie. Gdy pouczenia brak lub jest błędne, zasadniczo może obowiązywać rok (§ 356 AO). Sprzeciw złóż pisemnie, elektronicznie lub do protokołu we właściwym urzędzie; telefon nie wystarczy.
Po rzeczywistym upływie terminu przywrócenie (Wiedereinsetzung) na podstawie § 110 AO jest możliwe tylko, gdy bez własnej winy nie można było dochować ustawowego terminu. Złóż wniosek w ciągu miesiąca od ustania przeszkody, uprawdopodobnij okoliczności i w tym samym czasie złóż sprzeciw. Po roku od pierwotnego terminu przywrócenie jest zasadniczo wykluczone, poza wąskim wyjątkiem siły wyższej. Samo zapomnienie zwykle nie wystarcza. W ważnej sprawie skorzystaj z doradcy podatkowego.
Sprzeciw zwykle nie wstrzymuje płatności. Jeśli są podstawy, osobno wnioskuj o wstrzymanie wykonania (Aussetzung der Vollziehung; § 361 AO).
Wiadomość do urzędu i lista kontrolna
Użyj kanału z pisma lub właściwej funkcji ELSTER. Podaj podatek, okres, numer sprawy, datę, konkretną przyczynę i wykonaną czynność; tylko gdy pasuje, złóż wniosek o przedłużenie wsteczne lub odroczenie. Dołącz dowody i zachowaj potwierdzenie nadania. Przy spóźnionym sprzeciwie wyraźnie złóż sprzeciw i uzasadniony wniosek o przywrócenie, jeśli są podstawy.
- Zachowaj pismo, kopertę lub powiadomienie oraz pouczenie.
- Ustal rodzaj terminu, doręczenie i faktyczny ostatni dzień.
- Niezwłocznie złóż deklarację, dokument lub sprzeciw i ureguluj należność.
- Prześlij odpowiedni wniosek z uzasadnieniem i dowodami.
- Zachowaj potwierdzenia ELSTER, doręczenia i płatności; monitoruj nowe pisma.
Częste pytania
Czy wystarczy telefon?
Nie. Może wyjaśnić sytuację, lecz nie zastępuje deklaracji, zapłaty, skutecznego sprzeciwu ani wymaganego wniosku.
Czy dopłata za spóźnioną deklarację jest zawsze naliczana?
Nie. § 152 AO przewiduje przypadki uznaniowe, obowiązkowe i wyjątki. To coś innego niż dodatek za spóźnioną płatność (§ 240 AO).
Czy można przedłużyć termin po jego upływie?
§ 109 AO może umożliwić wsteczne przedłużenie terminu deklaracji lub terminu urzędowego. Przy ustawowym terminie sprzeciwu należy ocenić § 110 AO.
Źródła urzędowe
- § 108 AO
- § 109 AO
- § 110 AO
- § 122 AO
- § 149 AO
- § 152 AO
- § 222 AO
- § 224 AO
- § 240 AO
- § 355 AO
- § 356 AO
- § 357 AO
- § 361 AO
- ELSTER
Ten ogólny tekst nie zastępuje indywidualnej porady dotyczącej niemieckich podatków.