
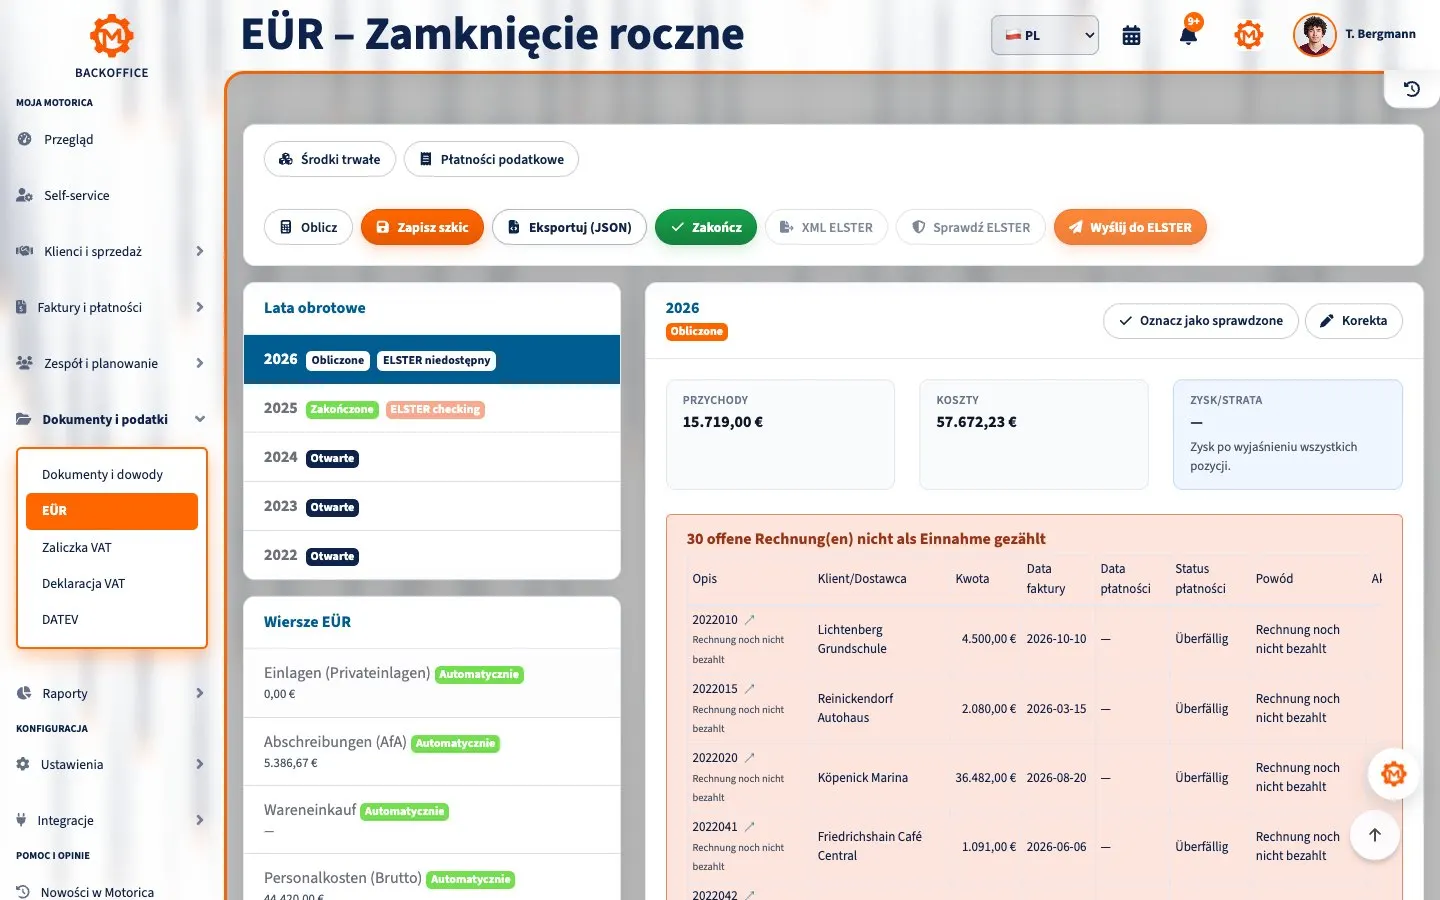
Po zakończeniu roku właściciel jednoosobowej działalności w Niemczech musi ustalić zysk i przygotować wymagane deklaracje podatkowe. Nie zawsze oznacza to sporządzenie bilansu. Wielu przedsiębiorców może zastosować EÜR (Einnahmenüberschussrechnung), czyli niemieckie zestawienie przychodów i wydatków. Poniżej wyjaśniamy zasady i praktyczne kroki według prawa niemieckiego.
EÜR czy bilans?
Zgodnie z § 4 ust. 3 ustawy o podatku dochodowym (EStG), osoba, która nie ma ustawowego obowiązku prowadzenia ksiąg i sporządzania sprawozdań finansowych oraz nie robi tego dobrowolnie, może co do zasady obliczyć zysk jako przychody firmowe pomniejszone o wydatki firmowe. Kupiec zobowiązany do pełnej księgowości sporządza bilans oraz rachunek zysków i strat (GuV). Razem tworzą one roczne sprawozdanie finansowe w rozumieniu § 242 HGB. Dane bilansu podatkowego przekazuje się zasadniczo elektronicznie.
§ 241a HGB zwalnia przedsiębiorcę będącego kupcem z obowiązku księgowego pod określonymi warunkami: przychody ze sprzedaży nie mogą przekraczać 800 000 €, a roczna nadwyżka 80 000 € na dwa kolejne dni bilansowe. Dla nowej firmy wystarcza ocena pierwszego dnia bilansowego. Nie jest to ogólny próg EÜR. Niezależnie od tego urząd skarbowy może stwierdzić obowiązek księgowy działalności handlowej na podstawie § 141 AO, gdy całkowity obrót roczny przekroczy 800 000 € lub zysk handlowy za rok gospodarczy przekroczy 80 000 €. Obowiązek zasadniczo zaczyna się od roku gospodarczego po doręczeniu zawiadomienia. Wolny zawód nie podlega § 141 AO wyłącznie z powodu wysokości dochodu; inne obowiązki trzeba sprawdzić oddzielnie.
Niemieckie zwolnienie z VAT dla małych przedsiębiorców (Kleinunternehmerregelung) dotyczy VAT, a nie wyboru EÜR albo bilansu.
Prace na koniec roku
1. Ustal metodę obliczania zysku
Sprawdź rodzaj działalności, status kupca, dotychczasową metodę i pisma urzędu. Przy przekroczeniu progów lub dobrowolnej zmianie skonsultuj się z doradcą podatkowym.
2. Uzupełnij dokumenty i płatności
Zbierz faktury sprzedaży i zakupu, dokument księgowy lub paragon, wyciągi bankowe, kasę, zestawienia operatorów płatności, umowy i ewentualne listy płac. Uzgodnij płatności z fakturami i rachunkiem bankowym. Nieopłacona faktura powinna pozostać w ewidencji, ale przy zwykłej EÜR zasadniczo nie jest jeszcze otrzymanym przychodem.
3. Przypisz płatności do właściwego roku
W EÜR liczy się zwykle rzeczywista data otrzymania lub zapłaty (§ 11 EStG), nie sama data faktury. Faktura z grudnia opłacona w styczniu należy zazwyczaj do roku styczniowego. Dla regularnie powtarzających się płatności blisko przełomu roku istnieje wąski wyjątek; istotne są też wymagalność i przynależność gospodarcza. Zaliczki oraz niektóre zakupy podlegają regułom szczególnym.
4. Oddziel sprawy prywatne i sprawdź majątek
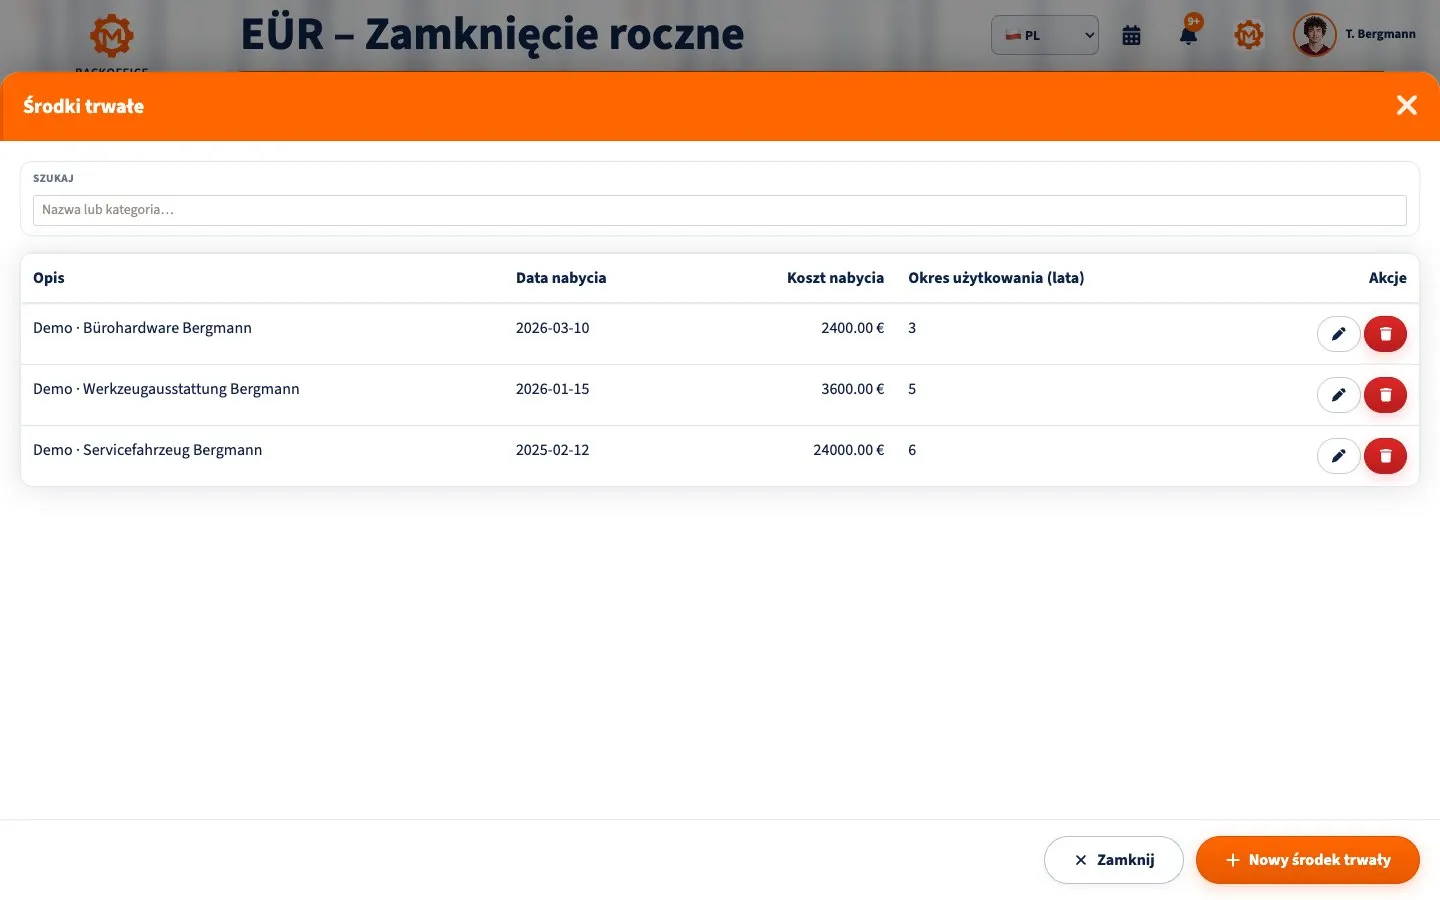
Prywatne wpłaty i wypłaty właściciela nie stanowią zwykłych przychodów ani kosztów firmy. Otrzymanie pożyczki nie tworzy zysku, a spłata kapitału z reguły nie jest kosztem; odsetki firmowe mogą nim być. Udokumentuj udział firmowy rzeczy używanych także prywatnie. Majątku używanego przez kilka lat nie zawsze można odliczyć od razu: sprawdź amortyzację (AfA), zasady dla składników niskocennych i ewidencję środków trwałych.
5. Zakończ EÜR albo sprawozdanie
Przypisz przychody i wydatki do urzędowych pozycji EÜR. Porównaj sumy z dokumentami, płatnościami, deklaracjami zaliczkowymi VAT i poprzednim rokiem. Bilans wymaga dodatkowo inwentaryzacji, należności, zobowiązań, rozliczeń międzyokresowych i ewentualnych rezerw. To nie jest jedynie dłuższa EÜR.
Jakie deklaracje są potrzebne?
Zysk trafia do osobistej deklaracji podatku dochodowego, zwykle z Anlage G dla działalności handlowej albo Anlage S dla wolnego zawodu. Anlage EÜR przesyła się co do zasady elektronicznie w formacie urzędowym. Na wniosek urząd może odstąpić od tego przy nadmiernej uciążliwości (§ 60 ust. 4 EStDV). Przy bilansie zasadniczo wysyła się elektroniczną E-Bilanz.
Deklaracja podatku od działalności gospodarczej (Gewerbesteuer) jest wymagana od jednoosobowego przedsiębiorcy handlowego zwłaszcza wtedy, gdy dochód podlegający temu podatkowi przekracza 24 500 €, istnieje strata do rozliczenia lub urząd żąda deklaracji (§ 25 GewStDV). Kwota wolna nie oznacza, że każdy przedsiębiorca zawsze składa deklarację. Dochód z wolnego zawodu zasadniczo nie podlega Gewerbesteuer.
Przy transakcjach opodatkowanych VAT sprawdź deklarację roczną i uzgodnij zaliczki. Od 2025 r. przy Kleinunternehmerregelung zwykłe obowiązki deklaracyjne są co do zasady wyłączone; szczególne transakcje lub żądanie urzędu mogą stanowić wyjątek. Zwolnienie z VAT nie znosi obowiązku ustalenia zysku.
Terminy i przechowywanie
Bez doradcy zwykły termin upływa zasadniczo 31 lipca następnego roku. Przy przygotowaniu przez doradcę jest to zazwyczaj ostatni dzień lutego drugiego następnego roku (§ 149 AO). Weekend, święto, przepis szczególny albo indywidualne wezwanie może zmienić konkretną datę. Zaplanuj środki na dopłatę podatku i zaliczki.
Na podstawie § 147 AO księgi, inwentarze i sprawozdania przechowuje się zwykle 10 lat, dowody księgowe 8 lat, a niektóre inne dokumenty 6 lat. Okres na ogół biegnie od końca roku, w którym dokument powstał lub sporządzono sprawozdanie. Otwarte postępowania podatkowe mogą go przedłużyć. Zachowaj oryginalne ustrukturyzowane dane e-faktury.
Lista kontrolna
- Sprawdziłem prawo do EÜR lub obowiązek bilansowy
- Uzgodniłem bank, kasę i operatorów płatności
- Zebrałem faktury, dokumenty i daty płatności
- Oddzieliłem transakcje prywatne i pożyczki
- Przypisałem płatności na przełomie roku
- Sprawdziłem majątek, amortyzację i ewidencję
- Uzgodniłem VAT i podatek naliczony
- Przygotowałem Anlage EÜR lub bilans i GuV
- Sprawdziłem deklaracje i rzeczywisty termin
- Zaplanowałem archiwizację i ewentualny podatek
Częste pytania
Czy EÜR jest rocznym sprawozdaniem finansowym? W języku potocznym to część zamknięcia roku. W HGB sprawozdanie składa się z bilansu i GuV; EÜR jest odrębną metodą obliczania zysku.
Czy nieopłacona faktura trafia do EÜR? Zwykle dopiero po otrzymaniu płatności. Dokumentuj otwarte faktury i sprawdź wyjątki.
Kiedy potrzebna jest pomoc? Przy pierwszym bilansie, progach, transakcjach zagranicznych, pracownikach, pojazdach, nieruchomościach, zamknięciu firmy lub zmianie metody.
EÜR w panelu Backoffice
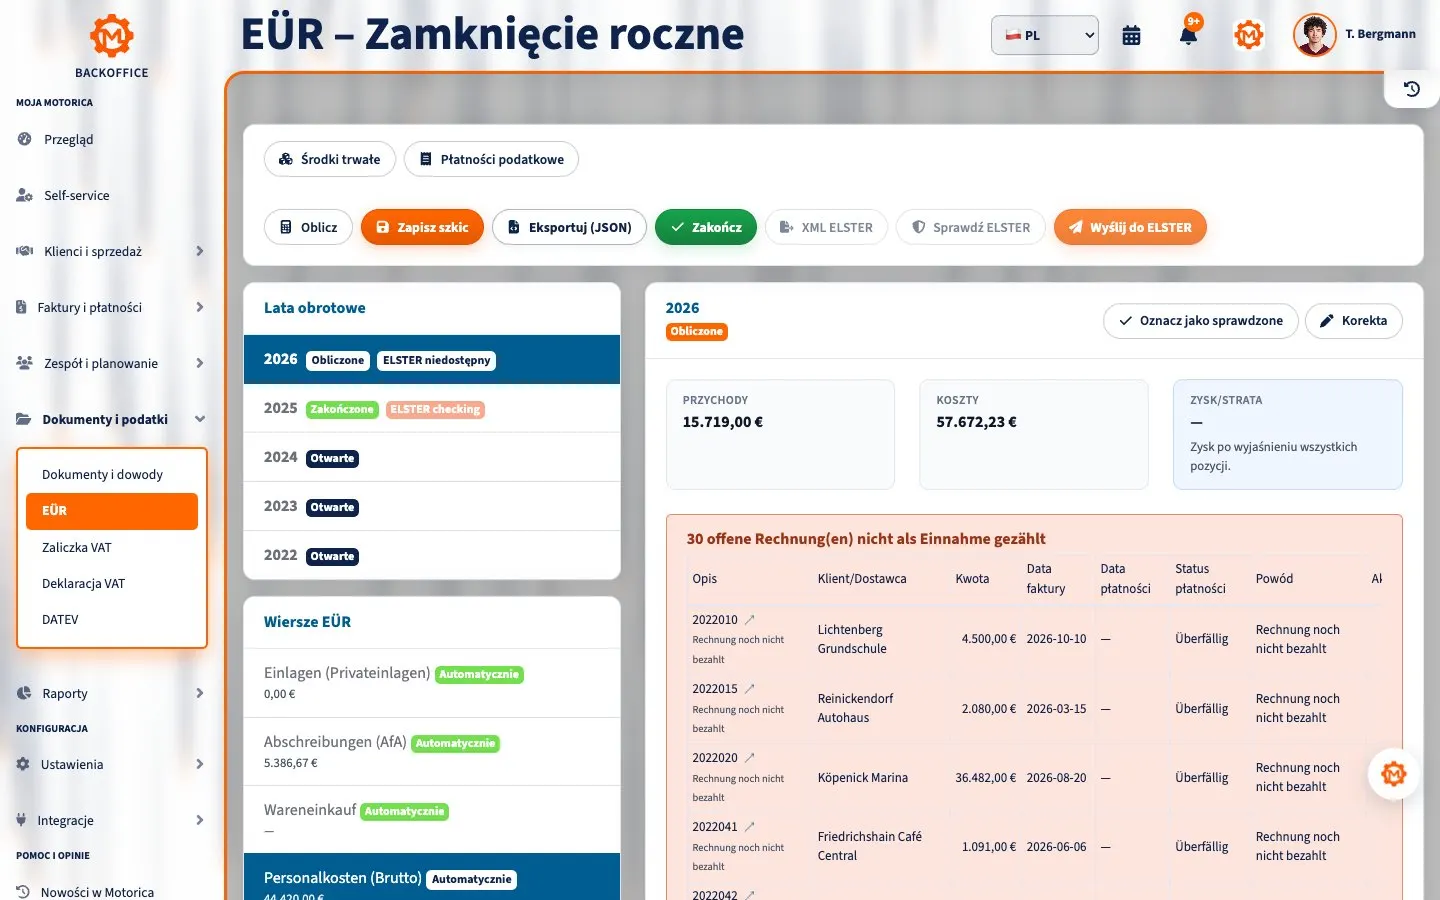
Krótka animacja pokazuje podsumowanie EÜR, źródło danych płacowych i ewidencję środków trwałych na fikcyjnym koncie Thomasa Bergmanna.
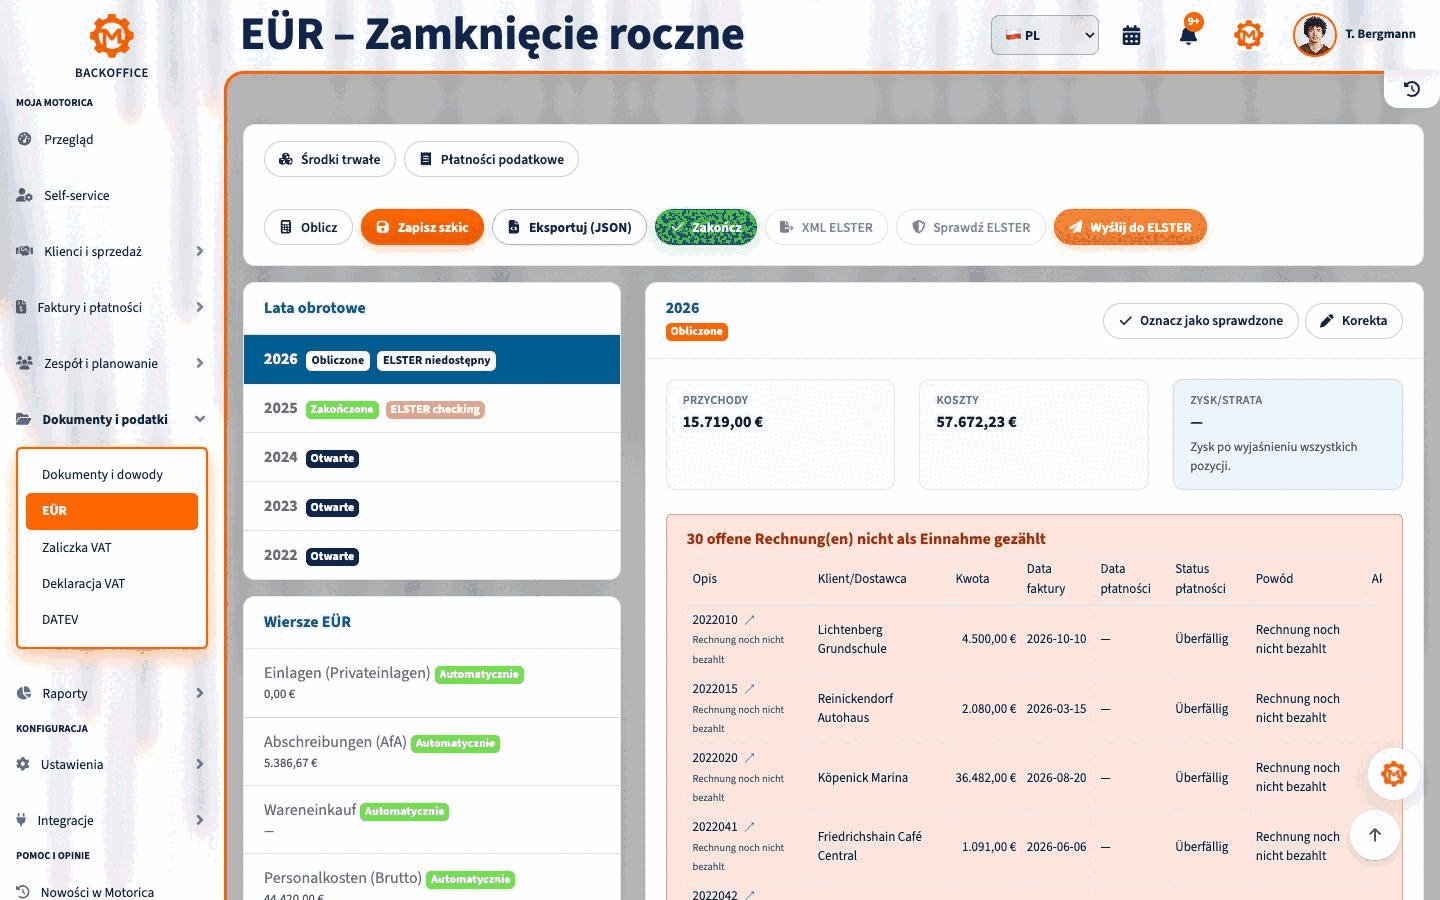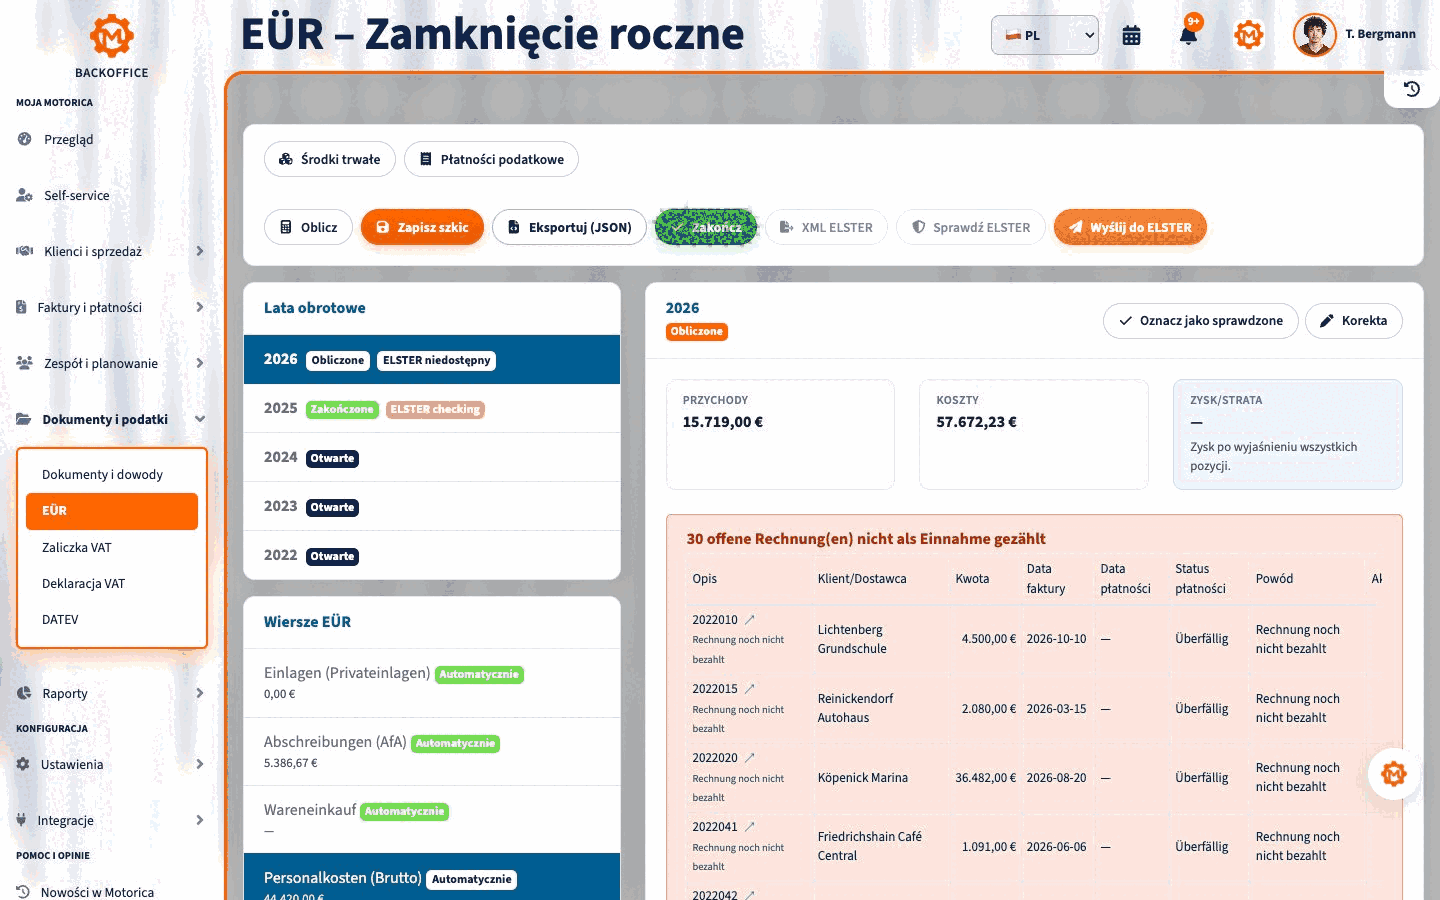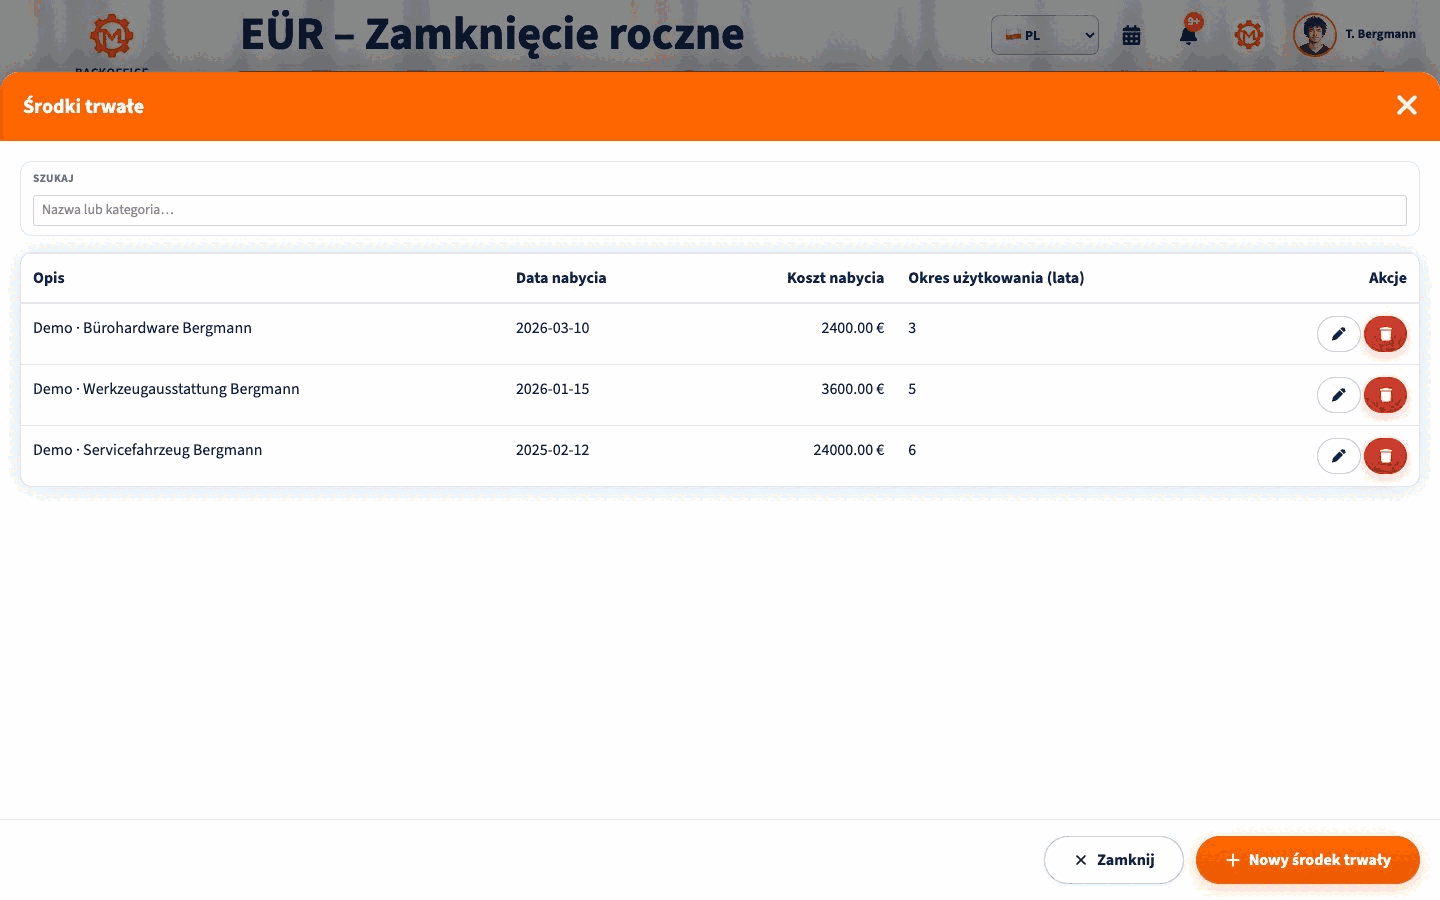
Podsumowanie EÜR · Źródło płacowe · Środki trwałe
Motorica i źródła urzędowe
Backoffice Motorica pokazuje pozycje EÜR, źródłowe zapisy, przychody, wydatki i obliczony wynik wybranego roku. Sprawdź klasyfikację przed zamknięciem projektu lub przesłaniem danych. Ocena podatkowa należy do Ciebie lub doradcy podatkowego.
Źródła: EStG § 4, EStG § 11, HGB § 241a, AO §§ 141, 147, 149, § 147 AO, § 149 AO, EStDV § 60, GewStDV § 25, UStG § 19, ELSTER EÜR.
To ogólne informacje o prawie niemieckim, a nie indywidualna porada podatkowa ani prawna.