
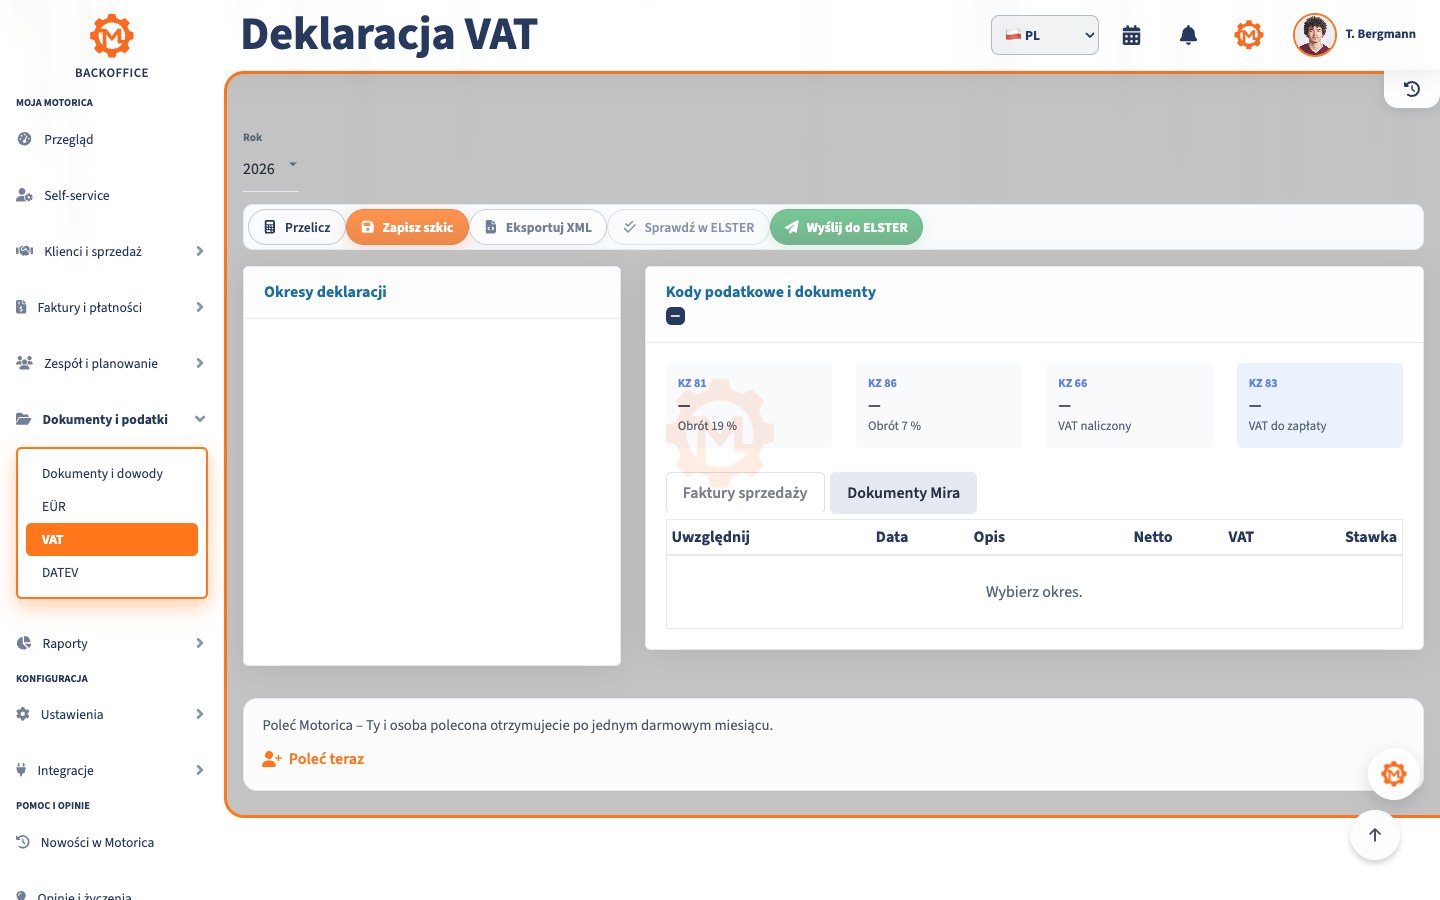
VAT co do zasady nie jest dodatkowym zyskiem. Przedsiębiorca rozliczający się na zasadach ogólnych pobiera VAT od klientów, odlicza dopuszczalny podatek naliczony od zakupów firmowych i wpłaca różnicę do urzędu skarbowego. Liczą się prawidłowa kwalifikacja, kompletne faktury i terminowe deklaracje.
Artykuł objaśnia niemieckie prawo VAT według stanu na 14 września 2026 r. Nie zastępuje indywidualnej porady, zwłaszcza przy usługach zwolnionych, transakcjach zagranicznych i mieszanym użytku prywatnym oraz firmowym.
Najważniejsze informacje
- Stawka podstawowa wynosi 19%; stawka 7% lub zwolnienie dotyczą tylko transakcji wskazanych w ustawie.
- Od 2025 r. zasada dla małych przedsiębiorców jest zwolnieniem z VAT. Limity to 25 000 euro łącznego obrotu w poprzednim roku i 100 000 euro w bieżącym. W roku rozpoczęcia działalności obowiązuje 25 000 euro.
- Mały przedsiębiorca nie wykazuje VAT oddzielnie i zasadniczo nie odlicza podatku naliczonego.
- Przy zasadach ogólnych VAT zgłasza się elektronicznie, a płatność przypada co do zasady do dziesiątego dnia po okresie rozliczeniowym.
- Zwykły PDF nie jest e‑fakturą w rozumieniu ustawy. Od 2025 r. krajowe firmy muszą móc odbierać e‑faktury; wystawianie podlega przepisom przejściowym.
- Faktury przechowuje się zasadniczo przez osiem lat na podstawie § 14b UStG.
Jak działa VAT
Przykład: wystawiasz fakturę na 1 000 euro netto plus 190 euro VAT. W tym samym okresie kupujesz usługi firmowe za 238 euro brutto, w tym 38 euro podatku naliczonego do odliczenia. Do zapłaty pozostaje 152 euro. Jeśli podatek naliczony jest wyższy, może powstać zwrot.
Oddzielaj przychód netto od pobranego VAT. Podatek widoczny na rachunku bankowym do czasu zapłaty nie jest swobodnie dostępnym zyskiem. Rezerwa podatkowa chroni płynność.
Rejestracja w urzędzie skarbowym
Przy rozpoczęciu działalności kwestionariusz rejestracji podatkowej składa się zasadniczo elektronicznie przez ELSTER. Podaje się oczekiwany obrót, sposób rozliczenia i wybór zasady dla małych przedsiębiorców. Rejestracja działalności gospodarczej nie zastępuje rejestracji podatkowej.
Steuernummer identyfikuje firmę w urzędzie. USt‑IdNr. nadaje Federalny Centralny Urząd Podatkowy i jest ważny szczególnie w obrocie unijnym; nie jest osobistym numerem identyfikacji podatkowej.
Stawki i zwolnienia
Zgodnie z § 12 UStG stawka podstawowa wynosi 19%. Stawka 7% dotyczy wyłącznie ustawowo wskazanych towarów i usług. § 4 UStG zwalnia też określone świadczenia medyczne, edukacyjne, ubezpieczeniowe lub najem.
Właściwe rozliczenie zależy od konkretnej usługi, nie tylko od zawodu. „Zwolnienie z VAT” i „mały przedsiębiorca” nie oznaczają tego samego. Wątpliwości wyjaśnij przed wystawieniem faktury.
Zasada dla małych przedsiębiorców w 2026 r.
Według § 19 UStG krajowe transakcje przedsiębiorcy z siedzibą w Niemczech są zwolnione, jeśli łączny obrót poprzedniego roku nie przekroczył 25 000 euro, a bieżącego roku nie przekracza 100 000 euro. Od 2025 r. są to limity netto. Już cała transakcja przekraczająca bieżący limit podlega zasadom ogólnym.
W roku rozpoczęcia liczy się faktyczny krajowy obrót i limit 25 000 euro; nie przelicza się go na dwanaście miesięcy. Wszystkie części działalności tej samej osoby uwzględnia się łącznie.
Na fakturze nie wykazuje się VAT, lecz wskazuje zwolnienie na podstawie § 19 UStG oraz dane z § 34a UStDV. Nieuprawnione wykazanie podatku może spowodować obowiązek jego zapłaty według § 14c UStG.
Minusem jest brak odliczenia podatku naliczonego. Można wybrać zasady ogólne, np. przy dużych inwestycjach, lecz wybór wiąże przez co najmniej pięć lat kalendarzowych.
Zasady ogólne i podatek naliczony
Przy zasadach ogólnych na sprzedaży opodatkowanej wykazuje się VAT. § 15 UStG pozwala na odliczenie tylko wtedy, gdy zakup służy firmie, warunki ustawowe są spełnione i istnieje prawidłowa faktura. Część prywatna i określona sprzedaż zwolniona nie dają odliczenia albo wymagają podziału.
Sama zapłata lub zaksięgowanie wydatku nie tworzy prawa do odliczenia. Przy zaliczce potrzebne są faktura i płatność.
Rozliczenie memoriałowe lub kasowe
Przy Sollversteuerung VAT powstaje zasadniczo z chwilą wykonania usługi, nawet gdy klient zapłaci później. Przy Istversteuerung liczą się otrzymane płatności. Urząd może zezwolić na metodę kasową na wniosek, m.in. gdy obrót poprzedniego roku nie przekroczył 800 000 euro lub dla określonych wolnych zawodów; zob. § 20 UStG.
Metoda kasowa pomaga w płynności, ale nie jest zasadą dla małych przedsiębiorców: nadal wykazuje się VAT i składa deklaracje.
Faktury i e‑faktury
Zwykła faktura wymaga m.in. pełnych nazw i adresów, Steuernummer lub USt‑IdNr. sprzedawcy, daty, unikalnego numeru, opisu i daty świadczenia, kwoty netto, stawki i kwoty podatku albo podstawy zwolnienia. Dla faktur do 250 euro przewidziano uproszczenia w § 33 UStDV.
E‑faktura zawiera ustrukturyzowane dane do automatycznego przetwarzania, np. XRechnung lub zgodny ZUGFeRD. Sam PDF jest „inną fakturą”. Według FAQ BMF w 2026 r.:
- Od 1 stycznia 2025 r. firmy krajowe, także mali przedsiębiorcy, muszą móc odbierać e‑faktury; do odbioru wystarcza skrzynka e‑mail.
- Do końca 2026 r. można korzystać z papieru albo, za zgodą odbiorcy, np. PDF.
- Przy obrocie poprzedniego roku do 800 000 euro możliwość ta trwa również w 2027 r.
- Mali przedsiębiorcy są zwolnieni z obowiązku wystawiania e‑faktur, ale nie z ich odbioru.
Deklaracje wstępne, płatność i deklaracja roczna
Zgodnie z § 18 UStG deklaracja wstępna i płatność przypadają zasadniczo do dziesiątego dnia po okresie. Nowe firmy rozliczają się co miesiąc w roku rozpoczęcia i następnym. Później zwykle kwartalnie; miesięcznie, gdy podatek poprzedniego roku przekroczył 9 000 euro. Przy maksymalnie 2 000 euro urząd może zwolnić z deklaracji wstępnych.
Zatwierdzona Dauerfristverlängerung przesuwa termin o miesiąc; rozliczający się miesięcznie płacą zwykle specjalną zaliczkę. Dochodzi deklaracja roczna, jeśli nie ma wyjątku. Mały przedsiębiorca zwykle jej nie składa, ale reverse charge, nabycie wewnątrzunijne lub wezwanie urzędu mogą tworzyć obowiązki.
Transakcje zagraniczne i reverse charge
Za granicą decydują miejsce świadczenia, status klienta, numery VAT, dowody i treść faktury. W określonych usługach B2B podatek płaci odbiorca; § 13b UStG obejmuje też wskazane transakcje krajowe.
Dostawy i niektóre usługi unijne mogą wymagać informacji podsumowującej. Sprzedaż platformowa, usługi cyfrowe, import i eksport mają dalsze zasady. Również mały przedsiębiorca może być dłużnikiem VAT od usługi kupionej za granicą.
Przechowywanie i korekty
Na podstawie § 14b UStG faktury wystawione i otrzymane przechowuje się zasadniczo osiem lat od końca roku wystawienia. Muszą pozostać czytelne, niezmienione i możliwe do skontrolowania. Dla innych dokumentów mogą obowiązywać inne okresy.
Błędnej faktury nie należy usuwać ani nadpisywać bez śladu. Korekta musi jednoznacznie wskazywać oryginał. Jeśli obowiązuje e‑faktura, korekta zasadniczo też powinna mieć format ustrukturyzowany, z uwzględnieniem ulg przejściowych.
Praktyczna lista kontrolna
- Zakończ rejestrację w ELSTER i zapisz Steuernummer.
- Świadomie wybierz małego przedsiębiorcę lub zasady ogólne i monitoruj limity.
- Sprawdź stawkę albo zwolnienie dla każdej usługi.
- Ustaw prawidłowo Sollversteuerung lub zatwierdzoną Istversteuerung.
- Kontroluj faktury wychodzące przed wysłaniem, a przychodzące przed odliczeniem.
- Zapewnij odbiór, kontrolę i przechowanie e‑faktur w oryginalnym formacie.
- Na bieżąco uzgadniaj VAT i odkładaj należną kwotę.
- Dokumentuj terminy ELSTER, płatności i potwierdzenia transmisji.
- Oddzielnie sprawdzaj UE, kraje trzecie i reverse charge.
Typowe błędy
- Mylenie obrotu z zyskiem: limity odnoszą się do ustawowego łącznego obrotu.
- Wydawanie pobranego VAT: brak rezerwy grozi luką płynnościową.
- Wykazanie VAT przez małego przedsiębiorcę: może powstać zobowiązanie podatkowe.
- Automatyczne odliczenie: potrzebne są cel firmowy i prawidłowa faktura.
- Uznanie PDF za e‑fakturę: decydują ustrukturyzowane dane maszynowe.
- Uzgodnienie dopiero na koniec roku: braki usuwa się przed deklaracją wstępną.
- Traktowanie zagranicy jak kraju: miejsce świadczenia i reverse charge mogą zmienić wynik.
Częste pytania
Czy każdy samozatrudniony dolicza VAT?
Nie. Transakcja może być ustawowo zwolniona albo objęta zasadą dla małych przedsiębiorców. W innych przypadkach VAT zwykle obowiązuje. Decyduje konkretne świadczenie.
Czy limity 25 000 i 100 000 euro dotyczą zysku?
Nie, dotyczą łącznego obrotu z § 19 ust. 2 UStG. W roku rozpoczęcia działa faktyczny limit 25 000 euro, a później osobno sprawdza się rok poprzedni i bieżący.
Czy mały przedsiębiorca odlicza VAT?
Zasadniczo nie dla zakupów służących sprzedaży zwolnionej według § 19 UStG. Dlatego przy dużych inwestycjach zasady ogólne mogą być korzystniejsze.
Kiedy powstaje VAT, jeśli klient nie płaci?
Przy Sollversteuerung zwykle z chwilą świadczenia, przy zatwierdzonej Istversteuerung z chwilą płatności. Nieściągalna należność może pozwolić na korektę według § 17 UStG.
Czy PDF wystarczy w 2026 r.?
W 2026 r. przepisy przejściowe pozwalają wielu wystawcom na papier lub PDF za zgodą. PDF nie jest jednak e‑fakturą, a firmy muszą już umieć odbierać e‑faktury.
Jak długo przechowywać faktury?
Dla VAT zasadniczo osiem lat od końca roku wystawienia. Sprawdź oddzielne okresy dla innych dokumentów podatkowych i handlowych.
Czy program księgowy zastępuje kontrolę podatkową?
Nie. Program organizuje dokumenty, terminy i raporty; kwalifikacja i zatwierdzenie deklaracji pozostają po stronie firmy oraz doradcy.
Podsumowanie
Rzetelny proces VAT zaczyna się przy każdym dokumencie: zakwalifikuj usługę, sprawdź fakturę, poprawnie zaksięguj podatek, dopilnuj terminu i zachowaj dowód. Rozdzielenie zasad małego przedsiębiorcy, podatku naliczonego i e‑faktur zapobiega najczęstszym błędom.
Motorica pomaga porządkować faktury, dokumenty, płatności i terminy, ale nie zastępuje decyzji ani kontroli podatkowej.
Źródła i data
Sprawdzono 14 września 2026 r. Główne źródła urzędowe: § 12 UStG, § 13b UStG, §§ 14–14c UStG, § 15 UStG, § 18 UStG, § 19 UStG, § 20 UStG, §§ 33 i 34a UStDV, pismo BMF o małych przedsiębiorcach, FAQ BMF o e‑fakturach, ELSTER i BZSt.
Artykuł stanowi ogólną informację o niemieckim VAT, a nie indywidualną poradę podatkową lub prawną. Niejasne i zagraniczne transakcje skonsultuj przed fakturą lub deklaracją.