
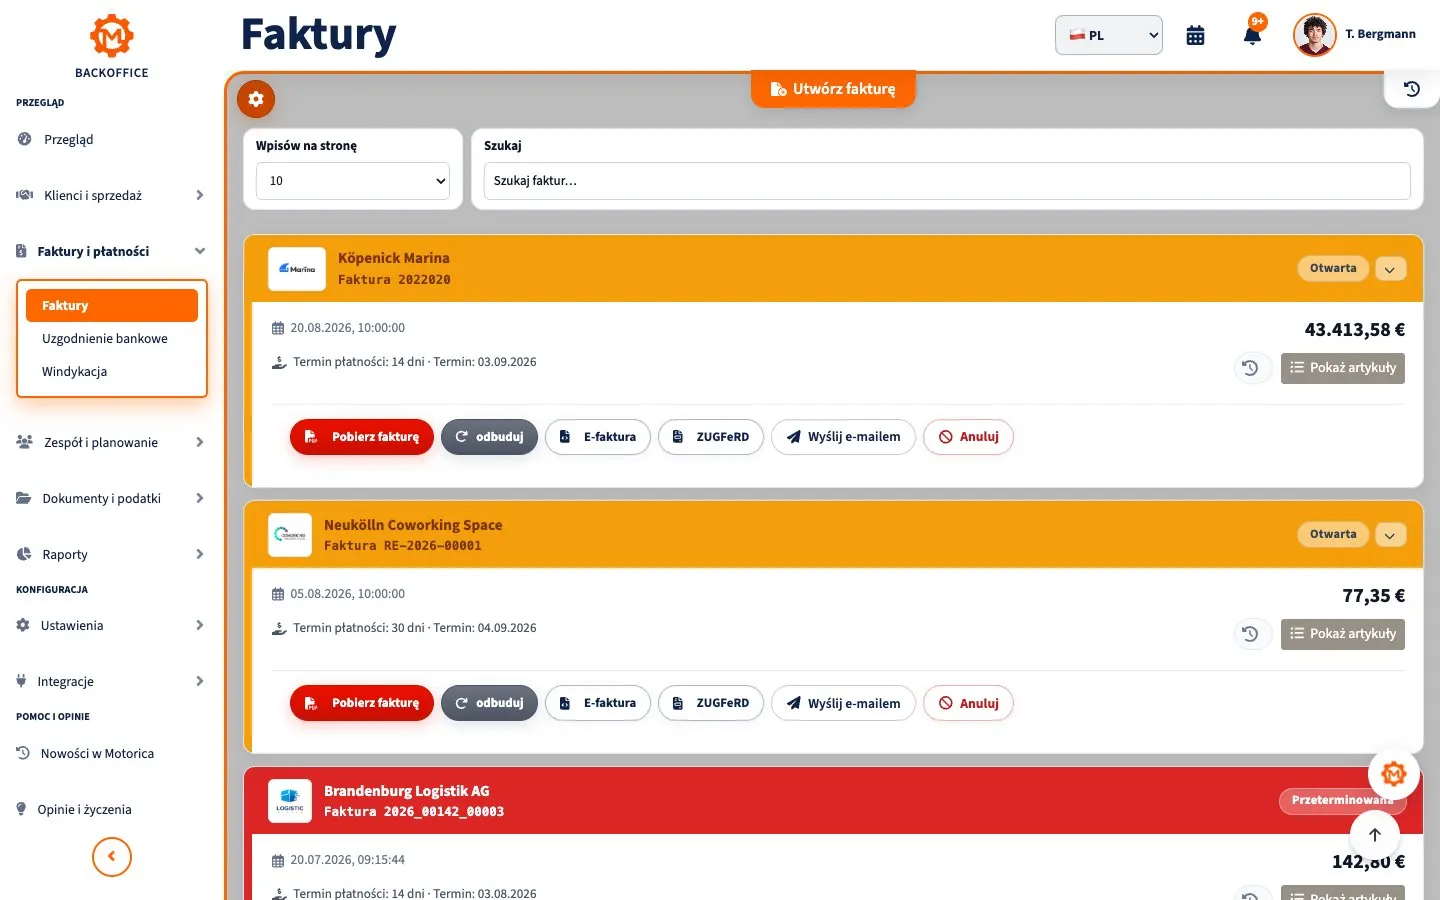
XRechnung i ZUGFeRD to dwa rozpowszechnione w Niemczech sposoby wymiany ustrukturyzowanych faktur elektronicznych. Najważniejsza różnica dotyczy opakowania danych: XRechnung jest plikiem XML, a ZUGFeRD łączy ustrukturyzowany XML z czytelnym dla człowieka dokumentem PDF/A-3. Wybór zależy od przepisów, wymagań technicznych odbiorcy i uzgodnionego kanału, a nie tylko od tego, czy odbiorcą jest urząd czy firma.
Poradnik opisuje prawo niemieckie i nie zastępuje indywidualnej porady prawnej ani podatkowej.
W skrócie
Od 1 stycznia 2025 r. e-faktura w rozumieniu niemieckiego VAT musi mieć ustrukturyzowany format elektroniczny umożliwiający automatyczne przetwarzanie. Zwykły PDF nie jest więc e-fakturą, lecz „inną fakturą”.
XRechnung to niemieckie wdrożenie europejskiej normy EN 16931. Zawiera wyłącznie dane strukturalne i może korzystać ze składni XML UBL albo UN/CEFACT CII. Powstała głównie dla administracji, ale może być stosowana także w B2B.
ZUGFeRD/Factur-X to format hybrydowy: XML jest osadzony w PDF/A-3. Człowiek czyta PDF, a program księgowy przetwarza XML. ZUGFeRD i francuski Factur-X są technicznie identyczne.
W dniu weryfikacji aktualne są XRechnung 3.0 z pakietem 3.0.2 oraz ZUGFeRD 2.5.2/Factur-X 1.09.2. ZUGFeRD 2.5.2 obowiązuje od 1 września 2026 r.
Najważniejsza różnica
XRechnung jest ustrukturyzowanym XML-em. Widok PDF nie należy do formatu; potrzebna jest przeglądarka, np. udostępniona przez niemiecką administrację podatkową w ELSTER.
W ZUGFeRD PDF i XML znajdują się w jednym kontenerze PDF/A-3. Od 2025 r. w razie rozbieżności dla celów podatkowych decydują dane strukturalne. Obie części należy generować z tego samego źródła i porównać przed wysłaniem.
XRechnung nie jest zastrzeżona dla urzędów, a ZUGFeRD nie ogranicza się do B2B. ZUGFeRD można zasadniczo stosować w B2B, B2G i B2C. Przy fakturze dla urzędu odbiorca określa jednak profil i kanał. Administracja federalna może przyjąć profil ZUGFeRD XRECHNUNG jako czysty XML; dowolny hybrydowy PDF nie wystarczy automatycznie.
Które profile ZUGFeRD są e-fakturą?
ZUGFeRD obejmuje pięć profili: MINIMUM, BASIC WL, BASIC, EN 16931 i EXTENDED. XRECHNUNG jest dodatkowym, szóstym profilem referencyjnym. Dla niemieckiego VAT ZUGFeRD od wersji 2.0.1 zasadniczo spełnia wymagania, z wyjątkiem profili MINIMUM i BASIC WL.
EN 16931 jest często odpowiedni dla zwykłych faktur krajowych. BASIC zawiera mniej danych, EXTENDED obsługuje dodatkowe potrzeby, a XRECHNUNG odpowiada niemieckim regułom. Nazwa pliku i logo niczego nie dowodzą: XML musi rzeczywiście spełniać profil, EN 16931 i reguły biznesowe.
Co obowiązuje w 2026 roku?
Firmy mające siedzibę w Niemczech muszą od 1 stycznia 2025 r. umieć odbierać e-faktury. W B2B może wystarczyć skrzynka e-mail. Niemieccy „Kleinunternehmer” także muszą je odbierać, choć ich własne świadczenia są zwolnione z obowiązku wystawiania e-faktury.
Dla wystawiania obowiązują okresy przejściowe. Do 31 grudnia 2026 r. w krajowym B2B nadal można używać papieru albo, za zgodą odbiorcy, zwykłego PDF. Jeżeli obrót wystawcy za poprzedni rok nie przekroczył 800 000 euro, możliwość ta trwa co do zasady do końca 2027 r. Po właściwym okresie przejściowym objęte transakcje krajowe B2B wymagają e-faktury.
Wyjątki obejmują m.in. faktury do 250 euro brutto, bilety, świadczenia Kleinunternehmer, wiele transakcji zwolnionych z VAT i B2C.
Zamówienia publiczne podlegają dodatkowo regułom federacji, krajów związkowych i gmin. Federalne rozporządzenie zasadniczo wymaga e-faktur od 27 listopada 2020 r., z wyjątkiem zamówień bezpośrednich do 1 000 euro. Tych zasad B2G nie należy mylić z przejściem B2B.
Jak wybrać i wysłać właściwy format
- Sklasyfikuj transakcję: B2B, B2G lub B2C, miejsce siedziby stron, wyjątek i okres przejściowy.
- Ustal wymagania odbiorcy: format, profil, Buyer Reference, Leitweg-ID, numer zamówienia i kanał.
- Utwórz aktualny format: bieżąca wersja XRechnung i obsługiwana składnia albo profil ZUGFeRD zgodny z EN 16931.
- Umieść obowiązkowe dane w części strukturalnej: pełne nazwy i adresy, numer podatkowy lub VAT ID dostawcy, data, unikalny numer faktury, opis i data świadczenia, kwoty netto, stawka i kwota VAT albo informacja o zwolnieniu. Mogą być wymagane dalsze dane.
- Wykonaj walidację techniczną: schemat XML, listy kodów, EN 16931 i reguły profilu.
- Sprawdź treść: poprawność techniczna nie gwarantuje właściwego odbiorcy, VAT, sum ani rachunku bankowego.
- Użyj wymaganego kanału: w B2B e-mail, interfejs lub portal; urząd często wymaga portalu albo Peppol. Faktury federalne mogą wymagać ZRE lub OZG-RE.
- Zachowaj ustrukturyzowany oryginał: część strukturalna musi pozostać nienaruszona w pierwotnym formacie. Okres VAT wynosi zasadniczo osiem lat od końca roku wystawienia.
Lista kontrolna
- Transakcja i reguły B2B/B2G określone
- Wybrana aktualna wersja XRechnung lub ZUGFeRD
- Użyty profil ZUGFeRD kwalifikujący się jako e-faktura
- Obowiązkowe dane kompletne w części strukturalnej
- Buyer Reference, Leitweg-ID i zamówienie zgodne z wymaganiami
- VAT, sumy, jednostki, płatność i bank sprawdzone
- XML zwalidowany według schematu, kodów i reguł
- Widok PDF ZUGFeRD porównany z XML
- Właściwy kanał użyty, status udokumentowany
- Oryginał ustrukturyzowany zachowany i czytelny maszynowo
Typowe błędy
Uznanie zwykłego PDF za e-fakturę: nie zawiera danych strukturalnych i od 2025 r. jest „inną fakturą”.
Reguła „XRechnung dla urzędu, ZUGFeRD dla B2B”: oba formaty mają szersze zastosowanie; decyduje odbiorca.
Użycie MINIMUM lub BASIC WL bez kontroli: profile te nie spełniają niemieckich wymogów e-faktury dla VAT.
Rozbieżność PDF i XML: w ZUGFeRD decyduje XML. Poprawny wizualnie PDF nie naprawia błędnych danych XML.
Wymaganie zawsze kwalifikowanego podpisu: to jedna z metod zapewnienia autentyczności i integralności, a nie ogólny obowiązek. Wystarczyć może wiarygodna ścieżka kontroli wewnętrznej.
Archiwizowanie tylko PDF: część strukturalną trzeba zachować w oryginalnej postaci; dodatkowe informacje podatkowe w PDF również.
Częste pytania
Czy XRechnung zawsze jest XML-em?
Tak. Jest przesyłana w dopuszczonej składni XML, np. UBL lub CII. Wygenerowany PDF jest tylko wizualizacją.
Czy każdy ZUGFeRD jest e-fakturą?
Nie. Liczy się wersja, profil i faktyczna zgodność. Niemieckie Ministerstwo Finansów zasadniczo uznaje ZUGFeRD od 2.0.1, ale wyłącza MINIMUM i BASIC WL.
Czy w B2B potrzebny jest Leitweg-ID?
Zasadniczo nie. Służy adresowaniu niemieckich podmiotów publicznych. W B2B pole BT-10 może zawierać inną referencję kupującego, zgodnie z wymaganiami odbiorcy.
Czy e-faktura musi mieć podpis elektroniczny?
Nie zawsze. Trzeba zapewnić pochodzenie, integralność i czytelność, ale podpis kwalifikowany jest tylko jedną z metod.
Czy walidacja techniczna wystarcza?
Nie. Wykrywa błędy formatu, lecz nie potwierdza prawdziwości świadczenia, VAT, odbiorcy czy rachunku.
Jak długo przechowywać e-fakturę?
Zasadniczo osiem lat dla niemieckiego VAT. Część strukturalna musi pozostać nienaruszona, dostępna i przetwarzalna.
Podsumowanie
XRechnung jest czystym XML-em, a ZUGFeRD łączy XML z PDF/A-3. Oba mogą spełniać wymagania, gdy zgadzają się wersja, profil, dane obowiązkowe i instrukcje odbiorcy. Walidacja, kontrola treści i archiwizacja strukturalnego oryginału zapobiegają większości odrzuceń.
Następny krok
Przed pierwszą rzeczywistą e-fakturą potwierdź z odbiorcą format, referencje i kanał. Faktury, oferty i dokumenty możesz organizować centralnie w Motorica.io.
Źródła i data weryfikacji
Zweryfikowano 14 września 2026 r.
- Niemieckie Ministerstwo Finansów: FAQ e-faktury
- Niemiecka ustawa o VAT, § 14
- Niemiecka ustawa o VAT, § 14b
- Federalne rozporządzenie o e-fakturze
- KoSIT: wersje i pakiety XRechnung
- KoSIT: FAQ XRechnung
- FeRD: ZUGFeRD 2.5.2
- Ministerstwo Finansów: zmiana GoBD
Artykuł przedstawia ogólne zasady niemieckie i nie zastępuje indywidualnej porady prawnej ani podatkowej.