

تساعد برامج المكتب الرقمية المنشآت الصغيرة عندما تبسّط مسار عمل حقيقيًا: من استفسار العميل وعرض السعر إلى الفاتورة واستلام الدفعة والأرشفة المنظمة. موثوقية البيانات ووضوح المسؤوليات وإمكانية تصديرها أهم من كثرة الوظائف.
هذا الدليل موجّه إلى المنشآت العاملة في ألمانيا. وهو يميّز بين الالتزامات القانونية والوظائف المفيدة. راجع الحالات الخاصة مع مستشارك الضريبي؛ فالبرنامج لا يحل محل الفحص المهني أو توثيق الإجراءات بصورة مناسبة.
افحص سير العمل لديك أولًا
تتبّع أمر عمل حقيقيًا: من يُدخل بيانات العميل، ومن يعتمد عرض السعر، ويؤكد تنفيذ الخدمة، ويرسل الفاتورة، ويطابق الدفعة، ويحفظ المستندات المحاسبية والإيصالات؟ عند الانتقال بين هذه الخطوات يحدث الإدخال المكرر والأخطاء. يحتاج من يعمل وحده إلى مسار سريع، بينما يحتاج الفريق أيضًا إلى صلاحيات وموافقات واضحة.
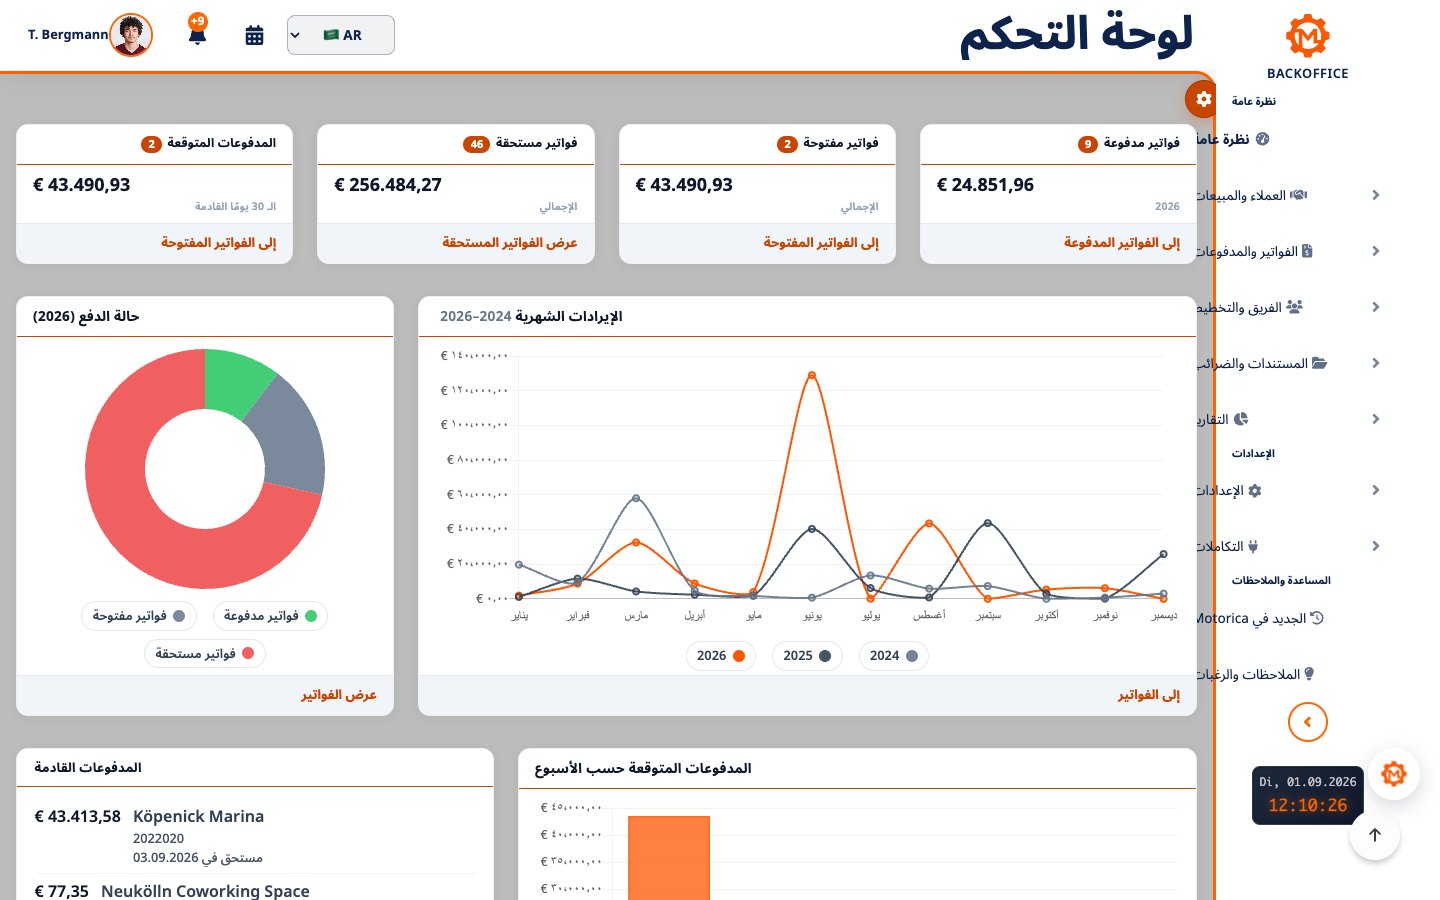
ينبغي أن تميّز لوحة التحكم بين الفواتير المدفوعة وغير المدفوعة والمتأخرة. تحقّق من احتساب الدفعات الجزئية والإلغاءات والفترة المختارة بصورة صحيحة.
عروض الأسعار وأوامر العمل والفواتير
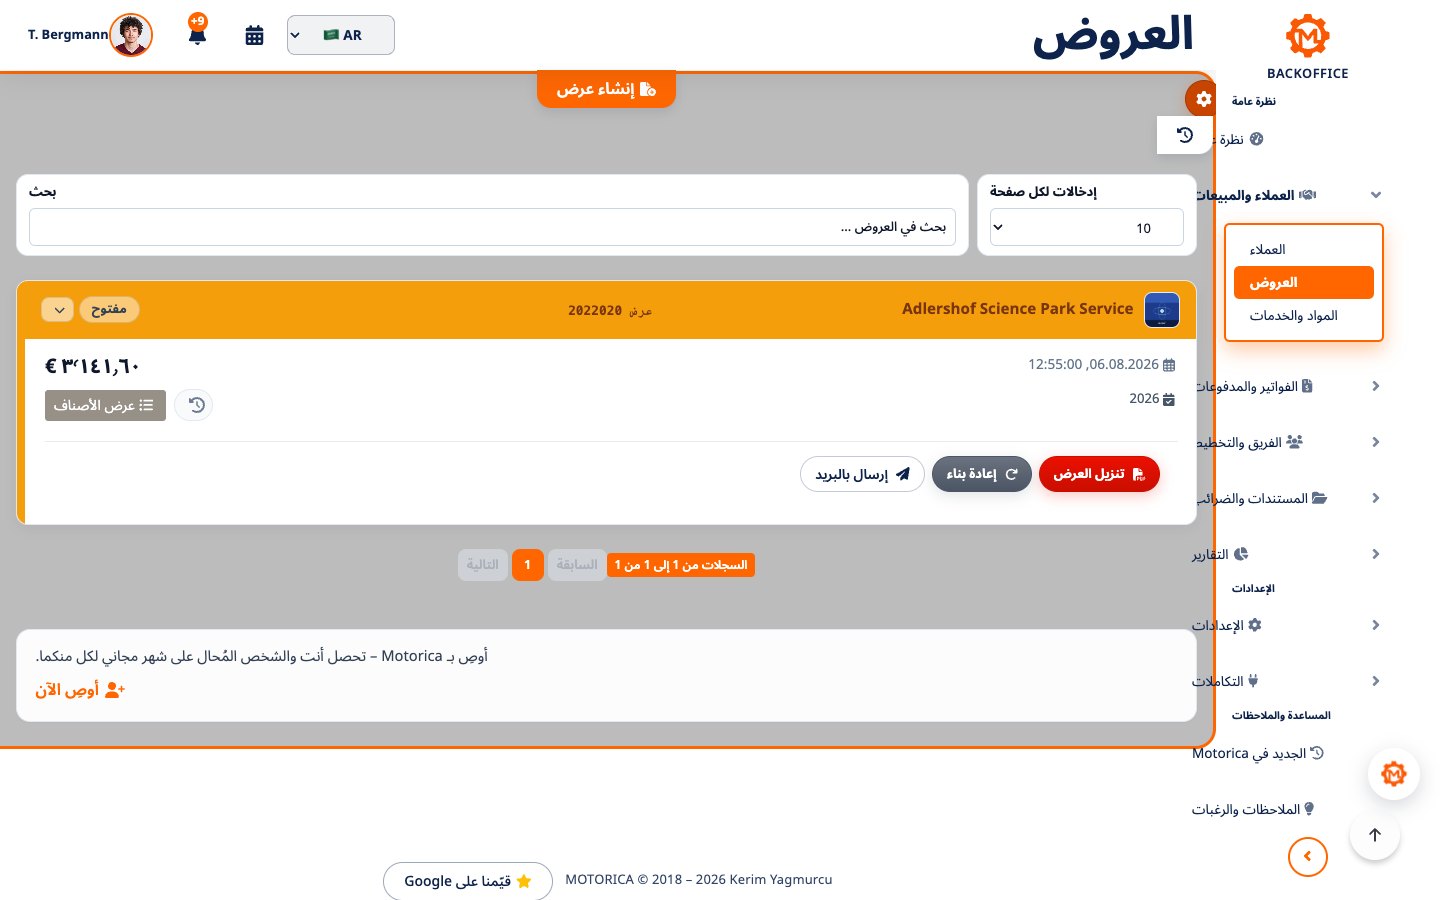
ينقل الحل المفيد بيانات العميل والأصناف وبنود الخدمات والأسعار وشروط الدفع من عرض السعر المقبول إلى الفاتورة. اختبر البيانات الإلزامية بموجب المادة 14 من قانون ضريبة القيمة المضافة الألماني، وتسلسل أرقام الفواتير، ومعدلات الضريبة المختلفة، وحالات منشأتك الفعلية. تحتاج فواتير الدفعات المقدمة والنهائية والخدمات المتكررة ونظام الإعفاء من ضريبة القيمة المضافة للمنشآت الصغيرة (Kleinunternehmerregelung) وآلية الاحتساب العكسي إلى فحص بحسب نشاطك.
ميّز بين تصحيح الفاتورة أو إلغائها وبين Gutschrift بمعناها الضريبي الألماني؛ فالأخيرة فاتورة يصدرها متلقي الخدمة وفق إجراء متفق عليه. اسم زر في البرنامج لا يحدد هذا الفرق. وأمر العمل المؤكد ليس فاتورة أو دفعة بعد.
الفاتورة الإلكترونية: الاستلام والإصدار والمواعيد
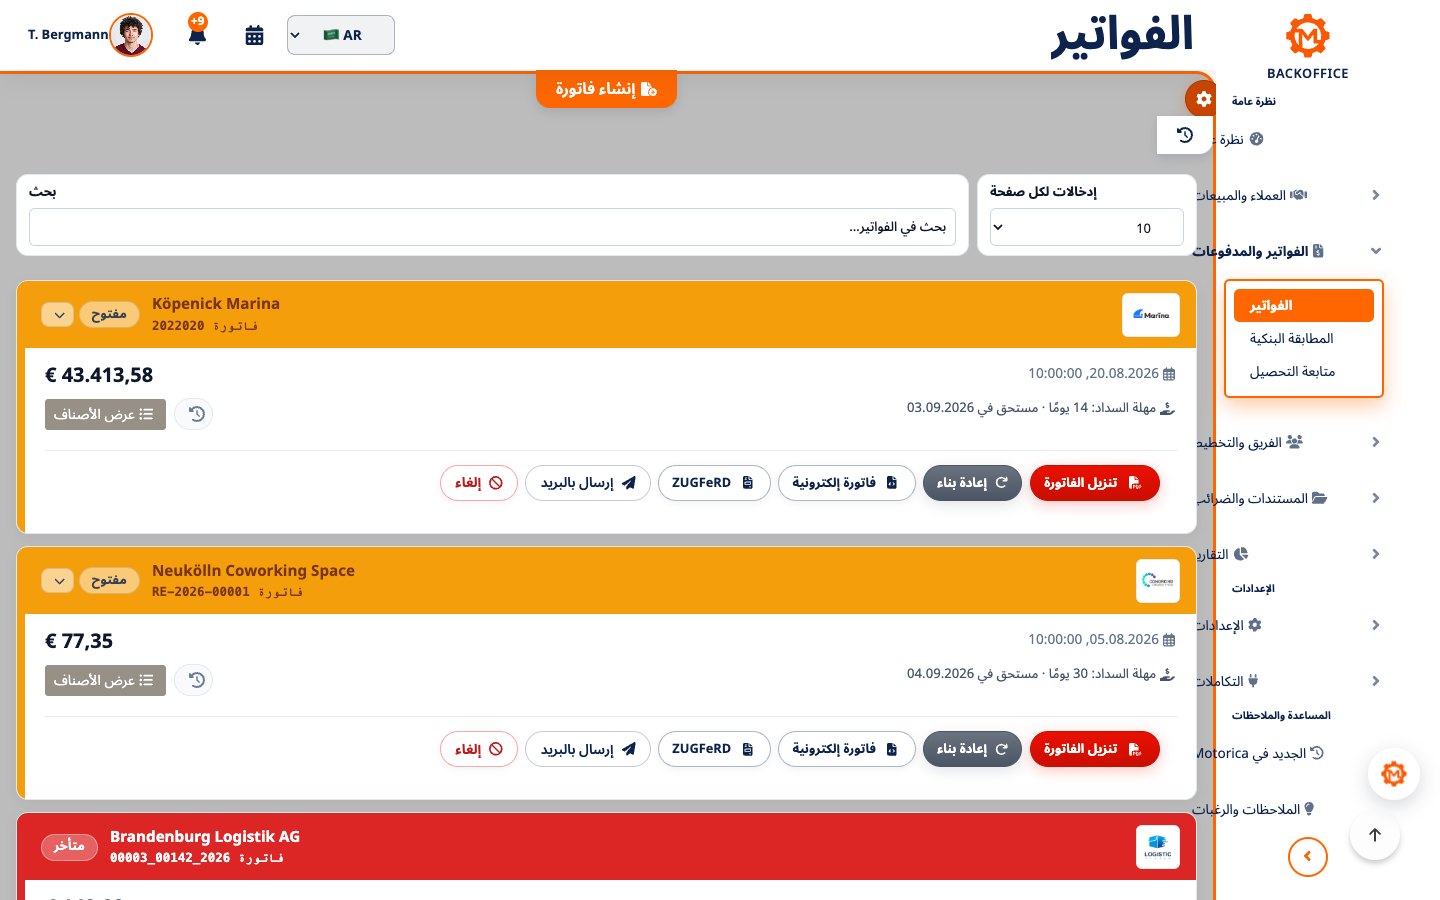
منذ 1 يناير 2025، يجب على الشركات المحلية في ألمانيا عمومًا أن تتمكن من استلام الفواتير الإلكترونية؛ ويكفي في البداية صندوق بريد إلكتروني. ينطبق الاستلام أيضًا على المنشآت الصغيرة المشمولة بنظام Kleinunternehmerregelung، لكنها معفاة من واجب إصدار الفاتورة الإلكترونية. توجد فترات انتقالية للإصدار: حتى نهاية 2026 يجوز لجميع مصدري الفواتير، وفق الشروط القانونية، استخدام أنواع أخرى من الفواتير؛ وإذا لم يتجاوز رقم أعمال السنة السابقة 800.000 €، تمتد الفترة عمومًا حتى نهاية 2027. وابتداءً من 2028 يسري واجب الإصدار عمومًا على معاملات الأعمال المحلية المشمولة بين الشركات. تشرح أسئلة وزارة المالية الألمانية الشائعة الاستثناءات.
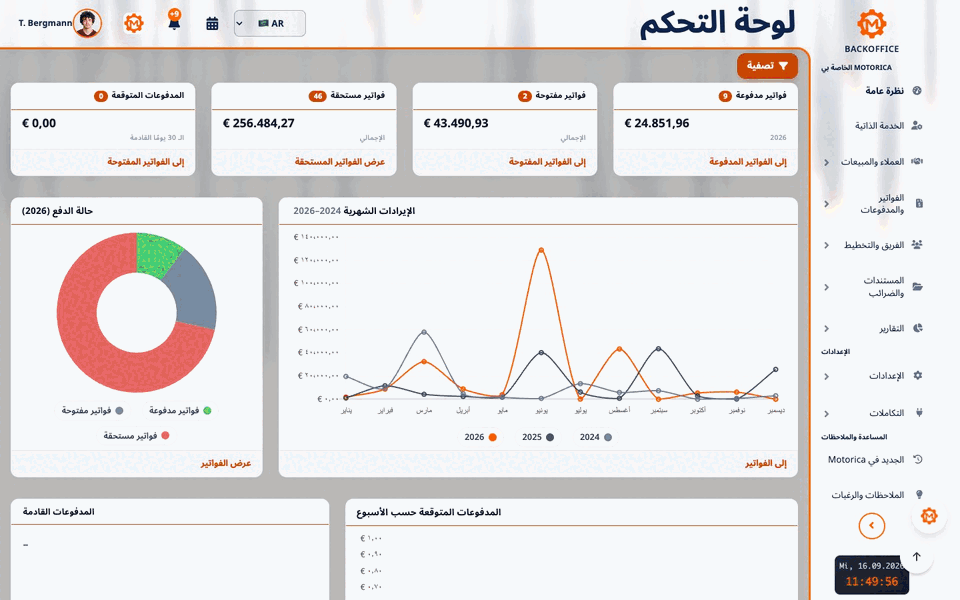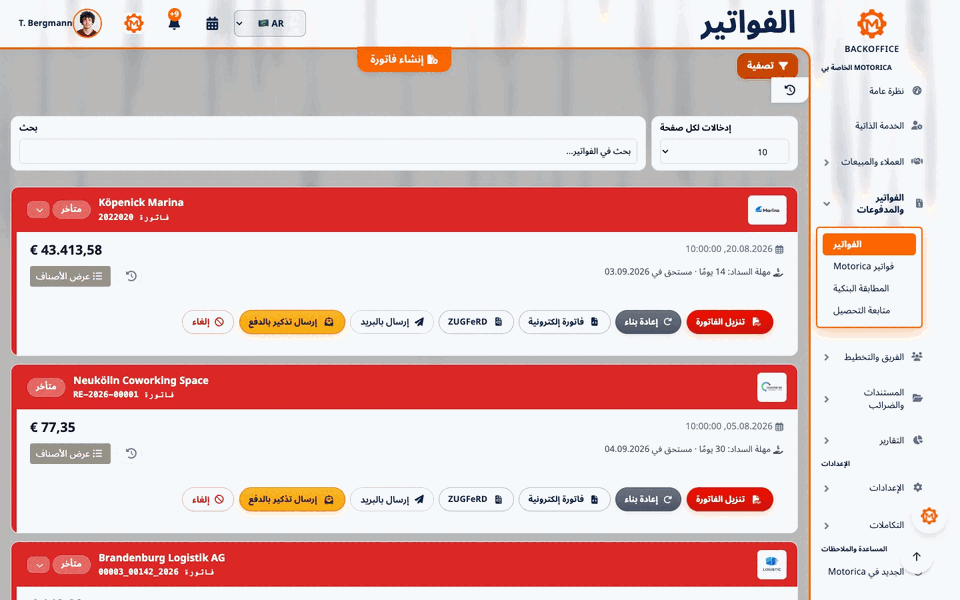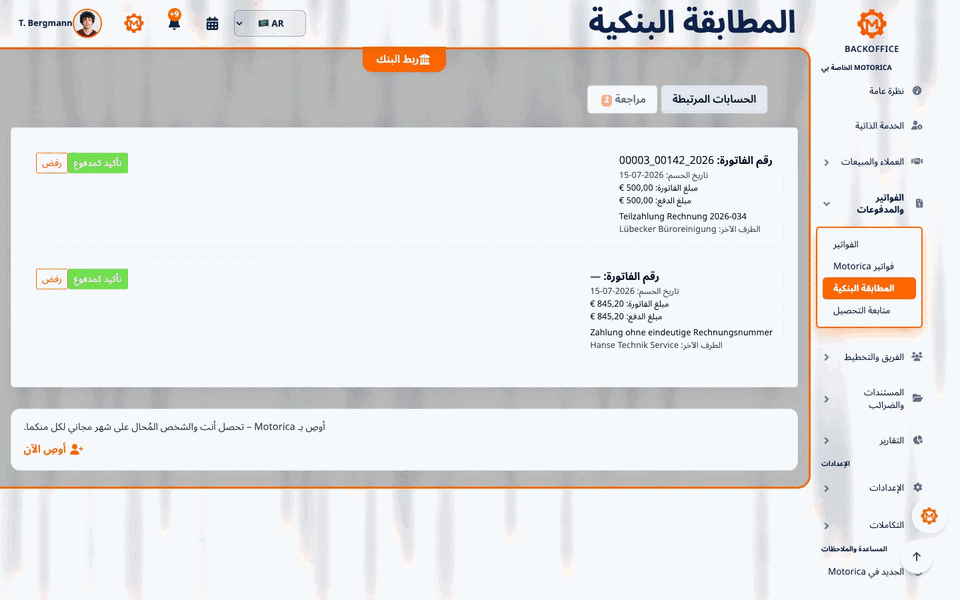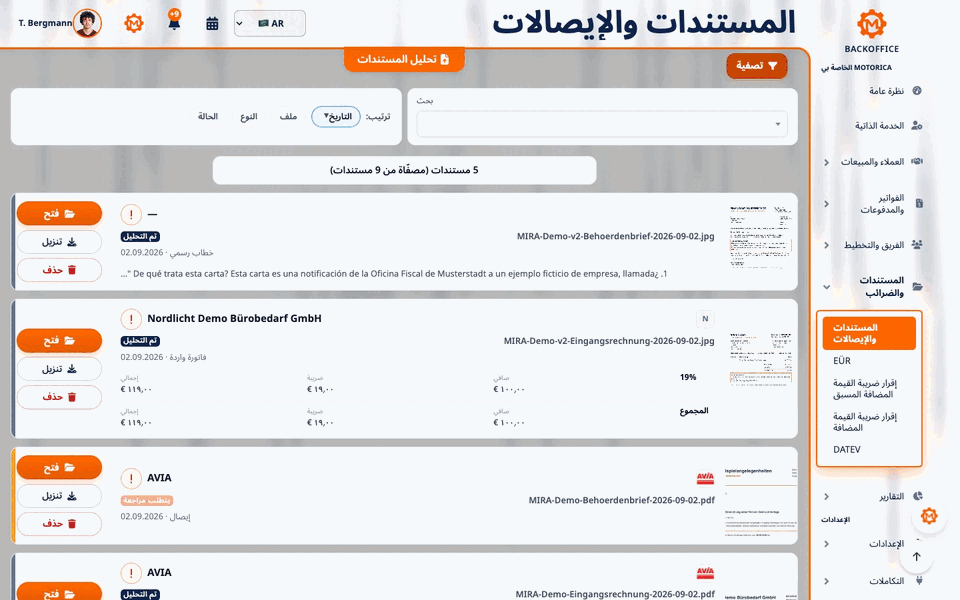
ملف PDF العادي ليس فاتورة إلكترونية وفق التعريف القانوني الجديد. يجب أن تتضمن الفاتورة بيانات منظّمة قابلة للمعالجة إلكترونيًا. اختبر قدرة البرنامج على قراءة صيغ XRechnung أو ZUGFeRD المناسبة وعرضها وإنشائها وحفظها. في فاتورة ZUGFeRD المزدوجة تكون بيانات XML المنظّمة هي المعتمدة إذا اختلفت عن الجزء المرئي في PDF. وقد تتطلب الفواتير الموجّهة للجهات العامة رقم Leitweg-ID وبوابة إلكترونية ومتطلبات أخرى.
تحصيل الدفعات وإنذارات الدفع
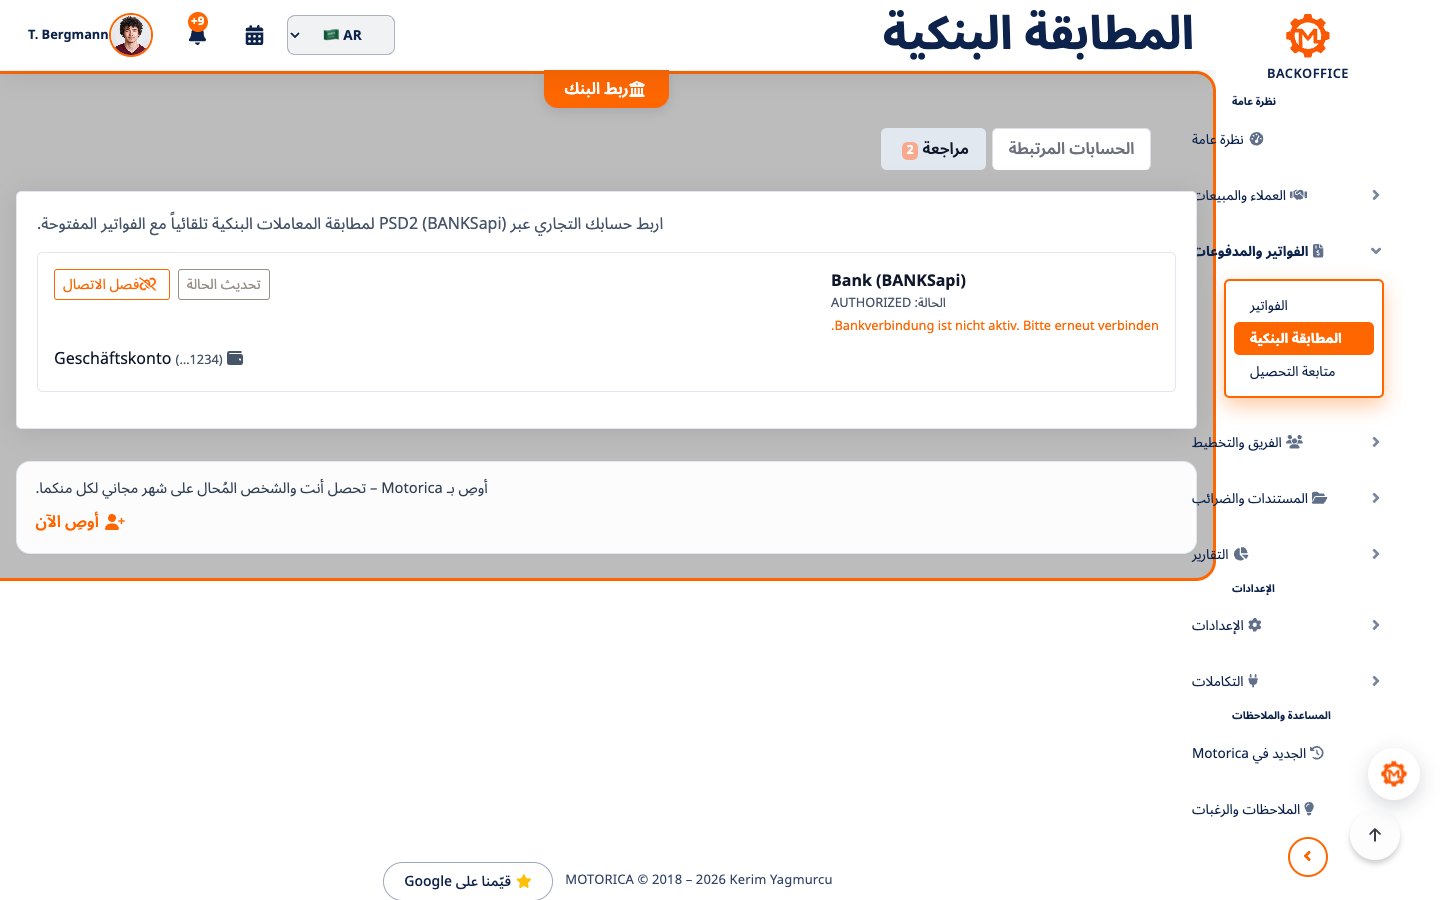
تربط مطابقة المدفوعات حركة بنكية بفاتورة غير مدفوعة. يعرض البرنامج الجيد الاقتراح مع المبلغ وبيان التحويل، ويسمح بمراجعة الدفعة الجزئية والتحويل المجمع والرسوم وبيان الدفع الخاطئ أو الدفعة المكررة. لا ينبغي تغيير الرصيد المفتوح إلا بعد تأكيد المطابقة. قبل إرسال إنذار بالدفع (Mahnung)، راجع تاريخ الاستحقاق والدفعات والاعتراضات المحتملة؛ فالإنذار الآلي ليس تقييمًا قانونيًا.
المستندات ومدد الحفظ
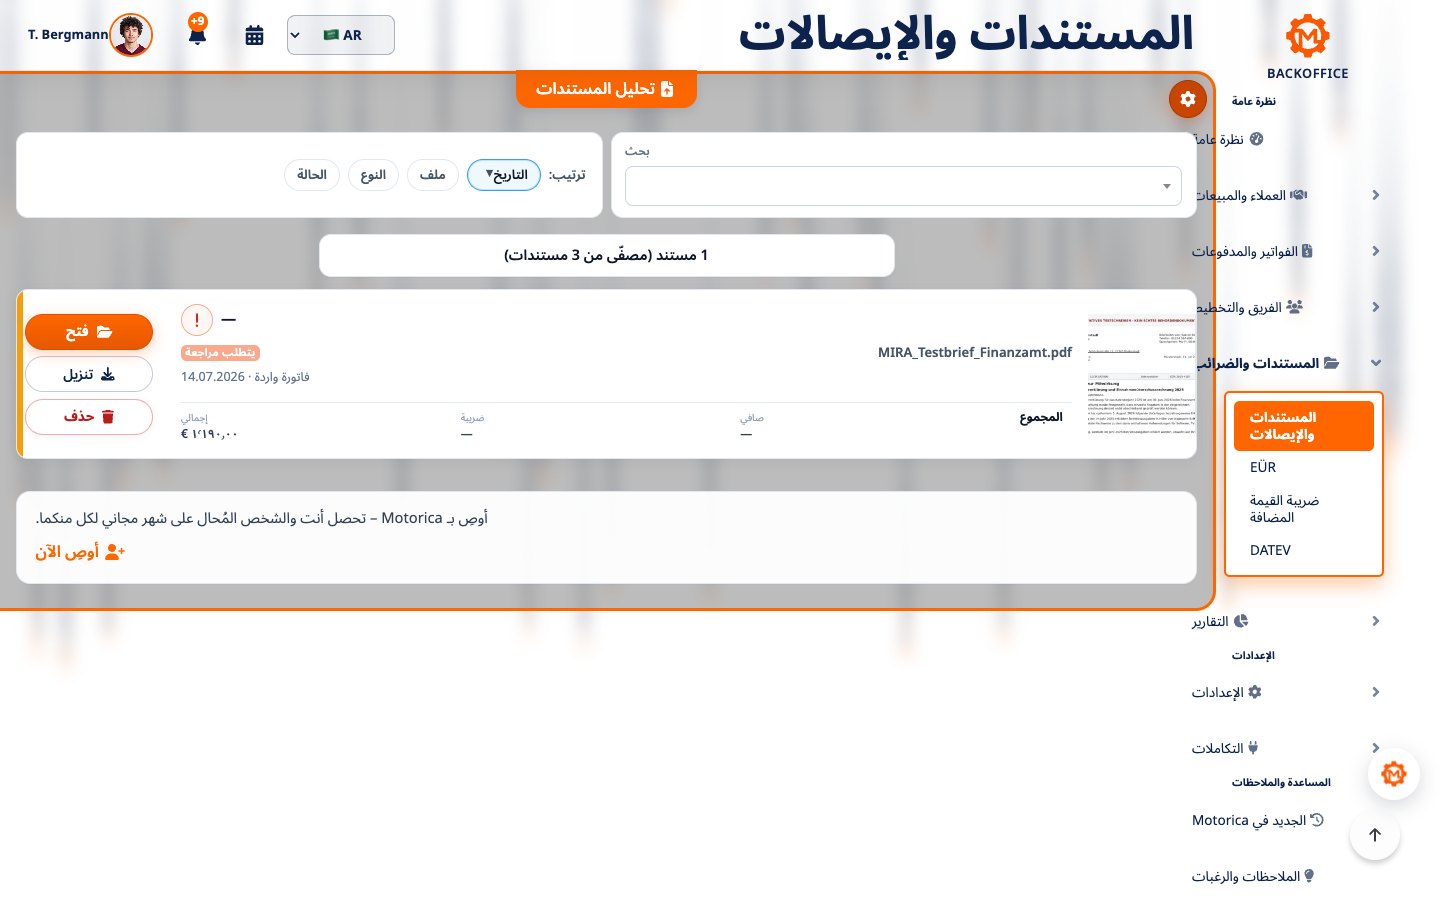
ينبغي ربط الفواتير والعقود والإيصالات وغيرها بالمعاملة المعنية وإمكانية العثور عليها لاحقًا. تنص المادة 14b من قانون ضريبة القيمة المضافة الألماني عمومًا على حفظ الفواتير ثماني سنوات؛ وقد تختلف مدد حفظ المستندات الأخرى. احتفظ بالجزء الأصلي المنظّم من الفاتورة الإلكترونية، فلا تكفي صورة PDF المعروضة أو لقطة الشاشة بدلًا منه.
تتعلق قواعد GoBD أيضًا بإمكانية تتبع السجلات والتعديلات والوصول إلى البيانات والإجراءات الموثقة. اسأل عن سجل التغييرات والتصدير واستعادة النسخ الاحتياطية ووثائق سير العمل. لا يجعل وصف المنتج استخدامه الفعلي مطابقًا للقواعد تلقائيًا.
العملاء والمواعيد والفريق
تقلل البيانات المركزية اختلاف العناوين وتكرار جهات الاتصال. افحص الحقول الإلزامية والسجلات المكررة والأشخاص المعنيين وتاريخ أمر العمل. يفيد التقويم والمهام وتحديد المسؤوليات في المهام الميدانية والخدمات المتكررة. يحتاج الفريق إلى أدوار محددة؛ فلا يلزم أن يرى الجميع البيانات البنكية أو معلومات الموظفين أو كامل الإيرادات. جرّب كيفية إبلاغ الآخرين بتغيّر الموعد أو تكليف بديل.
التقارير والأمان وحماية البيانات
تكفي في البداية مؤشرات قليلة: الفواتير المرسلة والمبالغ المحصلة والمبالغ المفتوحة والدفعات المتأخرة ورقم الأعمال لكل فترة. رقم الأعمال ليس الربح؛ ولوحة التحكم لا تحل محل المحاسبة أو الإقرار الضريبي. قارن المؤشرات بالمستندات واسأل كيف تُحتسب الإلغاءات والدفعات الجزئية.
افحص تسجيل الدخول متعدد العوامل والصلاحيات والسجلات والتشفير والنسخ الاحتياطي واستعادة جرى اختبارها. عند معالجة بيانات شخصية في خدمة سحابية، يلزم عادة عقد معالجة بيانات وفق المادة 28 من اللائحة العامة لحماية البيانات. وضّح الجهات الفرعية ومواقع التخزين ومواعيد الحذف وإمكانية الوصول بعد انتهاء العقد. تبقى المنشأة مسؤولة عن قانونية المعالجة.
التصدير وإمكانية تغيير المزوّد
قبل الشراء، اطلب تصديرًا تجريبيًا كاملًا: بيانات العملاء والفواتير بما فيها الملفات الإلكترونية المنظّمة والمستندات والدفعات وسجل التغييرات إن وجد. استفسر من مستشارك الضريبي عن الصيغة التي يستطيع معالجتها فعلًا. يفيد CSV للبيانات الأساسية، لكنه لا يغني دائمًا عن تصدير محاسبي مناسب. افحص التكاليف والمواعيد وإمكانية قراءة البيانات بعد إنهاء العقد.
اختبار عملي في 30 دقيقة
- أنشئ عميلًا تجريبيًا بعنوان كامل وأعدّ عرض سعر.
- حوّل عرض السعر إلى فاتورة وتحقق من رقمها وبياناتها الإلزامية والحالة الضريبية.
- افتح ملف XRechnung أو ZUGFeRD وقارن بيانات XML بما يظهر على الشاشة.
- طابق دفعة جزئية وافحص الرصيد المتبقي.
- اعثر على المستند واختبر دورًا محدود الصلاحيات وصدّر البيانات.
استخدم بيانات مجهولة الهوية أو مصرحًا باستخدامها. إذا غابت خطوة، اطلب عرض الطريقة الفعلية بدلًا من الاكتفاء بكلمة «نعم» في قائمة الوظائف.
قائمة مختصرة وأسئلة شائعة
- هل يغطي الحل المسار من استفسار العميل وعرض السعر إلى أمر العمل المؤكد والفاتورة والدفعة؟
- هل يناسب استلام الفاتورة الإلكترونية وعرضها وإصدارها وحفظ أصلها حالاتك؟
- هل يمكن مراجعة الدفعات الجزئية والحركات البنكية غير الواضحة؟
- هل يسهل العثور على المستندات وتتبع التغييرات وتصدير البيانات كاملة؟
- هل تناسب الأدوار وعقد معالجة البيانات والنسخ الاحتياطي والتكلفة منشأتك؟
هل يكفي Excel؟ نعم للقوائم البسيطة. عندما يدير عدة أشخاص الفواتير والمبالغ المفتوحة والمستندات معًا، تكون الإجراءات المحددة والأرشفة القابلة للتتبع عادة أنفع.
هل كل برنامج مطابق لقواعد GoBD؟ قد يوفّر المنتج الوظائف المناسبة، لكن سلامة السجلات تعتمد أيضًا على الإعداد والاستخدام والإجراءات الموثقة.
بماذا أبدأ؟ ببيانات العملاء وعروض الأسعار والفواتير واستلام الفواتير الإلكترونية. ثم أضف مطابقة المدفوعات والمستندات والأدوار والتقارير وفق حالات حقيقية.
المصادر
دُققت المعلومات في 16 سبتمبر 2026: وزارة المالية الألمانية: الفاتورة الإلكترونية، § 14 UStG، § 14b UStG، تعديل GoBD لعام 2025، والمادة 28 من اللائحة العامة لحماية البيانات. هذا عرض عام لألمانيا وليس استشارة ضريبية أو قانونية فردية.