
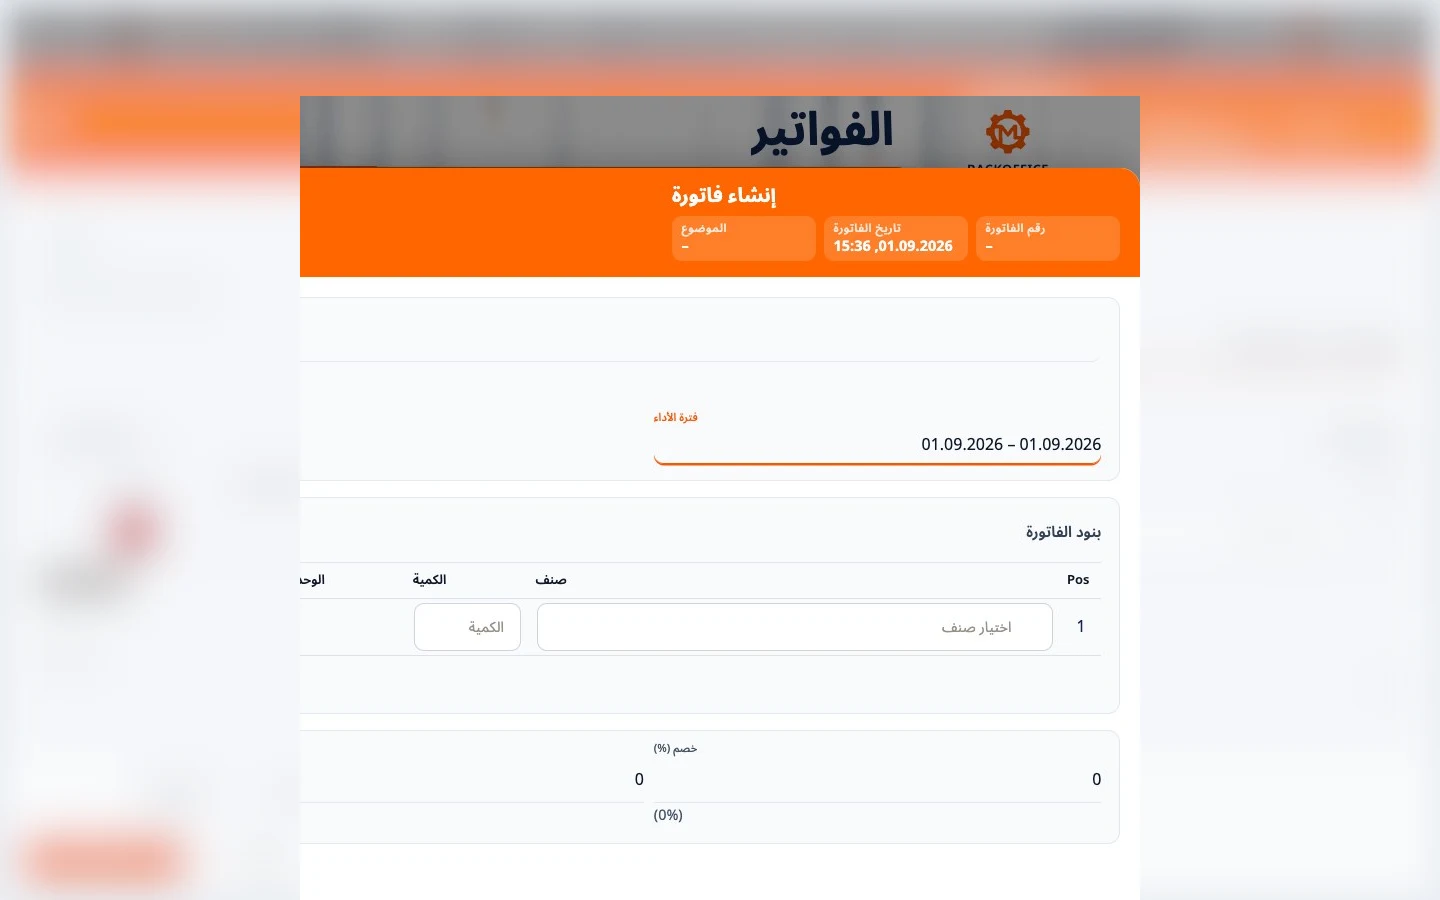
تحتاج الفاتورة المتعلقة بمعاملة في ألمانيا إلى البيانات المناسبة لنوع المعاملة. وتخضع الفاتورة العادية التي تتجاوز 250 يورو، من حيث المبدأ، للمادة 14 الفقرة 4 من قانون ضريبة القيمة المضافة الألماني (UStG). وتسري قواعد مبسطة على المبالغ الصغيرة وعلى نظام الإعفاء من ضريبة القيمة المضافة للمنشآت الصغيرة (Kleinunternehmerregelung). يشرح هذا الدليل القانون الألماني، وقد تختلف القواعد في المعاملات العابرة للحدود.
البيانات الإلزامية في الفاتورة العادية
- الاسم والعنوان الكاملان للمورّد وللعميل.
- الرقم الضريبي الألماني أو رقم تعريف ضريبة القيمة المضافة للمورّد؛ رقم التعريف الضريبي الشخصي ليس بديلاً عنهما.
- تاريخ إصدار الفاتورة ورقم فاتورة فريد يُمنح ضمن تسلسل متتابع. يمكن استخدام أكثر من سلسلة أرقام، لكن يجب أن يحدد الرقم فاتورة واحدة بوضوح.
- كمية السلع ووصفها التجاري أو نوع الخدمة ونطاقها؛ عبارة «خدمة» وحدها غير كافية.
- تاريخ التسليم أو فترة تقديم الخدمة. قد يكفي ذكر الشهر التقويمي وفق المادة 31(4) من UStDV؛ وفي فاتورة الدفعة المقدمة قد يلزم تاريخ قبض المبلغ إذا كان معروفاً.
- المبلغ قبل الضريبة مفصولاً حسب معدلات الضريبة والإعفاءات، مع الخصومات المتفق عليها مسبقاً إذا لم تكن محسوبة في المبلغ.
- معدل الضريبة ومبلغها أو إشارة إلى الإعفاء الضريبي المعني.
تُضاف بيانات أخرى في حالات محددة: تنبيه العميل الخاص إلى واجب حفظ المستند سنتين في بعض الخدمات المرتبطة بعقار؛ ولفظ «Gutschrift» إذا أصدر العميل الفاتورة باتفاق مسبق؛ وإشعارات أو أرقام ضريبية إضافية في بعض معاملات الاتحاد الأوروبي وحالات انتقال الالتزام الضريبي وفق المادة 14a من UStG.
البريد الإلكتروني والهاتف وIBAN وموعد الدفع وموقع تنفيذ الخدمة ليست بيانات إلزامية عامة. قد تكون مفيدة أو مطلوبة في حالة خاصة. ولا يفرض القانون الألماني كتابة الفاتورة تلقائياً بلغة العميل؛ يجب ألا تغيّر الترجمة معنى البيانات القانونية.
مثال بسيط لضريبة بنسبة 19٪
إذا احتسبت منشأة 100.00 يورو دون ضريبة مقابل خدمة محددة يخضع هذا النوع منها فعلاً لضريبة 19٪، فتُظهر الفاتورة 19.00 يورو ضريبة و119.00 يورو إجمالاً. وتظل الأسماء والعناوين ورقم ضريبة المورّد ورقم الفاتورة وتاريخ الخدمة مطلوبة حسب الحالة. نسبة المثال لا تنطبق على جميع الخدمات.
فاتورة صغيرة حتى 250 يورو
إذا لم يتجاوز الإجمالي شاملاً الضريبة 250 يورو، تكفي عادةً وفق المادة 33 من UStDV بيانات اسم المورّد وعنوانه وتاريخ الإصدار ووصف السلع وكميتها أو نوع الخدمة ونطاقها، والإجمالي مع معدل الضريبة أو سبب الإعفاء. لا يلزم عادةً اسم العميل أو الرقم الضريبي أو رقم الفاتورة. لا ينطبق هذا التبسيط، من بين أمور أخرى، على التوريدات داخل الاتحاد الأوروبي وبعض المبيعات عن بُعد وحالات انتقال الالتزام الضريبي. ويمكن أن يكون إيصال الصندوق فاتورة إذا استوفى هذه البيانات.
فاتورة المنشأة الصغيرة المعفاة
تحدد المادة 34a من UStDV الحد الأدنى للمعاملات المعفاة بموجب المادة 19 من UStG: اسما الطرفين وعنواناهما؛ الرقم الضريبي للمورّد أو رقم تعريف ضريبة القيمة المضافة أو رقم تعريف المنشأة الصغيرة؛ تاريخ الإصدار؛ وصف دقيق؛ المبلغ الإجمالي؛ وإشارة إلى الإعفاء بموجب المادة 19. لا تُعرض ضريبة القيمة المضافة منفصلة لهذه المعاملة. لا تتطلب المادة 34a عادةً رقم فاتورة أو تاريخ الخدمة، وتظل قواعد المبلغ الصغير ممكنة. وإذا أصدر العميل الفاتورة يُضاف لفظ «Gutschrift».
الفاتورة الإلكترونية والفترات الانتقالية
ملف PDF العادي ليس فاتورة إلكترونية منظمة لأغراض الضريبة منذ 2025. تشمل الصيغ المناسبة XRechnung وبعض ملفات ZUGFeRD المؤهلة. يجب أن تستطيع المنشآت الألمانية استقبال الفواتير الإلكترونية منذ 1 يناير 2025؛ ويكفي صندوق بريد إلكتروني في البداية.
يجوز في معاملات B2B المحلية التي تخضع أصلاً لواجب إصدار فاتورة إلكترونية استعمال فاتورة أخرى حتى 31 ديسمبر 2026. وإذا لم يتجاوز رقم أعمال المُصدر في السنة السابقة 800,000 يورو تمتد المهلة إلى 31 ديسمبر 2027. يتطلب إرسال PDF عادي في هاتين الفترتين موافقة المستلم؛ ويجوز الورق. لا تتحدد واجبات الإصدار ببساطة بقيمة الفاتورة الحالية أو بحد واحد لرقم الأعمال. توجد استثناءات لفواتير حتى 250 يورو، ولمعاملات المنشآت الصغيرة، ولبعض المعاملات المعفاة. وقد تفرض الجهات العامة قواعد B2G أخرى. يجب أن توجد جميع البيانات الضريبية الإلزامية في الجزء المنظم من الفاتورة الإلكترونية.
الإصدار والتصحيح والحفظ
حدد الطرفين ونوع المعاملة والضريبة، ثم صف الخدمة بوضوح وراجع التاريخ والمبالغ والعناوين والرقم. اختر الصيغة وطريقة الإرسال المناسبتين. يجب إصدار الفاتورة خلال ستة أشهر في بعض معاملات B2B والخدمات العقارية.
احفظ نسخ فواتيرك الصادرة والفواتير الواردة ثماني سنوات في الأصل وفق المادة 14b من UStG. تبدأ المدة بنهاية سنة إصدار الفاتورة وقد تطول إذا لم تُغلق إجراءات ضريبية. احتفظ بالنسخة المنظمة الأصلية للفواتير الإلكترونية. صحح الخطأ بمستند يشير بوضوح إلى الفاتورة الأصلية وفق المادة 31(5) من UStDV؛ ولا تستبدل النسخة المرسلة بصمت. ليس كل خطأ كتابي سبباً لإلغاء كامل.
قائمة التحقق قبل الإرسال
- هل صُنفت المعاملة: عادية أم صغيرة القيمة أم معفاة للمنشآت الصغيرة أم حالة خاصة؟
- هل الأسماء والعناوين والرقم الضريبي والتاريخ ورقم الفاتورة عند لزومه صحيحة؟
- هل وصف السلع أو الخدمات وتاريخ تقديمها واضحان؟
- هل يتطابق المبلغ قبل الضريبة والضريبة والإجمالي؟
- هل توجد إشارات الإعفاء أو انتقال الالتزام الضريبي أو «Gutschrift» عند الحاجة؟
- هل الصيغة والإرسال والأرشفة مناسبة؟
أسئلة شائعة
هل رقم IBAN إلزامي؟
لا. يساعد في الدفع لكنه ليس من البيانات العامة الإلزامية في المادة 14(4) من UStG.
هل يجب أن تكون أرقام الفواتير بلا فجوات؟
يجب أن يكون الرقم فريداً ويُمنح ضمن سلسلة متتابعة لتحديد الفاتورة. المهم نظام يمكن تتبعه؛ لا يشترط ذلك أن تكون كل الأرقام الظاهرة بلا فجوة.
هل يمكن كتابة الفاتورة بالإنجليزية؟
لا يشترط قانون الضريبة الألماني اللغة الألمانية عموماً. يجب أن تبقى البيانات المطلوبة واضحة وقابلة للتحقق، مع مراعاة متطلبات المستلم.
المصادر والنطاق
تمت المراجعة في 16 سبتمبر 2026 وفق المادة 14 UStG، 14a، 14b، ومواد UStDV 31 و33 و34a، وأسئلة وزارة المالية الألمانية عن الفاتورة الإلكترونية. هذا شرح عام للقانون الألماني ولا يحل محل المشورة الضريبية أو القانونية الفردية. استشر مختصاً في الحالات الخاصة والعابرة للحدود.