
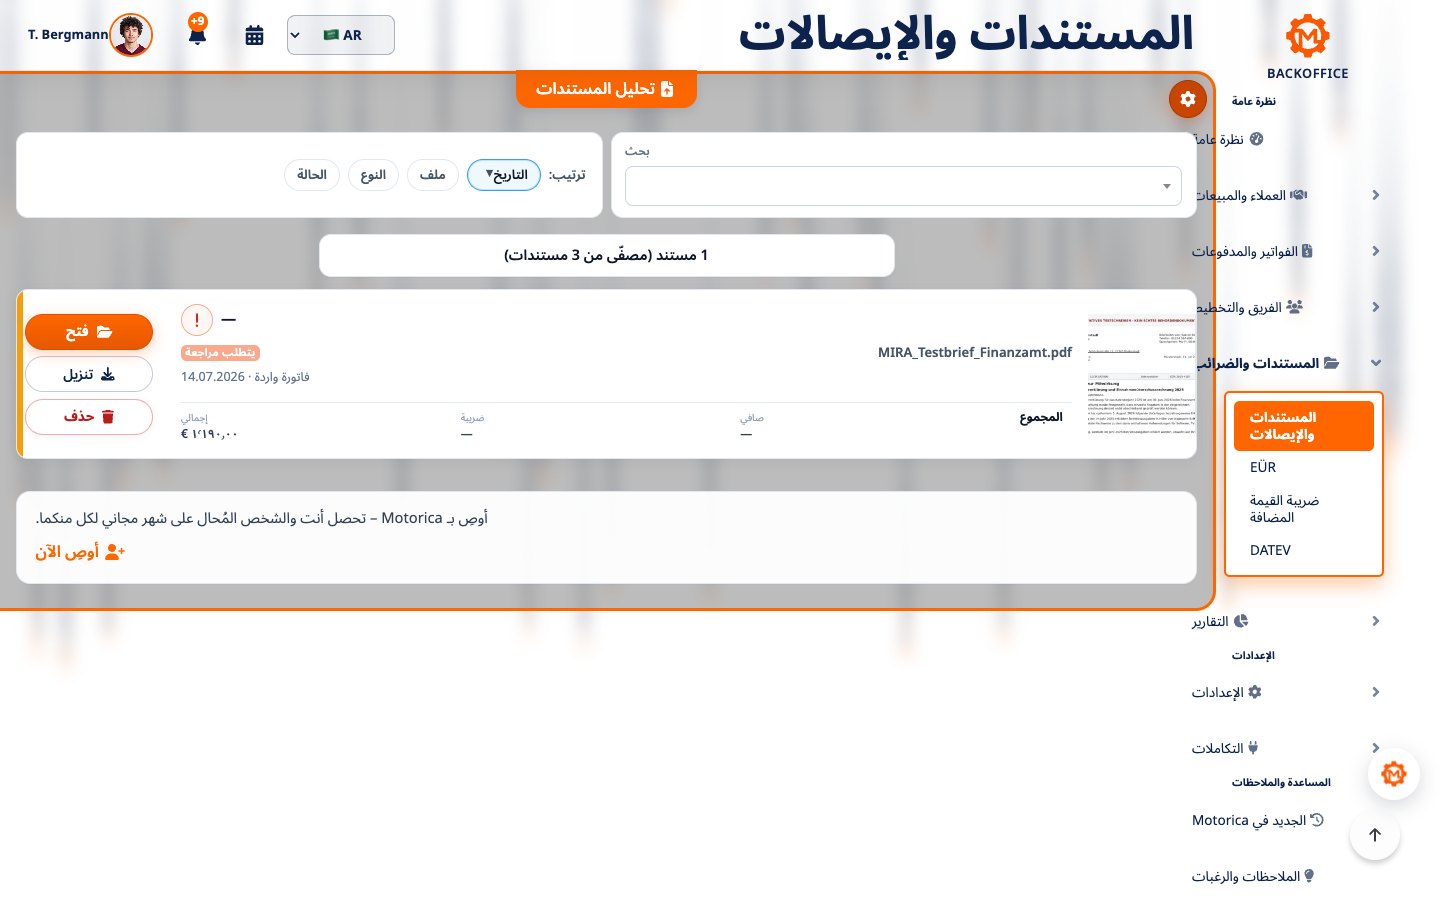
يُستعمل في الحياة اليومية كل من إيصال الصندوق وإيصال الدفع والفاتورة أحيانًا بالمعنى نفسه. لكن هذه المستندات تؤدي وظائف مختلفة في القانون الألماني. العبرة ليست بعنوان المستند، بل بمحتواه: فقد يكون إيصال الصندوق فاتورة أيضًا، بينما لا تثبت الفاتورة وحدها أنها دُفعت.
يشرح هذا الدليل القواعد المعمول بها في ألمانيا حتى 14 سبتمبر 2026.
الفرق في جملة واحدة
- الفاتورة (Rechnung): تحاسب على توريد سلعة أو تقديم خدمة وتحدد المبلغ المستحق. ويمكن إصدارها قبل الدفع أو بعده.
- إيصال الدفع (Quittung): يؤكد استلام الأداء، وغالبًا ما يكون مبلغًا ماليًا. ويحق لمن دفع، من حيث المبدأ، طلب إقرار كتابي بالاستلام وفق المادة § 368 من القانون المدني الألماني (BGB).
- إيصال أو مستند الصندوق (Kassenbon/Kassenbeleg): يوثق معاملة سُجلت في نظام صندوق إلكتروني. وقد يكون، بحسب محتواه، فاتورة بمبلغ صغير أو فاتورة كاملة أيضًا.
لماذا لا تكفي تسمية المستند؟
وفق المادة § 14 من قانون ضريبة القيمة المضافة الألماني (UStG)، تُعد فاتورة كل وثيقة تتم بها المحاسبة عن توريد أو خدمة، بصرف النظر عن الاسم المستخدم لها في المعاملات التجارية. لذلك قد يكون مستند بعنوان «إيصال» أو «مستند» أو «إيصال صندوق» فاتورة لأغراض الضريبة إذا احتوى على البيانات المطلوبة.
وفي الاتجاه المعاكس، لا تجعل كلمة «فاتورة» مستندًا ناقصًا صحيحًا. فخصم ضريبة المدخلات يفترض عادة أن تكون لدى المنشأة فاتورة صادرة وفق المادتين §§ 14 و14a UStG. وقد يثبت كشف الحساب البنكي أو دليل الدفع انتقال المال، لكنه لا يحل عادة محل الفاتورة المطلوبة.
متى يكفي إيصال الصندوق كفاتورة؟
إذا لم يتجاوز الإجمالي 250 يورو شاملًا الضريبة، تُطبق القواعد المبسطة لفواتير المبالغ الصغيرة وفق § 33 UStDV. ويجب أن يتضمن المستند على الأقل:
- الاسم الكامل والعنوان الكامل للمنشأة المقدمة للسلعة أو الخدمة،
- تاريخ الإصدار،
- كمية السلع ونوعها أو نطاق الخدمة ونوعها،
- المبلغ الإجمالي ومعدل الضريبة المطبق أو إشارة إلى الإعفاء الضريبي.
لا يلزم في فاتورة المبلغ الصغير العادية ذكر اسم العميل وعنوانه أو الرقم الضريبي أو رقم الفاتورة أو مبلغ الضريبة بصورة منفصلة. لكن هذا التبسيط لا يسري، من بين حالات أخرى، على التوريدات داخل الاتحاد الأوروبي وبعض المبيعات العابرة للحدود وحالات انتقال الالتزام الضريبي إلى متلقي الخدمة.
تستوفي إيصالات صندوق كثيرة هذه الشروط. وإذا غاب بيان إلزامي أو تجاوز الإجمالي 250 يورو، فعلى المنشأة طلب فاتورة صحيحة. لذلك ليس إيصال الصندوق أقل قيمة تلقائيًا؛ بل تتوقف النتيجة على المبلغ ونوع المعاملة والمحتوى.
ما البيانات المطلوبة في الفاتورة العادية؟
تتطلب المادة § 14 فقرة 4 UStG من حيث المبدأ:
- الاسم الكامل والعنوان الكامل لكل من المورد والعميل،
- الرقم الضريبي الألماني أو رقم تعريف ضريبة القيمة المضافة للمورد،
- تاريخ الإصدار،
- رقم فاتورة متسلسل وفريد،
- كمية السلع وتسميتها التجارية المعتادة أو نطاق الخدمة ونوعها،
- تاريخ التوريد أو تقديم الخدمة،
- المقابل الصافي مفصلًا بحسب معدلات الضريبة والإعفاءات، مع التخفيضات المتفق عليها مسبقًا،
- معدل الضريبة ومبلغها أو إشارة إلى الإعفاء،
- عند اللزوم عبارات قانونية خاصة مثل «Gutschrift» أو «Steuerschuldnerschaft des Leistungsempfängers».
ليس مكان تقديم الخدمة ولا رقم ضريبة القيمة المضافة للعميل من البيانات العامة الإلزامية في كل فاتورة. لكن المعاملات الخاصة أو العابرة للحدود قد تحتاج إلى بيانات إضافية وفق § 14a UStG.
أما معاملات المنشأة الصغيرة المعفاة وفق § 19 UStG فتخضع للبيانات المبسطة في § 34a UStDV. ويجب الإشارة إلى إعفاء المنشآت الصغيرة، ولا يجوز إظهار ضريبة القيمة المضافة بصورة منفصلة.
ماذا يثبت إيصال الدفع؟
الـQuittung هو إقرار كتابي بالاستلام وفق § 368 BGB. وهو يؤكد عادة أن الدائن استلم مبلغًا محددًا. ومن المفيد أن يتضمن:
- اسم الدافع والمستلم،
- المبلغ والعملة،
- غرض الدفع أو الفاتورة المرتبطة به،
- التاريخ والمكان،
- توقيع المستلم.
فهو يجيب أساسًا عن سؤال «هل تم استلام الدفع؟» بينما تجيب الفاتورة عن سؤال «ما الذي جرى احتسابه وبأي مبلغ؟» وإذا تضمن إيصال الدفع جميع البيانات الضريبية الإلزامية للفاتورة، فيمكنه أداء الوظيفتين. وإلا فهو دليل دفع فقط.
ما الخصوصية في مستند الصندوق؟
من يسجل المعاملات الخاضعة للتسجيل بواسطة نظام إلكتروني يجب عليه، من حيث المبدأ، إصدار مستند وإتاحته فورًا وفق § 146a فقرة 2 AO. ويمكن تقديمه ورقيًا أو إلكترونيًا بموافقة المستلم.
تتطلب المادة § 6 KassenSichV، من بين أمور أخرى، بيانات عن المنشأة وتوقيت المعاملة والسلعة أو الخدمة ورقم المعاملة والمبلغ ومعدل الضريبة، إضافة إلى بيانات الصندوق ووحدة الأمان التقنية المعتمدة. ولا تحل هذه البيانات التقنية محل متطلبات فاتورة ضريبة القيمة المضافة؛ فقد تنطبق مجموعتا القواعد معًا.
لا يُلزم العميل في عملية بيع عادية بأخذ الإيصال المعروض عليه. لكن المنشأة مطالبة بإصداره وإتاحته ما لم تمنحها سلطة الضرائب إعفاءً.
الفاتورة الإلكترونية: ما الساري في 2026؟
منذ 2025 لا تُعد E-Rechnung إلا الفاتورة بصيغة إلكترونية مهيكلة تسمح بالمعالجة الإلكترونية. أما ملف PDF البسيط فهو «فاتورة أخرى» وليس فاتورة إلكترونية. ومن الصيغ الشائعة المطابقة XRechnung وZUGFeRD ابتداءً من الإصدار 2.0.1، باستثناء الملفين MINIMUM وBASIC-WL.
بالنسبة إلى معاملات الشركات المحلية B2B في ألمانيا:
- منذ 1 يناير 2025 يجب أن تكون المنشآت الألمانية قادرة على استلام الفواتير الإلكترونية، وقد يكفي لذلك بريد إلكتروني؛
- حتى 31 ديسمبر 2026 يمكن لجميع مُصدري الفواتير الاستمرار في استخدام الورق أو ملف PDF بسيط بموافقة المستلم؛
- خلال 2027 يستمر الانتقال للمُصدرين الذين لم يتجاوز رقم أعمالهم في السنة السابقة 800,000 يورو، وكذلك لبعض إجراءات EDI؛
- ابتداءً من 2028 تصبح الفاتورة الإلكترونية إلزامية من حيث المبدأ في نطاق معاملات B2B المحلية المعني.
تشمل الاستثناءات فواتير المبالغ حتى 250 يورو وتذاكر النقل وخدمات المنشآت الصغيرة. ومع ذلك يجب أن تكون المنشآت الصغيرة قادرة على استلام الفواتير الإلكترونية. كما تسري قواعد B2G مستقلة على الفواتير الموجهة إلى الجهات العامة.
ما مدة حفظ المستندات؟
يجب على المنشآت، من حيث المبدأ، حفظ نسخ الفواتير الصادرة وجميع الفواتير الواردة مدة ثماني سنوات وفق § 14b UStG. كما تُحفظ مستندات المحاسبة، ومنها إيصالات الصندوق وإيصالات الدفع الخاصة بالعمل، عادة ثماني سنوات وفق § 147 AO. وتبدأ المدة غالبًا في نهاية السنة الميلادية التي صدرت فيها الفاتورة أو نشأ فيها المستند. وقد تمتد إذا ظلت الأوراق مهمة لإجراء ضريبي لم ينتهِ.
يجب أن تبقى المستندات كاملة ومقروءة ومتاحة وقابلة للتتبع طوال المدة. وفي E-Rechnung يجب حفظ الجزء الأصلي المهيكل على الأقل من دون تغيير؛ ولا تكفي صورة PDF وحدها. وقد تتلاشى الطباعة الحرارية، لذلك ينبغي إنشاء صورة رقمية مقروءة سريعًا وحفظها بصورة منظمة. ويتوقف جواز إتلاف الورق بعد ذلك على الإجراء الموثق المتوافق مع GoBD وعلى أي متطلبات غير ضريبية.
دليل عملي لاتخاذ القرار
- إثبات الدفع: احتفظ بإيصال الدفع أو أي دليل آخر على السداد.
- إثبات الخدمة والضريبة: إذا كنت تحتاج إلى محاسبة صحيحة أو خصم ضريبة المدخلات، فتحقق من بيانات الفاتورة.
- فحص المبلغ: حتى 250 يورو شاملًا الضريبة يمكن لإيصال صندوق كامل أن يكون فاتورة مبلغ صغير.
- فحص الحالات الخاصة: قد تفرض المعاملات العابرة للحدود وreverse charge والمنشآت الصغيرة ومصروفات الضيافة والجهات العامة قواعد إضافية.
- فحص E-Rechnung: حدد ما إذا كانت المعاملة تدخل في نطاق B2B الألماني وما إذا كانت قاعدة الانتقال لعام 2026 مستخدمة.
- الأرشفة المنظمة: اربط الفاتورة بدليل الدفع والمستندات الإضافية من دون تغيير البيانات الأصلية.
أخطاء شائعة
«الفاتورة تثبت أنها دُفعت.» لا. فهي توثق أولًا عملية الاحتساب. ويمكن إثبات الدفع بإيصال أو كشف حساب أو حالة العملية في نظام الدفع.
«لا يصلح إيصال الصندوق أبدًا لخصم الضريبة.» هذا تعميم. فقد يكفي حتى 250 يورو إذا استوفى § 33 UStDV ولم تكن الحالة مستثناة.
«إيصال الدفع يحل دائمًا محل الفاتورة.» لا. فهو يثبت الدفع، لكنه قد لا يحتوي على بيانات الفاتورة.
«ملف PDF فاتورة إلكترونية.» لم يعد كذلك منذ 2025. فالـPDF البسيط غير مهيكل ويُعد فاتورة أخرى.
«تُحفظ الفواتير الواردة خمس سنوات والصادرة عشر سنوات.» غير صحيح. المدة العامة لأغراض ضريبة القيمة المضافة ثماني سنوات لكليهما.
أسئلة شائعة
هل يمكنني طلب إيصال بعد الدفع نقدًا؟
نعم. يتيح § 368 BGB للمدين، من حيث المبدأ، طلب تأكيد كتابي عند استلام الأداء. وفي حالات الصندوق الكثيرة يؤدي إيصال الصندوق هذه الوظيفة عمليًا.
هل يمكن أن يكون إيصال الصندوق فاتورة أيضًا؟
نعم. حتى 250 يورو شاملًا الضريبة يكفي غالبًا إذا احتوى على جميع البيانات المبسطة. وفوق 250 يورو يلزم إدراج بيانات الفاتورة العادية، ما لم تنطبق قاعدة خاصة.
هل يكفي كشف الحساب البنكي لخصم ضريبة المدخلات؟
هو يثبت الدفع، لكنه ليس فاتورة عادة. ويتطلب الخصم، من حيث المبدأ، امتلاك فاتورة صحيحة.
هل يجب أن يظهر رقم ضريبة القيمة المضافة في كل فاتورة؟
لا. يكفي في الفاتورة العادية عادة الرقم الضريبي الألماني أو رقم تعريف ضريبة القيمة المضافة للمورد. ولا يلزم أي منهما في فاتورة عادية حتى 250 يورو. وقد تختلف الحالات الخاصة.
هل تلزم E-Rechnung عند الدفع نقدًا؟
طريقة الدفع لا تغير القواعد. وقد تتطلب معاملة B2B ألمانية تتجاوز 250 يورو E-Rechnung عندما لا يعود هناك انتقال أو استثناء.
الخلاصة
الفاتورة وإيصال الدفع وإيصال الصندوق ليست فئات متعارضة. فالفاتورة توثق الاحتساب، وإيصال الدفع يثبت السداد، وإيصال الصندوق يوثق معاملة الصندوق. ويمكن لمستند واحد أداء أكثر من وظيفة إذا تضمن جميع البيانات المطلوبة.
لذلك افحص المبلغ والمعاملة والمحتوى، لا العنوان وحده. وفي العمل اليومي اربط الفاتورة بدليل الدفع واحفظهما بطريقة قابلة للتتبع.
الخطوة التالية
يساعدك Motorica.io على تنظيم الفواتير والمدفوعات والمستندات في مكان واحد واكتشاف الأدلة الناقصة بسهولة أكبر.
المصادر والتاريخ
المعلومات محدثة حتى 14 سبتمبر 2026
- § 14 UStG — إصدار الفواتير
- § 14a UStG — الالتزامات الإضافية
- § 14b UStG — حفظ الفواتير
- § 15 UStG — خصم ضريبة المدخلات
- § 33 UStDV — فواتير المبالغ الصغيرة
- § 34a UStDV — فواتير المنشآت الصغيرة
- § 146a AO — الأنظمة الإلكترونية وواجب إصدار الإيصال
- § 147 AO — حفظ المستندات
- § 6 KassenSichV — متطلبات مستند الصندوق
- § 368 BGB — إقرار الاستلام
- وزارة المالية الاتحادية الألمانية — أسئلة E-Rechnung، مارس 2026
تقدم هذه المقالة نظرة عامة على القانون الألماني ولا تُعد استشارة ضريبية أو قانونية فردية. ناقش الحالات الخاصة مع مستشار ضريبي أو مختص مؤهل آخر.