
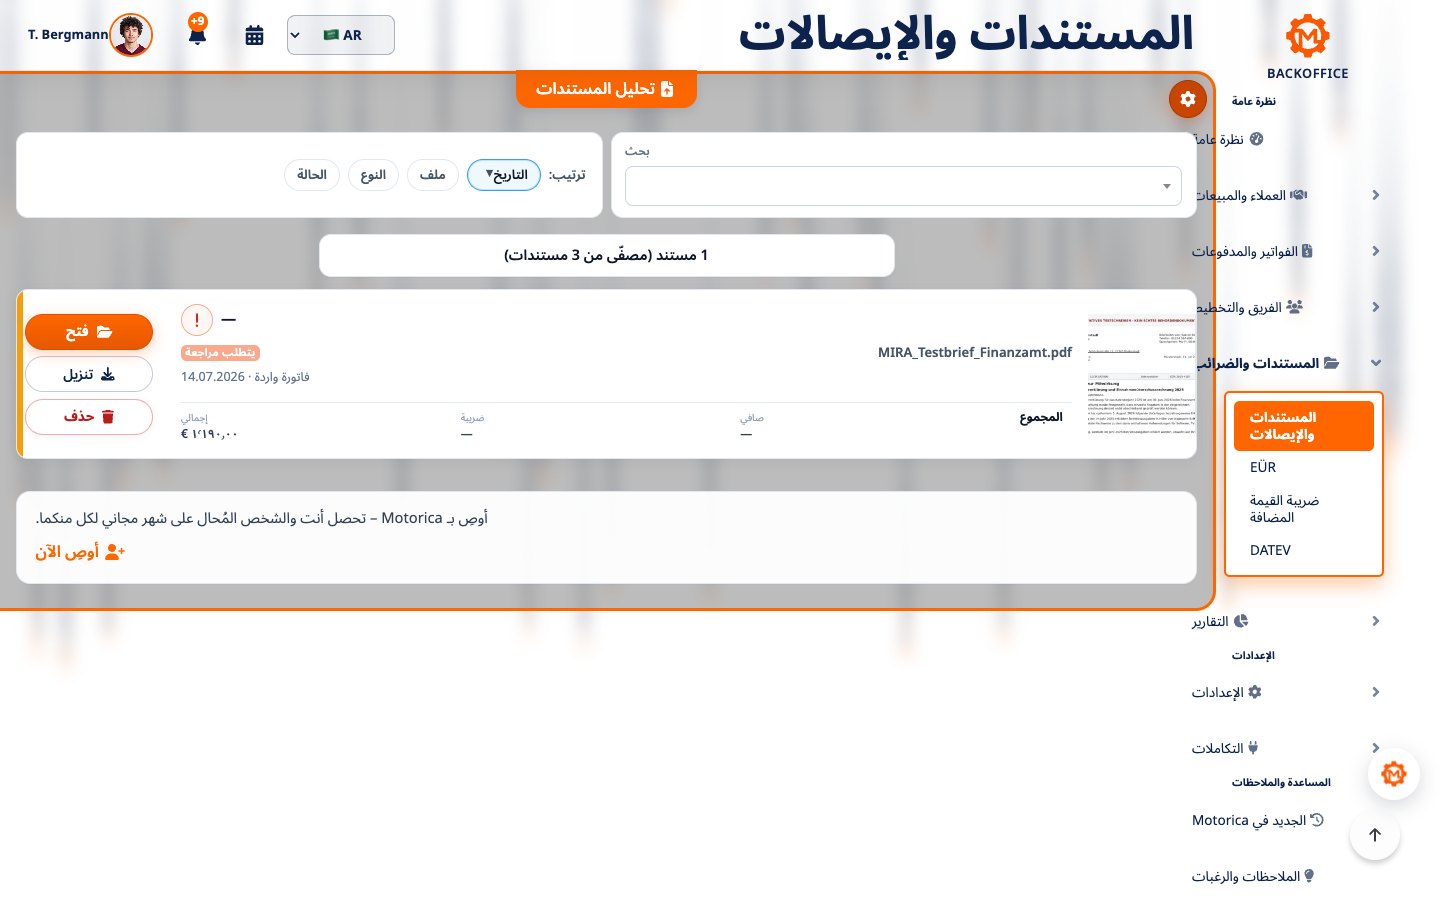
وضع الإيصالات والفواتير والعقود ومراسلات الجهات الرسمية في مجلد واحد يجعل المستندات رقمية، لكنه لا ينشئ أرشيفًا موثوقًا بعد. التنظيم الرقمي الجيد يجيب عن أربعة أسئلة لكل مستند: ما هذا المستند؟ إلى أي معاملة ينتمي؟ ما مدة الاحتفاظ به؟ ومن يحق له الوصول إليه؟
يقدم هذا الدليل نظامًا عمليًا للعاملين لحسابهم الخاص والمنشآت الصغيرة في ألمانيا. وهو يفصل بين التنظيم اليومي وواجبات الاحتفاظ القانونية، ويراعي قواعد الفاتورة الإلكترونية السارية منذ عام 2025.
الخلاصة السريعة
يعتمد الأرشيف الرقمي الموثوق على قواعد واضحة قليلة:
- سجّل المستندات سريعًا وصنّف كل مستند ضمن فئة رئيسية.
- أدرج التاريخ ونوع المستند والشريك التجاري في اسم الملف.
- احتفظ بالمستندات المحاسبية والإيصالات والفواتير كاملة ومقروءة وقابلة للاسترجاع ومحمية من التغيير غير الملحوظ.
- احتفظ بالأصول المستلمة إلكترونيًا بصيغتها الأصلية، ولا سيما فواتير XML الإلكترونية.
- سجّل تاريخ الاستلام والمهلة والشخص المسؤول مع كل مراسلة رسمية.
- احمِ السجلات السرية بصلاحيات الوصول والنسخ الاحتياطية واستعادة البيانات التي جرى اختبارها.
هيكل المجلدات وحده لا يجعل العملية متوافقة مع مبادئ GoBD. المهم هو اكتمال العملية وإمكانية تتبعها من استلام المستند حتى حذفه.
1. افصل بين أربعة أنواع من المستندات
المستندات المحاسبية والإيصالات تثبت معاملة تجارية، مثل إيصال الصندوق أو إثبات الدفع أو إيصال الضيافة أو الإشعار الدائن. المستند المحاسبي ليس فاتورة بالضرورة، والفاتورة لا تثبت السداد دائمًا.
الفاتورة توثق توريدًا أو خدمة تمت المطالبة بقيمتها. افصل الفواتير الواردة عن الصادرة. تنتمي التصحيحات والإلغاءات والمرفقات إلى المعاملة نفسها، لكن لا يجوز أن تحل محل الملف الأصلي.
العقد ينظم الحقوق والالتزامات. احتفظ بالعقد الموقّع وملاحقه وتعديلاته وإشعارات إنهائه والمراسلات المهمة. يجب أن تكون النسخة السارية قابلة للتحديد بوضوح من دون فقد النسخ الأقدم.
المراسلات الرسمية تشمل القرارات وطلبات إبداء الرأي والاستفسارات والخطابات التي تتضمن مهلًا رسمية. سجّل تاريخ الاستلام أو التبليغ والرقم المرجعي والجهة والمهلة إلى جانب المستند.
2. أنشئ هيكلًا واضحًا يدوم
يكفي عادةً للمنشأة الصغيرة هيكل بسيط بحسب السنة والنوع:
2026/
  01_الفواتير_الواردة/
  02_الفواتير_الصادرة/
  03_المستندات_المحاسبية/
  04_العقود/
  05_المراسلات_الرسمية/
  06_البنك_والضرائب/
قسّم بحسب الشهر أو الشريك التجاري فقط عندما يفيد ذلك فعلًا. تجنب وجود أماكن حفظ متنافسة مثل التنزيلات وسطح المكتب والبريد الإلكتروني والمحاسبة. حدّد أرشيفًا واحدًا معتمدًا. يمكن للأنظمة الأخرى الارتباط به، لكن ينبغي ألا تنشئ نسخًا غير خاضعة للرقابة.
3. استخدم أسماء ملفات موحّدة
يمكن فهم اسم الملف الجيد من دون فتحه:
YYYY-MM-DD_نوع-المستند_الشريك-التجاري_المرجع.extمن الأمثلة 2026-09-16-فاتورة-واردة-مورد-مثال-INV-1048.pdf و2026-09-15-قرار-مكتب-الضرائب-AZ-12345.pdf. استخدم تاريخ المستند وسجّل تاريخ استلام الخطاب الرسمي بصورة منفصلة. تجنب أسماء مثل Scan0007.pdf والاختصارات غير المتسقة والمحارف الخاصة. استخدم إصدارات للعقود، واحفظ تصحيحات الفواتير كمستندات مستقلة مرتبطة بالأصل.
4. رقمن المستندات الورقية بصورة صحيحة
امسح كل صفحة ذات صلة، بما فيها الجهة الخلفية والملاحق والأختام والإضافات المكتوبة بخط اليد والمظاريف التي تثبت التبليغ. تحقق فورًا من الاكتمال والترتيب والوضوح ومطابقة الأصل والتصنيف الصحيح وإمكانية اكتشاف التغييرات اللاحقة.
يسمح البند 147 الفقرة 2 من قانون الضرائب AO بالاحتفاظ بكثير من السجلات الورقية ذات الصلة الضريبية كصور إذا طابقت الأصل وظلت متاحة وقابلة للقراءة. وتشترط مبادئ GoBD وجود عملية قابلة للتتبع. يجوز عمومًا إتلاف الورق بعد التصوير الصحيح فقط إذا لم تتطلب قاعدة أخرى أو حاجة إثباتية الاحتفاظ بالأصل.
احتفظ بالأصول عندما تكون متطلبات الشكل أو التوثيق أو الضمان أو مستندات الجمارك أو صفة المحرر أو نزاع محتمل ذات أهمية. اطلب مشورة متخصصة قبل إتلاف أصل يثير الشك.
5. احتفظ بالأصول الإلكترونية إلكترونيًا
احتفظ بالمحتوى المستلم رقميًا بالصيغة التي استلمته بها، لا كمطبوع أو لقطة شاشة فقط. البيانات المنظمة هي العنصر الحاسم في الفاتورة الإلكترونية. تأتي XRechnung غالبًا بصيغة XML، بينما تجمع ZUGFeRD بين ملف PDF وبيانات منظمة مضمّنة. العرض المقروء للبشر لا يحل محل الأصل.
احتفظ بالملف الأصلي من دون تغيير، والمرفقات المهمة، وأي رسالة بريد أو تأكيد من البوابة يلزم كدليل، واربط ذلك بصورة قابلة للتتبع بالمراجعة والموافقة والقيد المحاسبي. فاتورة PDF العادية ليست فاتورة إلكترونية وفق التعريف القانوني؛ بل هي نوع آخر من الفواتير.
6. افهم وضع الفاتورة الإلكترونية في 2026
منذ 1 يناير 2025 يجب أن تكون المنشآت المحلية قادرة على استلام الفواتير الإلكترونية. يكفي صندوق بريد إلكتروني من حيث المبدأ القانوني، لكن العرض والتحقق والأرشفة من دون تغيير ضرورية عمليًا. ويجب أيضًا على المنشآت التي تستخدم نظام الإعفاء من ضريبة القيمة المضافة للمنشآت الصغيرة (Kleinunternehmerregelung) أن تكون قادرة على استلام الفواتير الإلكترونية.
توجد فترات انتقالية للإصدار. حتى نهاية 2026 يمكن لجميع الجهات المصدرة الاستمرار في استخدام الورق أو، بموافقة المستلم، صيغة إلكترونية أخرى مثل PDF. ويمكن للجهات التي لم يتجاوز رقم أعمالها في السنة السابقة 800,000 يورو الاستمرار في ذلك حتى نهاية 2027. المنشآت الصغيرة معفاة من إصدار الفاتورة الإلكترونية، لكنها ليست معفاة من استلامها.
تخص هذه القواعد معاملات B2B المحلية. وقد تخضع فواتير القطاع العام والفواتير العابرة للحدود لقواعد إضافية.
7. طبّق مدة الاحتفاظ الصحيحة
تعتمد المدة على وظيفة المستند:
| نوع المستند | المدة الضريبية أو التجارية المعتادة في ألمانيا | ملاحظة |
|---|---:|---|
| الدفاتر والسجلات وقوائم الجرد والحسابات السنوية والمستندات التنظيمية | 10 سنوات | للمستندات الواردة في البند 147 الفقرة 1 رقم 1 AO والبند 257 HGB. |
| المستندات المحاسبية والإيصالات والفواتير | 8 سنوات | تُحفظ الفواتير عمومًا ثماني سنوات وفق البند 14b UStG. |
| المراسلات التجارية الواردة والصادرة وغيرها من السجلات ذات الصلة الضريبية | 6 سنوات | إلا إذا كانت أيضًا مستندات محاسبية أو أوجبت قاعدة خاصة مدة أطول. |
| العقود | لا توجد مدة موحدة | راعِ مدة العقد والتقادم والضمان والغرض الضريبي والقواعد القطاعية. |
| المراسلات الرسمية | لا توجد مدة موحدة | استند إلى الإجراء والمهل والحاجة الإثباتية. |
تبدأ المدة عادةً في نهاية السنة التقويمية التي نشأ فيها السجل أو صدرت فيها الفاتورة أو استُلمت أو أُرسلت فيها المراسلة التجارية. وقد تستمر إذا ظل المستند مهمًا لإجراء ضريبي مفتوح. لا تحذف بناءً على عمر الملف وحده؛ سجّل الفئة والأساس القانوني وأقرب تاريخ مسموح للحذف.
8. أدر العقود كملفات متكاملة
احتفظ معًا بالعقد والملاحق والتعديلات والموافقات وتاريخ البدء والمدة والتجديد ومهلة الإنهاء وبيانات الاتصال والمراسلات المهمة والإنهاء وإثبات الاستلام. اربط الفواتير والخدمات ذات الصلة. ميّز النسخة السارية من دون حذف النسخ الأقدم قبل أوانها. ضع تذكيرات التجديد والإنهاء في تقويم أو نظام مهام، لا في اسم الملف فقط.
9. حوّل المراسلات الرسمية إلى مهام فورًا
مع كل خطاب رسمي:
- سجّل تاريخ الاستلام أو التبليغ.
- احفظ المستند كاملًا ومرفقاته والمظروف ذي الصلة.
- حدّد الجهة والرقم المرجعي والملف.
- تحقق من المهلة في الإشعار نفسه، ولا تحسبها تلقائيًا من تاريخ المسح.
- عيّن شخصًا مسؤولًا والإجراء التالي.
- وثّق الإنجاز والإرسال والإثبات.
تعتمد مهل الاعتراض على القرار المحدد وقواعد التبليغ. اقتراح المهلة تلقائيًا مجرد أداة مساعدة؛ تحقق من المهلة الملزمة في الأصل واطلب مشورة مؤهلة عند الحاجة.
10. احتفظ بالبريد الإلكتروني ضمن سياق المعاملة
إذا كان البريد مجرد وسيلة لإرسال الفاتورة، فعادةً تكون الفاتورة هي السجل الرئيسي. أما إذا تضمنت الرسالة اتفاقًا أو مهلة أو موافقة أو تعديلًا أو تصريحًا تجاريًا مهمًا آخر، فاحتفظ بها مع الملف. لا تحفظ المرفق من دون المرسل ووقت الاستلام والسياق عندما يمكن أن تكون هذه المعلومات مهمة. وفي المقابل، لا داعي للاحتفاظ بكل إشعار آلي إلى الأبد؛ حدّد ما له أهمية تجارية أو ضريبية.
11. احمِ البيانات والوصول والنسخ الاحتياطية
تتضمن المستندات غالبًا أسماء وعناوين وبيانات مصرفية وضريبية أو معلومات حساسة. تشترط المادة 32 من GDPR أمنًا يتناسب مع المخاطر. ينبغي للمنشأة الصغيرة أن تستخدم على الأقل حسابات فردية ومصادقة ثنائية العوامل ووصولًا بحسب الأدوار ونقلًا آمنًا وتشفيرًا مناسبًا وسجل تغييرات ونسخًا احتياطية منفصلة ذات إصدارات واستعادة مختبرة وحذفًا خاضعًا للرقابة. وقد يتطلب مزود الخدمة السحابية أيضًا اتفاقية لمعالجة البيانات.
المزامنة ليست نسخة احتياطية. فقد تتم مزامنة الحذف العرضي أو تشفير برامج الفدية أيضًا. احتفظ بنسخة منفصلة واحدة على الأقل ذات إصدارات، واختبر استعادة عينة من الملفات بانتظام.
12. اكتب وصفًا موجزًا للإجراءات
وثّق كيفية دخول السجلات ذات الصلة الضريبية إلى المنشأة، ومن يمسحها ويراجعها، وكيف يجري التحقق من اكتمالها ووضوحها، وكيف تعمل التصحيحات والإصدارات، وأين توجد الأصول والنسخ الاحتياطية، ومن يملك الوصول، وكيف يمكن العثور على البيانات وتصديرها، ومتى تُحذف.
حدّث الوصف بعد تغيير البرنامج أو ترحيل البيانات. يجب ألا يجعل النظام الجديد السجلات القديمة غير مقروءة أو غير قابلة للتقييم.
13. اعتمد روتينًا أسبوعيًا وشهريًا
أسبوعيًا: أفرغ صندوق الوارد، وافحص الصور، وصنّف الفواتير، وسجّل المهل الرسمية، وميّز العقود التي تحتاج إلى إجراء، واطلب المستندات الناقصة.
شهريًا: طابق معاملات البنك مع الفواتير والمدفوعات، وأزل النسخ المكررة بعناية، وراجع الملفات المفتوحة، وجهز المحاسبة أو التصدير للمستشار الضريبي، وافحص نتائج النسخ الاحتياطية.
سنويًا: راجع الصلاحيات، وحدّث وصف الإجراءات، وقيّم المرشحين للحذف وفق الأساس القانوني، واختبر الاستعادة.
الروتين القصير والثابت أكثر موثوقية من حملة ترتيب كبيرة قبل الإقرار الضريبي.
14. تجنب الأخطاء الشائعة
- كل شيء في مجلد واحد. المسؤولية والمهلة والسياق غير واضحة.
- إتلاف الورق فورًا. تحقق أولًا من الاكتمال والوضوح والحاجة إلى الأصل.
- حفظ عرض PDF للفاتورة الإلكترونية فقط. يجب الاحتفاظ بالأصل المنظم.
- الكتابة فوق الملفات. احتفظ بالتصحيحات والتعديلات كإصدارات جديدة مرتبطة.
- حساب المهلة الرسمية من تاريخ المسح. الاستلام الفعلي أو التبليغ القانوني هو الحاسم.
- اعتبار المزامنة السحابية نسخة احتياطية. تنقص نسخة استعادة منفصلة ذات إصدارات.
- كل موظف يرى كل مستند. امنح الصلاحيات بحسب المهمة وحساسية البيانات.
- حذف كل شيء تلقائيًا بعد ثماني سنوات. قد تمنع مدد أخرى أو إجراءات مفتوحة أو حاجات إثباتية الحذف.
قائمة البدء
- اختيار أرشيف واحد معتمد
- فصل الفواتير الواردة عن الصادرة
- توثيق قاعدة تسمية الملفات
- تحديد فحص جودة الصور وسياسة الأصول الورقية
- حفظ XML وغيره من الأصول الإلكترونية بلا تغيير
- تسجيل الاستلام والمرجع والمهلة والمسؤول للمراسلات الرسمية
- تعيين مدد الاحتفاظ بحسب نوع المستند
- تفعيل صلاحيات الوصول والمصادقة الثنائية
- توفير نسخة احتياطية منفصلة واختبار الاستعادة
- كتابة وصف الإجراءات
- جدولة الروتين الأسبوعي والشهري
الأسئلة الشائعة
هل يكفي هيكل المجلدات للامتثال لمبادئ GoBD؟
لا. تساعد المجلدات على الاسترجاع، لكن الاكتمال والصحة والتسجيل في الوقت المناسب والترتيب والحماية من التغيير غير الملحوظ والتوافر والعملية القابلة للتتبع هي العوامل الحاسمة. ويشكل وصف الإجراءات المناسب جزءًا من هذه العملية.
هل يجوز إتلاف الإيصالات الورقية بعد مسحها؟
غالبًا نعم، إذا كان التصوير كاملًا وصحيحًا ولم يوجب قانون أو غرض إثباتي الاحتفاظ بالأصل. احتفظ بأصول المحررات الرسمية والضمانات والمستندات الجمركية والحالات المتنازع عليها، أو اطلب مشورة متخصصة.
ما مدة الاحتفاظ بالفواتير؟
تحتفظ المنشآت عادةً بالفواتير الصادرة والواردة ثماني سنوات بموجب البند 14b UStG، بدءًا من نهاية سنة الإصدار. وقد يتطلب إجراء ضريبي مفتوح أو حكم آخر مدة أطول.
هل ملف PDF فاتورة إلكترونية؟
لا. تحتوي الفاتورة الإلكترونية على بيانات منظمة قابلة للقراءة آليًا في صيغة مسموح بها. ملف PDF العادي نوع آخر من الفواتير. ويجب أن يظل الأصل المنظم لـ XRechnung أو ZUGFeRD متاحًا.
كيف أتعامل مع العقود التي لا تخضع لمدة واحدة؟
احتفظ بها طوال سريانها وطالما بقيت مطالبات محتملة أو حاجة إثباتية أو أهمية ضريبية أو واجبات قطاعية. كما يؤثر في المدة ما إذا كان العقد يؤدي وظيفة مراسلة تجارية أو مستند محاسبي. قاعدة الحذف الشاملة غير مناسبة.
ما الأهم في المراسلات الرسمية؟
سجّل الاستلام أو التبليغ والرقم المرجعي وجميع المرفقات والمهلة الفعلية والمسؤول وإثبات الإنجاز. لا تعتمد فقط على الحساب الآلي للمهلة.
الخاتمة
ينشأ التنظيم الرقمي من عملية موثوقة، لا من شجرة مجلدات كبيرة. افصل أنواع المستندات، واحتفظ بالأصول الإلكترونية، وسجّل المهل، واحمِ الأرشيف بصلاحيات واضحة ونسخ احتياطية. بذلك يسهل العثور على السجلات مع تلبية المتطلبات الألمانية الأساسية للاحتفاظ وقابلية التتبع.
الخطوة التالية
تساعدك Motorica على تسجيل المستندات المحاسبية والإيصالات مركزيًا، وتصنيف الفواتير، والعثور على المعلومات المهمة بسرعة أكبر. وتحقق أيضًا من قواعد الاحتفاظ والمتطلبات القطاعية التي تنطبق على منشأتك.
المصادر والتنبيه المهني
المصادر الأساسية هي البند 146 AO، والبند 147 AO، والبند 257 HGB، والبند 14b UStG، ومنشور وزارة المالية الاتحادية عن GoBD، والأسئلة الشائعة للوزارة عن الفاتورة الإلكترونية، والمادة 32 من GDPR.
المعلومات محدثة حتى 16 سبتمبر 2026. يقدم هذا المقال معلومات عامة عن القانون الألماني، ولا يمثل استشارة ضريبية أو قانونية أو استشارة في حماية البيانات. تحقّق من حالتك المحددة ومن أي تغييرات لاحقة مع مستشار مؤهل أو الجهة المختصة.