

Digitale Bürosoftware hilft kleinen Betrieben, wenn sie einen echten Arbeitsablauf vereinfacht: von der Kundenanfrage über Angebot und Rechnung bis zum Zahlungseingang und zur geordneten Ablage. Die Zahl der Funktionen ist weniger wichtig als verlässliche Daten, klare Zuständigkeiten und ein Export, mit dem Sie weiterarbeiten können.
Dieser Ratgeber richtet sich an Betriebe in Deutschland. Er trennt gesetzliche Pflichten von nützlichen Softwarefunktionen. Prüfen Sie Sonderfälle mit Ihrer Steuerberatung; eine Software ersetzt weder fachliche Prüfung noch eine passende Verfahrensdokumentation.
Zuerst den eigenen Ablauf prüfen
Notieren Sie an einem echten Auftrag, wer Kundendaten erfasst, das Angebot freigibt, die Leistung bestätigt, die Rechnung versendet, den Zahlungseingang zuordnet und den Beleg archiviert. Genau an diesen Übergaben entstehen doppelte Eingaben und Fehler. Für einen Ein-Personen-Betrieb zählt ein schneller Weg durch diese Schritte; ein Team braucht zusätzlich Rechte und klare Freigaben.
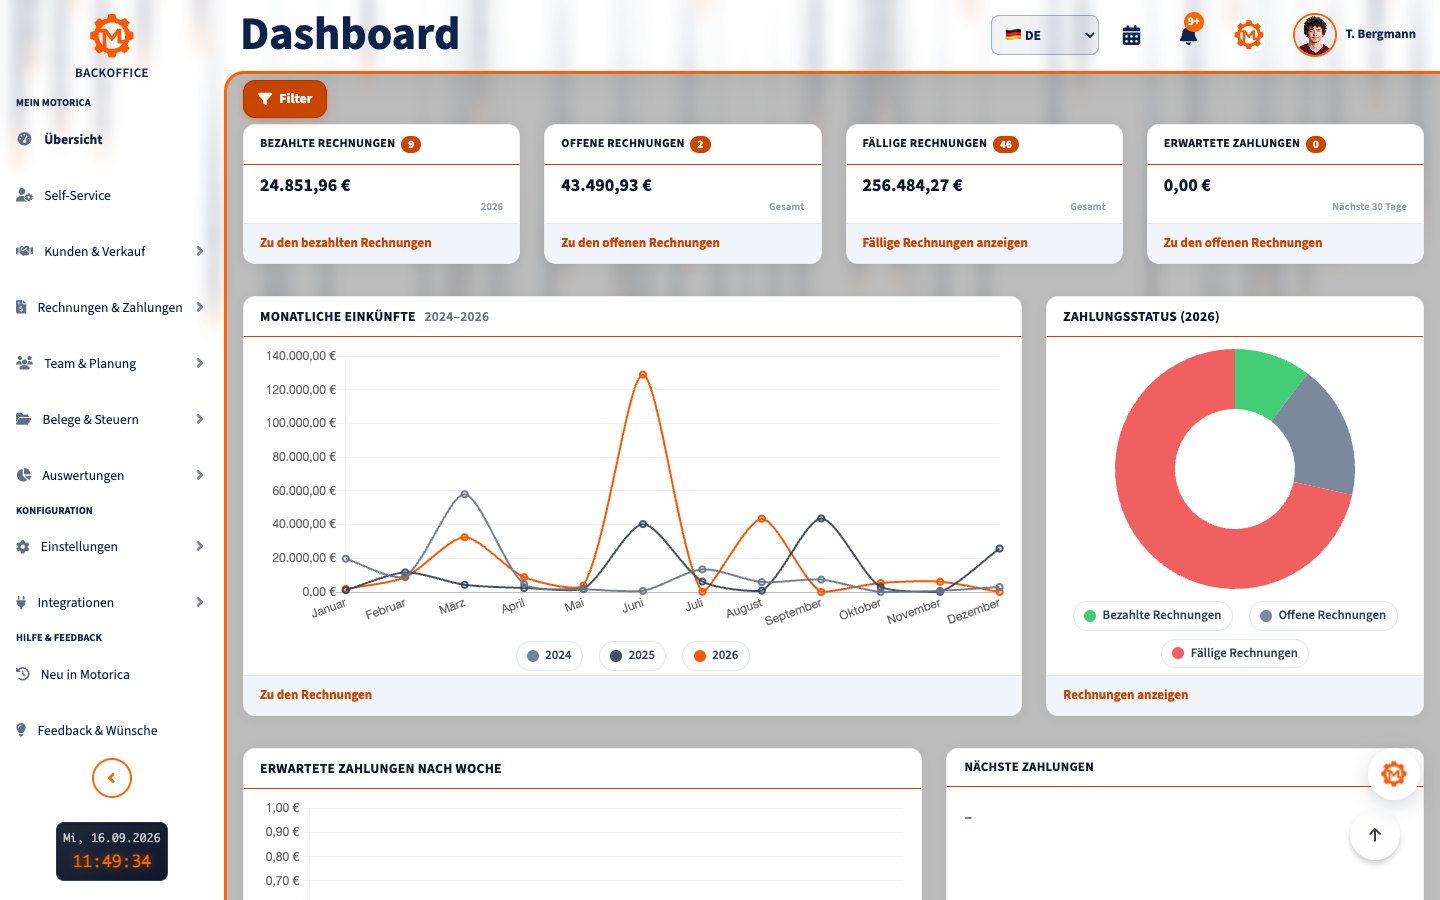
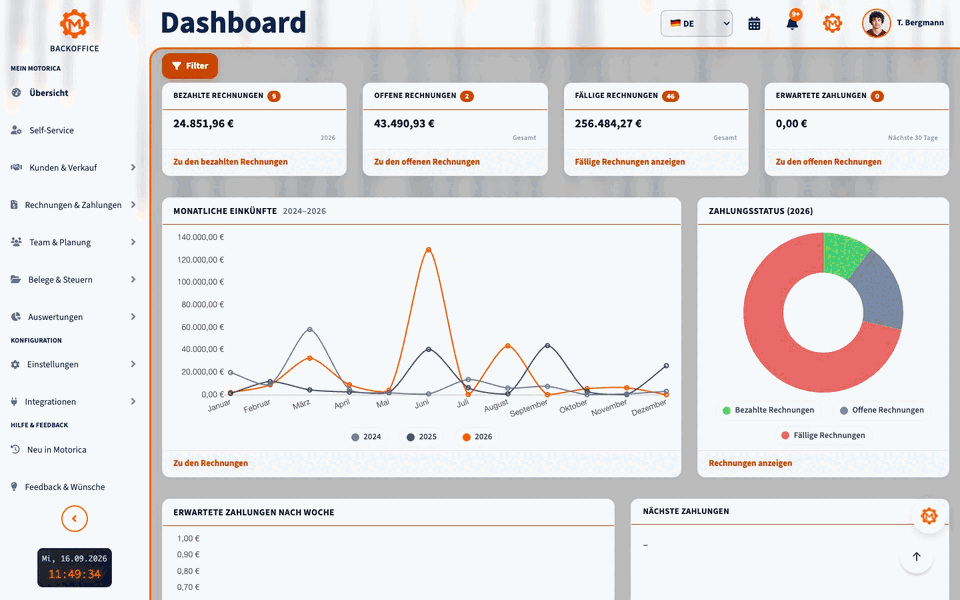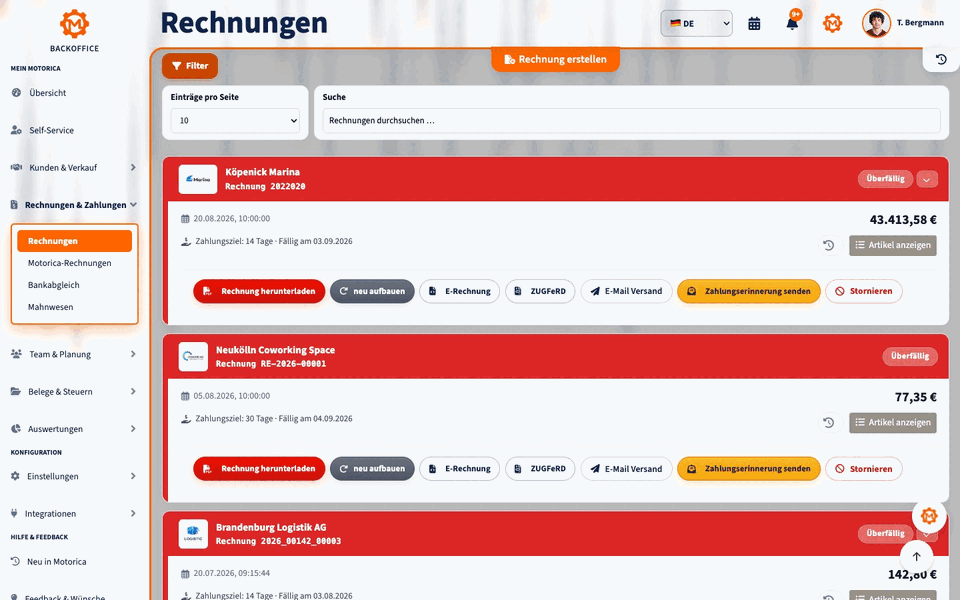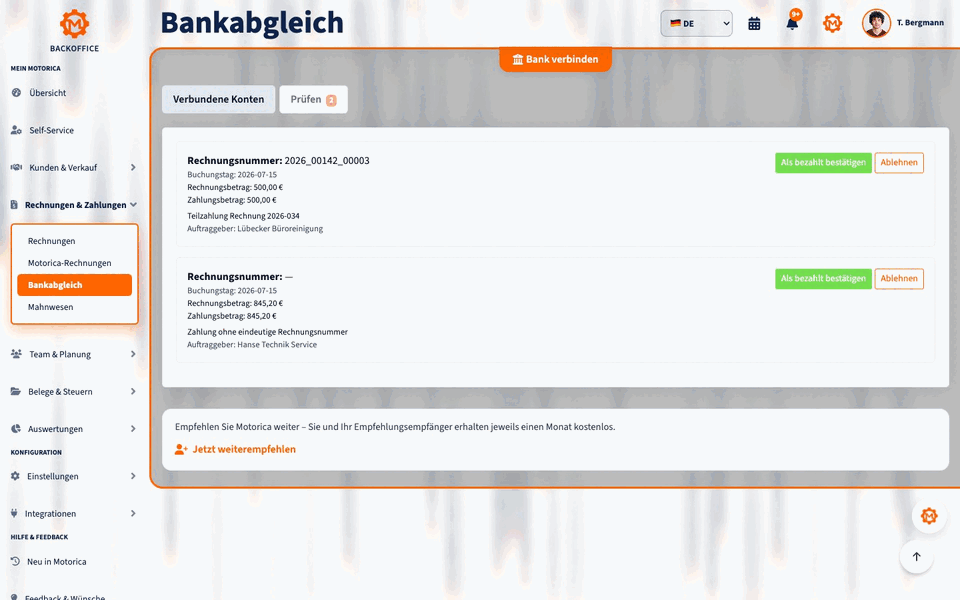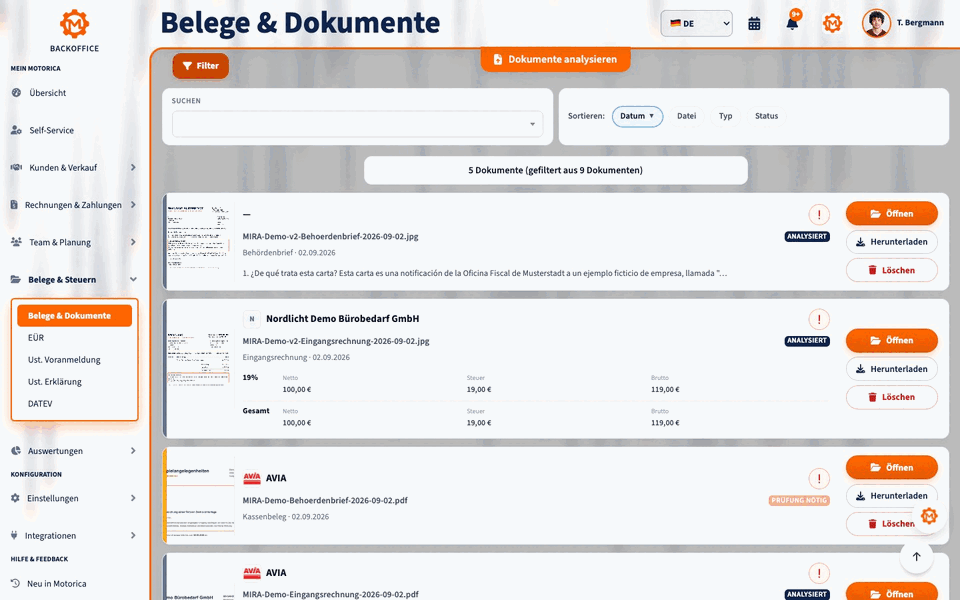
Das Dashboard sollte bezahlte, offene und fällige Rechnungen unterscheidbar zeigen. Eine Kennzahl ist nur so gut wie ihre Grundlage: Prüfen Sie, ob Teilzahlungen, Stornos und der gewählte Zeitraum korrekt einfließen.
Angebote, Aufträge und Rechnungen
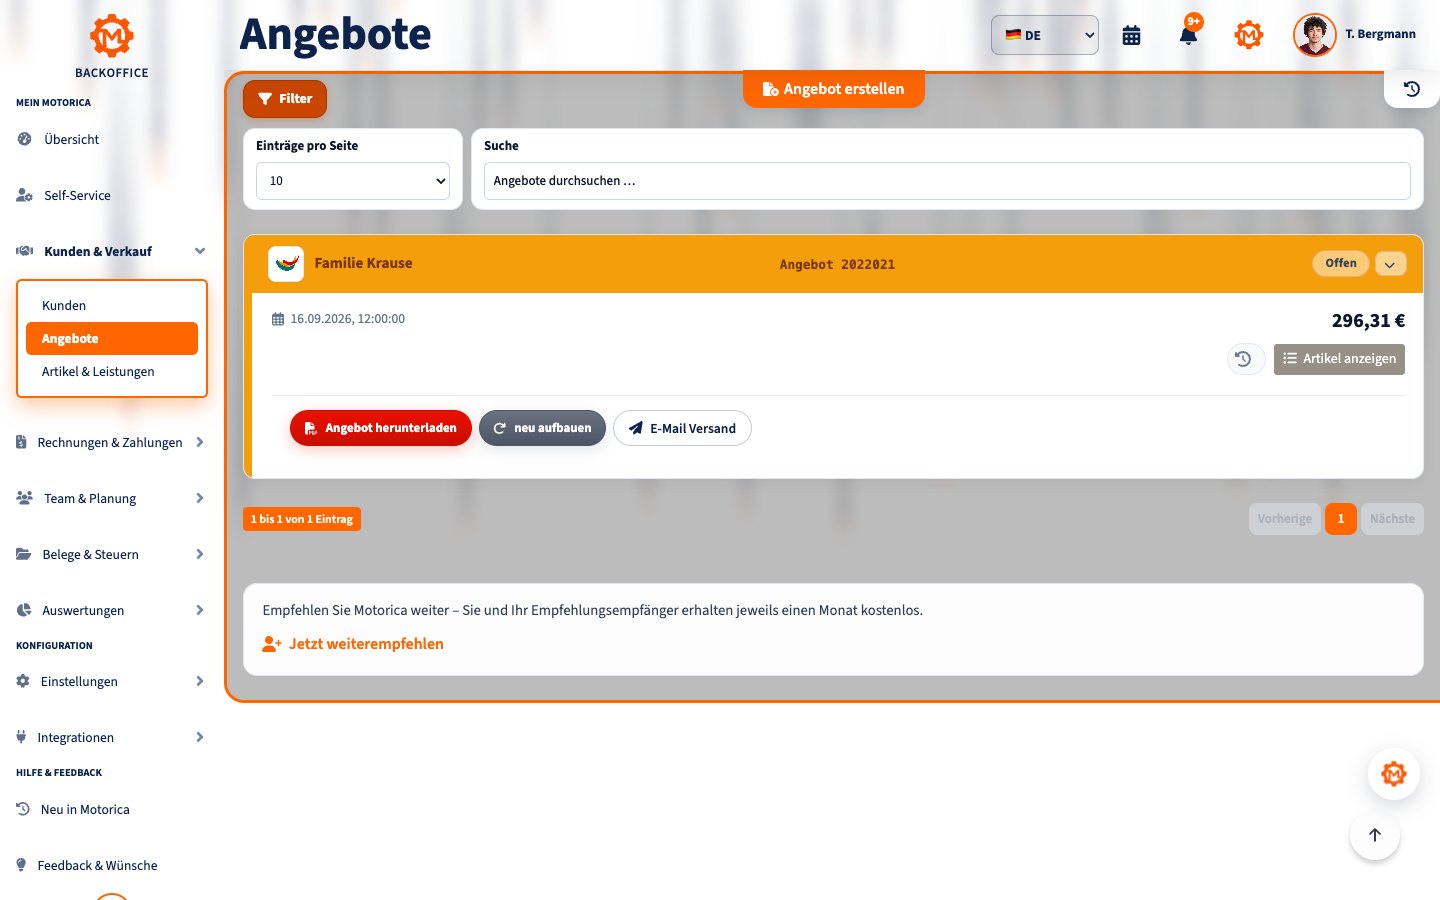
Eine brauchbare Lösung übernimmt Kundendaten, Leistungen, Preise und Zahlungsbedingungen aus einem angenommenen Angebot in die Rechnung. Testen Sie Pflichtangaben nach § 14 UStG, nachvollziehbare Rechnungsnummern, unterschiedliche Steuersätze und Ihre echten Sonderfälle. Abschlags- und Schlussrechnungen, wiederkehrende Leistungen, Kleinunternehmerregelung und Reverse Charge brauchen je nach Betrieb eigene Prüfungen.
Unterscheiden Sie eine Rechnungskorrektur oder Stornorechnung von einer Gutschrift im umsatzsteuerlichen Sinn: Letztere stellt der Leistungsempfänger im vereinbarten Gutschriftverfahren aus. Die Schaltfläche einer Software allein klärt diesen Unterschied nicht. Ein bestätigter Auftrag ist ebenfalls noch keine Rechnung oder Zahlung.
E-Rechnung: Empfang, Ausgabe und Fristen
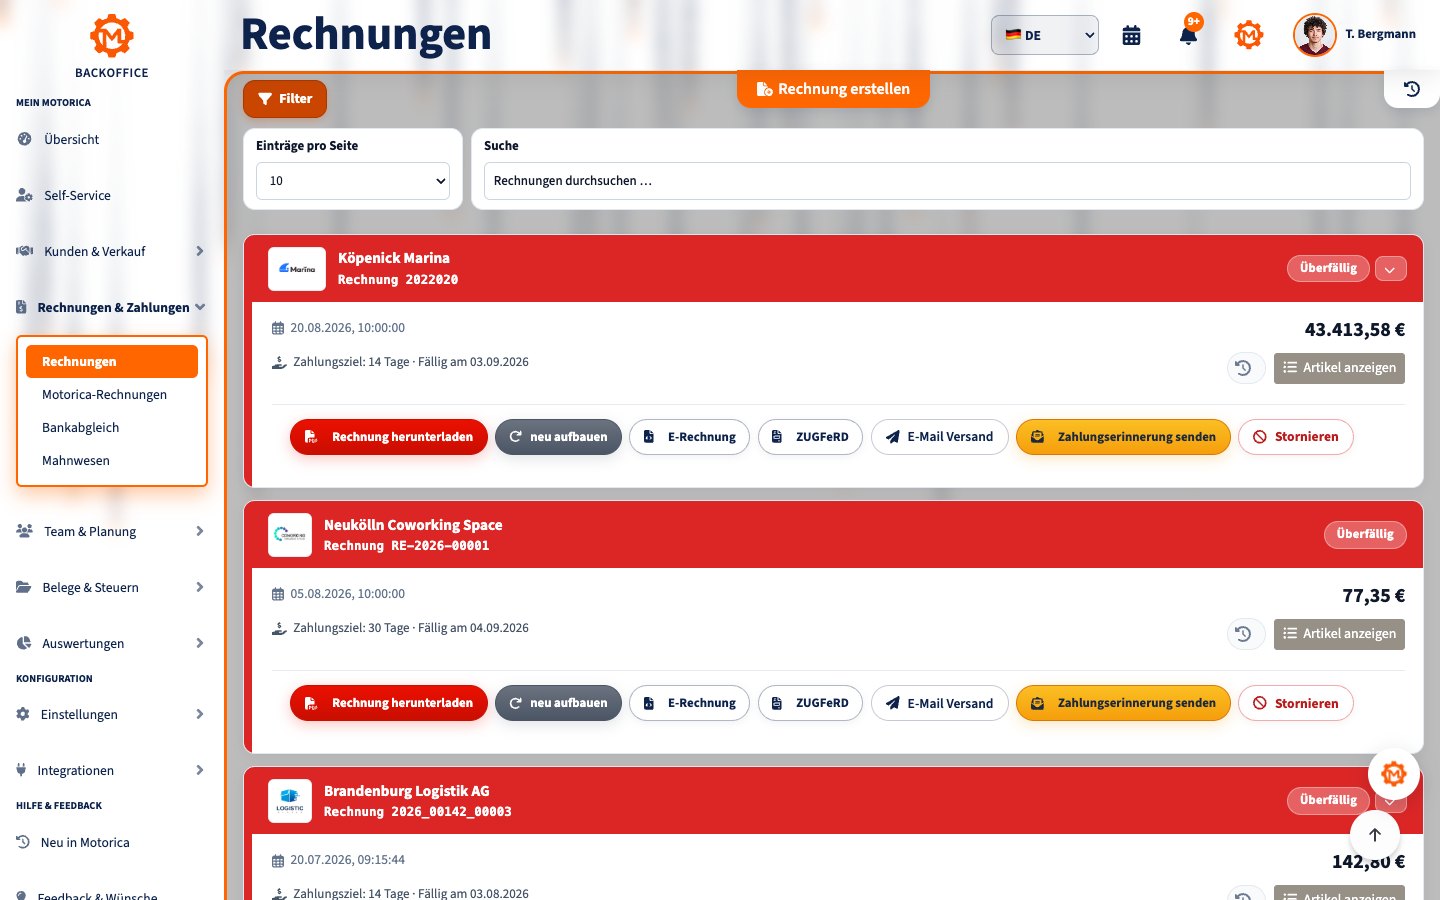
Seit 1. Januar 2025 müssen inländische Unternehmen grundsätzlich E-Rechnungen empfangen können; dafür genügt zunächst ein E-Mail-Postfach. Auch Kleinunternehmer müssen empfangen können, sind aber von der Pflicht zur Ausstellung einer E-Rechnung ausgenommen. Beim Versand gelten Übergänge: Bis Ende 2026 dürfen alle Rechnungsaussteller unter den gesetzlichen Voraussetzungen noch sonstige Rechnungen verwenden; bei einem Vorjahresumsatz bis 800.000 € reicht die Übergangsfrist grundsätzlich bis Ende 2027. Ab 2028 greift die Ausstellungspflicht für betroffene inländische B2B-Umsätze allgemein. Ausnahmen und Sonderfälle erläutern die BMF-FAQ.
Ein einfaches PDF ist keine E-Rechnung im neuen Sinn. Das Format muss strukturierte Daten für elektronische Verarbeitung enthalten. Prüfen Sie, ob die Software passende XRechnung- oder ZUGFeRD-Profile lesen, anzeigen, erstellen und aufbewahren kann. Bei einer hybriden ZUGFeRD-Rechnung sind die strukturierten XML-Daten maßgebend, falls sie vom sichtbaren PDF-Teil abweichen. Für Rechnungen an öffentliche Auftraggeber können zusätzlich Leitweg-ID, Portal und eigene Vorgaben nötig sein.
Zahlungseingänge und Mahnungen
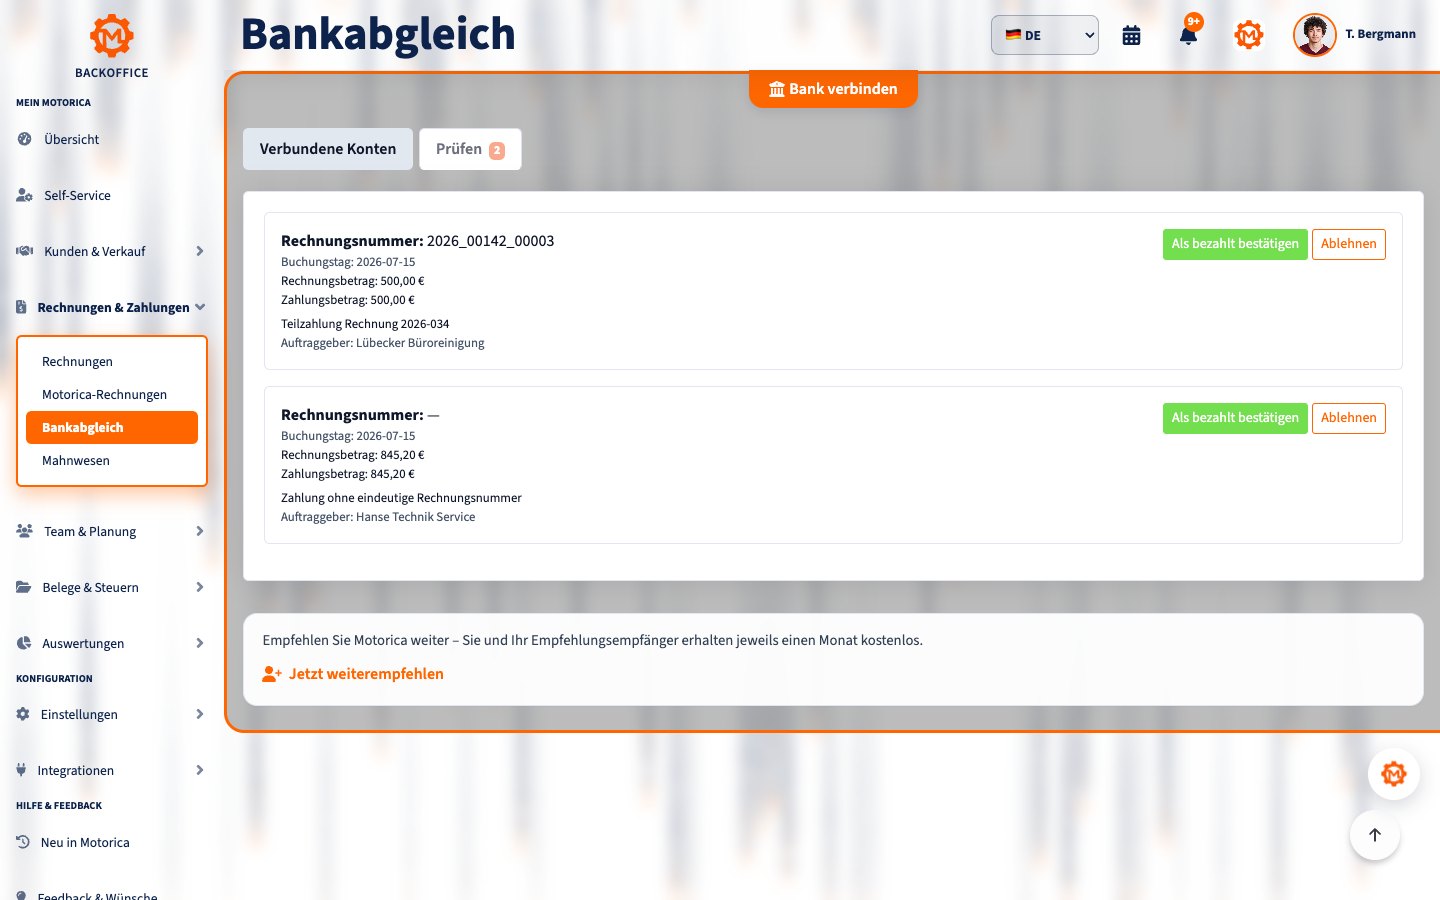
Ein Zahlungsabgleich ordnet einen Bankumsatz einer offenen Rechnung zu. Gute Software zeigt den Vorschlag samt Betrag und Verwendungszweck und lässt Abweichungen prüfen: Teilzahlung, Sammelüberweisung, Gebühr, falscher Verwendungszweck oder doppelte Zahlung. Erst ein bestätigter Abgleich sollte den offenen Posten verändern. Prüfen Sie vor einer Mahnung Fälligkeit, Zahlungseingang und mögliche Einwendungen; eine automatisch erzeugte Mahnung ist keine rechtliche Prüfung.
Belege, Dokumente und Aufbewahrung
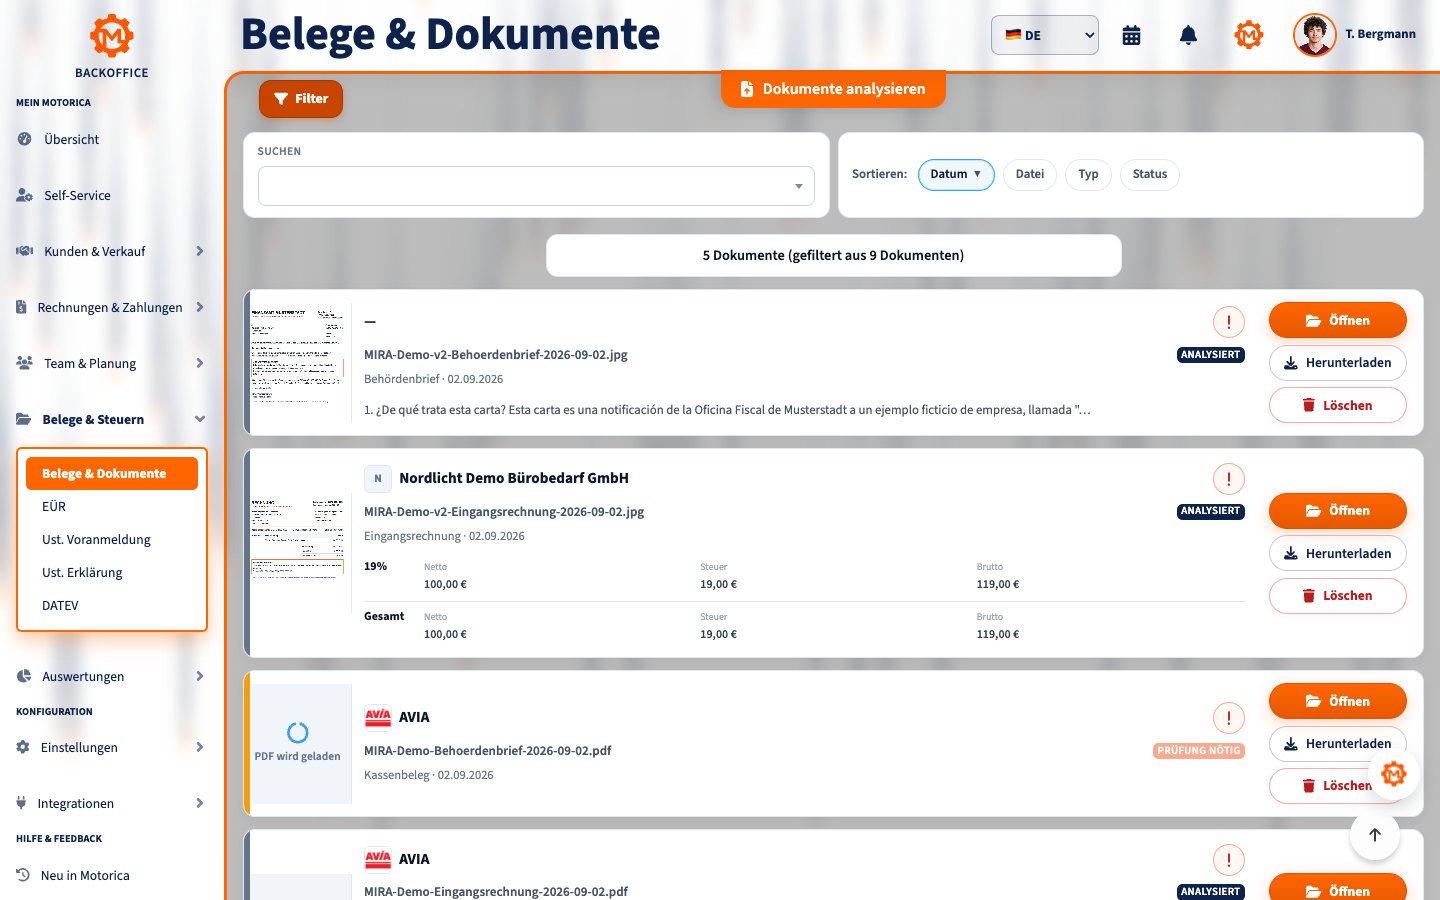
Rechnungen, Verträge, Quittungen und sonstige Belege sollten einem Vorgang zugeordnet und wiedergefunden werden. Für Rechnungen gilt nach § 14b UStG grundsätzlich eine Aufbewahrung von acht Jahren; andere Unterlagen können anderen Fristen unterliegen. Bei E-Rechnungen ist der strukturierte Originalteil aufzubewahren. Eine bloße PDF-Ansicht oder ein Screenshot ersetzt ihn nicht.
Die GoBD betreffen auch Nachvollziehbarkeit, Änderungen, Datenzugriff und dokumentierte Abläufe. Fragen Sie nach Änderungsprotokoll, Export, Backup-Wiederherstellung und Verfahrensdokumentation. Kein Softwarelabel macht die tatsächliche Nutzung automatisch GoBD-konform.
Kunden, Termine und Team
Zentrale Stammdaten vermeiden abweichende Adressen und doppelte Kontakte. Prüfen Sie Pflichtfelder, Dubletten, Ansprechpartner und die Historie eines Auftrags. Betriebe mit Außendienst oder wiederkehrenden Einsätzen profitieren von Kalender, Aufgaben und Zuständigkeiten. Ein Team braucht Rollen: Nicht jede Person soll Bankdaten, Personalinformationen oder alle Umsätze sehen. Ein Kalender ist nur hilfreich, wenn Terminänderungen und Vertretungen im Alltag ankommen.
Auswertungen, Sicherheit und Datenschutz
Für den Anfang reichen oft wenige Kennzahlen: versendete Rechnungen, bezahlte Beträge, offene Posten, fällige Zahlungen und Umsätze pro Zeitraum. Umsatz ist nicht Gewinn; ein Dashboard ersetzt keine Buchhaltung oder Steuererklärung. Vergleichen Sie Kennzahlen mit den zugrunde liegenden Belegen und fragen Sie, wie Stornos und Teilzahlungen behandelt werden.
Prüfen Sie Mehrfaktor-Anmeldung, Rechte, Protokolle, Verschlüsselung, Backups und eine getestete Wiederherstellung. Bei Cloud-Diensten mit personenbezogenen Daten ist regelmäßig ein Vertrag zur Auftragsverarbeitung nach Art. 28 DSGVO nötig. Klären Sie Unterauftragnehmer, Speicherorte, Löschfristen und den Datenzugriff nach Vertragsende. Die Verantwortung des Betriebs für rechtmäßige Verarbeitung bleibt bestehen.
Export und Wechselmöglichkeit
Lassen Sie sich vor dem Kauf einen vollständigen Testexport zeigen: Kunden, Rechnungen einschließlich strukturierter E-Rechnungsdateien, Belege, Zahlungen und Änderungsinformationen, soweit vorhanden. Klären Sie mit Ihrer Steuerberatung, welches Format sie tatsächlich verarbeiten kann. CSV ist für Stammdaten nützlich, ersetzt aber nicht automatisch einen geeigneten Buchungsdatenexport. Prüfen Sie Kosten, Fristen und Lesbarkeit nach Kündigung.
Praxistest in 30 Minuten
- Legen Sie einen Demo-Kunden mit vollständiger Adresse an und erstellen Sie ein Angebot.
- Übernehmen Sie das Angebot in eine Rechnung; prüfen Sie Nummer, Pflichtangaben und Steuerfall.
- Öffnen Sie eine XRechnung oder ZUGFeRD-Datei und vergleichen Sie XML-Daten mit der Anzeige.
- Ordnen Sie eine Teilzahlung zu und prüfen Sie den verbleibenden offenen Betrag.
- Finden Sie den Beleg wieder, testen Sie eine eingeschränkte Rolle und exportieren Sie die Daten.
Nutzen Sie im Test anonymisierte oder freigegebene Daten. Fragen Sie den Anbieter bei jedem fehlenden Schritt nach dem konkreten Weg statt nach einem bloßen „Ja“ auf einer Funktionsliste.
Kurze Checkliste und häufige Fragen
- Bildet die Lösung Ihren Weg von Anfrage, Angebot und bestätigtem Auftrag bis Rechnung und Zahlung ab?
- Sind E-Rechnungsempfang, Anzeige, Ausgabe und Originaldatei für Ihre Fälle geklärt?
- Lassen sich Teilzahlungen und ungeklärte Bankumsätze kontrolliert bearbeiten?
- Sind Belege auffindbar, Änderungen nachvollziehbar und Exporte vollständig?
- Passen Rollen, Auftragsverarbeitung, Backup und Kosten zum Betrieb?
Reicht Excel? Für einfache Listen ja. Sobald mehrere Personen Rechnungen, offene Posten und Belege gemeinsam bearbeiten, sind feste Abläufe und eine nachvollziehbare Ablage meist hilfreicher.
Ist jede Software GoBD-konform? Ein Produkt kann passende Funktionen bereitstellen. Ob die Aufzeichnungen ordnungsgemäß sind, hängt auch von Einrichtung, Nutzung und dokumentierten Prozessen ab.
Was sollte zuerst eingeführt werden? Beginnen Sie mit Stammdaten, Angebot, Rechnung und E-Rechnungsempfang. Ergänzen Sie danach Zahlungsabgleich, Belege, Rollen und Auswertungen anhand echter Fälle.
Quellen
Fachlich geprüft am 16. September 2026: BMF: E-Rechnung, § 14 UStG, § 14b UStG, BMF: GoBD-Änderung 2025 und Art. 28 DSGVO. Dies ist ein allgemeiner Überblick für Deutschland, keine individuelle Steuer- oder Rechtsberatung.