
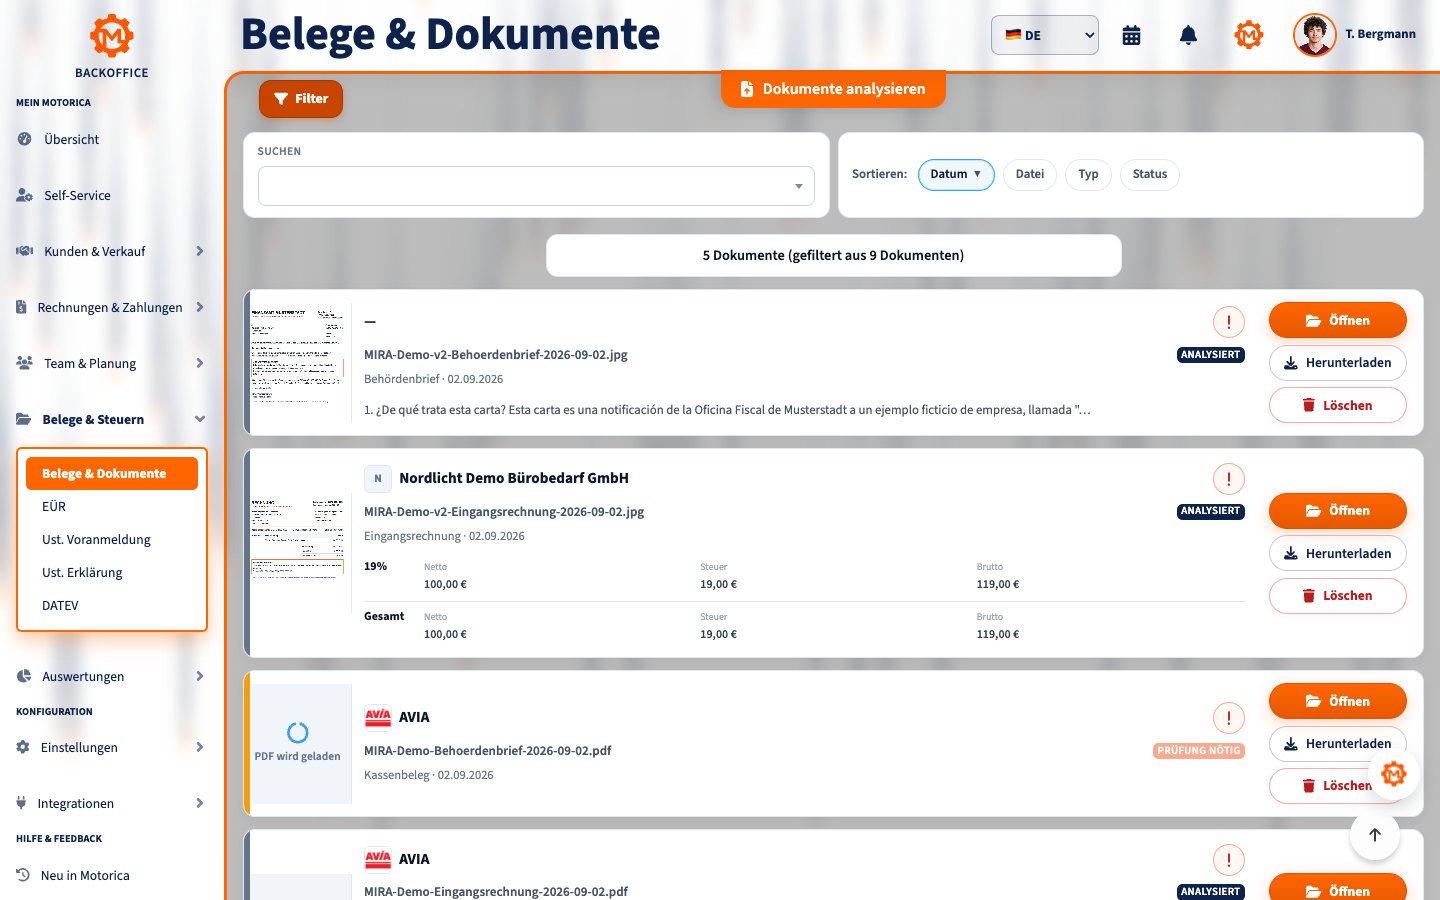
Wer Belege, Rechnungen, Verträge und Behördenpost nur in einem einzigen Ordner sammelt, hat zwar alles digital – aber noch kein verlässliches Ablagesystem. Gute digitale Ordnung beantwortet für jedes Dokument vier Fragen: Was ist es? Zu welchem Vorgang gehört es? Wie lange muss es erhalten bleiben? Wer darf darauf zugreifen?
Dieser Leitfaden zeigt ein praxistaugliches System für Selbstständige und kleine Betriebe in Deutschland. Er trennt Büroorganisation von gesetzlichen Aufbewahrungspflichten und berücksichtigt die seit 2025 geltenden Regeln zur E-Rechnung.
Kurz erklärt
Ein gutes digitales Archiv besteht nicht aus möglichst vielen Ordnern, sondern aus wenigen, klaren Regeln:
- Dokumente werden zeitnah erfasst und genau einer Hauptkategorie zugeordnet.
- Der Dateiname enthält Datum, Dokumentart und Geschäftspartner.
- Buchungsbelege und Rechnungen bleiben vollständig, lesbar, auffindbar und gegen unbemerkte Änderungen geschützt.
- Elektronisch empfangene Originale – besonders XML-E-Rechnungen – werden im ursprünglichen Format gespeichert.
- Behördenpost erhält zusätzlich ein Eingangsdatum, eine Frist und eine verantwortliche Person.
- Zugriffsrechte, Backups und regelmäßige Wiederherstellungstests schützen vertrauliche Unterlagen.
Die Ordnerstruktur allein macht eine Ablage nicht GoBD-konform. Entscheidend ist der gesamte nachvollziehbare Prozess vom Eingang bis zur Löschung.
1. Vier Dokumentarten sauber trennen
Belege sind Nachweise für einen Geschäftsvorfall. Dazu gehören zum Beispiel Kassenbons, Zahlungsbelege, Bewirtungsbelege oder Gutschriften. Ein Beleg ist nicht automatisch eine Rechnung und eine Rechnung beweist nicht automatisch die Zahlung.
Rechnungen dokumentieren abgerechnete Lieferungen oder Leistungen. Eingangs- und Ausgangsrechnungen sollten getrennt werden. Korrekturen, Stornos und Anhänge gehören zum selben Vorgang, dürfen aber die ursprüngliche Datei nicht überschreiben.
Verträge regeln Rechte und Pflichten. Dazu gehören unterschriebene Verträge, Anlagen, Nachträge, Kündigungen und wichtige Korrespondenz. Die aktuell gültige Fassung muss erkennbar sein, ohne ältere Versionen zu verlieren.
Behördenpost umfasst Bescheide, Anhörungen, Rückfragen, Fristsetzungen und Zustellnachweise. Hier zählt nicht nur der Inhalt: Eingangs- oder Zustelldatum, Aktenzeichen, zuständige Stelle und Reaktionsfrist müssen sichtbar sein.
2. Eine Ablagestruktur, die auch in zwei Jahren verständlich bleibt
Für kleine Betriebe reicht meist eine flache Struktur mit Jahr und Dokumentart:
2026/
  01_Eingangsrechnungen/
  02_Ausgangsrechnungen/
  03_Belege/
  04_Vertraege/
  05_Behoerdenpost/
  06_Bank_und_Steuern/
Innerhalb eines Ordners kann nach Monat oder Geschäftspartner gegliedert werden. Vermeiden Sie parallele Ablagen wie „Downloads“, „E-Mail“, „Desktop“ und „Buchhaltung“. Eine verbindliche Hauptablage verhindert Dubletten und unklare Versionen.
Ein Dokument bekommt genau einen führenden Speicherort. Andere Systeme dürfen darauf verweisen, sollten aber keine unkontrollierten Kopien erzeugen.
3. Einheitliche Dateinamen statt Suchchaos
Ein Dateiname sollte ohne Öffnen der Datei verständlich sein. Bewährt ist:
JJJJ-MM-TT_Dokumentart_Geschaeftspartner_Referenz.extBeispiele:
2026-09-16-Eingangsrechnung-Musterhandel-RE-1048.pdf2026-09-16-Beleg-Tankstelle-42-18.pdf2026-09-10-Vertrag-Musterkunde-Wartung-v03.pdf2026-09-15-Bescheid-Finanzamt-AZ-12345.pdf
Verwenden Sie das Datum des Dokuments; bei Behördenpost darf zusätzlich das Eingangsdatum als Metadatum oder im Vorgang stehen. Sonderzeichen, wechselnde Abkürzungen und Namen wie Scan0007.pdf erschweren Suche und Export. Versionsangaben sind bei Verträgen sinnvoll; bei Rechnungen sollten Änderungen als eigene Korrekturdatei abgelegt werden.
4. Papier richtig digitalisieren
Scannen Sie vollständig, gerade und lesbar. Rückseiten, Anlagen, Stempel, handschriftliche Ergänzungen und Umschläge mit Zustellinformationen gehören dazu, wenn sie für den Vorgang relevant sind. Prüfen Sie unmittelbar nach dem Scan:
- Sind alle Seiten vorhanden und in richtiger Reihenfolge?
- Sind kleine Schrift, Beträge, Datum und Unterschriften lesbar?
- Stimmen Farbe und Inhalt ausreichend mit dem Original überein?
- Wurde die Datei dem richtigen Vorgang zugeordnet?
- Kann eine Änderung später erkannt oder nachvollzogen werden?
Nach § 147 Absatz 2 AO dürfen viele steuerlich relevante Papierunterlagen als bildliche Wiedergabe aufbewahrt werden, wenn sie mit dem Original übereinstimmen, verfügbar und lesbar bleiben. Die GoBD verlangen dafür einen nachvollziehbaren Prozess. Papier darf nach ordnungsgemäßer bildlicher Erfassung grundsätzlich vernichtet werden, wenn keine andere Vorschrift oder Beweisfunktion das Original verlangt.
Bewahren Sie Originale weiter auf, wenn besondere Formvorschriften, notarielle Urkunden, Garantien, Zollunterlagen, Urkundencharakter oder ein möglicher Rechtsstreit dafür sprechen. Im Zweifel vor dem Vernichten fachlich prüfen lassen.
5. Elektronische Originale nicht in Ausdrucke verwandeln
Was digital eingeht, sollte digital im empfangenen Originalformat erhalten bleiben. Speichern Sie also nicht nur einen Ausdruck oder Screenshot einer E-Mail, PDF- oder XML-Datei.
Bei einer E-Rechnung sind die strukturierten Daten maßgeblich. Eine XRechnung besteht typischerweise aus XML; ZUGFeRD verbindet ein PDF mit eingebetteten strukturierten Daten. Die Visualisierung für Menschen ersetzt die Originaldatei nicht. Archivieren Sie daher:
- die unveränderte Originaldatei,
- relevante Anlagen,
- bei Bedarf die zugehörige E-Mail oder Portalbestätigung,
- Prüf-, Freigabe- und Buchungsinformationen als nachvollziehbare Verknüpfung.
Eine normale PDF-Rechnung ist nach der gesetzlichen Definition keine E-Rechnung, sondern eine „sonstige Rechnung“.
6. E-Rechnung 2026 richtig einordnen
Seit dem 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können. Dafür genügt rechtlich grundsätzlich ein E-Mail-Postfach; praktisch werden zusätzlich Viewer, Prüfung und unveränderte Ablage benötigt. Auch Kleinunternehmer nach § 19 UStG müssen E-Rechnungen empfangen können.
Für die Ausstellung gelten Übergangsfristen: Bis Ende 2026 können alle Rechnungsaussteller weiterhin Papierrechnungen oder – mit Zustimmung des Empfängers – andere elektronische Formate wie PDF verwenden. Bei einem Vorjahresumsatz bis 800.000 Euro verlängert sich diese Möglichkeit bis Ende 2027. Kleinunternehmer sind von der Pflicht zur Ausstellung einer E-Rechnung ausgenommen, nicht aber vom Empfang.
Diese Regeln betreffen inländische B2B-Umsätze. Rechnungen an Behörden und grenzüberschreitende Fälle können eigene Vorgaben haben.
7. Aufbewahrungsfristen nicht pauschal behandeln
Die Frist richtet sich nach der Dokumentart und ihrer Funktion:
| Dokumentart | Regelmäßige Frist im Steuer-/Handelsrecht | Praxis-Hinweis |
|---|---:|---|
| Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse und Organisationsunterlagen | 10 Jahre | Gilt für die in § 147 Abs. 1 Nr. 1 AO bzw. § 257 HGB genannten Unterlagen. |
| Buchungsbelege und Rechnungen | 8 Jahre | Seit der Verkürzung auch nach § 14b UStG regelmäßig acht Jahre. |
| Empfangene und abgesandte Geschäfts- oder Handelsbriefe sowie sonstige steuerlich relevante Unterlagen | 6 Jahre | Nur, soweit sie nicht zugleich Buchungsbeleg sind oder eine längere Spezialfrist gilt. |
| Verträge | Keine einheitliche Pauschalfrist | Funktion, Laufzeit, Gewährleistung, Verjährung, Steuerbezug und Branchenrecht prüfen. |
| Behördenpost | Keine einheitliche Pauschalfrist | Nach Inhalt, Verfahren, Rechtsbehelfs- und Nachweiserfordernis entscheiden. |
Die Frist beginnt in der Regel mit dem Schluss des Kalenderjahres, in dem das Dokument entstanden, die Rechnung ausgestellt oder der Geschäftsbrief empfangen beziehungsweise abgesandt wurde. Sie kann sich verlängern, wenn Unterlagen noch für ein offenes Steuerverfahren von Bedeutung sind.
Löschen Sie deshalb nicht allein nach Dateialter. Hinterlegen Sie Dokumentart, Fristgrundlage und frühestes Löschdatum.
8. Verträge als Vorgang verwalten
Ein Vertragsordner sollte mehr enthalten als das unterschriebene PDF:
- Vertrag und alle Anlagen,
- Nachträge und Freigaben,
- Beginn, Laufzeit, Verlängerung und Kündigungsfrist,
- Ansprechpartner und Vertragspartner,
- relevante Korrespondenz,
- Kündigung und Zugangsnachweis,
- Verknüpfung zu Rechnungen oder Leistungen.
Kennzeichnen Sie die aktuell gültige Fassung, löschen Sie frühere Fassungen aber nicht vorschnell. Erinnerungen an Kündigungs- und Verlängerungsfristen gehören in einen Kalender oder eine Aufgabenverwaltung – nicht nur in den Dateinamen.
9. Behördenpost sofort in eine Aufgabe verwandeln
Bei Behördenpost kann ein übersehener Termin wichtiger sein als die perfekte Ordnerstruktur. Bearbeiten Sie jeden Eingang nach demselben Ablauf:
- Eingang oder Zustellung mit Datum festhalten.
- Dokument vollständig mit Anlagen und gegebenenfalls Umschlag erfassen.
- Behörde, Aktenzeichen und betroffenen Vorgang zuordnen.
- Frist aus dem Schreiben prüfen; nicht pauschal vom Scan-Datum rechnen.
- Verantwortliche Person und nächsten Schritt festlegen.
- Erledigung, Versand und Nachweis dokumentieren.
Rechtsbehelfsfristen hängen vom konkreten Bescheid und seiner Bekanntgabe ab. Automatische Fristvorschläge sind deshalb nur eine Arbeitshilfe; die verbindliche Frist muss am Originalschreiben und bei Bedarf mit qualifizierter Beratung geprüft werden.
10. E-Mails und Anhänge zusammen denken
Ist eine E-Mail nur der Transportweg für eine Rechnung, steht meist die Rechnung im Mittelpunkt. Enthält die Nachricht aber Vereinbarungen, Fristsetzungen, Freigaben, Änderungen oder andere geschäftlich relevante Aussagen, sollte auch die E-Mail nachvollziehbar zum Vorgang archiviert werden.
Speichern Sie Anhänge nicht ohne Kontext. Absender, Empfangszeitpunkt und Bezug zum Auftrag können später wichtig sein. Gleichzeitig sollte nicht jede automatische Benachrichtigung dauerhaft archiviert werden. Definieren Sie, welche Nachrichten geschäftlich oder steuerlich relevant sind.
11. Datenschutz, Zugriffsrechte und Backups
Dokumente enthalten häufig Namen, Adressen, Bankdaten, Steuerinformationen oder Gesundheitsdaten. Nach Artikel 32 DSGVO müssen Schutzmaßnahmen zum Risiko passen. Für kleine Betriebe gehören mindestens dazu:
- persönliche Benutzerkonten statt gemeinsam genutzter Logins,
- Zwei-Faktor-Authentifizierung,
- Rollen und Zugriffsrechte nach Aufgaben,
- verschlüsselte Übertragung und angemessene Verschlüsselung der Speicherung,
- Protokollierung wichtiger Änderungen,
- regelmäßige, getrennte Backups,
- getestete Wiederherstellung,
- geregeltes Löschen nach Fristablauf,
- Auftragsverarbeitungsvertrag bei geeigneten Cloud-Diensten.
Ein Synchronisationsordner ist noch kein Backup: Werden Dateien versehentlich gelöscht oder verschlüsselt, kann sich der Fehler synchronisieren. Bewahren Sie mindestens eine getrennte, versionierte Sicherung auf und testen Sie die Wiederherstellung stichprobenartig.
12. Eine kurze Verfahrensdokumentation erstellen
Die Verfahrensdokumentation beschreibt, wie steuerlich relevante Dokumente tatsächlich verarbeitet werden. Sie muss zum Betrieb passen und aktuell gehalten werden. Für ein kleines Unternehmen genügen oft klare Antworten auf diese Fragen:
- Über welche Kanäle gehen Dokumente ein?
- Wer scannt, prüft und ordnet sie zu?
- Wie werden Vollständigkeit und Lesbarkeit kontrolliert?
- Wie werden Änderungen, Korrekturen und Versionen behandelt?
- Wo liegen Originaldateien und Backups?
- Wer hat Zugriff?
- Wie werden Dokumente gefunden, exportiert und lesbar gemacht?
- Wann und wie werden Unterlagen gelöscht?
Dokumentieren Sie auch Softwarewechsel und Migrationen. Ein neues System darf die Lesbarkeit und Auswertbarkeit älterer Unterlagen nicht zerstören.
13. Wochen- und Monatsroutine
Wöchentlich: Eingangskorb leeren, Scans prüfen, Rechnungen zuordnen, Behördenfristen erfassen, Verträge mit Handlungsbedarf markieren und fehlende Unterlagen anfordern.
Monatlich: Banktransaktionen mit Rechnungen und Zahlungen abgleichen, Dubletten prüfen, offene Vorgänge kontrollieren, Export für Buchhaltung oder Steuerberatung vorbereiten und das Backup-Protokoll prüfen.
Jährlich: Berechtigungen kontrollieren, Verfahrensdokumentation aktualisieren, Löschkandidaten nach Frist und Rechtsgrundlage prüfen sowie eine Wiederherstellung testen.
Kleine, feste Routinen sind zuverlässiger als eine große Aufräumaktion kurz vor der Steuererklärung.
14. Typische Fehler vermeiden
- Alles landet in einem Ordner. Dadurch fehlen Zuständigkeit, Frist und Kontext.
- Papier wird sofort nach dem Scan vernichtet. Erst Vollständigkeit, Lesbarkeit und Originalpflicht prüfen.
- Eine E-Rechnung wird nur als PDF gespeichert. Der strukturierte Originalteil muss erhalten bleiben.
- Dateien werden überschrieben. Korrekturen und Nachträge als neue, verknüpfte Version ablegen.
- Behördenfristen beginnen angeblich am Scan-Tag. Maßgeblich ist der konkrete Zugang oder die gesetzliche Bekanntgabe.
- Cloud-Synchronisation gilt als Backup. Eine getrennte, versionierte Sicherung fehlt.
- Alle Mitarbeitenden sehen alles. Rechte nach Aufgabe und Schutzbedarf vergeben.
- Nach acht Jahren wird automatisch gelöscht. Andere Fristen, offene Verfahren oder Beweisinteressen können entgegenstehen.
Checkliste für den Start
- Eine verbindliche Hauptablage festgelegt
- Eingangs- und Ausgangsrechnungen getrennt
- Dateinamensregel dokumentiert
- Scanprüfung und Umgang mit Papieroriginalen geregelt
- XML- und andere elektronische Originale unverändert gespeichert
- Behördenpost mit Eingang, Aktenzeichen, Frist und Verantwortung erfasst
- Aufbewahrungsregeln nach Dokumentart hinterlegt
- Zugriffsrechte und Zwei-Faktor-Authentifizierung eingerichtet
- Getrenntes Backup vorhanden und Wiederherstellung getestet
- Verfahrensdokumentation erstellt
- Wöchentliche und monatliche Routine terminiert
Häufige Fragen
Reicht eine Ordnerstruktur für eine GoBD-konforme Ablage?
Nein. Ordner helfen bei der Suche, aber entscheidend sind Vollständigkeit, Richtigkeit, zeitgerechte Erfassung, Ordnung, Unveränderbarkeit, Verfügbarkeit und ein nachvollziehbarer Prozess. Dazu gehört eine passende Verfahrensdokumentation.
Darf ich Papierbelege nach dem Scannen vernichten?
Oft ja, wenn die bildliche Erfassung vollständig und ordnungsgemäß erfolgt und keine Vorschrift oder Beweisfunktion das Original verlangt. Die Entscheidung muss in den dokumentierten Prozess passen. Bei Urkunden, Garantien, Zollunterlagen oder streitigen Vorgängen sollte das Original weiter aufbewahrt oder fachlicher Rat eingeholt werden.
Wie lange müssen Rechnungen aufbewahrt werden?
Unternehmer müssen ausgestellte und empfangene Rechnungen nach § 14b UStG regelmäßig acht Jahre aufbewahren. Die Frist beginnt mit dem Schluss des Ausstellungsjahres. Offene Steuerverfahren oder andere Vorschriften können eine längere Aufbewahrung erforderlich machen.
Ist eine PDF-Datei eine E-Rechnung?
Nein. Eine E-Rechnung enthält strukturierte, maschinenlesbare Daten in einem gesetzlich zulässigen Format. Eine einfache PDF-Datei ist eine sonstige Rechnung. Bei XRechnung oder ZUGFeRD muss der strukturierte Originalteil erhalten bleiben.
Wie behandle ich Verträge ohne feste gesetzliche Aufbewahrungsfrist?
Bewahren Sie sie mindestens während der Laufzeit und solange mögliche Ansprüche, Nachweise, Steuerbezüge oder Branchenpflichten relevant sind. Ob ein Vertrag zugleich Geschäftsbrief oder Buchungsbeleg ist, beeinflusst die Frist. Eine pauschale Löschregel ist ungeeignet.
Was ist bei Behördenpost am wichtigsten?
Dokumentieren Sie Eingang oder Zustellung, Aktenzeichen, vollständige Anlagen, die konkrete Frist, Verantwortung und Erledigungsnachweis. Verlassen Sie sich bei Rechtsbehelfsfristen nicht nur auf automatische Berechnungen.
Fazit
Digitale Ordnung entsteht durch einen verlässlichen Ablauf, nicht durch einen großen Ordnerbaum. Trennen Sie Dokumentarten, speichern Sie elektronische Originale, erfassen Sie Fristen und schützen Sie die Ablage mit klaren Rechten und Backups. So bleiben Unterlagen im Alltag schnell auffindbar und erfüllen zugleich die wichtigsten Anforderungen an Aufbewahrung und Nachvollziehbarkeit.
Nächster Schritt
Mit Motorica können Sie Belege und Dokumente zentral erfassen, Rechnungen zuordnen und wichtige Informationen schneller wiederfinden. Prüfen Sie für Ihren Betrieb zusätzlich, welche Aufbewahrungs- und Branchenregeln gelten.
Quellen und fachlicher Hinweis
Grundlage sind § 146 AO, § 147 AO, § 257 HGB, § 14b UStG, die GoBD-Fassung des Bundesfinanzministeriums, die BMF-FAQ zur E-Rechnung und Artikel 32 DSGVO.
Stand: 16.09.2026. Dieser Beitrag bietet allgemeine Informationen zum deutschen Recht und ersetzt keine Steuer-, Rechts- oder Datenschutzberatung. Prüfen Sie Ihren konkreten Fall und spätere Rechtsänderungen mit einer qualifizierten Beratung oder der zuständigen Stelle.