
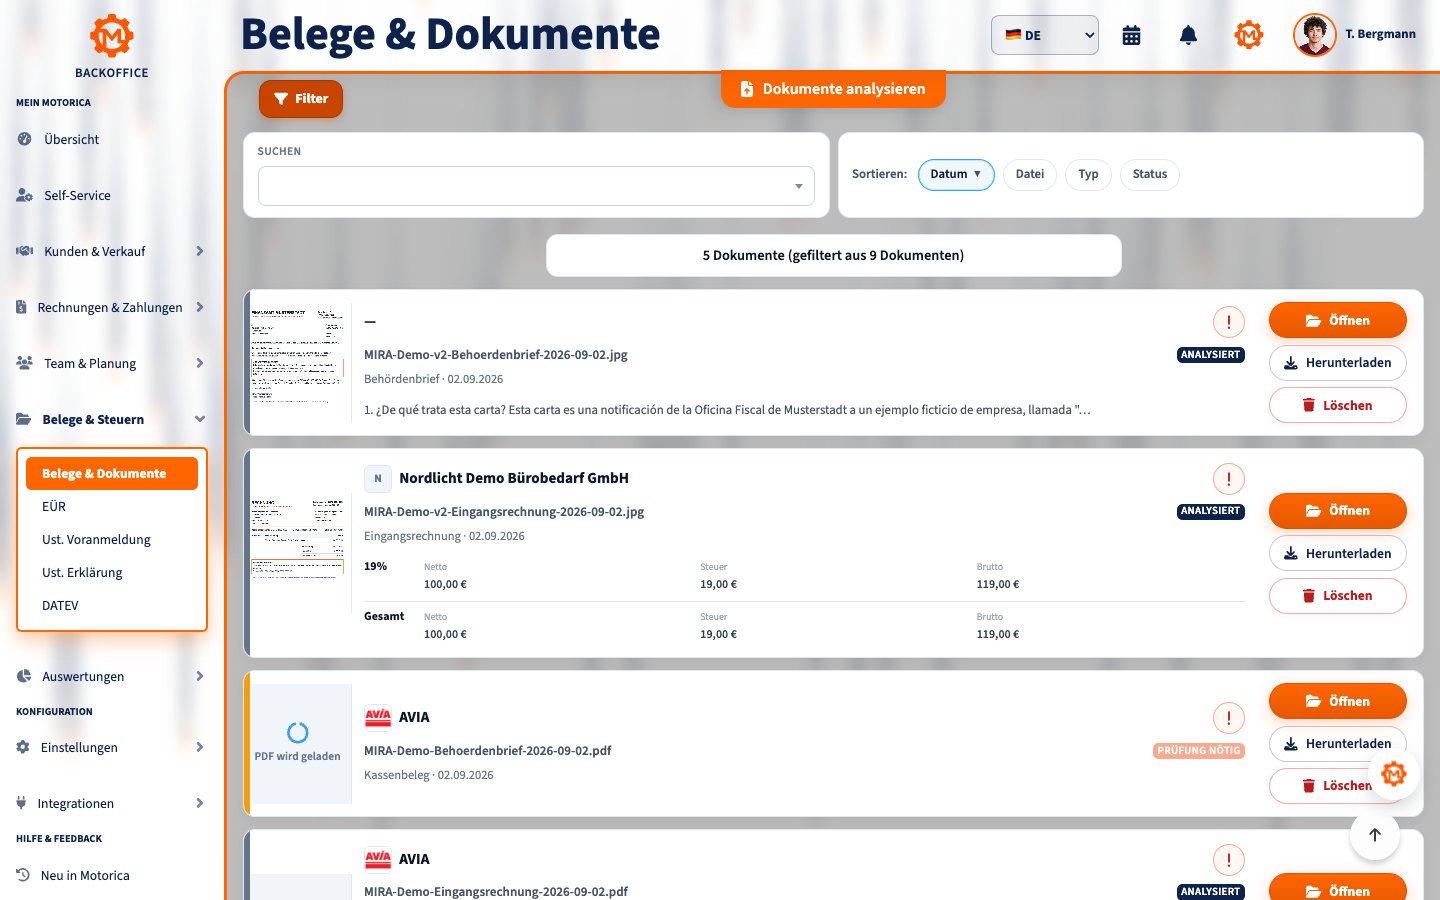
Betriebsausgaben sind Aufwendungen, die durch eine selbstständige Tätigkeit veranlasst sind. Wer sie zeitnah erfasst, kann den betrieblichen Zweck, die Zahlung und den steuerlichen Ansatz später nachvollziehen. Entscheidend ist nicht, ob eine Ausgabe „typisch“ aussieht: Auch kleine oder einmalige Kosten können relevant sein. Umgekehrt wird eine private Ausgabe durch Zahlung vom Geschäftskonto nicht zur Betriebsausgabe.
Was zählt als Betriebsausgabe?
Nach § 4 Abs. 4 Einkommensteuergesetz (EStG) ist der betriebliche Anlass maßgeblich. Eine Ausgabe muss nicht zwingend oder besonders wirtschaftlich sein. Für den Abzug können aber besondere Grenzen gelten. Wer seinen Gewinn mit der Einnahmenüberschussrechnung (EÜR) ermittelt, stellt Betriebseinnahmen und Betriebsausgaben gegenüber.
Dokumentieren Sie für jeden Vorgang mindestens was gekauft wurde, wann, bei wem, in welcher Höhe, wie bezahlt wurde und wofür der Einkauf im Betrieb gebraucht wurde. Rechnung oder Kassenbeleg und Zahlungsnachweis sollten sich eindeutig zuordnen lassen. Ein Kontoauszug allein erklärt häufig nicht, welche Leistung bezogen wurde; eine Rechnung allein belegt nicht immer den Zahlungszeitpunkt.
Welche Kosten sollten Sie erfassen?
Die Beispiele sind keine pauschale Zusage für den Steuerabzug. Maßgeblich sind Nutzung, Nachweis und mögliche Abzugsbeschränkungen.
Laufende Kosten und eingekaufte Leistungen
- Arbeitsmittel und Material: Bürobedarf, Verpackung, Werkstoffe und Waren für Kundenaufträge. Halten Sie Rechnung, Bestellbezug und gegebenenfalls den Wareneingang zusammen.
- Räume und laufender Betrieb: Miete eines betrieblichen Büros oder Lagers, Strom, Internet, Telefon, Hosting, Softwareabonnements und geschäftliche Versicherungen. Bei gemeinsamer privater und betrieblicher Nutzung braucht es einen nachvollziehbaren Anteil.
- Fremdleistungen und Personal: Honorare, Buchhaltung, berufliche Beratung, Löhne und Arbeitgeberkosten. Verträge, Leistungsnachweise, Abrechnungen und Zahlungen ergänzen die Rechnung.
- Werbung und Vertrieb: Website, Anzeigen, Drucksachen, Messekosten und geschäftliche Plattformgebühren. Bei Bewirtung und Geschenken gelten besondere Regeln.
Fahrten, Reisen und Bewirtung
Bei einer betrieblichen Fahrt helfen Datum, Ziel, Anlass, Strecke und beteiligter Kunde oder Auftrag bei der Zuordnung. Bewahren Sie Fahrkarten, Hotelrechnungen, Parkbelege und Reisekostenaufzeichnungen auf. Ein privat genutztes Fahrzeug und ein Betriebsfahrzeug werden steuerlich unterschiedlich behandelt. Bei gemischten Reisen müssen berufliche und private Teile sachgerecht getrennt werden; eigene Verpflegung ist nicht einfach in Höhe jeder Restaurantrechnung abziehbar.
Bei geschäftlich veranlasster Bewirtung sind nach § 4 Abs. 5 Satz 1 Nr. 2 EStG grundsätzlich nur 70 % angemessener und nachgewiesener Aufwendungen als Betriebsausgaben abziehbar. Zum Beleg gehören Anlass und Teilnehmer; bei Bewirtung in einer Gaststätte zusätzlich die Rechnung. Die umsatzsteuerliche Vorsteuerprüfung ist davon getrennt. Für Geschenke an Personen, die keine Arbeitnehmer sind, gelten ebenfalls Grenzen und besondere Aufzeichnungspflichten.
Größere Anschaffungen und Abschreibung
Ein Laptop, eine Maschine oder ein Möbelstück mit Nutzung über mehr als ein Jahr ist nicht automatisch vollständig im Kaufjahr abzugsfähig. Halten Sie Kaufdatum, Anschaffungswert, betriebliche Nutzung und Nutzungsdauer fest. Je nach Fall werden die Kosten über die Nutzungsdauer als Absetzung für Abnutzung (AfA) verteilt. Für selbstständig nutzbare bewegliche Wirtschaftsgüter lässt § 6 Abs. 2 EStG bei Anschaffungskosten von höchstens 800 € ohne abziehbare Vorsteuer einen Sofortabzug als geringwertiges Wirtschaftsgut zu; weitere Voraussetzungen und Aufzeichnungspflichten sind zu beachten. Bei nicht abziehbarer Vorsteuer kann die Bemessungsgrundlage anders ausfallen.
Private Anteile und Sonderfälle sauber trennen
Telefon, Internet oder Arbeitsmittel können zugleich privat genutzt werden. Dokumentieren Sie einen sachgerechten Aufteilungsmaßstab, etwa getrennte Anschlüsse, Nutzungsaufzeichnungen oder eine nachvollziehbare Schätzung. Den privaten Anteil setzen Sie nicht als Betriebsausgabe an. Für ein häusliches Arbeitszimmer, die Tagespauschale und Fahrten zwischen Wohnung und Betriebsstätte gelten jeweils eigene Voraussetzungen; prüfen Sie diese gesondert. Private Lebenshaltungskosten, Einkommensteuer und Entnahmen gehören nicht in eine einfache Liste abziehbarer Betriebsausgaben.
Auch Kosten vor der Betriebseröffnung können betrieblich veranlasst sein, wenn ein klarer Bezug zur geplanten Tätigkeit besteht. Sammeln Sie dafür zusätzlich Unterlagen zur Gründungsabsicht und zum späteren Betrieb. Bei fehlender Fremdrechnung kann ein Eigenbeleg den Vorgang erläutern; er ersetzt aber weder automatisch die erforderliche Rechnung noch schafft er einen Vorsteueranspruch.
Betriebsausgabe und Vorsteuer sind zwei verschiedene Prüfungen
Bei einer Eingangsrechnung prüfen Sie zuerst den betrieblichen Anlass für die Einkommensteuer und getrennt davon den möglichen Vorsteuerabzug nach § 15 UStG. Dafür sind unter anderem die unternehmerische Verwendung und eine ordnungsgemäße Rechnung wichtig. Wer die Kleinunternehmerregelung nach § 19 UStG anwendet, hat für die davon betroffenen Umsätze grundsätzlich keinen Vorsteuerabzug. Betriebliche Kosten können trotzdem den einkommensteuerlichen Gewinn mindern. Der Umsatzsteuerausweis auf Ihren Ausgangsrechnungen entscheidet nicht darüber, ob eine Eingangsrechnung eine Betriebsausgabe ist.
Beispiel: Eine rein betrieblich genutzte Software kostet 119 € einschließlich 19 € Umsatzsteuer. Bei bestehendem Vorsteuerabzugsrecht und ordnungsgemäßer Rechnung kommen grundsätzlich 100 € als Aufwand und 19 € als Vorsteuer in Betracht. Ohne Vorsteuerabzugsrecht sind grundsätzlich 119 € als betriebliche Kosten relevant, soweit kein anderer Ansatz vorgeschrieben ist. Das Beispiel setzt vollständige betriebliche Nutzung voraus.
Wann wird die Ausgabe berücksichtigt?
Bei der EÜR gilt grundsätzlich das Abflussprinzip: Ausgaben werden in dem Kalenderjahr erfasst, in dem sie bezahlt werden. § 11 EStG enthält Ausnahmen, etwa für regelmäßig wiederkehrende Zahlungen um den Jahreswechsel. Abschreibungen und bestimmte Anschaffungen haben eigene Regeln. Dokumentieren Sie daher Rechnungsdatum, Leistungszeitraum und Zahlungsdatum getrennt. Wer bilanziert, wendet andere Periodenregeln an.
Welche Unterlagen gehören zusammen und wie lange bleiben sie erhalten?
Legen Sie zu jedem Vorgang die ursprüngliche Rechnung oder Quittung, gegebenenfalls Vertrag oder Bestellung, den Zahlungsnachweis und eine kurze Erklärung zum betrieblichen Zweck ab. Bei Barzahlungen ist der Kassenbeleg besonders wichtig. Bei E-Rechnungen bewahren Sie den strukturierten Originaldatensatz auf; ein Ausdruck oder Screenshot allein genügt dafür nicht. Die BMF-FAQ zur E-Rechnung erläutert die Einzelheiten.
Nach § 147 Abgabenordnung (AO) sind Buchungsbelege grundsätzlich acht Jahre aufzubewahren. Für Bücher und Aufzeichnungen gelten grundsätzlich zehn, für bestimmte andere Unterlagen sechs Jahre. Die Frist beginnt regelmäßig am Ende des Kalenderjahrs, in dem der Beleg entstanden ist; bei noch steuerlich relevanten offenen Verfahren kann sie länger laufen. Digitale Unterlagen müssen während der Frist auffindbar, lesbar und gegen unbemerkte Änderungen geschützt bleiben. Beachten Sie dafür auch die GoBD des Bundesfinanzministeriums.
Praktische Routine in fünf Schritten
- Sofort sichern: Übernehmen Sie Rechnung, Kassenbeleg oder E-Rechnung möglichst direkt nach dem Geschäftsvorfall im Originalformat.
- Zuordnen: Erfassen Sie Lieferant, Datum, Betrag, Kostenart, Auftrag und betrieblichen Anlass. Verknüpfen Sie die Zahlung.
- Prüfen: Kennzeichnen Sie private Anteile, fehlende Angaben, größere Anschaffungen und Fälle mit besonderer Abzugsgrenze.
- Monatlich abgleichen: Vergleichen Sie Belege mit Bank- und Kassenbewegungen. Fragen Sie fehlende Rechnungen zeitnah an.
- Offenes klären: Lassen Sie zweifelhafte Steuerfragen von einer Steuerberaterin oder einem Steuerberater prüfen, bevor sie in die Erklärung eingehen.
Checkliste
- Ist der betriebliche Anlass jeder Ausgabe nachvollziehbar?
- Sind Rechnung oder Kassenbeleg und Zahlung einander zugeordnet?
- Sind private Anteile getrennt und begründet?
- Sind Reise- und Bewirtungsnachweise vollständig?
- Sind größere Anschaffungen für die AfA erfasst?
- Wurde Vorsteuer getrennt vom Betriebsausgabenabzug geprüft?
- Liegen digitale Originale, besonders E-Rechnungen, lesbar vor?
- Sind offene oder ungewöhnliche Fälle für die Steuerberatung markiert?
Häufige Fragen
Reicht ein Kontoauszug als Beleg?
Er zeigt die Zahlung, aber oft nicht die bezogene Leistung und ihren betrieblichen Zweck. Bewahren Sie nach Möglichkeit zusätzlich Rechnung, Kassenbeleg oder Vertrag auf.
Ist eine Ausgabe ohne Vorsteuerabzug verloren?
Nein. Fehlender Vorsteuerabzug schließt einen einkommensteuerlichen Betriebsausgabenabzug nicht automatisch aus. Die beiden Fragen sind getrennt zu prüfen.
Darf ich gemischt genutzte Kosten vollständig ansetzen?
Grundsätzlich nur den nachvollziehbar betrieblichen Teil. Für einzelne Kostenarten gelten besondere Regeln; dokumentieren Sie die Methode und prüfen Sie Zweifelsfälle.
Fazit
Eine gute Belegsammlung ist mehr als ein Ordner voller Rechnungen: Sie zeigt bei jeder Ausgabe den betrieblichen Anlass, den passenden Zahlungsweg und den richtigen steuerlichen Zeitraum. Motorica.io hilft, Belege und Zahlungen für diese Prüfung geordnet bereitzuhalten; die rechtliche Einordnung bleibt eine fachliche Entscheidung.
Dieser Ratgeber erläutert deutsches Recht allgemein und ersetzt keine individuelle Steuerberatung.