
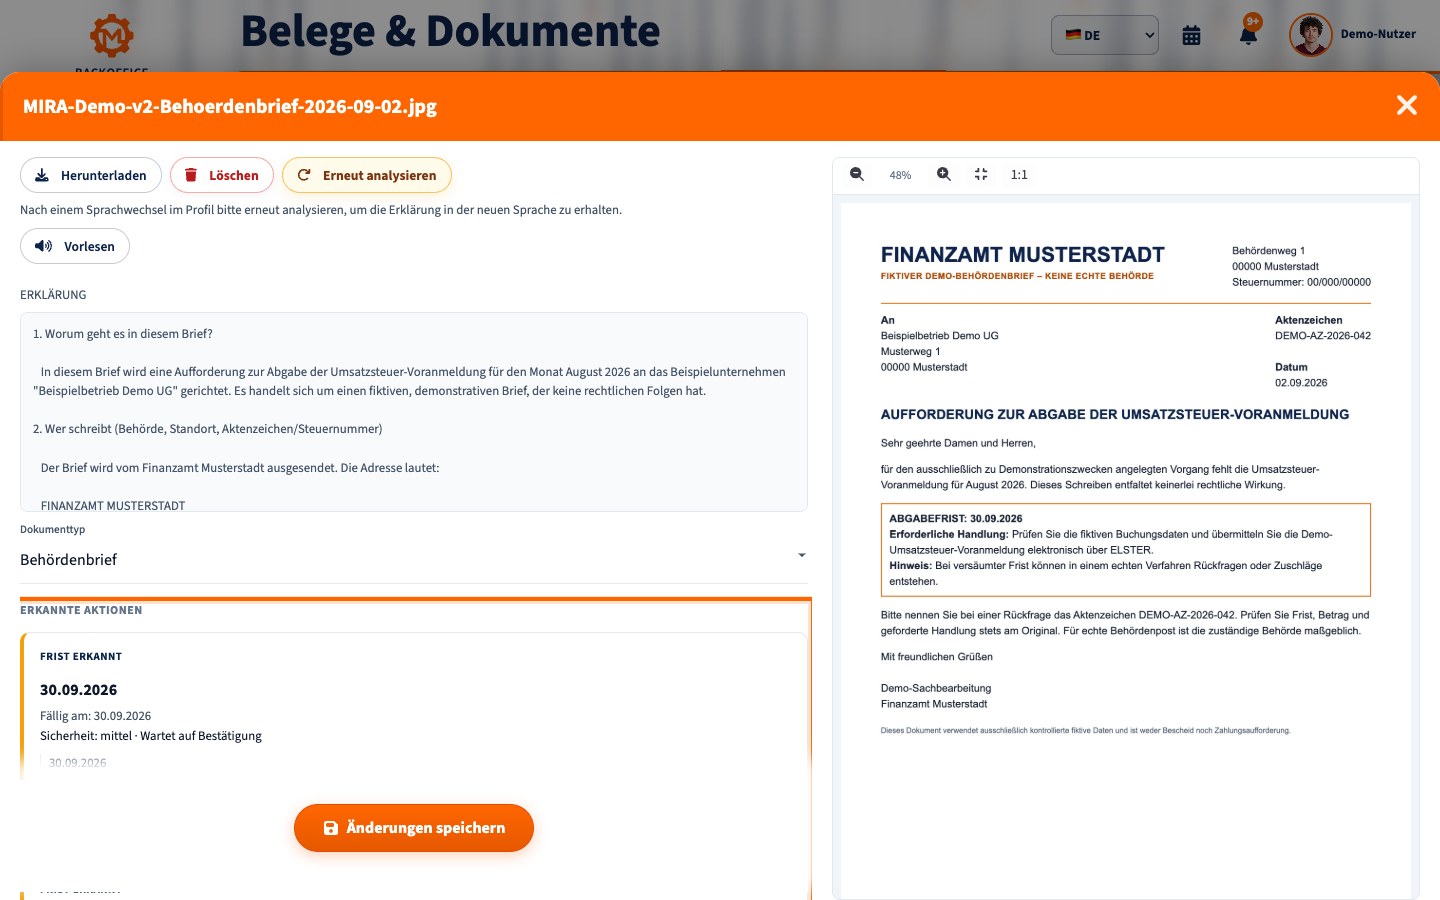
Eine Frist beim Finanzamt ist abgelaufen? Der nächste Schritt hängt davon ab, welche Frist betroffen ist. Eine verspätete Steuererklärung, eine unbezahlte Steuer und ein verpasster Einspruch gegen einen Bescheid haben unterschiedliche Folgen und unterschiedliche Rechtsbehelfe. Kläre zuerst den Vorgang, hole die versäumte Handlung möglichst sofort nach und sichere den Nachweis.
Das Wichtigste zuerst
- Schreiben und Frist prüfen: Welche Steuerart, welcher Zeitraum, welches Aktenzeichen und welche konkrete Handlung sind gemeint? Unterscheide Abgabe-, Mitwirkungs-, Zahlungs- und Einspruchsfrist.
- Eingang und Bekanntgabe prüfen: Hebe Briefumschlag, Bescheid und ELSTER-Nachrichten auf. Bei gewöhnlicher Inlandspost und elektronisch übermittelten Verwaltungsakten gilt grundsätzlich eine Bekanntgabe am vierten Tag nach Aufgabe beziehungsweise Absendung, sofern der Bescheid nicht später oder gar nicht zugeht. Bei einer Bereitstellung zum Datenabruf und bei förmlicher Zustellung gelten eigene Regeln. Das Fristende kann sich nach § 108 AO bei Samstag, Sonntag oder Feiertag auf den nächsten Werktag verschieben.
- Versäumte Handlung nachholen: Reiche eine fehlende Erklärung, Voranmeldung oder angeforderte Unterlage möglichst umgehend über den vorgesehenen Weg ein. Bei einer Zahlung prüfe Betrag, Fälligkeit und Verwendungszweck und zahle den offenen Betrag, soweit möglich. Dokumentiere Übermittlungsprotokoll beziehungsweise Zahlung.
- Passenden Antrag stellen: Bitte bei einer versäumten Erklärungs- oder vom Finanzamt gesetzten Frist gegebenenfalls um rückwirkende Fristverlängerung. Bei einer unverschuldet versäumten gesetzlichen Frist kann Wiedereinsetzung in Betracht kommen. Eine Bitte oder ein Telefonat allein ersetzt die versäumte Handlung nicht.
Steuererklärung oder Unterlagen zu spät abgegeben
Gib eine ausstehende Steuererklärung auch nach Fristablauf ab. Eine Schätzung des Finanzamts beendet die Erklärungspflicht nicht. Bei verspäteter Abgabe kann ein Verspätungszuschlag entstehen; in bestimmten Fällen muss er festgesetzt werden. Höhe und Ausnahmen richten sich nach § 152 AO. Für viele Jahressteuererklärungen beträgt er grundsätzlich 0,25 Prozent der maßgeblichen Steuer je angefangenem Verspätungsmonat, mindestens 25 Euro. Die Regeln hängen unter anderem von Erklärungsart, Veranlagungszeitraum, Fristverlängerung und festgesetzter Steuer ab. Übertrage diesen Mindestbetrag nicht pauschal auf eine Umsatzsteuer-Voranmeldung.
Für Erklärungsfristen und Fristen, die das Finanzamt selbst gesetzt hat, erlaubt § 109 AO auch eine rückwirkende Verlängerung. Sie wird nicht automatisch gewährt. Schildere den konkreten Grund, beantrage einen realistischen neuen Termin und reiche ein, was bereits fertig ist. Für bestimmte beratene Fälle und individuell angeordnete Fristen gelten strengere Voraussetzungen. Eine bloße Verzögerung ohne Erklärung ist kein Ersatz für den Antrag.
Bei einer versäumten Umsatzsteuer-Voranmeldung übermittle die Voranmeldung möglichst sofort über ELSTER und prüfe die zugehörige Zahlung getrennt. Eine fehlende Voranmeldung und eine fehlende Zahlung können unterschiedliche Folgen auslösen. Wenn das Finanzamt Unterlagen angefordert hat, beziehe dich auf das Schreiben und sende die angeforderten Nachweise oder beantrage eine Fristverlängerung. Unterbleibt eine erforderliche Mitwirkung, können je nach Verfahren weitere Maßnahmen wie eine Schätzung oder ein Zwangsgeld folgen.
Steuerzahlung zu spät geleistet
Eine verpasste Zahlungsfrist lässt sich nicht durch Nachreichen der Erklärung erledigen. Für rückständige Steuern fallen nach § 240 AO grundsätzlich Säumniszuschläge von 1 Prozent für jeden angefangenen Monat an; Berechnungsgrundlage ist der auf volle 50 Euro abgerundete rückständige Steuerbetrag. Bei einer Säumnis von höchstens drei Tagen wird der Zuschlag grundsätzlich nicht erhoben; für bestimmte Bar- oder Scheckzahlungen gilt diese Erleichterung nicht. Rechne nicht damit, dass ein Anruf die Fälligkeit verschiebt.
Kannst du nicht vollständig zahlen, kontaktiere die zuständige Erhebungsstelle früh und stelle gegebenenfalls einen begründeten Antrag auf Stundung oder Teilzahlung. Eine Stundung nach § 222 AO setzt insbesondere eine erhebliche Härte und einen nicht gefährdeten Steueranspruch voraus; sie ist eine Entscheidung des Finanzamts, kein Anspruch allein wegen knapper Liquidität. Nenne Betrag, Grund und einen tragfähigen Zahlungsvorschlag. Prüfe weiterhin Mahnungen und Vollstreckungsankündigungen.
Einspruchsfrist gegen einen Bescheid verpasst
Für einen Einspruch gegen einen Steuerbescheid gilt grundsätzlich ein Monat ab Bekanntgabe (§ 355 AO). Prüfe daher das Bekanntgabedatum und die Rechtsbehelfsbelehrung, bevor du von einer Versäumnis ausgehst. Fehlt die Belehrung oder ist sie unrichtig, kann nach § 356 AO grundsätzlich eine Jahresfrist gelten. Der Einspruch muss schriftlich, elektronisch oder zur Niederschrift bei der zuständigen Behörde eingelegt werden; ein bloßer Anruf reicht nicht.
Ist die Einspruchsfrist tatsächlich abgelaufen, kommt Wiedereinsetzung in den vorigen Stand nach § 110 AO nur in Betracht, wenn du ohne Verschulden an der Einhaltung einer gesetzlichen Frist gehindert warst. Beantrage sie innerhalb eines Monats nach Wegfall des Hindernisses, mache die Umstände glaubhaft und hole den Einspruch innerhalb dieser Frist nach. Nach einem Jahr seit dem Ende der versäumten Frist ist Wiedereinsetzung grundsätzlich ausgeschlossen; das Gesetz enthält eine enge Ausnahme bei höherer Gewalt. Ein bloßes Vergessen genügt regelmäßig nicht. Lass die Erfolgsaussichten im Zweifel steuerlich prüfen.
Auch ein rechtzeitig eingelegter Einspruch stoppt die Zahlung normalerweise nicht. Wenn der Bescheid angefochten wird und die Voraussetzungen vorliegen, kann eine Aussetzung der Vollziehung gesondert beantragt werden (§ 361 AO). Zahle nicht einfach deshalb nicht, weil du Einspruch eingelegt hast.
So schreibst du an das Finanzamt
Nutze den im Schreiben genannten Kontaktweg oder eine passende Funktion in ELSTER und bewahre den Versandnachweis auf. Formuliere sachlich und knapp:
Betreff: [Steuerart/Zeitraum], Steuernummer oder Aktenzeichen [Nummer]. Die Frist vom [Datum] konnte ich wegen [konkreter Grund] nicht einhalten. Die versäumte [Erklärung/Unterlage/Zahlung] habe ich am [Datum] nachgeholt beziehungsweise werde ich bis [realistisches Datum] erledigen. Ich beantrage [rückwirkende Fristverlängerung/Stundung – nur wenn passend] und bitte um Bestätigung. Belege zum Grund füge ich bei.
Bei einem verpassten Einspruch reicht diese allgemeine Nachricht nicht: Lege den Einspruch ausdrücklich ein und verbinde ihn gegebenenfalls mit einem begründeten Wiedereinsetzungsantrag. Bei unklaren Fristen, hohen Beträgen oder einer Vollstreckungsandrohung solltest du zeitnah einen Steuerberater hinzuziehen.
Checkliste
- Schreiben, Umschlag beziehungsweise elektronische Bereitstellung und Rechtsbehelfsbelehrung sichern.
- Art der Frist, Bekanntgabe, Fristende und betroffene Steuerart bestimmen.
- Erklärung, Voranmeldung, Unterlage, Zahlung oder Einspruch möglichst sofort nachholen.
- Den zutreffenden Antrag mit konkreter Begründung und Nachweisen stellen.
- ELSTER-Übermittlungsprotokoll, Versandnachweis und Zahlungsbeleg sichern.
- Offene Zahlung und weitere Schreiben getrennt überwachen.
Häufige Fragen
Genügt ein Anruf beim Finanzamt?
Nein. Ein Anruf kann den Sachverhalt klären, ersetzt aber weder die Abgabe noch die Zahlung, den formgerechten Einspruch oder einen erforderlichen Antrag. Halte wichtige Absprachen schriftlich fest.
Ist ein Verspätungszuschlag immer fällig?
Nein. § 152 AO unterscheidet Ermessensfälle, Pflichtfälle und Ausnahmen. Er ist außerdem etwas anderes als der Säumniszuschlag für eine verspätete Zahlung nach § 240 AO.
Kann das Finanzamt eine abgelaufene Frist noch verlängern?
Ja, bei Erklärungsfristen und vom Finanzamt gesetzten Fristen kann § 109 AO eine rückwirkende Verlängerung ermöglichen. Für gesetzliche Einspruchsfristen ist das nicht der richtige Weg; dort ist gegebenenfalls § 110 AO zu prüfen.
Quellen
- § 108 AO – Fristen und Termine
- § 109 AO – Verlängerung von Fristen
- § 110 AO – Wiedereinsetzung
- § 122 AO – Bekanntgabe
- § 149 AO – Abgabe der Steuererklärungen
- § 152 AO – Verspätungszuschlag
- § 222 AO – Stundung
- § 240 AO – Säumniszuschläge
- §§ 355–357 AO – Einspruch
- § 361 AO – Aussetzung der Vollziehung
- ELSTER – Antrag auf Fristverlängerung
Dieser allgemeine Überblick ersetzt keine Prüfung des Einzelfalls durch eine qualifizierte Steuerberatung.