
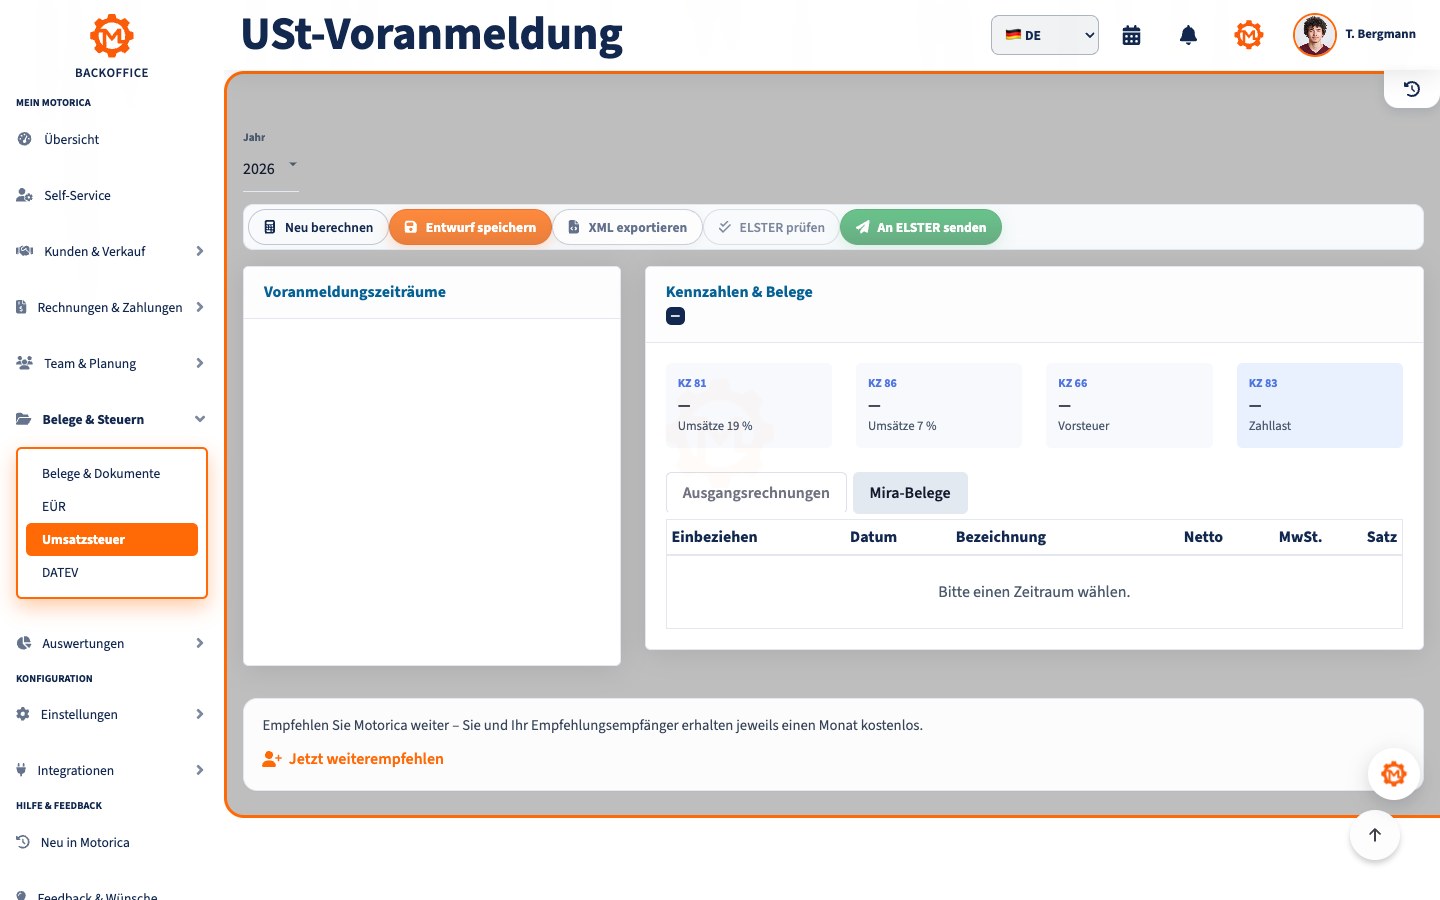
Umsatzsteuer ist grundsätzlich kein zusätzlicher Gewinn. Ein regelbesteuerter Betrieb berechnet sie seinen Kunden, zieht zulässige Vorsteuer aus betrieblichen Eingangsleistungen ab und zahlt die Differenz an das Finanzamt. Entscheidend sind die richtige steuerliche Behandlung, vollständige Rechnungen und fristgerechte Meldungen.
Dieser Beitrag erläutert das deutsche Umsatzsteuerrecht mit Stand 14. September 2026. Er ersetzt keine Prüfung des Einzelfalls, insbesondere nicht bei steuerfreien Leistungen, Auslandsgeschäften oder gemischter privater und betrieblicher Nutzung.
Das Wichtigste auf einen Blick
- Der reguläre Steuersatz beträgt 19 Prozent; für gesetzlich bestimmte Umsätze gelten 7 Prozent oder eine Steuerbefreiung.
- Die Kleinunternehmerregelung ist seit 2025 eine Steuerbefreiung. Maßgeblich sind 25.000 Euro Gesamtumsatz im Vorjahr und 100.000 Euro im laufenden Jahr. Im Gründungsjahr gilt eine Grenze von 25.000 Euro.
- Kleinunternehmer weisen keine Umsatzsteuer aus und können die ihnen berechnete Vorsteuer grundsätzlich nicht abziehen.
- Regelbesteuerte Unternehmer melden Umsatzsteuer und Vorsteuer elektronisch. Die Zahllast ist grundsätzlich bis zum zehnten Tag nach dem Voranmeldungszeitraum fällig.
- Eine einfache PDF-Datei ist keine E‑Rechnung im gesetzlichen Sinn. Seit 2025 müssen inländische Unternehmen E‑Rechnungen empfangen können; für das Ausstellen gelten Übergangsregeln.
- Rechnungen sind nach § 14b UStG grundsätzlich acht Jahre aufzubewahren. Andere steuerliche Unterlagen können abweichenden Fristen unterliegen.
So funktioniert die Umsatzsteuer
Ein Beispiel: Sie stellen 1.000 Euro netto plus 190 Euro Umsatzsteuer in Rechnung. Im selben Zeitraum kaufen Sie betriebliche Leistungen für 238 Euro brutto ein; darin sind 38 Euro abzugsfähige Vorsteuer enthalten. Aus 190 Euro Umsatzsteuer abzüglich 38 Euro Vorsteuer ergibt sich eine Zahllast von 152 Euro. Ist die abzugsfähige Vorsteuer höher als die Umsatzsteuer, kann sich ein Erstattungsanspruch ergeben.
Für Ihre Kalkulation sollten Sie Nettoerlös und vereinnahmte Umsatzsteuer trennen. Die Steuer bleibt bis zur Meldung und Zahlung liquide auf dem Konto, gehört wirtschaftlich aber nicht zum frei verfügbaren Gewinn. Eine separate Steuerrücklage verhindert Engpässe.
Anmeldung beim Finanzamt
Wer eine selbstständige Tätigkeit aufnimmt, übermittelt den Fragebogen zur steuerlichen Erfassung grundsätzlich elektronisch über ELSTER. Dort werden unter anderem erwartete Umsätze, die gewünschte Besteuerungsart und die Kleinunternehmerregelung abgefragt. Eine Gewerbeanmeldung ersetzt die steuerliche Erfassung nicht.
Die Steuernummer ordnet Ihr Unternehmen beim Finanzamt zu. Eine Umsatzsteuer‑Identifikationsnummer (USt‑IdNr.) wird vom Bundeszentralamt für Steuern vergeben und wird besonders im EU‑Geschäft benötigt. Sie ist nicht dasselbe wie die persönliche steuerliche Identifikationsnummer.
Steuersätze und Steuerbefreiungen
Nach § 12 UStG beträgt der allgemeine Steuersatz 19 Prozent. Der ermäßigte Satz von 7 Prozent gilt nur für gesetzlich bezeichnete Waren und Leistungen. Daneben nennt § 4 UStG Steuerbefreiungen, etwa für bestimmte Heilbehandlungen, Bildungs-, Versicherungs- oder Vermietungsumsätze.
Der passende Steuersatz folgt nicht allein aus Beruf oder Branche, sondern aus der konkreten Leistung und ihren Voraussetzungen. „Steuerfrei“ und „Kleinunternehmer“ bedeuten außerdem nicht dasselbe. Bei Unsicherheit sollte der einzelne Umsatz vor der Rechnung fachlich eingeordnet werden.
Kleinunternehmerregelung 2026
Nach § 19 UStG sind inländische Umsätze eines in Deutschland ansässigen Unternehmers steuerfrei, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Das sind seit 2025 Nettogrenzen. Der Umsatz, mit dem die laufende Grenze überschritten wird, ist bereits regelbesteuert.
Im Jahr der Unternehmensgründung ist nach der Verwaltungsauffassung der tatsächliche inländische Gesamtumsatz maßgeblich; die Grenze beträgt 25.000 Euro und wird bei einem unterjährigen Start nicht auf zwölf Monate hochgerechnet. Alle Unternehmensteile derselben Person werden gemeinsam betrachtet.
Kleinunternehmer stellen Rechnungen ohne gesonderten Umsatzsteuerausweis aus. Die Rechnung muss auf die Steuerbefreiung nach § 19 UStG hinweisen und die Angaben aus § 34a UStDV enthalten. Wer trotzdem Umsatzsteuer offen ausweist, kann sie nach § 14c UStG schulden.
Die Vereinfachung hat einen Preis: Vorsteuer aus Einkäufen ist grundsätzlich nicht abziehbar. Wer hohe Investitionen plant oder überwiegend Geschäftskunden hat, kann zur Regelbesteuerung optieren. Der Verzicht bindet mindestens fünf Kalenderjahre. Eine Entscheidung sollte daher nicht nur nach Verwaltungsaufwand getroffen werden.
Regelbesteuerung und Vorsteuerabzug
Bei der Regelbesteuerung weisen Sie für steuerpflichtige Umsätze Umsatzsteuer aus. Vorsteuer dürfen Sie nach § 15 UStG nur abziehen, soweit die Leistung für Ihr Unternehmen bezogen wurde, die gesetzlichen Voraussetzungen erfüllt sind und eine ordnungsgemäße Rechnung vorliegt. Für private Anteile und bestimmte steuerfreie Ausgangsumsätze ist der Abzug ausgeschlossen oder aufzuteilen.
Eine Ausgabe wird nicht allein dadurch zum Vorsteuerabzug berechtigt, dass sie bezahlt oder gebucht wurde. Prüfen Sie Leistungsempfänger, Leistungsbezug, Rechnung und betriebliche Verwendung. Bei Anzahlungen sind Rechnung und Zahlung erforderlich.
Soll- oder Istversteuerung
Bei der Sollversteuerung entsteht die Umsatzsteuer grundsätzlich mit Ausführung der Leistung, auch wenn der Kunde später zahlt. Bei der Istversteuerung wird sie nach vereinnahmten Entgelten berechnet. Das Finanzamt kann die Istversteuerung auf Antrag unter anderem erlauben, wenn der Gesamtumsatz des Vorjahres höchstens 800.000 Euro betrug oder soweit freiberufliche Umsätze ausgeführt werden; die Einzelheiten regelt § 20 UStG.
Die Istversteuerung verbessert häufig die Liquidität, ist aber keine Kleinunternehmerregelung. Auch hier werden Umsatzsteuer ausgewiesen, Vorsteuer geprüft und Meldungen abgegeben.
Rechnungen und E‑Rechnungen
Eine reguläre Rechnung benötigt insbesondere vollständige Namen und Anschriften, Steuernummer oder USt‑IdNr. des Leistenden, Ausstellungsdatum, eindeutige Rechnungsnummer, Leistungsbeschreibung, Leistungszeitpunkt, Nettoentgelt, Steuersatz und Steuerbetrag beziehungsweise einen Hinweis auf die Steuerbefreiung. Sonderfälle erfordern zusätzliche Angaben. Für Kleinbetragsrechnungen bis 250 Euro gelten die Erleichterungen des § 33 UStDV.
Eine E‑Rechnung enthält strukturierte Daten, die automatisch verarbeitet werden können, zum Beispiel als XRechnung oder als normgerechtes ZUGFeRD. Ein PDF allein ist eine „sonstige Rechnung“. Nach den BMF‑FAQ zur E‑Rechnung gilt 2026:
- Seit 1. Januar 2025 müssen inländische Unternehmen einschließlich Kleinunternehmern E‑Rechnungen empfangen können; ein E‑Mail-Postfach genügt rechtlich für den Empfang.
- Bis Ende 2026 dürfen Rechnungsaussteller die allgemeinen Übergangsregeln für Papier oder – mit Zustimmung – andere elektronische Formate wie PDF nutzen.
- Bei höchstens 800.000 Euro Vorjahresumsatz verlängert sich diese Möglichkeit für 2027.
- Kleinunternehmer sind von der Pflicht zum Ausstellen einer E‑Rechnung ausgenommen, nicht aber vom Empfang.
Voranmeldungen, Zahlung und Jahreserklärung
Nach § 18 UStG werden Voranmeldung und Vorauszahlung grundsätzlich bis zum zehnten Tag nach Ende des Voranmeldungszeitraums fällig. Bei Neugründungen ist im laufenden und folgenden Kalenderjahr grundsätzlich der Monat der Voranmeldungszeitraum. Danach ist regelmäßig das Quartal maßgeblich; bei mehr als 9.000 Euro Vorjahressteuer ist es der Monat. Bei höchstens 2.000 Euro kann das Finanzamt von Voranmeldungen befreien.
Eine genehmigte Dauerfristverlängerung verschiebt die Frist um einen Monat. Monatliche Anmelder leisten dafür grundsätzlich eine Sondervorauszahlung. Zusätzlich ist eine Umsatzsteuer‑Jahreserklärung abzugeben, soweit keine Ausnahme greift. Kleinunternehmer müssen sie in der Regel nicht abgeben, können aber in Sonderfällen – etwa bei Reverse Charge, innergemeinschaftlichem Erwerb oder Aufforderung des Finanzamts – weiterhin Erklärungspflichten haben.
Auslandsgeschäfte und Reverse Charge
Bei Leistungen über die Grenze reichen die deutschen Standardregeln oft nicht aus. Leistungsort, Unternehmereigenschaft des Kunden, USt‑IdNr., Nachweise und Rechnungstext entscheiden über die Behandlung. Für bestimmte B2B‑Leistungen schuldet der Empfänger die Steuer (Reverse Charge); § 13b UStG erfasst außerdem bestimmte inländische Fälle.
Innergemeinschaftliche Lieferungen und bestimmte EU‑Dienstleistungen können eine Zusammenfassende Meldung erfordern. Plattformverkäufe, digitale Leistungen, Fernverkäufe, Import und Export haben weitere Regeln. Auch Kleinunternehmer können bei aus dem Ausland bezogenen Leistungen Umsatzsteuer schulden. Auslandsvorgänge sollten deshalb vor der Rechnung oder Bestellung geklärt werden.
Aufbewahrung und Berichtigung
Nach § 14b UStG sind ausgestellte und empfangene Rechnungen grundsätzlich acht Jahre aufzubewahren; die Frist beginnt mit dem Schluss des Ausstellungsjahres. Die Rechnung muss in dieser Zeit lesbar sowie inhaltlich unverändert und prüfbar bleiben. Für andere Buchungsbelege, Handelsbriefe und steuerliche Aufzeichnungen können andere Fristen gelten.
Fehlerhafte Rechnungen sollten nicht gelöscht oder still überschrieben werden. Eine Berichtigung muss eindeutig auf die ursprüngliche Rechnung Bezug nehmen. Bei E‑Rechnungspflicht ist grundsätzlich auch die Berichtigung strukturiert vorzunehmen; während der Übergangszeit gelten die jeweiligen Erleichterungen.
Praktische Checkliste
- Steuerliche Erfassung über ELSTER abschließen und Steuernummer hinterlegen.
- Kleinunternehmerregelung oder Regelbesteuerung bewusst wählen und Umsatzgrenzen überwachen.
- Steuersatz oder Steuerbefreiung je Leistung prüfen.
- Soll- oder genehmigte Istversteuerung im System korrekt einstellen.
- Ausgangsrechnungen vor Versand auf Pflichtangaben prüfen.
- Eingangsrechnungen und betriebliche Verwendung vor dem Vorsteuerabzug kontrollieren.
- E‑Rechnungen empfangen, im Originalformat prüfen und aufbewahren können.
- Umsatzsteuer und Vorsteuer laufend abstimmen; Zahllast zurücklegen.
- ELSTER‑Fristen, Zahlungen und Übertragungsprotokolle dokumentieren.
- EU-, Drittlands- und Reverse-Charge-Fälle getrennt prüfen.
Typische Fehler
- Umsatz mit Gewinn verwechseln: Die Kleinunternehmergrenzen beziehen sich auf den gesetzlichen Gesamtumsatz, nicht auf Gewinn oder Einkommen.
- Umsatzsteuer als Einnahme ausgeben: Wer keine Rücklage bildet, riskiert bei Fälligkeit einen Liquiditätsengpass.
- Als Kleinunternehmer Steuer ausweisen: Ein unberechtigter Ausweis kann eine Steuerschuld auslösen.
- Vorsteuer automatisch buchen: Ohne unternehmerischen Bezug und ordnungsgemäße Rechnung ist der Abzug gefährdet.
- PDF mit E‑Rechnung verwechseln: Für die gesetzliche E‑Rechnung sind strukturierte, maschinenlesbare Daten entscheidend.
- Erst am Jahresende abstimmen: Fehlende Belege und falsche Steuerschlüssel sollten vor der Voranmeldung geklärt werden.
- Auslandsvorgänge wie Inland behandeln: Leistungsort, Reverse Charge und Meldepflichten können die Behandlung vollständig ändern.
Häufige Fragen
Muss jeder Selbstständige Umsatzsteuer berechnen?
Nein. Umsätze können gesetzlich steuerfrei sein oder unter die Kleinunternehmerregelung fallen. Andernfalls wird regelmäßig Umsatzsteuer berechnet. Entscheidend ist die konkrete Leistung, nicht nur die Bezeichnung „selbstständig“.
Gelten die Grenzen 25.000 und 100.000 Euro für den Gewinn?
Nein. Es geht um den Gesamtumsatz nach § 19 Absatz 2 UStG. Im Gründungsjahr gilt die tatsächliche Grenze von 25.000 Euro; in späteren Jahren werden Vorjahr und laufendes Jahr getrennt geprüft.
Kann ein Kleinunternehmer Vorsteuer abziehen?
Grundsätzlich nein, soweit Eingangsleistungen den nach § 19 UStG steuerfreien Umsätzen dienen. Genau deshalb kann Regelbesteuerung bei größeren Investitionen wirtschaftlich sinnvoller sein.
Wann entsteht die Umsatzsteuer, wenn der Kunde nicht zahlt?
Bei der Sollversteuerung grundsätzlich bereits mit der Leistung; bei genehmigter Istversteuerung grundsätzlich erst mit Zahlung. Uneinbringliche Forderungen können eine Berichtigung nach § 17 UStG ermöglichen.
Reicht 2026 eine PDF-Rechnung?
Für viele Rechnungsaussteller kann 2026 aufgrund der Übergangsregel noch Papier oder mit Zustimmung eine PDF zulässig sein. Eine PDF ist aber keine E‑Rechnung. Unternehmen müssen bereits E‑Rechnungen empfangen können; Sonderfälle und öffentliche Aufträge können strengere Regeln haben.
Wie lange muss ich Rechnungen aufbewahren?
Umsatzsteuerrechtlich grundsätzlich acht Jahre ab Ende des Ausstellungsjahres. Prüfen Sie daneben die Fristen für andere steuer- und handelsrechtliche Unterlagen; im Einzelfall kann eine längere Aufbewahrung nötig sein.
Ersetzt Buchhaltungssoftware die steuerliche Prüfung?
Nein. Software kann Steuerschlüssel, Belege, Fristen und Auswertungen strukturieren. Die richtige Einordnung der Leistung, die Prüfung von Sonderfällen und die Freigabe der Meldung bleiben beim Unternehmen und gegebenenfalls seiner Steuerberatung.
Fazit
Ein verlässlicher Umsatzsteuerprozess beginnt nicht mit der Voranmeldung, sondern bei jedem Beleg: Leistung einordnen, Rechnung prüfen, Steuer korrekt buchen, Frist überwachen und Nachweis aufbewahren. Wer Kleinunternehmergrenzen, Vorsteuer und E‑Rechnungen sauber trennt, vermeidet die häufigsten Fehler.
Motorica hilft, Rechnungen, Belege, Zahlungen und Fristen nachvollziehbar zu organisieren. Die steuerliche Entscheidung und Kontrolle ersetzt die Software nicht.
Quellen und Stand
Stand: 14. September 2026. Maßgeblich sind insbesondere § 12 UStG, § 13b UStG, §§ 14 bis 14c UStG, § 15 UStG, § 18 UStG, § 19 UStG, § 20 UStG, §§ 33 und 34a UStDV, das BMF‑Schreiben zur Kleinunternehmerregelung, die BMF‑FAQ zur E‑Rechnung, ELSTER und die Hinweise des BZSt zur Zusammenfassenden Meldung.
Dieser Artikel bietet eine allgemeine Orientierung zum deutschen Umsatzsteuerrecht und ersetzt keine individuelle Steuer- oder Rechtsberatung. Lassen Sie unklare oder grenzüberschreitende Vorgänge vor der Rechnung beziehungsweise Meldung fachlich prüfen.