

Un logiciel de gestion aide une petite entreprise lorsqu’il simplifie un véritable parcours de travail : de la demande client au devis, à la facture, au paiement et à l’archivage. Des données fiables, des responsabilités claires et des exports réutilisables comptent davantage que le nombre de fonctions.
Ce guide s’adresse aux entreprises établies en Allemagne. Il distingue les obligations légales des fonctions utiles. Faites vérifier les cas particuliers par votre conseil fiscal : aucun logiciel ne remplace un examen professionnel ni une documentation adaptée des procédures.
Examinez d’abord votre façon de travailler
Suivez une commande réelle : qui saisit le client, valide le devis, confirme la prestation, envoie la facture, affecte le paiement et archive la pièce comptable ou le reçu ? C’est à ces passages que naissent les doubles saisies et les erreurs. Une personne seule cherche un parcours rapide ; une équipe a aussi besoin de droits et de validations définis.
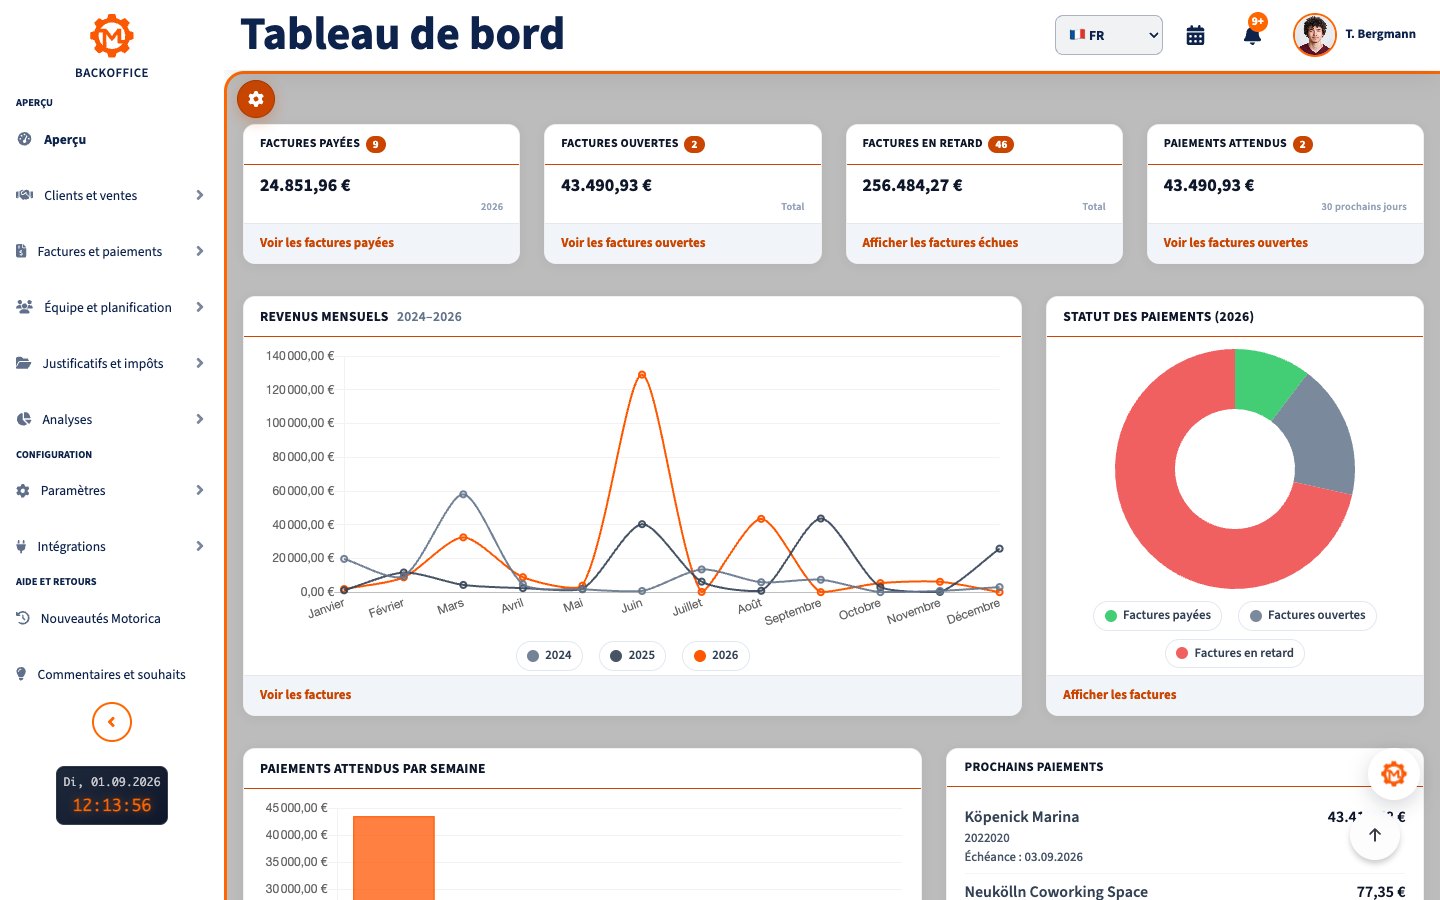
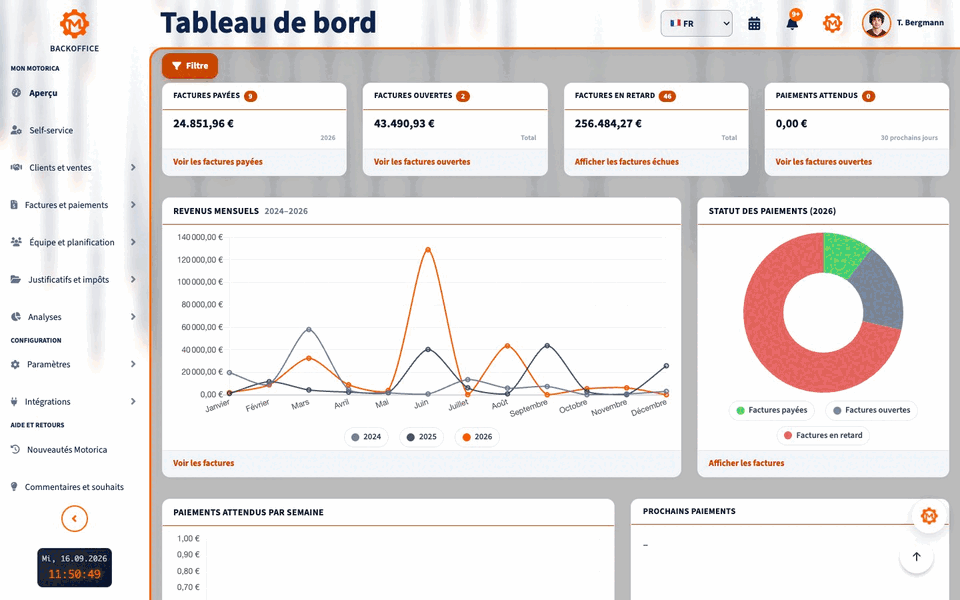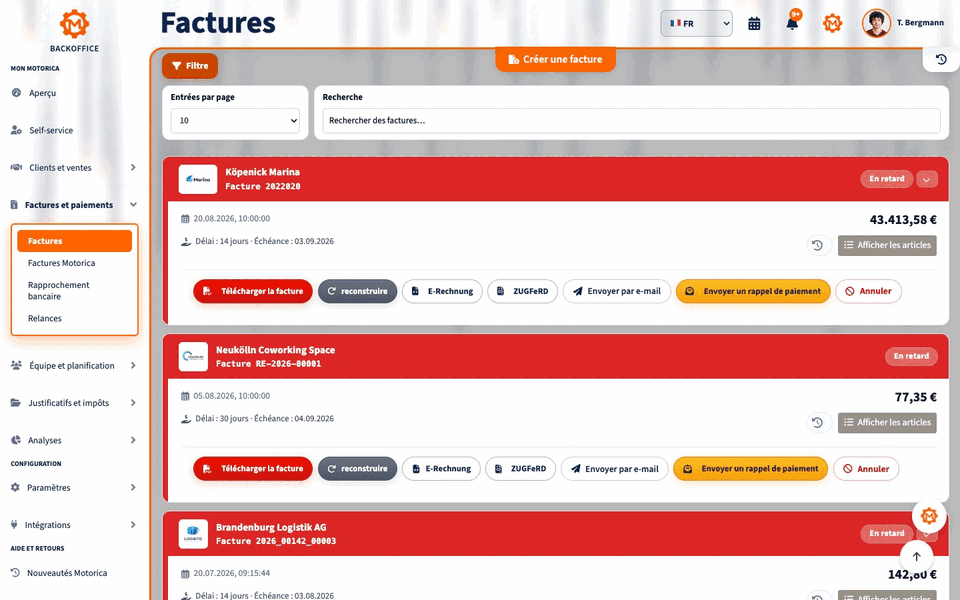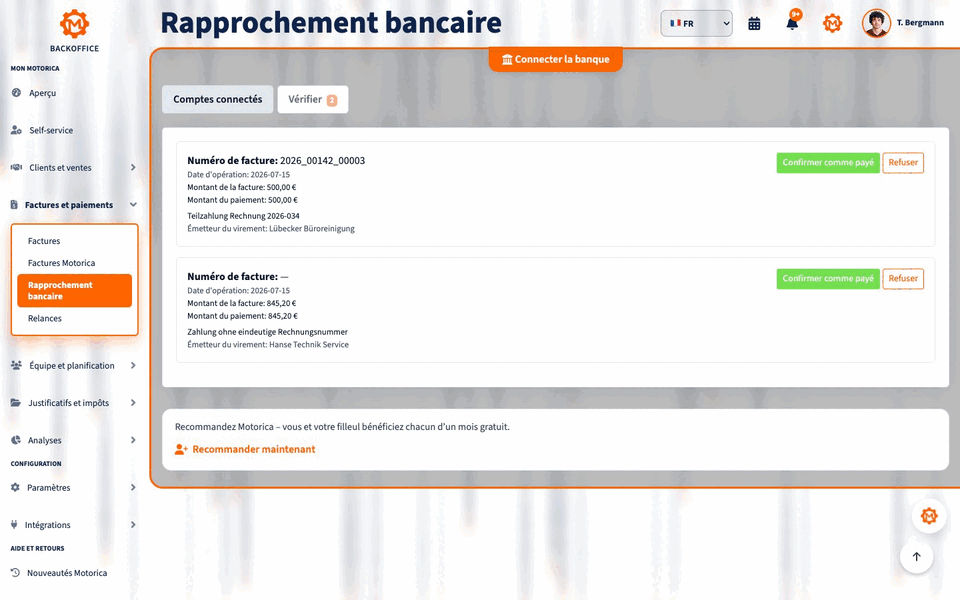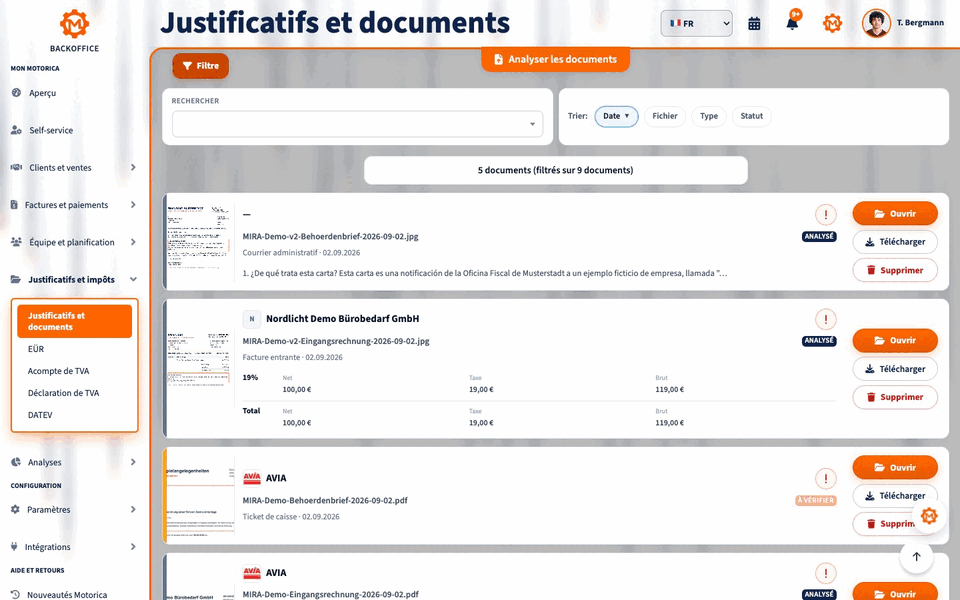
Le tableau de bord devrait distinguer les factures payées, impayées et échues. Vérifiez que les paiements partiels, les annulations et la période choisie entrent correctement dans les indicateurs.
Devis, commandes et factures
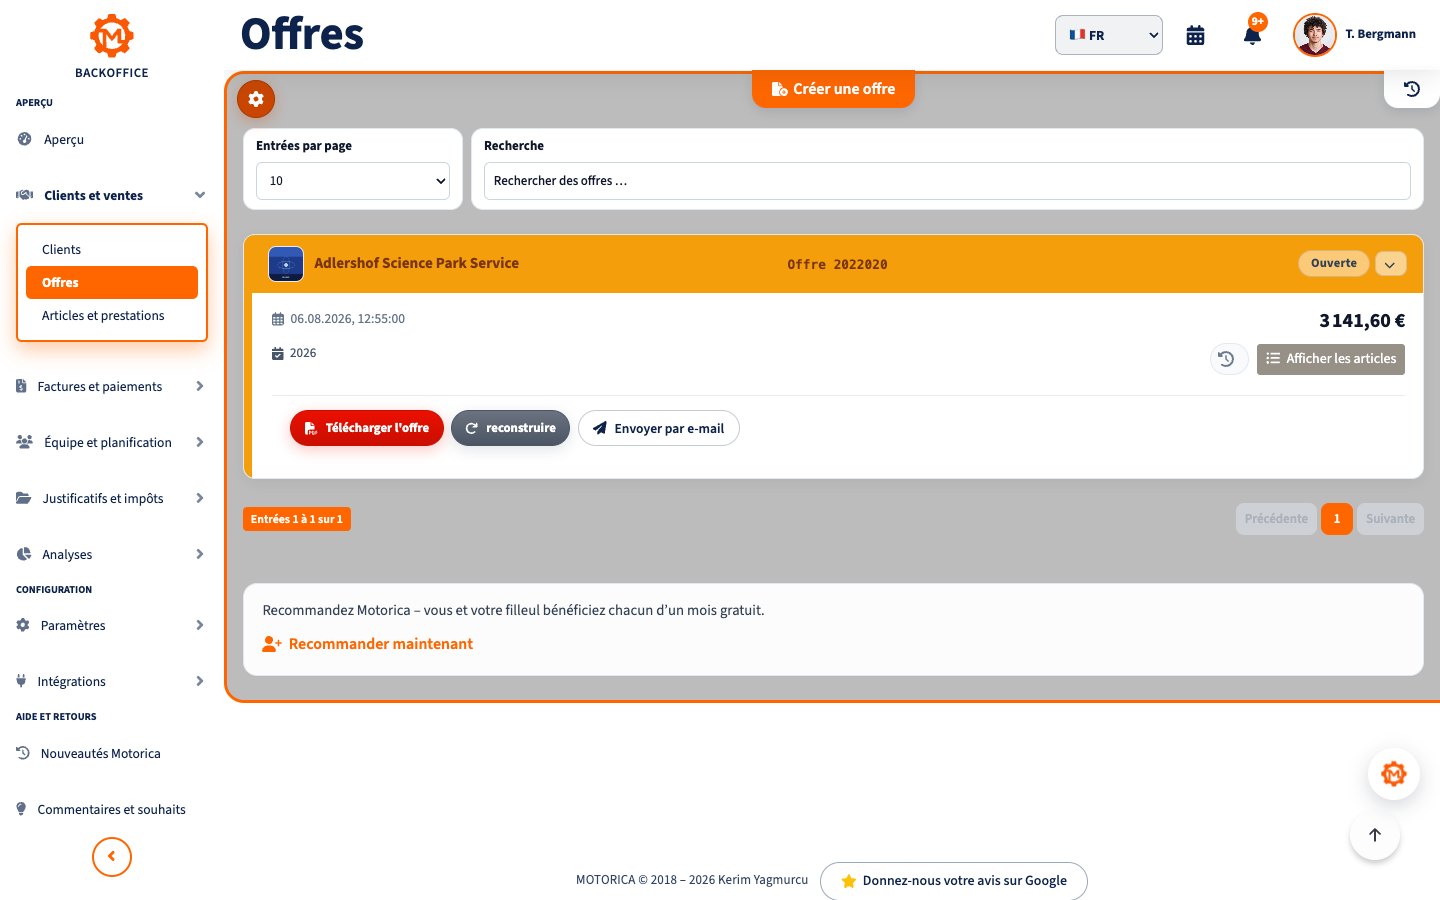
Une solution utile reprend les coordonnées du client, les prestations, les prix et les conditions de paiement d’un devis accepté dans la facture. Testez les mentions obligatoires du § 14 UStG, la numérotation traçable, différents taux de taxe et vos véritables cas particuliers. Acomptes et factures finales, prestations récurrentes, régime allemand de franchise de TVA pour les petites entreprises (Kleinunternehmerregelung) et autoliquidation demandent des contrôles adaptés à votre activité.
Ne confondez pas rectification ou annulation d’une facture avec une Gutschrift au sens fiscal allemand : cette dernière est une facture émise par le bénéficiaire de la prestation selon une procédure convenue. Le bouton d’un logiciel ne tranche pas cette différence. Une commande confirmée n’est pas encore une facture ni un paiement.
Facture électronique : réception, émission et échéances
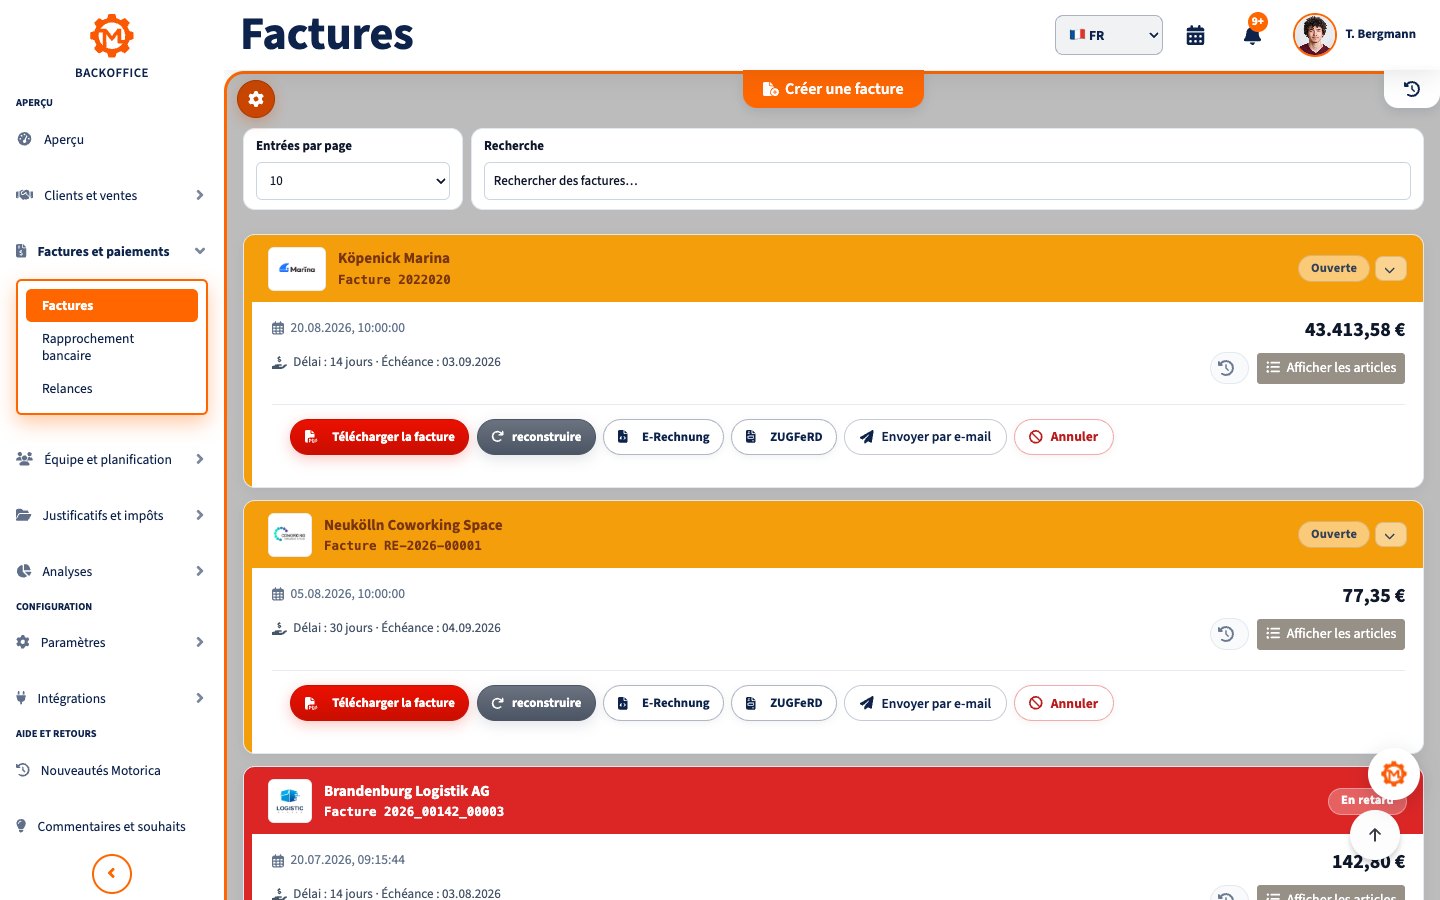
Depuis le 1er janvier 2025, les entreprises nationales doivent en principe pouvoir recevoir des factures électroniques ; une boîte e-mail suffit dans un premier temps. Les entreprises relevant de la Kleinunternehmerregelung doivent aussi pouvoir les recevoir, mais sont dispensées de l’obligation d’en émettre. Pour l’émission, des transitions s’appliquent : jusqu’à fin 2026, tous les émetteurs peuvent encore utiliser d’autres factures sous les conditions légales ; si le chiffre d’affaires de l’année précédente ne dépasse pas 800.000 €, cette période va généralement jusqu’à fin 2027. À partir de 2028, l’obligation d’émission s’applique en règle générale aux opérations B2B nationales concernées. Les FAQ du BMF expliquent les exceptions.
Un simple PDF n’est pas une facture électronique au nouveau sens légal. Il faut des données structurées traitables électroniquement. Vérifiez la lecture, l’affichage, la création et la conservation de profils XRechnung ou ZUGFeRD appropriés. Dans une facture hybride ZUGFeRD, les données XML structurées font foi si elles diffèrent du PDF visible. Les factures destinées au secteur public peuvent aussi demander une Leitweg-ID, un portail et des règles spécifiques.
Paiements et relances
Le rapprochement des paiements associe une opération bancaire à une facture impayée. Un bon outil montre sa proposition avec le montant et le libellé, puis permet de vérifier paiement partiel, virement groupé, frais, référence erronée ou doublon. Seul un rapprochement confirmé devrait modifier le solde impayé. Avant une mise en demeure de payer, vérifiez l’échéance, les encaissements et les objections éventuelles ; une relance automatique n’est pas une analyse juridique.

Pièces et conservation
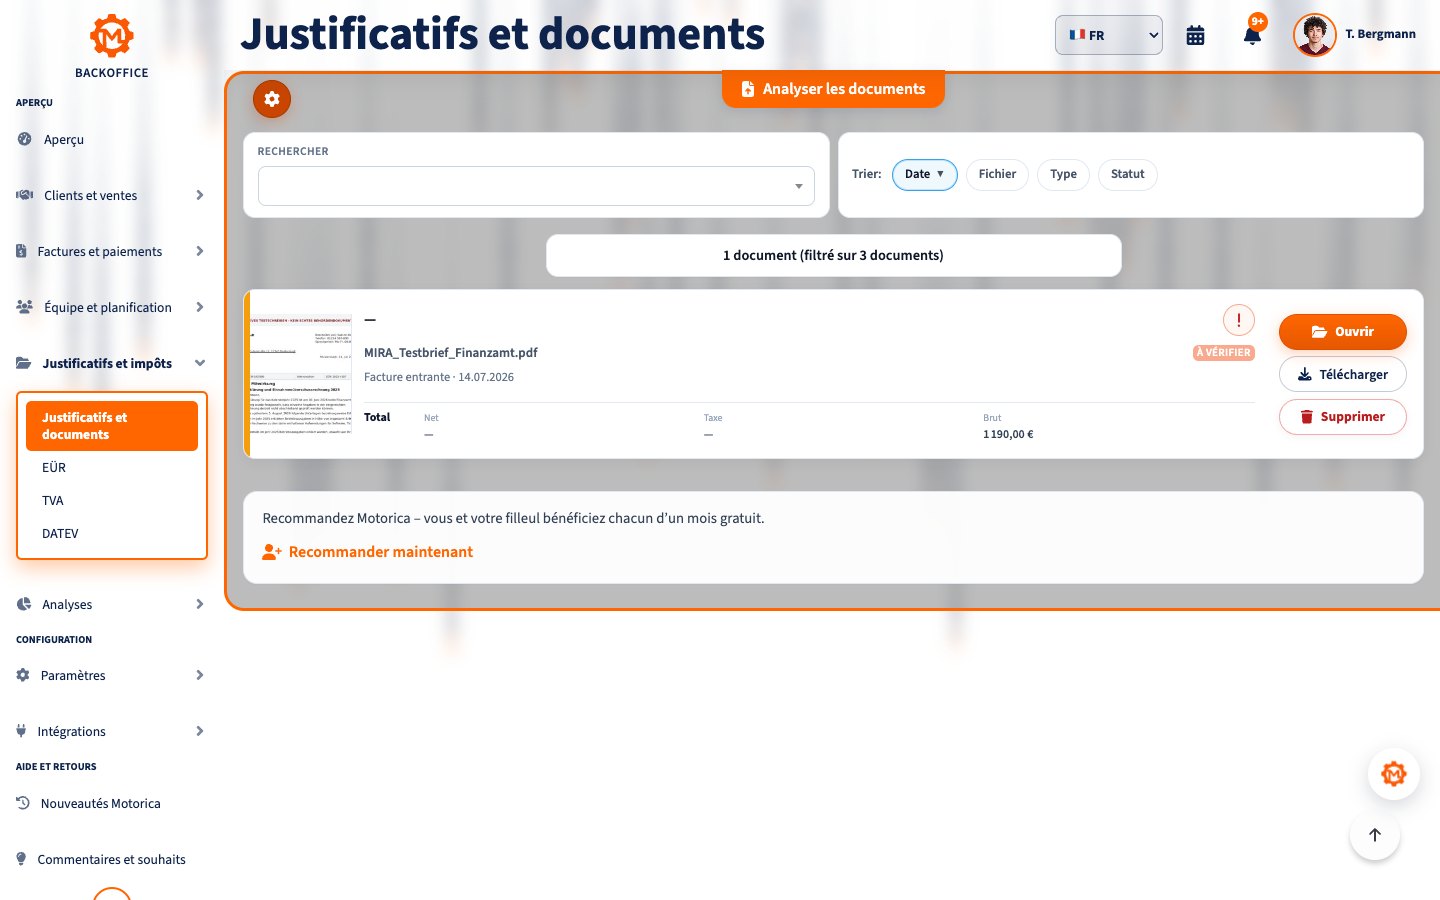
Factures, contrats, reçus et autres pièces doivent être rattachés à une opération et retrouvables. Le § 14b UStG prévoit en principe huit ans de conservation pour les factures ; d’autres documents peuvent relever d’autres délais. Pour une facture électronique, conservez la partie structurée originale : une vue PDF ou une capture d’écran ne la remplace pas.
Les GoBD concernent aussi la traçabilité, les modifications, l’accès aux données et les procédures documentées. Demandez un historique des changements, un export, une restauration des sauvegardes et une documentation des processus. Une étiquette « conforme » ne rend pas automatiquement votre utilisation conforme.
Clients, rendez-vous et équipe
Des données clients centralisées évitent adresses divergentes et contacts en double. Vérifiez les champs obligatoires, doublons, interlocuteurs et l’historique des commandes. Calendrier, tâches et responsables aident surtout pour les interventions sur site ou récurrentes. Définissez les rôles : chacun n’a pas besoin de voir les coordonnées bancaires, les données du personnel ou tous les chiffres d’affaires. Testez la transmission des changements et des remplacements.
Indicateurs, sécurité et données personnelles
Au départ, quelques chiffres suffisent souvent : factures envoyées, sommes encaissées, montants impayés, paiements échus et chiffre d’affaires par période. Le chiffre d’affaires n’est pas le bénéfice ; un tableau de bord ne remplace ni la comptabilité ni la déclaration fiscale. Rapprochez les indicateurs des pièces et vérifiez le traitement des annulations et paiements partiels.
Examinez l’authentification multifacteur, les droits, journaux, chiffrement, sauvegardes et une restauration réellement testée. Avec un service cloud traitant des données personnelles, un contrat de sous-traitance est généralement nécessaire selon l’art. 28 du RGPD. Clarifiez les sous-traitants ultérieurs, lieux de stockage, délais d’effacement et l’accès après la fin du contrat. L’entreprise conserve sa responsabilité pour un traitement licite.
Export et changement de fournisseur
Avant d’acheter, demandez un export d’essai complet : clients, factures et fichiers électroniques structurés, pièces, paiements et historique des changements lorsqu’il existe. Demandez à votre conseil fiscal quel format il peut réellement traiter. Le CSV sert aux données de base, sans remplacer nécessairement un export comptable approprié. Vérifiez les coûts, délais et possibilités de lecture après résiliation.
Essai pratique en 30 minutes
- Créez un client fictif avec adresse complète et établissez un devis.
- Transformez le devis en facture ; contrôlez numéro, mentions et traitement fiscal.
- Ouvrez un fichier XRechnung ou ZUGFeRD et comparez ses données XML à l’affichage.
- Affectez un paiement partiel et contrôlez le solde restant.
- Retrouvez la pièce, essayez un rôle limité et exportez les données.
Utilisez des données anonymisées ou autorisées. Pour chaque étape manquante, demandez une démonstration concrète plutôt qu’un simple « oui » sur une liste de fonctions.
Liste rapide et questions fréquentes
- Le parcours va-t-il de la demande client et du devis à la commande confirmée, la facture et au paiement ?
- Réception, affichage, émission et conservation de l’original électronique couvrent-ils vos cas ?
- Peut-on contrôler les paiements partiels et opérations bancaires non identifiées ?
- Les pièces sont-elles retrouvables, les modifications traçables et les exports complets ?
- Les rôles, le contrat de sous-traitance, la sauvegarde et le prix conviennent-ils ?
Excel suffit-il ? Oui pour des listes simples. Si plusieurs personnes gèrent factures, soldes et pièces, un processus défini et un archivage traçable deviennent généralement plus utiles.
Tout logiciel est-il conforme aux GoBD ? Un produit peut fournir les bonnes fonctions. La régularité des écritures dépend aussi de son paramétrage, de son utilisation et des procédures documentées.
Par quoi commencer ? Par les données clients, devis, factures et la réception électronique. Ajoutez ensuite rapprochement, pièces, rôles et indicateurs selon des cas réels.
Sources
Vérifié le 16 septembre 2026 : BMF : facture électronique, § 14 UStG, § 14b UStG, BMF : modification des GoBD en 2025 et art. 28 du RGPD. Présentation générale pour l’Allemagne, sans conseil fiscal ou juridique individuel.