
Les dépenses professionnelles sont des frais liés à une activité indépendante en Allemagne. Une petite dépense peut compter, mais un achat privé payé avec le compte professionnel ne devient pas automatiquement déductible. Pour chaque opération, conservez la raison professionnelle, le montant et la preuve du paiement.
Qu'est-ce qu'une dépense professionnelle ?
D'après le § 4, alinéa 4, de la loi allemande relative à l'impôt sur le revenu (EStG), le lien avec l'activité est déterminant. Une dépense n'a pas besoin d'être absolument indispensable, mais certains postes sont soumis à des limites. Le calcul de l'excédent des recettes sur les dépenses (Einnahmenüberschussrechnung, EÜR) compare recettes et frais professionnels.
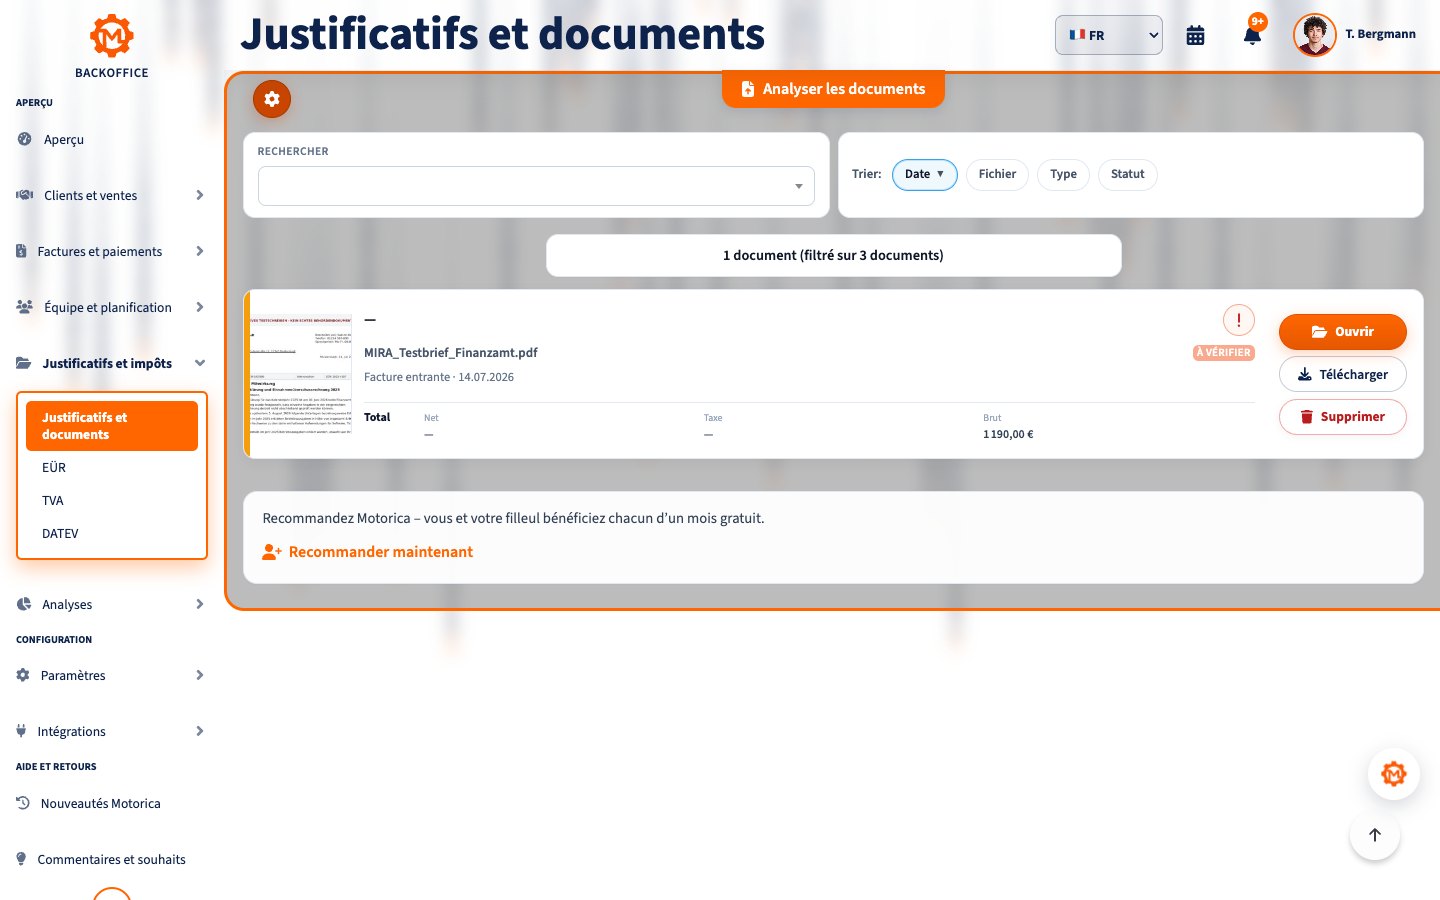
Notez ce qui a été acheté, quand, auprès de qui, pour quel montant, comment il a été payé et à quelle fin professionnelle. Reliez la pièce comptable ou reçu (Beleg), la facture (Rechnung) et la preuve de paiement. Un relevé bancaire n'identifie souvent pas la prestation ; une facture seule ne prouve pas toujours la date de paiement.
Quels frais documenter ?
Ces exemples ne garantissent pas une déduction automatique. L'utilisation réelle, les preuves et les restrictions particulières comptent.
Frais courants et prestations
- Matériel et fournitures : papeterie, emballages, matières premières et marchandises pour les commandes clients. Conservez commande et livraison avec la facture.
- Locaux et fonctionnement : loyer d'un bureau ou entrepôt professionnel, électricité, internet, téléphone, hébergement, abonnements logiciels et assurances professionnelles. Isolez la part privée.
- Sous-traitance et personnel : honoraires, comptabilité, conseil professionnel, salaires et charges de l'employeur. Ajoutez contrats et preuves de prestation.
- Publicité : site web, annonces, imprimés, salons et frais de plateforme. Repas d'affaires et cadeaux suivent des règles distinctes.
Déplacements, voyages et repas d'affaires
Pour un déplacement professionnel, indiquez date, destination, objet, trajet et client ou mission concernée. Gardez billets, factures d'hôtel et de stationnement. Une voiture privée et une voiture inscrite à l'actif professionnel ne sont pas traitées de la même façon. Dans un voyage mixte, répartissez raisonnablement frais professionnels et privés. Vos propres repas ne sont pas simplement déductibles au montant intégral de la note du restaurant.
Pour une réception motivée par les affaires, le § 4, alinéa 5, EStG permet en principe de déduire seulement 70 % des frais raisonnables et justifiés. Consignez l'occasion et les participants et gardez la facture du restaurant. Vérifiez séparément la TVA déductible. Les cadeaux aux personnes qui ne sont pas salariées ont des limites et obligations d'enregistrement spécifiques.
Achats importants et amortissement
Un ordinateur, une machine ou un meuble utilisé plus d'un an n'est pas forcément déductible intégralement l'année de l'achat. Notez date, coût d'acquisition, usage professionnel et durée d'utilisation. Le coût peut être réparti par amortissement (Absetzung für Abnutzung, AfA). Le § 6, alinéa 2, EStG permet, sous conditions, une déduction immédiate pour un bien meuble utilisable de manière autonome si son coût ne dépasse pas 800 € hors TVA récupérable. La TVA non récupérable peut influer sur le coût d'acquisition.
Séparer la part privée et les cas particuliers
Si téléphone, internet ou équipement servent aussi à titre privé, documentez une répartition raisonnable : ligne distincte, relevé d'utilisation ou estimation justifiée. Ne déduisez pas la part privée. Bureau à domicile, forfait journalier et trajet entre domicile et établissement ont leurs propres conditions. Dépenses de vie, impôt sur le revenu et prélèvements privés ne sont pas des frais professionnels ordinaires. Des frais avant le démarrage de l'activité peuvent être liés à l'entreprise envisagée si ce lien est clair ; gardez les preuves du projet. Une pièce établie soi-même peut expliquer une opération sans facture externe, mais ne crée pas automatiquement un droit à récupération de TVA.
Dépense professionnelle et TVA déductible sont deux examens
Pour une facture fournisseur, vérifiez d'abord le motif professionnel pour l'impôt sur le revenu, puis séparément la déduction de la TVA en amont selon le § 15 de la loi allemande sur la TVA (UStG). L'usage professionnel et une facture conforme comptent parmi les conditions. Sous le régime allemand de franchise de TVA pour les petites entreprises (Kleinunternehmerregelung), la TVA des achats destinés aux ventes exonérées n'est généralement pas récupérable. Les frais professionnels peuvent néanmoins réduire le bénéfice imposable. La TVA indiquée sur vos factures aux clients ne décide pas si l'achat est une dépense professionnelle.
Exemple : un logiciel exclusivement professionnel coûte 119 €, dont 19 € de TVA. Avec droit à récupération et facture conforme, 100 € constituent en principe une charge et 19 € la TVA en amont. Sans ce droit, 119 € peuvent constituer le coût professionnel, sauf autre méthode applicable.
En quelle année comptabiliser la dépense ?
Pour l'EÜR, le principe de décaissement s'applique en général : la dépense est prise en compte l'année civile du paiement. Le § 11 EStG prévoit des exceptions, notamment pour certains paiements réguliers au changement d'année. Amortissements et acquisitions particulières ont leurs règles. Notez séparément la date de facture, la période de prestation et la date de paiement. La comptabilité au bilan suit d'autres règles de période.
Quels documents garder et combien de temps ?
Réunissez facture ou reçu original, contrat ou commande s'ils existent, preuve du paiement et courte explication du motif professionnel. Pour un paiement en espèces, le ticket de caisse est important. Pour une facture électronique, conservez les données structurées d'origine ; une impression ou capture d'écran seule ne suffit pas. Voir la FAQ du ministère fédéral des Finances.
Selon le § 147 du code fiscal allemand (AO), les pièces comptables se conservent généralement huit ans, les livres et registres dix ans, et certains autres documents six ans. Le délai commence généralement à la fin de l'année où la pièce est née et peut durer davantage en cas de procédure fiscale ouverte. Les fichiers doivent rester retrouvables, lisibles et protégés contre les modifications inaperçues. Respectez les principes GoBD.
Une routine en cinq étapes
- Conservez sans tarder facture, ticket ou e-facture au format d'origine.
- Notez fournisseur, date, montant, catégorie, motif et paiement correspondant.
- Marquez part privée, données manquantes, gros achats et limites particulières.
- Rapprochez chaque mois pièces, banque et caisse.
- Faites examiner les doutes par un conseiller fiscal (Steuerberater) avant la déclaration.
Liste de vérification
- Le motif professionnel de chaque dépense est-il clair ?
- Facture ou ticket et paiement sont-ils associés ?
- La part privée est-elle séparée et justifiée ?
- Les preuves de voyage et de réception sont-elles complètes ?
- Les gros achats sont-ils notés pour amortissement ?
- La TVA a-t-elle été étudiée séparément de la charge ?
- Les originaux numériques, surtout les e-factures, sont-ils lisibles ?
- Les cas incertains sont-ils signalés pour conseil ?
Questions fréquentes
Un relevé bancaire suffit-il ?
Il montre le paiement, mais souvent pas la prestation ni sa raison professionnelle. Gardez aussi facture, ticket ou contrat.
La dépense est-elle perdue si la TVA n'est pas récupérable ?
Non. L'absence de droit à la TVA n'exclut pas automatiquement une charge pour l'impôt sur le revenu.
Peut-on déduire intégralement une dépense mixte ?
En principe, seule la part professionnelle justifiable est déductible. Certains postes ont des règles propres.
Conclusion
Une bonne documentation montre le motif, le règlement et la période fiscale de chaque dépense. Motorica.io aide à organiser pièces et paiements ; la qualification juridique reste une décision professionnelle.
Ce guide présente le droit allemand de manière générale et ne remplace pas un conseil fiscal individuel.