
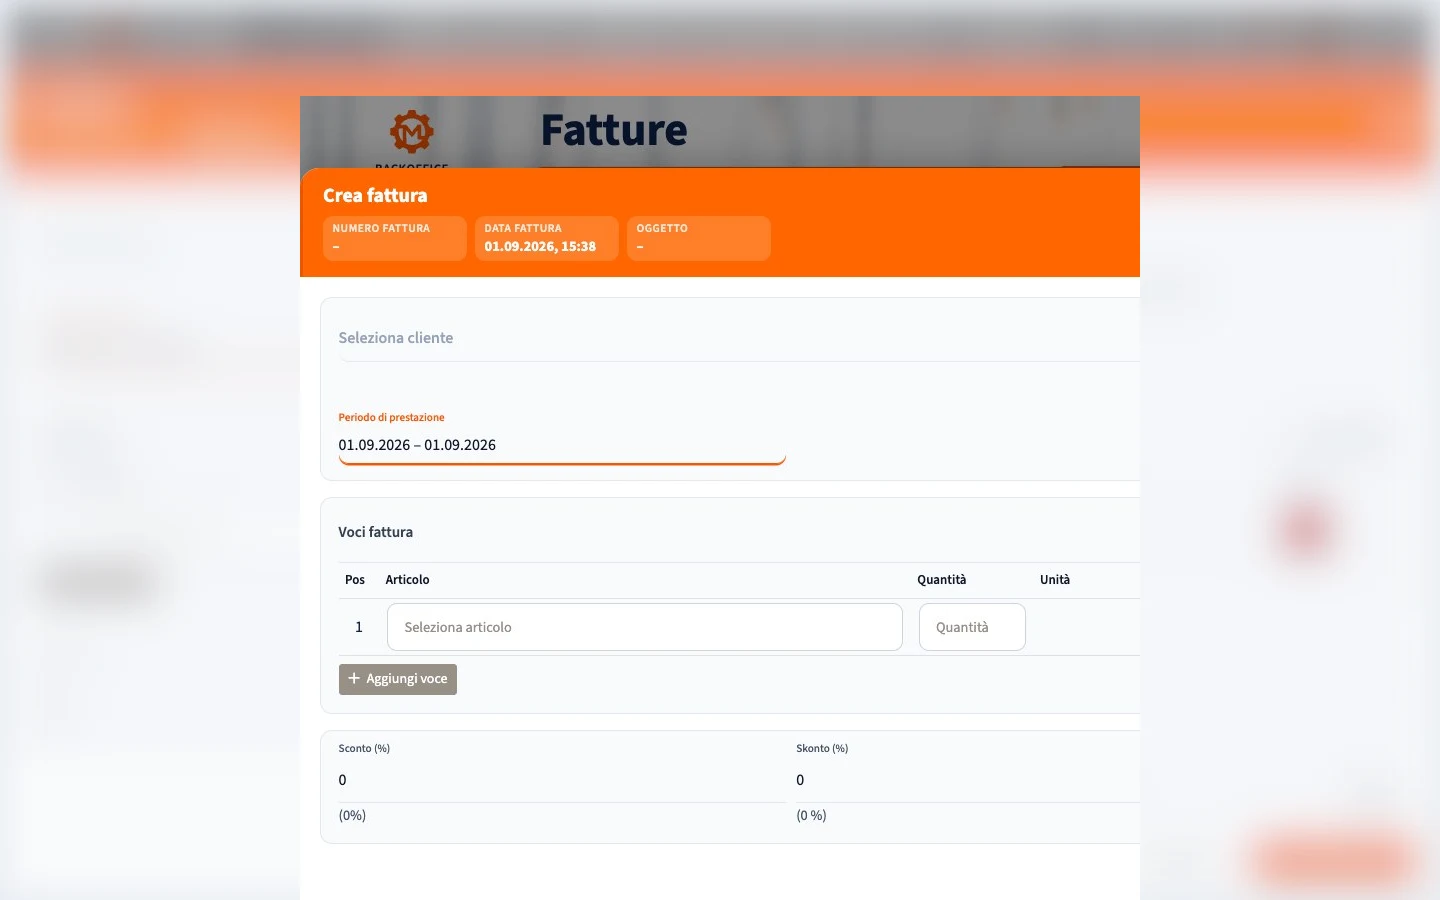
Una fattura relativa a un'operazione in Germania deve contenere i dati richiesti per quel caso. Per una fattura ordinaria superiore a 250 € vale in linea generale il § 14, comma 4, della legge tedesca sull'IVA (UStG). Le fatture di importo ridotto e le operazioni nel regime tedesco di esenzione IVA per le piccole imprese (Kleinunternehmerregelung) hanno regole semplificate. Questa guida riguarda il diritto tedesco.
Dati obbligatori di una fattura ordinaria
- Nome o ragione sociale e indirizzo completi del fornitore e del cliente.
- Numero fiscale tedesco (Steuernummer) oppure partita IVA del fornitore. Il codice fiscale personale Steuer-ID non li sostituisce.
- Data di emissione e numero univoco assegnato in una serie progressiva. Si possono usare più serie, ma il numero deve identificare una sola fattura.
- Quantità e denominazione commerciale dei beni oppure natura ed estensione del servizio. La sola parola «servizio» è troppo generica.
- Data o periodo della fornitura. Ai sensi del § 31, comma 4, UStDV può bastare il mese di calendario; per un anticipo può rilevare la data nota dell'incasso.
- Corrispettivo al netto dell'IVA, distinto per aliquota ed esenzione, e sconti concordati prima se non già compresi.
- Aliquota e importo IVA applicabili oppure indicazione dell'esenzione pertinente.
In situazioni particolari servono altri dati: l'avviso al cliente privato sull'obbligo di conservazione biennale per determinati lavori immobiliari; la parola «Gutschrift» per una fattura emessa dal cliente previo accordo; ulteriori diciture o numeri IVA secondo il § 14a UStG in alcune operazioni UE e nei casi di inversione contabile.
Email, telefono, IBAN, termine di pagamento e luogo fisico della prestazione non sono obblighi generali. Possono essere utili o richiesti nel caso specifico. La legge IVA tedesca non impone automaticamente una fattura nella lingua del cliente; la traduzione non deve alterare il significato dei dati legali.
Esempio semplice con IVA al 19%
Un'impresa addebita 100,00 € netti per un servizio descritto con precisione a cui si applica effettivamente il 19%. La fattura riporta 19,00 € di IVA e 119,00 € totali. Occorrono anche gli altri dati, come gli indirizzi, il numero fiscale o la partita IVA del fornitore, il numero della fattura e la data del servizio. L'aliquota dell'esempio non vale per ogni servizio.
Fattura fino a 250 € IVA inclusa
Se il totale non supera 250 €, il § 33 UStDV richiede in genere soltanto nome e indirizzo del fornitore, data, quantità e tipo dei beni o natura ed estensione del servizio, e totale con aliquota IVA o indicazione dell'esenzione. Nome del cliente, numero fiscale e numero della fattura normalmente non sono necessari. La semplificazione non vale, tra l'altro, per cessioni intracomunitarie, alcune vendite a distanza e l'inversione contabile. Uno scontrino può valere come fattura se contiene i dati richiesti.
Fattura della piccola impresa esente
Per le operazioni esenti ai sensi del § 19 UStG, il § 34a UStDV richiede nomi e indirizzi di entrambe le parti; Steuernummer, partita IVA oppure numero identificativo della piccola impresa; data; descrizione concreta; importo complessivo e riferimento all'esenzione del § 19 UStG. L'IVA non va indicata separatamente per tale operazione. Di norma il § 34a non richiede numero della fattura né data della prestazione; resta applicabile la regola per importi fino a 250 €. Se la fattura è emessa dal cliente, va aggiunto «Gutschrift».
Fattura elettronica e periodo transitorio
Dal 2025 un PDF semplice non è una fattura elettronica strutturata ai fini dell'IVA tedesca. Sono possibili XRechnung e profili ZUGFeRD idonei. Le imprese tedesche devono poter ricevere fatture elettroniche dal 1° gennaio 2025; inizialmente basta una casella email.
Per le operazioni B2B interne normalmente soggette all'obbligo di emissione, si possono usare altri tipi di fattura fino al 31 dicembre 2026. Se il fatturato dell'emittente nell'anno precedente non superava 800.000 €, il termine arriva al 31 dicembre 2027. In tali periodi un PDF semplice richiede il consenso del destinatario; la carta è ammessa. L'obbligo non dipende semplicemente dall'importo della fattura corrente o da una soglia generale di fatturato. Esistono eccezioni per importi fino a 250 €, operazioni delle piccole imprese e alcune operazioni esenti. Per la pubblica amministrazione possono valere regole B2G autonome. Tutti i dati fiscali obbligatori della fattura elettronica devono essere nella parte strutturata.
Emissione, correzione e conservazione
Identifica le parti, il tipo di operazione e il trattamento fiscale. Descrivi bene la prestazione; controlla data, importi, aliquota, indirizzi e numero. Scegli formato e invio consentiti. Per alcune operazioni B2B e relative a immobili la fattura va emessa, di regola, entro sei mesi dalla prestazione.
Conserva copie delle fatture emesse e fatture ricevute, in generale, per otto anni ai sensi del § 14b UStG. Il termine decorre dalla fine dell'anno di emissione e può prolungarsi per procedimenti fiscali aperti. Conserva l'originale strutturato della fattura elettronica. Correggi gli errori con un documento che richiami chiaramente la fattura originaria (§ 31, comma 5, UStDV); non sovrascrivere in silenzio un originale inviato. Non ogni refuso richiede uno storno completo.
Controllo prima dell'invio
- Hai individuato correttamente fattura ordinaria, importo ridotto, piccola impresa o caso speciale?
- Sono corretti nomi, indirizzi, identificativo fiscale, data e numero se richiesto?
- Sono chiari beni o servizi e data o periodo della prestazione?
- Netto, trattamento IVA, imposta e totale coincidono?
- Ci sono le diciture necessarie su esenzione, inversione contabile o «Gutschrift»?
- Formato, invio e conservazione sono adeguati?
Domande frequenti
L'IBAN è obbligatorio?
No. Agevola il pagamento, ma non è un dato obbligatorio generale del § 14, comma 4, UStG.
I numeri devono essere senza salti?
Il numero deve essere unico, assegnato in una serie progressiva e identificare la fattura. Serve un sistema tracciabile; questo non significa che ogni sequenza visibile debba essere priva di salti.
La fattura può essere in inglese?
La legge IVA tedesca generalmente non prescrive il tedesco. I dati obbligatori devono restare chiari e verificabili; controlla separatamente le richieste del destinatario.
Fonti e ambito
Verificato il 16 settembre 2026 sulla base di § 14 UStG, § 14a, § 14b, § 31 UStDV, § 33, § 34a e FAQ del Ministero federale delle Finanze sulla fattura elettronica. È una panoramica del diritto tedesco, non una consulenza fiscale o legale individuale. Chiedi assistenza qualificata per casi transfrontalieri o particolari.