

El software de oficina digital ayuda a una pequeña empresa cuando simplifica un proceso real: desde la consulta del cliente y el presupuesto hasta la factura, el cobro y el archivo ordenado. Importan más los datos fiables, las responsabilidades claras y una exportación utilizable que el número de funciones.
Esta guía se dirige a empresas que operan en Alemania. Distingue las obligaciones legales de las funciones útiles. Consulte los casos especiales con su asesoría fiscal: el software no sustituye la revisión profesional ni la documentación de los procedimientos.
Examine primero su proceso de trabajo
Siga un encargo real: ¿quién registra al cliente, aprueba el presupuesto, confirma el trabajo, envía la factura, asigna el pago y archiva el documento contable o recibo? En esas transiciones suelen aparecer las entradas duplicadas y los errores. Una empresa unipersonal necesita un recorrido rápido; un equipo necesita además permisos y aprobaciones definidos.
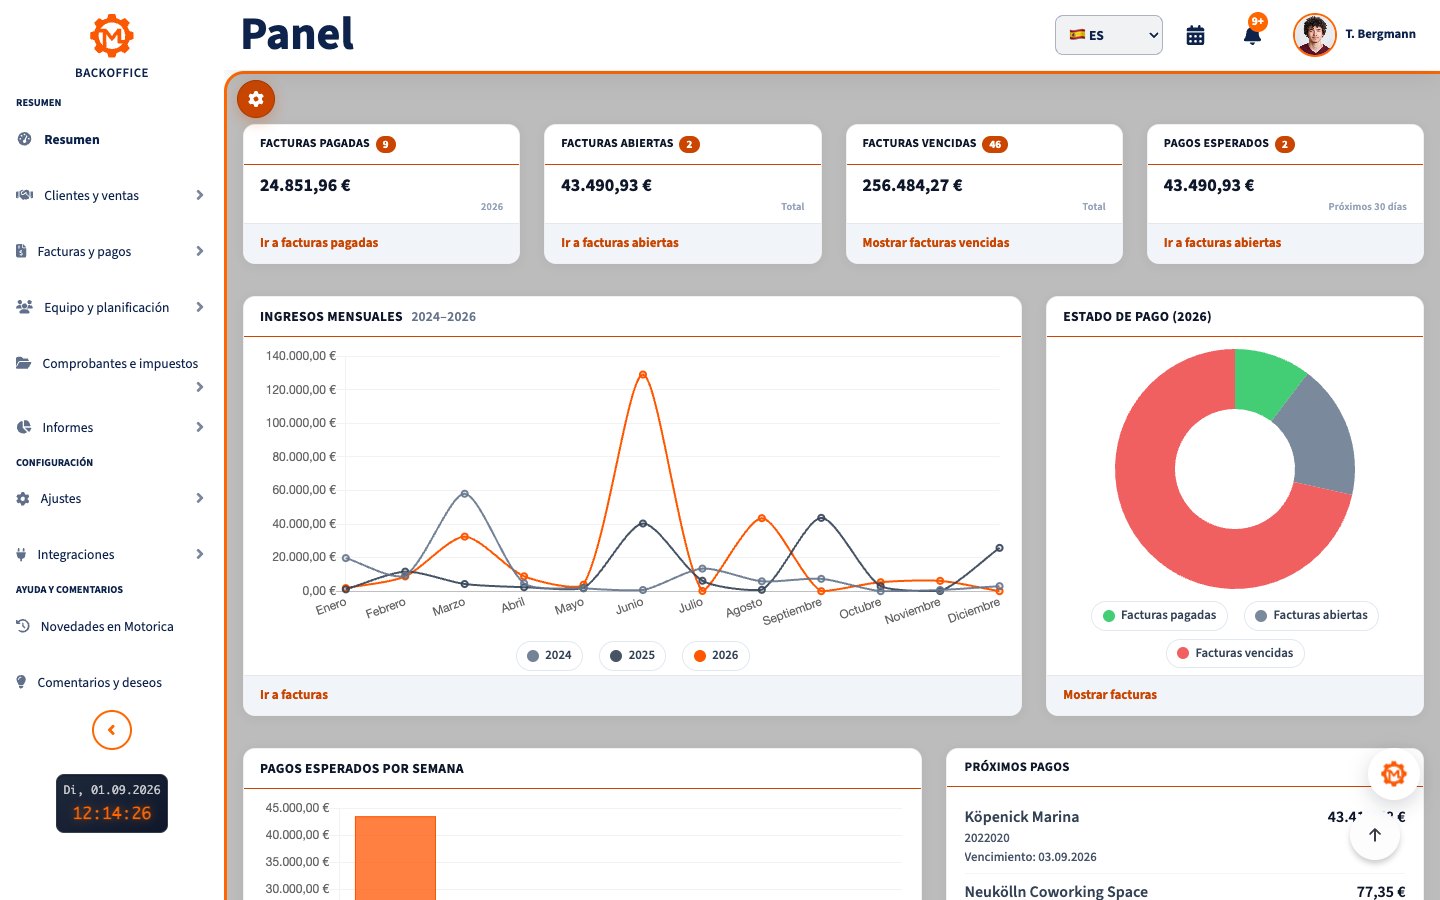
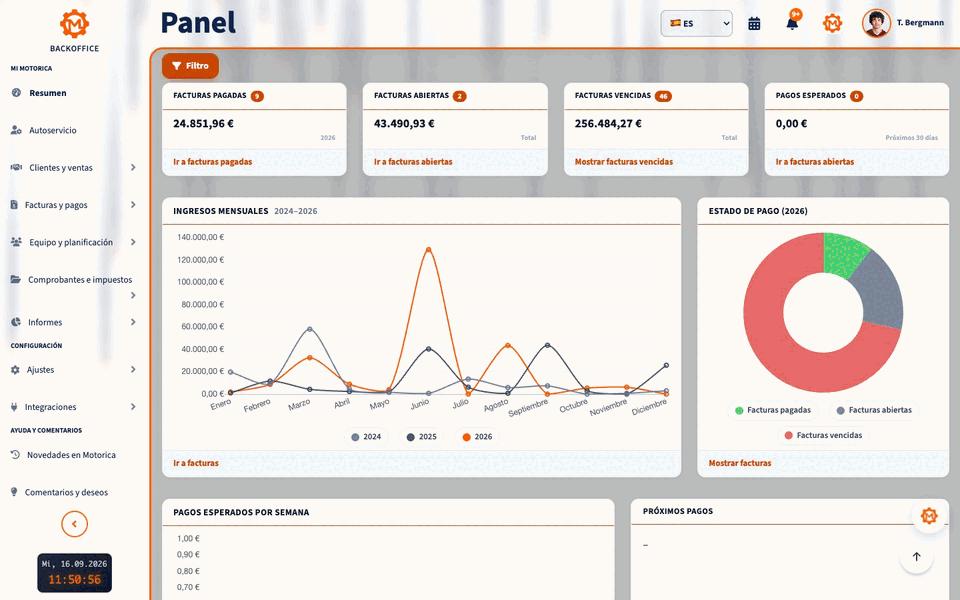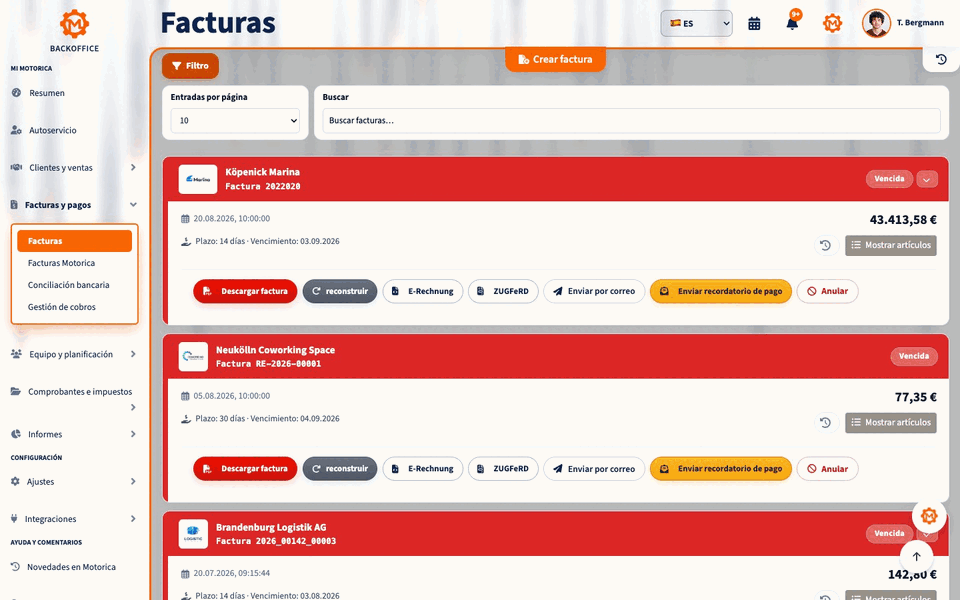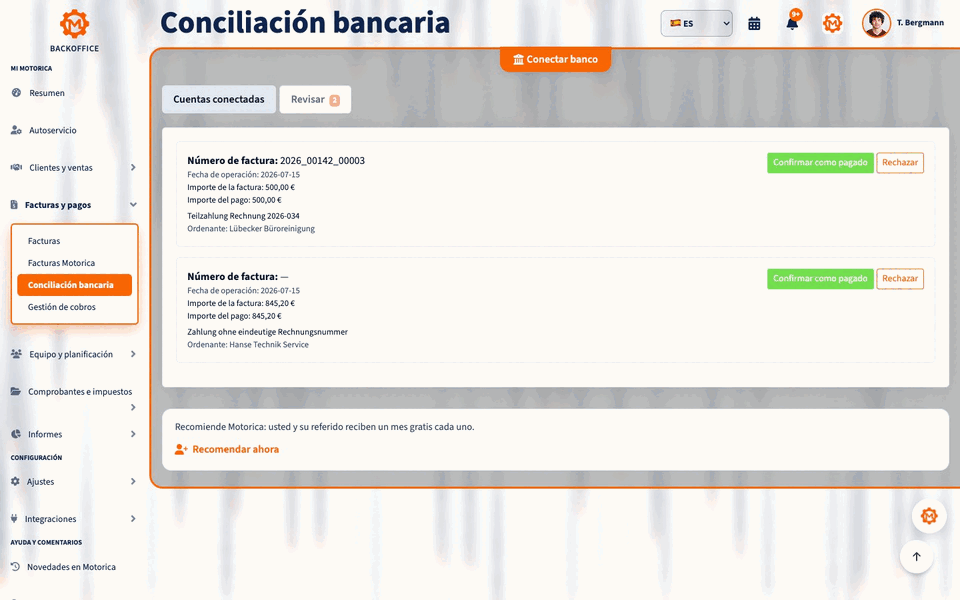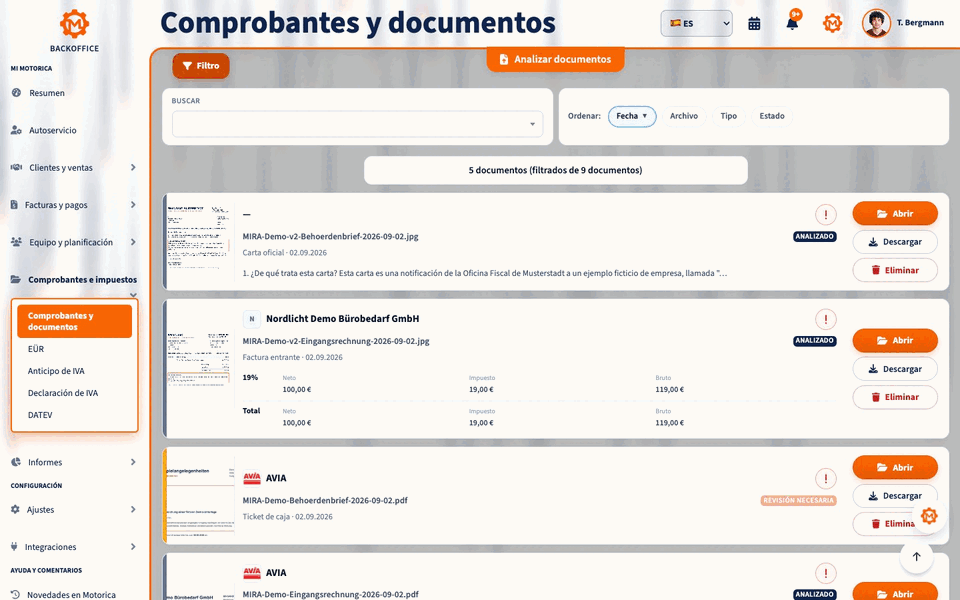
El panel debe distinguir las facturas pagadas, pendientes de pago y vencidas. Compruebe si los pagos parciales, las anulaciones y el período elegido se reflejan correctamente en cada cifra.
Presupuestos, encargos y facturas
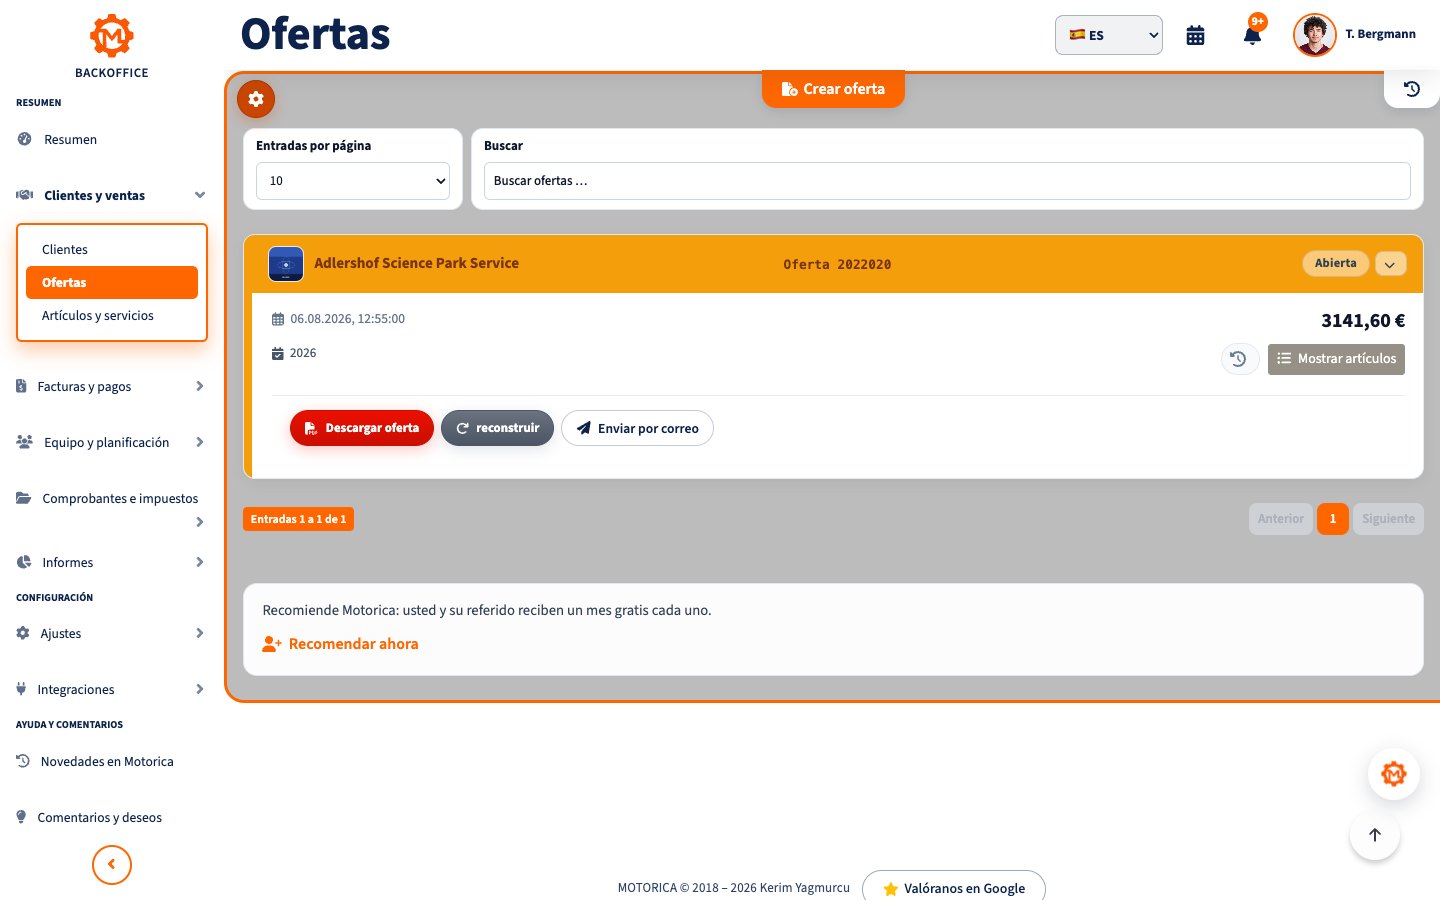
Una solución útil transfiere los datos del cliente, las partidas de servicio, los precios y las condiciones de pago de un presupuesto aceptado a la factura. Pruebe los datos obligatorios conforme al § 14 UStG, la numeración trazable, distintos tipos impositivos y sus casos reales. Las facturas parciales y finales, los servicios recurrentes, el régimen alemán de exención de IVA para pequeñas empresas (Kleinunternehmerregelung) y la inversión del sujeto pasivo requieren comprobaciones según la actividad.
Distinga una rectificación o anulación de factura de una Gutschrift en sentido fiscal alemán: esta última es una factura emitida por el destinatario de la prestación mediante un procedimiento acordado. Un botón del programa no resuelve esa diferencia. Un encargo confirmado tampoco equivale todavía a una factura ni a un pago.
Factura electrónica: recepción, emisión y plazos
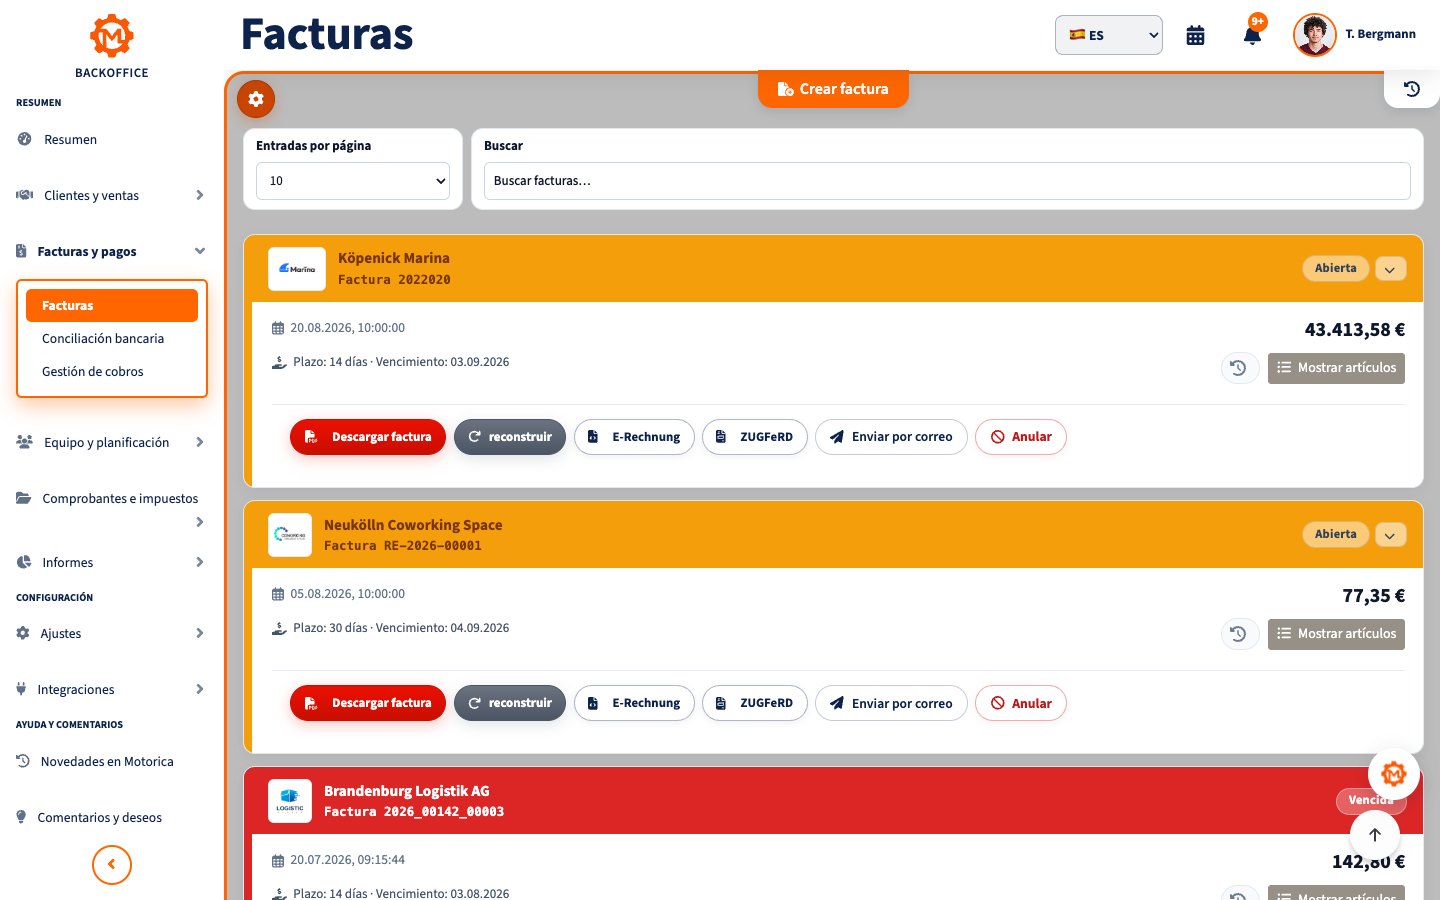
Desde el 1 de enero de 2025, las empresas nacionales deben, por regla general, poder recibir facturas electrónicas; al principio basta una cuenta de correo electrónico. Las pequeñas empresas acogidas a la Kleinunternehmerregelung también deben poder recibirlas, aunque están exentas de la obligación de emitirlas. Para la emisión existen períodos transitorios: hasta finales de 2026, todos los emisores pueden utilizar otras facturas bajo las condiciones legales; si la facturación del año anterior no supera 800.000 €, el plazo se extiende, en general, hasta finales de 2027. A partir de 2028 se aplica de forma general a las operaciones B2B nacionales afectadas. Consulte las excepciones en las preguntas frecuentes del BMF.
Un PDF sencillo no es una factura electrónica en el nuevo sentido legal. Debe contener datos estructurados para su tratamiento electrónico. Compruebe si el programa puede leer, mostrar, crear y conservar perfiles adecuados de XRechnung o ZUGFeRD. En una factura híbrida ZUGFeRD prevalecen los datos XML estructurados si difieren del PDF visible. Para facturas a administraciones públicas pueden requerirse además la Leitweg-ID, un portal y otras especificaciones.
Cobros y requerimientos de pago
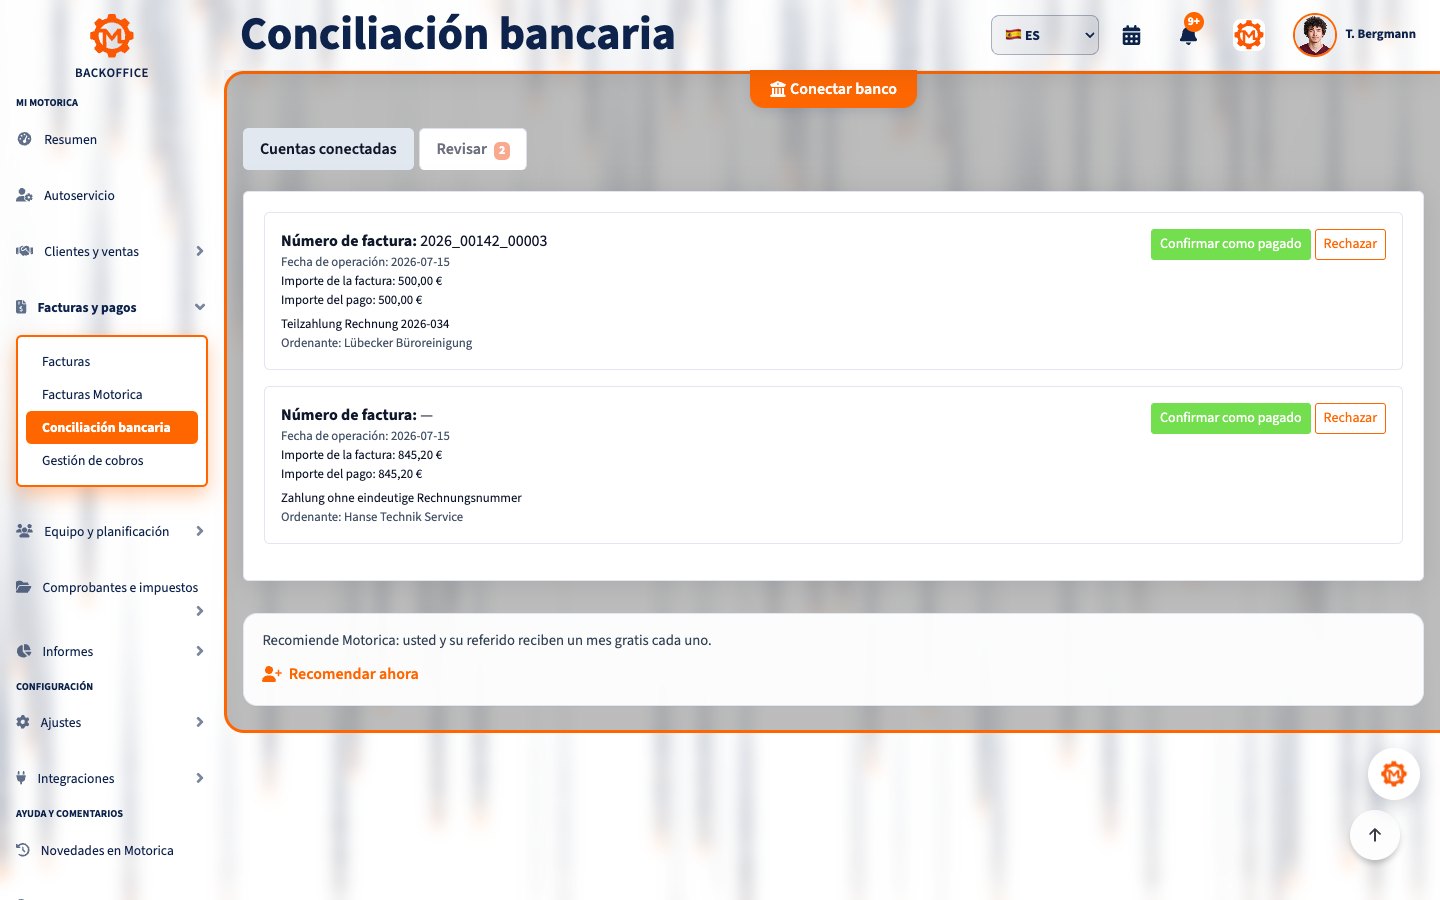
La conciliación de pagos asigna un movimiento bancario a una factura pendiente de pago. Un buen programa muestra la propuesta, el importe y el concepto, y permite revisar pagos parciales, transferencias agrupadas, comisiones, referencias incorrectas o duplicados. El saldo pendiente solo debería cambiar tras confirmar la conciliación. Antes de enviar un requerimiento formal de pago (Mahnung), revise el vencimiento, los cobros y posibles objeciones; un aviso automático no constituye una valoración jurídica.
Documentos y conservación
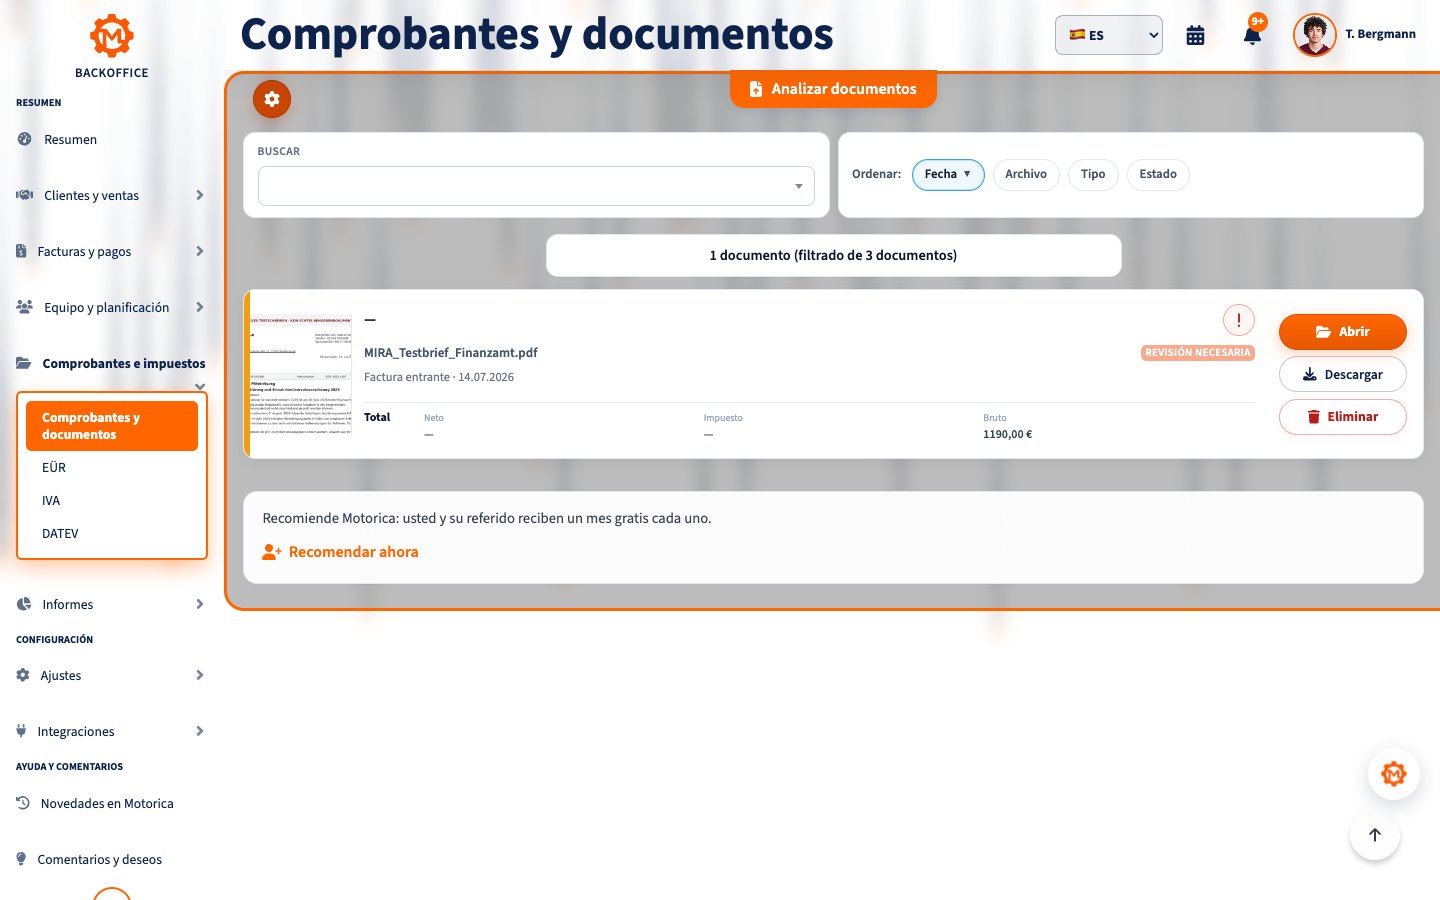
Facturas, contratos, recibos y otros documentos deben poder asignarse a una operación y localizarse después. Conforme al § 14b UStG, las facturas se conservan generalmente ocho años; otros documentos pueden tener otros plazos. En una factura electrónica hay que conservar el componente estructurado original: una vista PDF o una captura de pantalla no lo sustituye.
Los GoBD también afectan a la trazabilidad, los cambios, el acceso a los datos y los procedimientos documentados. Pregunte por el registro de cambios, la exportación, la restauración de copias de seguridad y la documentación de procesos. Ninguna etiqueta del software garantiza por sí sola un uso conforme.
Clientes, citas y equipo
Los datos centrales evitan direcciones contradictorias y contactos duplicados. Revise campos obligatorios, duplicados, personas de contacto e historial del encargo. El calendario, las tareas y los responsables ayudan especialmente cuando hay servicios in situ o trabajos recurrentes. En un equipo, defina roles: no todas las personas necesitan ver datos bancarios, información del personal o todas las ventas. Compruebe cómo se comunican los cambios de cita y las sustituciones.
Informes, seguridad y protección de datos
Al principio suelen bastar unas pocas cifras: facturas enviadas, importes cobrados, saldos pendientes, pagos vencidos y ventas por período. La facturación no es el beneficio; un panel tampoco sustituye la contabilidad ni la declaración fiscal. Compare las cifras con los documentos y pregunte cómo se tratan las anulaciones y los pagos parciales.
Compruebe la autenticación multifactor, los permisos, los registros, el cifrado, las copias de seguridad y una restauración probada. Para servicios en la nube que procesan datos personales suele ser necesario un contrato de encargo del tratamiento según el art. 28 del RGPD. Aclare subencargados, ubicación, plazos de borrado y acceso tras finalizar el contrato. La empresa sigue siendo responsable del tratamiento lícito.
Exportación y posibilidad de cambiar
Antes de contratar, solicite una exportación de prueba completa: clientes, facturas con los archivos estructurados, documentos, pagos e historial de cambios, si existe. Consulte a su asesoría fiscal qué formato puede procesar realmente. CSV sirve para datos maestros, pero no sustituye necesariamente una exportación contable adecuada. Revise costes, plazos y acceso a los datos tras la cancelación.
Prueba práctica en 30 minutos
- Cree un cliente de demostración con dirección completa y prepare un presupuesto.
- Conviértalo en factura; compruebe número, datos obligatorios y tratamiento fiscal.
- Abra un archivo XRechnung o ZUGFeRD y compare los datos XML con la vista.
- Asigne un pago parcial y compruebe el saldo pendiente.
- Localice el documento, pruebe un rol limitado y exporte los datos.
Use datos anonimizados o autorizados. Si falta un paso, pida que le muestren el procedimiento concreto en vez de aceptar un simple «sí» en una lista de funciones.
Lista breve y preguntas frecuentes
- ¿Cubre el recorrido desde la consulta del cliente y el presupuesto hasta el encargo confirmado, la factura y el pago?
- ¿Están resueltos la recepción, visualización, emisión y conservación del original de la factura electrónica para sus casos?
- ¿Puede revisar pagos parciales y movimientos bancarios sin asignación clara?
- ¿Se encuentran los documentos, se registran los cambios y son completos los archivos exportados?
- ¿Se ajustan los roles, el contrato de tratamiento, las copias de seguridad y el coste a su empresa?
¿Basta Excel? Para listas sencillas, sí. Cuando varias personas gestionan conjuntamente facturas, saldos y documentos, suelen ayudar más los procesos fijos y un archivo trazable.
¿Todo programa cumple los GoBD? Un producto puede ofrecer funciones adecuadas. La corrección de los registros también depende de su configuración, uso y procesos documentados.
¿Por dónde empezar? Comience con los datos maestros, el presupuesto, la factura y la recepción de facturas electrónicas. Añada conciliación, documentos, roles e informes según casos reales.
Fuentes
Contenido comprobado el 16 de septiembre de 2026: BMF: factura electrónica, § 14 UStG, § 14b UStG, BMF: modificación de los GoBD de 2025 y art. 28 del RGPD. Es información general sobre Alemania, no asesoramiento fiscal o jurídico individual.