
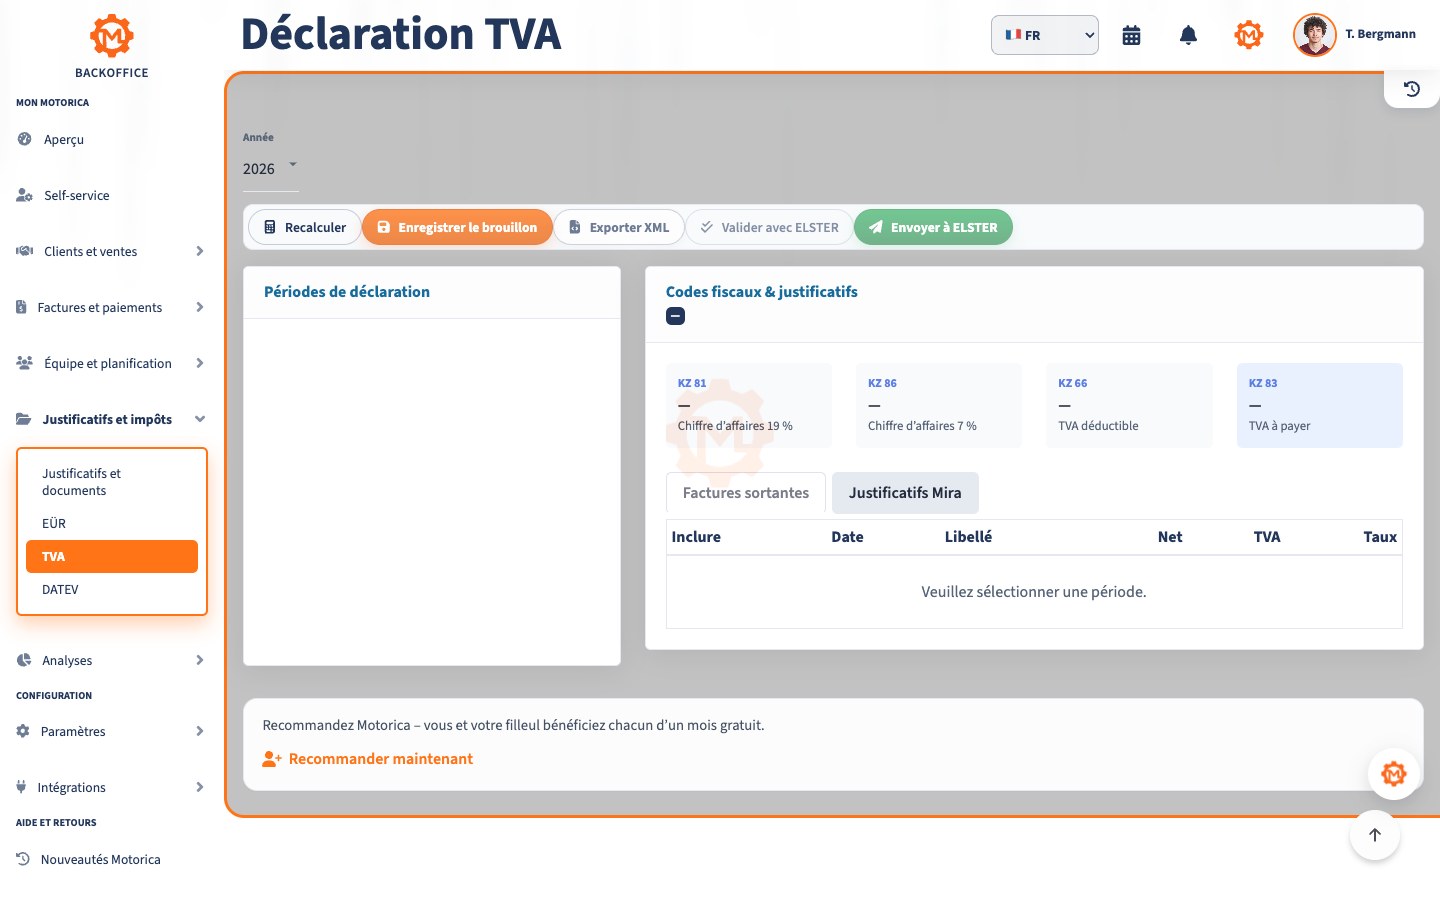
La TVA n’est en principe pas un bénéfice supplémentaire. Une entreprise au régime normal la facture à ses clients, déduit la taxe en amont admissible sur ses achats professionnels et verse la différence au Finanzamt. Il faut une qualification correcte, des factures complètes et des déclarations ponctuelles.
Cet article présente le droit allemand de la TVA au 14 septembre 2026. Il ne remplace pas l’examen individuel, notamment pour les prestations exonérées, les opérations internationales ou l’usage mixte privé et professionnel.
L’essentiel en bref
- Le taux normal est de 19 % ; le taux de 7 % ou une exonération ne vaut que pour les opérations prévues par la loi.
- Depuis 2025, le régime des petites entreprises est une exonération de TVA. Les seuils sont de 25 000 euros de chiffre d’affaires total l’année précédente et 100 000 euros l’année en cours. L’année de création : 25 000 euros.
- La petite entreprise ne fait pas apparaître la TVA séparément et ne déduit généralement pas la taxe en amont.
- Au régime normal, la TVA est déclarée électroniquement et le paiement est en principe dû le dixième jour après la période.
- Un simple PDF n’est pas une facture électronique au sens légal. Depuis 2025, les entreprises allemandes doivent pouvoir recevoir des e‑factures ; l’émission bénéficie de règles transitoires.
- Les factures sont généralement conservées huit ans selon le § 14b UStG.
Comment fonctionne la TVA
Exemple : vous facturez 1 000 euros hors taxe plus 190 euros de TVA. Pendant la même période, vous achetez des services professionnels pour 238 euros TTC, dont 38 euros de taxe en amont déductible. Il reste 190 moins 38, soit 152 euros à payer. Si la taxe en amont est supérieure, un remboursement peut résulter.
Séparez le revenu net de la TVA encaissée. La taxe présente temporairement sur le compte n’est pas un bénéfice disponible. Une réserve fiscale protège la trésorerie.
Enregistrement auprès du Finanzamt
Au début de l’activité, le questionnaire d’enregistrement fiscal est généralement transmis en ligne via ELSTER. Il indique le chiffre d’affaires prévu, la méthode d’imposition et le choix du régime des petites entreprises. L’immatriculation Gewerbe ne remplace pas l’enregistrement fiscal.
La Steuernummer identifie l’entreprise auprès du Finanzamt. L’USt‑IdNr. est délivrée par l’Office central fédéral des impôts, notamment pour les opérations UE ; ce n’est pas l’identifiant fiscal personnel.
Taux et exonérations
Selon le § 12 UStG, le taux normal est de 19 %. Le taux de 7 % ne concerne que les biens et services désignés par la loi. Le § 4 UStG exonère aussi certaines opérations médicales, éducatives, d’assurance ou de location.
Le traitement dépend de la prestation concrète, pas seulement du métier. « Exonéré de TVA » et « petite entreprise » ne sont pas synonymes. Clarifiez une opération douteuse avant de facturer.
Régime des petites entreprises en 2026
Selon le § 19 UStG, les opérations intérieures d’une entreprise établie en Allemagne sont exonérées si son chiffre d’affaires total n’a pas dépassé 25 000 euros l’année précédente et ne dépasse pas 100 000 euros l’année en cours. Depuis 2025, ces seuils sont nets. L’opération qui fait dépasser le seuil courant est déjà imposée en totalité au régime normal.
L’année de démarrage, le chiffre d’affaires intérieur réel et le seuil de 25 000 euros s’appliquent sans annualisation. Toutes les activités de la même personne sont additionnées.
La petite entreprise n’affiche pas de TVA, cite l’exonération du § 19 UStG et inclut les données du § 34a UStDV. Une TVA affichée sans droit peut devenir exigible selon le § 14c UStG.
L’inconvénient est l’absence de déduction de la taxe en amont. On peut opter pour le régime normal, par exemple en cas d’investissements élevés, mais ce choix engage pour au moins cinq années civiles.
Régime normal et taxe en amont
Au régime normal, la TVA figure sur les ventes taxables. Le § 15 UStG n’autorise la déduction que si l’achat sert l’entreprise, si les conditions légales sont remplies et si une facture correcte existe. La part privée et certaines ventes exonérées sont exclues ou doivent être réparties.
Le seul paiement ou enregistrement comptable ne crée pas le droit à déduction. Pour un acompte, facture et paiement sont nécessaires.
Imposition au débit ou à l’encaissement
Avec la Sollversteuerung, la TVA naît généralement lors de la prestation, même si le client paie plus tard. Avec la Istversteuerung, les sommes encaissées comptent. Le Finanzamt peut autoriser cette dernière sur demande, notamment si le chiffre précédent ne dépasse pas 800 000 euros ou pour certaines professions libérales ; voir § 20 UStG.
L’encaissement aide la trésorerie, mais n’est pas le régime des petites entreprises : TVA et déclarations restent applicables.
Factures et factures électroniques
Une facture ordinaire comporte notamment noms et adresses complets, Steuernummer ou USt‑IdNr. du fournisseur, date, numéro unique, description et date de la prestation, montant net, taux et TVA ou mention d’exonération. Les factures jusqu’à 250 euros bénéficient des simplifications du § 33 UStDV.
Une e‑facture contient des données structurées traitables automatiquement, comme XRechnung ou ZUGFeRD conforme. Un PDF seul est une « autre facture ». Selon la FAQ du BMF, en 2026 :
- Depuis le 1er janvier 2025, les entreprises intérieures, petites entreprises comprises, doivent pouvoir recevoir des e‑factures ; une boîte e‑mail suffit à la réception.
- Jusqu’à fin 2026, le papier ou, avec l’accord du destinataire, le PDF restent possibles.
- Si le chiffre d’affaires précédent ne dépasse pas 800 000 euros, cette possibilité continue en 2027.
- Les petites entreprises sont dispensées d’émettre une e‑facture, mais pas de la recevoir.
Déclarations périodiques, paiement et déclaration annuelle
Selon le § 18 UStG, déclaration périodique et paiement sont généralement dus le dixième jour après la période. Une nouvelle entreprise déclare mensuellement l’année de démarrage et la suivante. Ensuite, la période est le trimestre ; elle devient mensuelle si la taxe précédente dépasse 9 000 euros. Jusqu’à 2 000 euros, le Finanzamt peut dispenser des déclarations périodiques.
Une Dauerfristverlängerung approuvée décale l’échéance d’un mois ; les déclarants mensuels versent normalement un acompte spécial. Une déclaration annuelle s’ajoute sauf exception. La petite entreprise ne la dépose généralement pas, mais reverse charge, acquisition UE ou demande du Finanzamt peuvent créer une obligation.
Opérations internationales et reverse charge
À l’étranger, le lieu de prestation, le statut du client, les numéros de TVA, les preuves et le texte de facture sont décisifs. Pour certains services B2B, le client doit la taxe ; le § 13b UStG couvre aussi des cas intérieurs précis.
Les livraisons et certains services UE peuvent exiger une déclaration récapitulative. Plateformes, services numériques, importations et exportations ont d’autres règles. Même une petite entreprise peut devoir la TVA sur un service acheté à l’étranger.
Conservation et corrections
Selon le § 14b UStG, les factures émises et reçues se conservent généralement huit ans à partir de la fin de l’année d’émission. Elles doivent rester lisibles, inchangées et contrôlables. D’autres documents peuvent avoir d’autres délais.
Ne supprimez ni n’écrasez sans trace une facture erronée. La correction doit clairement viser l’original. Lorsque l’e‑facture est obligatoire, la correction doit généralement être structurée aussi, sous réserve des mesures transitoires.
Liste de contrôle pratique
- Terminer l’enregistrement ELSTER et enregistrer la Steuernummer.
- Choisir consciemment le régime petit ou normal et surveiller les seuils.
- Vérifier le taux ou l’exonération de chaque prestation.
- Configurer correctement Sollversteuerung ou Istversteuerung approuvée.
- Contrôler les factures sortantes avant envoi et entrantes avant déduction.
- Recevoir, vérifier et conserver les e‑factures au format d’origine.
- Rapprocher régulièrement la TVA et réserver le paiement attendu.
- Documenter échéances ELSTER, paiements et accusés de transmission.
- Vérifier séparément UE, pays tiers et reverse charge.
Erreurs fréquentes
- Confondre chiffre d’affaires et bénéfice : les seuils concernent le chiffre total légal.
- Dépenser la TVA encaissée : sans réserve, la trésorerie manque à l’échéance.
- Afficher la TVA comme petite entreprise : cela peut créer une dette fiscale.
- Déduire automatiquement : objet professionnel et facture correcte sont requis.
- Confondre PDF et e‑facture : les données structurées lisibles par machine sont décisives.
- Rapprocher seulement en fin d’année : réglez les pièces manquantes avant la déclaration.
- Traiter l’étranger comme l’intérieur : lieu et reverse charge peuvent tout changer.
Questions fréquentes
Tout indépendant facture-t-il la TVA ?
Non. L’opération peut être exonérée par la loi ou par le régime des petites entreprises. Sinon la TVA s’applique généralement. La prestation concrète est décisive.
Les seuils de 25 000 et 100 000 euros concernent-ils le bénéfice ?
Non, le chiffre d’affaires total du § 19(2) UStG. L’année de création, le seuil réel est 25 000 euros ; ensuite l’année précédente et l’année courante sont vérifiées séparément.
Une petite entreprise déduit-elle la taxe en amont ?
En principe non pour les achats servant aux opérations exonérées par § 19 UStG. Le régime normal peut donc être préférable avec de gros investissements.
Quand la TVA naît-elle si le client ne paie pas ?
Avec Sollversteuerung, généralement à la prestation ; avec Istversteuerung approuvée, au paiement. Une créance irrécouvrable peut permettre une correction selon § 17 UStG.
Un PDF suffit-il en 2026 ?
La transition permet à beaucoup d’émetteurs papier ou PDF avec accord en 2026. Mais le PDF n’est pas une e‑facture et les entreprises doivent déjà recevoir des e‑factures.
Combien de temps conserver les factures ?
Pour la TVA, généralement huit ans après la fin de l’année d’émission. Vérifiez séparément les autres documents fiscaux et commerciaux.
Le logiciel remplace-t-il le contrôle fiscal ?
Non. Il organise pièces, délais et rapports ; la qualification et l’approbation de la déclaration restent à l’entreprise et à son conseiller.
Conclusion
Un processus TVA fiable commence avec chaque pièce : qualifier la prestation, vérifier la facture, comptabiliser la taxe, surveiller l’échéance et conserver la preuve. Distinguer petite entreprise, taxe en amont et e‑facture évite les principales erreurs.
Motorica aide à organiser factures, documents, paiements et délais, sans remplacer la décision ni le contrôle fiscal.
Sources et date
Vérifié le 14 septembre 2026. Principales sources officielles : § 12 UStG, § 13b UStG, §§ 14–14c UStG, § 15 UStG, § 18 UStG, § 19 UStG, § 20 UStG, §§ 33 et 34a UStDV, lettre BMF sur les petites entreprises, FAQ BMF sur l’e‑facture, ELSTER et BZSt.
Cet article donne une orientation générale sur la TVA allemande, non un conseil fiscal ou juridique individuel. Faites vérifier les opérations incertaines ou internationales avant la facture ou la déclaration.