
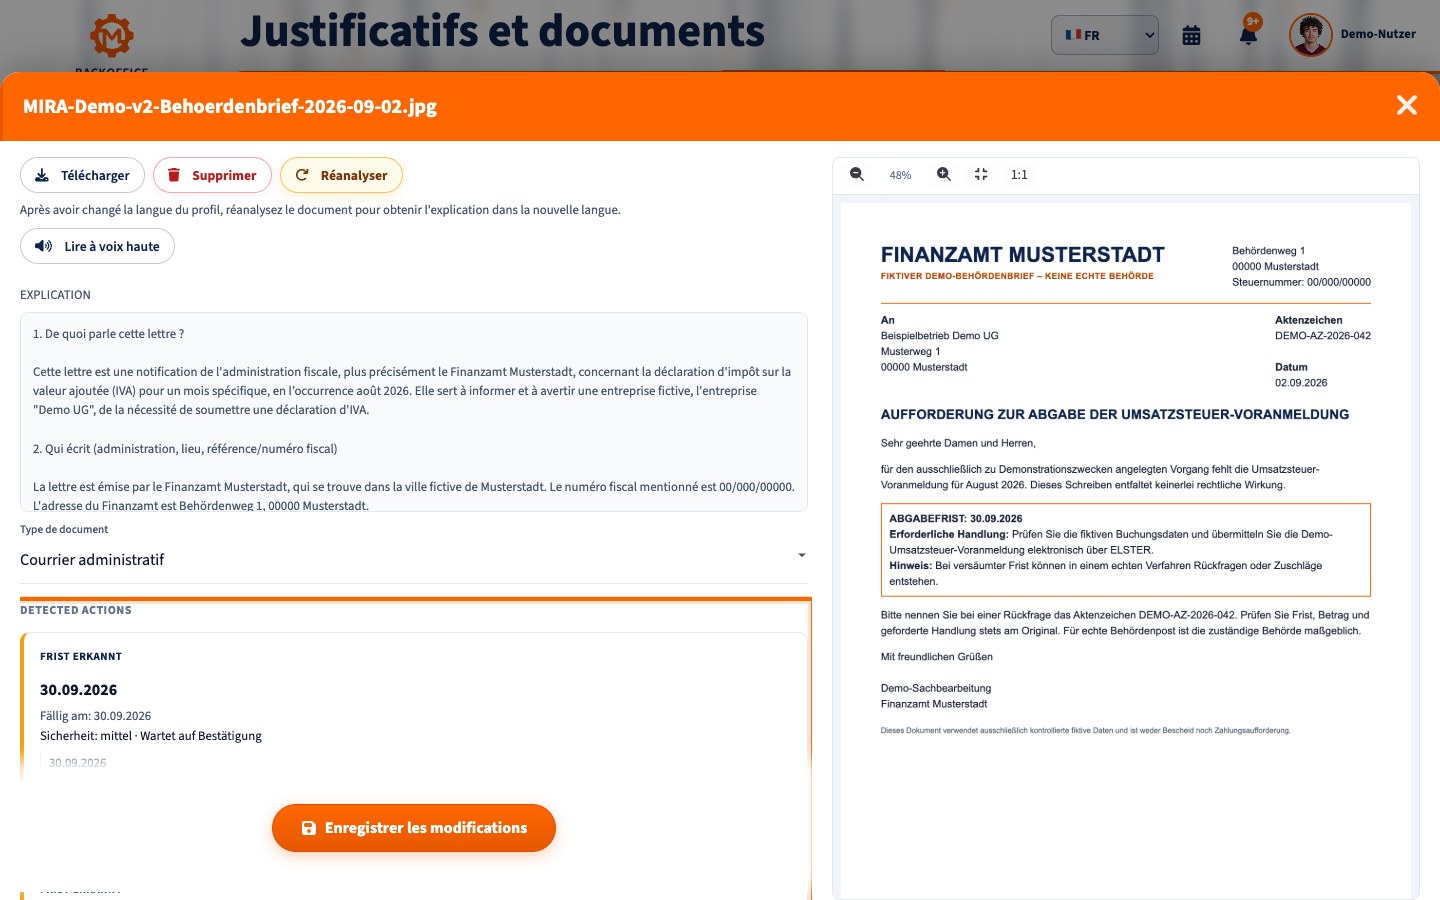
Vous avez dépassé un délai auprès du service fiscal allemand (Finanzamt) ? Identifiez d'abord ce qui est en retard : déclaration, paiement ou contestation d'un avis d'imposition. Les conséquences et les recours diffèrent. Accomplissez vite la démarche manquée et gardez-en la preuve.
Les premières démarches
- Relevez l'impôt, la période, la référence du dossier et l'action demandée. Distinguez délai de déclaration ou de production de pièces, échéance de paiement et délai de contestation.
- Vérifiez la date de notification juridique (Bekanntgabe). Conservez enveloppe et messages ELSTER. Un acte envoyé par courrier ordinaire en Allemagne ou transmis électroniquement est, en principe, réputé notifié le quatrième jour après son envoi, sauf réception plus tardive ou absence de réception. La mise à disposition pour téléchargement et la signification formelle obéissent à d'autres règles. Si la fin du délai tombe un samedi, dimanche ou jour férié, le § 108 AO la reporte en général au jour ouvrable suivant.
- Déposez sans attendre la déclaration, la déclaration périodique de TVA ou la pièce manquante par la voie prévue. Pour un paiement en retard, vérifiez montant et référence et payez la part possible. Gardez les accusés de transmission et de paiement.
- Déposez la demande appropriée avec une raison précise. Un appel ne remplace ni déclaration, ni paiement, ni contestation.
Déclaration ou pièces transmises tardivement
Déposez votre déclaration même après l'échéance. Une estimation de l'assiette par le Finanzamt ne supprime pas l'obligation de déclarer (§ 149 AO). Une majoration pour dépôt tardif (Verspätungszuschlag) peut être fixée et devient obligatoire dans certains cas, sous réserve d'exceptions. Pour de nombreuses déclarations annuelles, elle représente en principe 0,25 % de l'impôt pertinent par mois commencé, au moins 25 € par mois (§ 152 AO). Le résultat dépend de la déclaration, de l'année, des prorogations et de l'impôt fixé. N'appliquez pas automatiquement ce minimum à une déclaration périodique de TVA.
Le § 109 AO permet de proroger un délai de déclaration ou fixé par le fisc, même rétroactivement. L'accord n'est pas automatique. Des conditions plus strictes concernent certaines déclarations déposées par un conseiller et des délais fixés individuellement. Expliquez la cause, proposez une date réaliste et envoyez ce qui est prêt. Déposez la déclaration de TVA par ELSTER et vérifiez séparément le paiement. Une absence persistante de pièces demandées peut, selon le cas, entraîner une estimation ou une astreinte.
Paiement de l'impôt en retard
Déposer la déclaration n'éteint pas la dette. Selon le § 240 AO, la majoration pour paiement tardif (Säumniszuschlag) est en principe de 1 % par mois commencé sur l'impôt impayé arrondi à la tranche inférieure de 50 €. Elle n'est généralement pas perçue pour un retard de trois jours au plus, mais cette règle ne couvre pas certains paiements en espèces ou par chèque. Un appel ne modifie pas l'échéance.
Si vous ne pouvez pas tout payer, contactez rapidement le service de recouvrement. Vous pouvez demander un report (Stundung) ou des échéances, avec motif et plan réalisable. Le § 222 AO exige notamment une difficulté importante et que la créance fiscale ne soit pas mise en danger. Le fisc décide. Surveillez toute mise en demeure de payer (Mahnung) et tout avis de poursuite.
Délai de contestation dépassé
Le recours administratif (Einspruch) doit en principe être formé dans le mois suivant la notification de l'avis (§ 355 AO). Vérifiez date et indication des voies de recours. En son absence ou si elle est erronée, un délai d'un an peut en principe s'appliquer (§ 356 AO). Formez le recours par écrit, par voie électronique ou oralement pour procès-verbal auprès de l'autorité compétente ; un appel ne suffit pas.
Si le délai a réellement expiré, le rétablissement dans le délai (Wiedereinsetzung) selon le § 110 AO n'est possible que si un obstacle non fautif vous a empêché de respecter un délai légal. Demandez-le dans le mois suivant la disparition de l'obstacle, rendez les faits plausibles et déposez le recours manqué pendant ce même mois. Après un an depuis l'échéance initiale, le rétablissement est en principe exclu, sauf exception étroite liée à la force majeure. Un simple oubli ne suffit normalement pas. Consultez un conseiller fiscal lorsque l'enjeu est important.
Le recours ne suspend généralement pas le paiement. Si les conditions sont réunies, demandez séparément la suspension de l'exécution (Aussetzung der Vollziehung ; § 361 AO).
Écrire au Finanzamt et vérifier les actions
Utilisez le canal indiqué dans le courrier ou la fonction ELSTER adaptée. Mentionnez impôt, période, référence, date manquée, raison concrète et action déjà accomplie ; ne demandez une prorogation rétroactive ou un report que si cela convient. Joignez les justificatifs et gardez une preuve d'envoi. Pour un recours tardif, formez expressément le recours et, si justifié, une demande motivée de rétablissement.
- Gardez courrier, enveloppe ou notification électronique et indication des recours.
- Déterminez le type de délai, la notification et le dernier jour effectif.
- Déposez rapidement déclaration, pièce ou recours et effectuez le paiement dû.
- Envoyez la demande adaptée, motivée et justifiée.
- Gardez reçus ELSTER, preuves d'envoi et de paiement ; surveillez les nouveaux courriers.
Questions fréquentes
Un appel suffit-il ?
Non. Il peut clarifier les faits, mais ne remplace pas une déclaration, un paiement, un recours valable ou une demande nécessaire.
La majoration pour déclaration tardive est-elle systématique ?
Non. Le § 152 AO distingue cas facultatifs, obligatoires et exceptions. Elle diffère de la majoration pour paiement tardif du § 240 AO.
Peut-on proroger un délai expiré ?
Le § 109 AO peut permettre la prorogation rétroactive d'un délai déclaratif ou fixé par le fisc. Pour le délai légal de recours, il faut examiner le § 110 AO.
Sources officielles
- § 108 AO
- § 109 AO
- § 110 AO
- § 122 AO
- § 149 AO
- § 152 AO
- § 222 AO
- § 224 AO
- § 240 AO
- § 355 AO
- § 356 AO
- § 357 AO
- § 361 AO
- ELSTER
Ce guide général ne remplace pas un conseil individualisé sur la fiscalité allemande.