
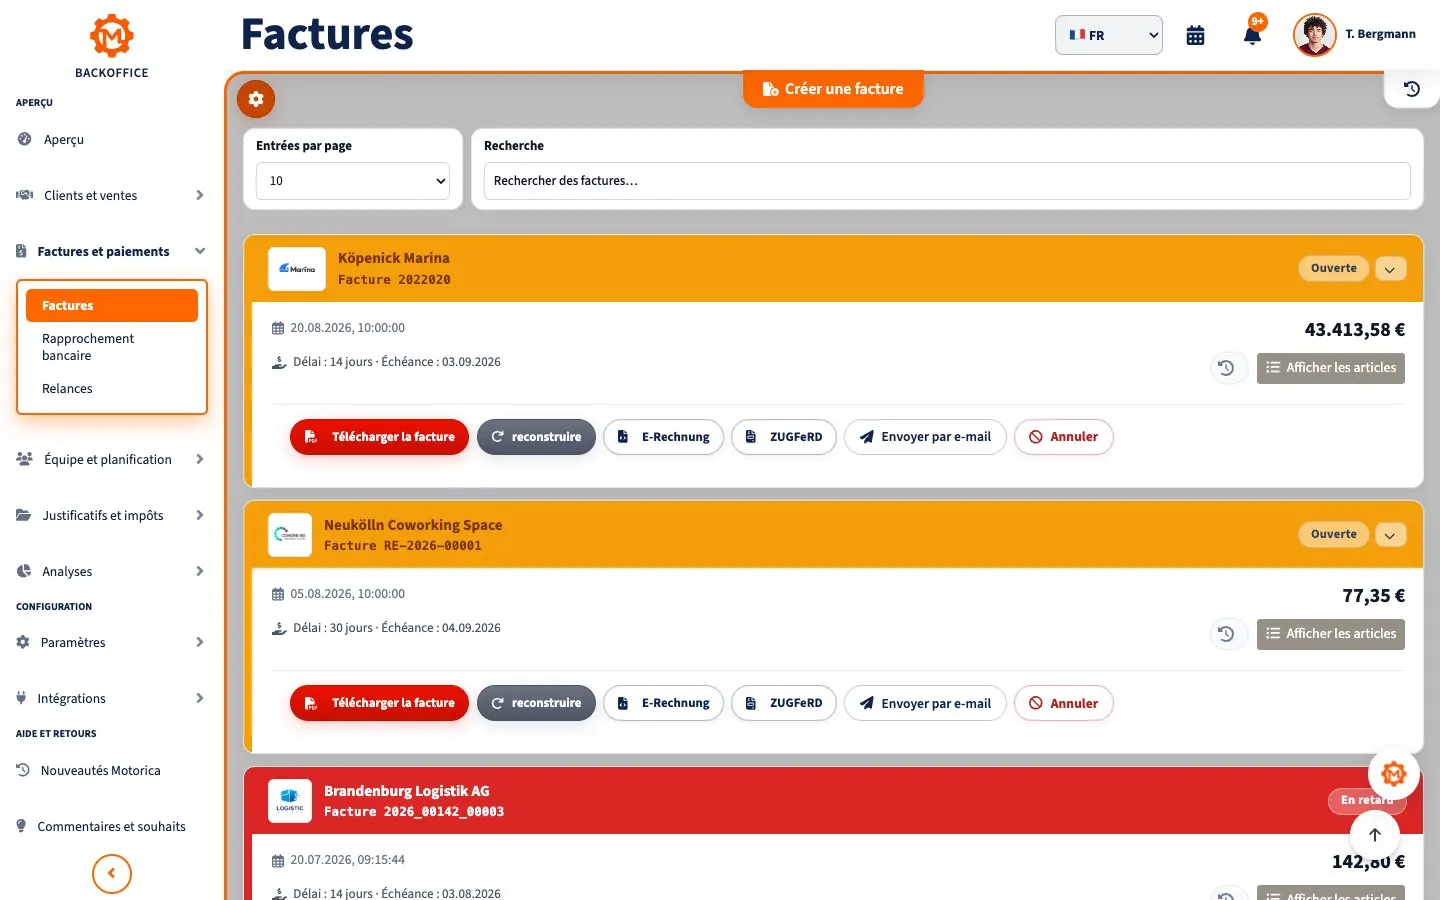
XRechnung et ZUGFeRD sont deux formats établis pour échanger des factures électroniques structurées en Allemagne. Leur différence essentielle tient au contenant : XRechnung est un fichier XML pur, tandis que ZUGFeRD associe des données XML structurées à un document PDF/A-3 lisible. Le bon choix dépend du droit applicable, des exigences techniques du destinataire et du canal convenu, et non d’une simple opposition « administration ou entreprise ».
Ce guide explique les règles allemandes. Il ne remplace pas un conseil juridique ou fiscal adapté à votre situation.
En bref
Depuis le 1er janvier 2025, une facture électronique au sens de la TVA allemande doit utiliser un format électronique structuré permettant un traitement automatisé. Un PDF ordinaire n’est donc plus une e-facture, mais une « autre facture ».
XRechnung est la déclinaison allemande de la norme européenne EN 16931. Elle ne contient que des données structurées et peut employer les syntaxes XML UBL ou UN/CEFACT CII. Conçue surtout pour l’administration, elle peut aussi être utilisée entre entreprises.
ZUGFeRD/Factur-X est un format hybride : un XML structuré est intégré dans un PDF/A-3. Une personne lit le PDF, tandis qu’un logiciel comptable traite le XML. ZUGFeRD et le standard français Factur-X sont techniquement identiques.
À la date de cette vérification, XRechnung 3.0 avec le bundle 3.0.2 et ZUGFeRD 2.5.2/Factur-X 1.09.2 sont les versions actuelles. ZUGFeRD 2.5.2 s’applique depuis le 1er septembre 2026.
La différence essentielle
Une XRechnung est un XML structuré. La vue PDF ne fait pas partie du format : il faut un visualiseur, par exemple celui proposé par l’administration fiscale allemande via ELSTER.
Dans ZUGFeRD, le PDF et le XML partagent le même conteneur PDF/A-3. Depuis 2025, si les deux divergent, les données structurées prévalent fiscalement. Elles doivent donc provenir de la même source et être comparées avant l’envoi.
XRechnung n’est pas réservée au secteur public et ZUGFeRD n’est pas limité au B2B. ZUGFeRD convient en principe au B2B, au B2G et au B2C. Pour une administration, le destinataire fixe toutefois le profil et le canal acceptés. L’administration fédérale peut accepter le profil ZUGFeRD XRECHNUNG sous forme de XML pur ; n’importe quel PDF hybride ne suffit pas automatiquement.
Quels profils ZUGFeRD sont des e-factures ?
ZUGFeRD comporte cinq profils : MINIMUM, BASIC WL, BASIC, EN 16931 et EXTENDED. XRECHNUNG est un sixième profil de référence distinct. Pour la TVA allemande, ZUGFeRD à partir de la version 2.0.1 remplit en principe les critères, à l’exception de MINIMUM et BASIC WL.
EN 16931 convient souvent aux factures nationales ordinaires. BASIC contient moins de données ; EXTENDED couvre des besoins supplémentaires. XRECHNUNG suit les règles nationales allemandes. Le nom du fichier ou le logo ne prouve rien : le XML doit réellement respecter le profil, EN 16931 et les règles métier applicables.
Quelles règles s’appliquent en 2026 ?
Depuis le 1er janvier 2025, les entreprises établies en Allemagne doivent pouvoir recevoir des e-factures. En B2B, une boîte e-mail peut suffire. Les petits entrepreneurs relevant du régime allemand « Kleinunternehmer » doivent aussi pouvoir les recevoir, même si leurs propres prestations sont dispensées de l’obligation d’émission.
Des périodes transitoires s’appliquent à l’émission. Jusqu’au 31 décembre 2026, une facture papier ou, avec l’accord du destinataire, un PDF ordinaire reste possible pour les opérations B2B nationales. Si le chiffre d’affaires de l’émetteur l’année précédente ne dépassait pas 800 000 euros, cette possibilité se prolonge en principe jusqu’à fin 2027. Ensuite, les opérations B2B nationales concernées exigent une e-facture.
Les exceptions comprennent notamment les factures jusqu’à 250 euros TTC, les titres de transport, les prestations des « Kleinunternehmer », de nombreuses opérations exonérées et les opérations B2C.
Les marchés publics obéissent aussi aux règles fédérales, régionales et municipales. L’ordonnance fédérale impose en principe l’e-facture depuis le 27 novembre 2020, avec une exception pour les commandes directes jusqu’à 1 000 euros. Ces règles B2G ne sont pas les périodes transitoires B2B.
Choisir et envoyer le bon format
- Qualifier l’opération : B2B, B2G ou B2C, établissement des parties, exception et transition éventuelles.
- Demander les exigences du destinataire : format, profil, Buyer Reference, Leitweg-ID, numéro de commande et canal.
- Créer un format actuel : version actuelle de XRechnung et syntaxe XML prise en charge, ou profil ZUGFeRD conforme à EN 16931.
- Structurer toutes les mentions obligatoires : noms et adresses complets, numéro fiscal ou numéro de TVA du fournisseur, date, numéro de facture unique, description et date de la prestation, montants nets, taux et montant de TVA ou motif d’exonération. D’autres données peuvent être nécessaires.
- Valider techniquement : schéma XML, listes de codes, EN 16931 et règles du profil.
- Contrôler le fond : une facture techniquement valide peut contenir un mauvais client, un taux erroné, des totaux ou des coordonnées bancaires incorrects.
- Utiliser le canal imposé : e-mail, interface ou portail en B2B ; souvent portail ou Peppol pour une administration. Les factures fédérales peuvent passer par ZRE ou OZG-RE.
- Conserver l’original structuré : la partie structurée doit rester intacte dans son format d’origine. La durée de conservation TVA est en principe de huit ans, à compter de la fin de l’année d’émission.
Liste de contrôle
- Opération et règles B2B/B2G identifiées
- Version actuelle de XRechnung ou ZUGFeRD choisie
- Profil ZUGFeRD compatible e-facture utilisé
- Mentions obligatoires présentes dans la partie structurée
- Buyer Reference, Leitweg-ID et commande conformes au destinataire
- TVA, totaux, unités, paiement et banque vérifiés
- XML validé par schéma, codes et règles métier
- PDF ZUGFeRD comparé au XML
- Bon canal utilisé et statut d’envoi conservé
- Original structuré intact et exploitable archivé
Erreurs fréquentes
Prendre un PDF ordinaire pour une e-facture : sans données structurées, il s’agit depuis 2025 d’une « autre facture ».
Appliquer la règle « XRechnung pour le public, ZUGFeRD pour le B2B » : les usages sont plus larges ; les conditions du destinataire déterminent l’acceptation.
Utiliser MINIMUM ou BASIC WL sans vérifier : ces profils ne satisfont pas les critères allemands de l’e-facture fiscale.
Laisser PDF et XML diverger : dans ZUGFeRD, le XML prévaut. Un PDF visuellement correct ne corrige pas un XML erroné.
Exiger systématiquement une signature qualifiée : elle est une méthode possible pour garantir authenticité et intégrité, mais pas une obligation générale. Une piste d’audit fiable par contrôles internes peut suffire.
N’archiver que le PDF visible : la partie structurée doit être conservée intacte. Les informations fiscales supplémentaires du PDF doivent aussi être gardées.
Questions fréquentes
XRechnung est-elle toujours un XML ?
Oui. Elle est transmise dans une syntaxe XML admise telle qu’UBL ou CII. Un PDF généré n’est qu’une visualisation.
Tout fichier ZUGFeRD est-il une e-facture ?
Non. La version, le profil et la conformité réelle comptent. Le ministère allemand des Finances reconnaît en principe ZUGFeRD dès 2.0.1, sauf MINIMUM et BASIC WL.
Faut-il une Leitweg-ID en B2B ?
En principe non. Elle sert à acheminer les factures vers les organismes publics allemands. En B2B, le champ BT-10 peut porter une autre référence acheteur, selon les exigences du destinataire.
Une e-facture doit-elle être signée électroniquement ?
Pas systématiquement. L’origine, l’intégrité et la lisibilité doivent être garanties, mais la signature qualifiée n’est qu’une méthode possible.
La validation technique suffit-elle ?
Non. Elle détecte des erreurs de format, pas nécessairement une prestation, une TVA, un destinataire ou un compte bancaire erronés.
Combien de temps conserver une e-facture ?
En principe huit ans pour la TVA allemande. La partie structurée doit rester intacte, disponible et exploitable par machine.
Conclusion
XRechnung est un XML structuré pur ; ZUGFeRD réunit XML et PDF/A-3. Les deux peuvent satisfaire aux exigences si version, profil, données obligatoires et consignes du destinataire concordent. La validation technique, le contrôle du contenu et la conservation de l’original structuré évitent la plupart des rejets.
Étape suivante
Avant la première e-facture réelle, confirmez le format, les références et le canal avec le destinataire. Pour centraliser factures, devis et justificatifs, vous pouvez essayer Motorica.io.
Sources et date de vérification
Vérifié le 14 septembre 2026
- Ministère allemand des Finances : FAQ e-facture obligatoire
- Loi allemande sur la TVA, § 14
- Loi allemande sur la TVA, § 14b
- Ordonnance fédérale allemande sur l’e-facture
- KoSIT : versions et bundles XRechnung
- KoSIT : FAQ XRechnung
- FeRD : ZUGFeRD 2.5.2
- Ministère allemand des Finances : adaptation GoBD
Cet article présente les règles allemandes de manière générale et ne remplace pas un conseil juridique ou fiscal individuel.