
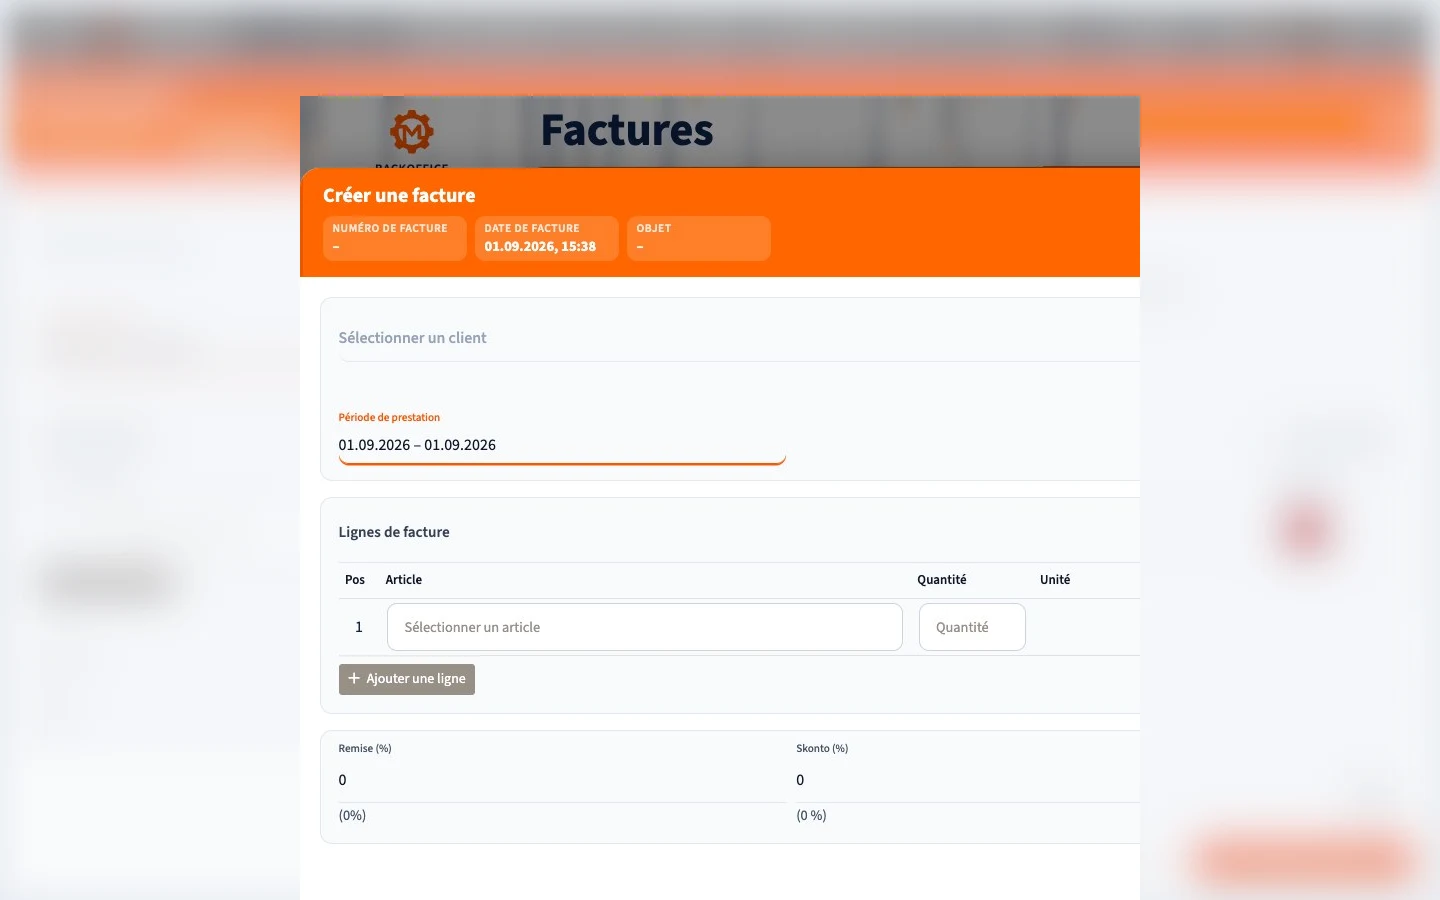
Une facture relative à une opération en Allemagne doit contenir les informations exigées pour cette opération. Une facture ordinaire de plus de 250 € relève en principe du § 14, alinéa 4, de la loi allemande sur la TVA (UStG). Des simplifications distinctes existent pour les petits montants et pour le régime allemand de franchise de TVA pour les petites entreprises (Kleinunternehmerregelung). Ce guide porte sur le droit allemand.
Mentions obligatoires d'une facture ordinaire
- Les noms ou raisons sociales et adresses complets du fournisseur et du destinataire.
- Le numéro fiscal allemand (Steuernummer) ou numéro de TVA intracommunautaire du fournisseur. Le Steuer-ID personnel ne les remplace pas.
- La date d'émission et un numéro unique attribué dans une série suivie. Plusieurs séries sont possibles, mais le numéro doit identifier une seule facture.
- La quantité et la désignation commerciale habituelle des biens, ou la nature et l'étendue de la prestation. « Service » seul est trop imprécis.
- La date ou période de livraison ou de prestation. Le mois civil peut suffire selon le § 31, alinéa 4, UStDV ; pour un acompte, la date connue de son encaissement peut être pertinente.
- Le montant hors TVA, ventilé par taux et exonération, ainsi que les remises convenues à l'avance non encore déduites.
- Le taux et le montant de TVA applicables, ou une mention de l'exonération concernée.
Certains cas imposent d'autres mentions : l'avis au client particulier de son obligation de conservation pendant deux ans pour certaines prestations immobilières ; le terme « Gutschrift » si le client établit la facture après accord ; des mentions ou numéros de TVA supplémentaires selon le § 14a UStG pour certaines opérations intra-UE et l'autoliquidation.
L'adresse e-mail, le téléphone, l'IBAN, le délai de paiement et le lieu physique de prestation ne sont pas des mentions obligatoires générales. Ils peuvent être utiles ou exigés dans un cas particulier. Le droit allemand de la TVA n'impose pas automatiquement la langue du client ; une traduction ne doit pas modifier le sens des données légales.
Exemple simple avec 19 % de TVA
Une entreprise facture 100,00 € hors TVA pour une prestation précisément décrite effectivement soumise au taux de 19 %. Elle indique 19,00 € de TVA et 119,00 € au total. Les autres mentions, notamment les deux adresses, le numéro fiscal ou de TVA du fournisseur, le numéro de facture et la date de prestation, restent nécessaires. Le taux de cet exemple ne s'applique pas à tous les services.
Facture de 250 € TTC au maximum
Lorsque le total TTC ne dépasse pas 250 €, le § 33 UStDV exige en général seulement le nom et l'adresse du fournisseur, la date, la quantité et la nature des biens ou la nature et l'étendue du service, ainsi que le total avec taux de TVA ou indication d'exonération. Le nom du client, le numéro fiscal et le numéro de facture ne sont généralement pas nécessaires. La simplification ne s'applique pas, entre autres, aux livraisons intracommunautaires, à certaines ventes à distance et à l'autoliquidation. Un ticket de caisse peut tenir lieu de facture s'il contient les données requises.
Facture d'une petite entreprise exonérée
Pour les opérations exonérées par le § 19 UStG, le § 34a UStDV demande les noms et adresses des deux parties ; le Steuernummer, le numéro de TVA ou le numéro d'identification de petite entreprise ; la date ; une description précise ; le montant total et la mention de l'exonération du § 19 UStG. La TVA ne doit pas être indiquée séparément pour cette opération. En règle générale, le § 34a n'exige ni numéro de facture ni date de prestation ; la règle des 250 € reste possible. Si le client émet la facture, ajouter « Gutschrift ».
Facture électronique et transition en 2026
Depuis 2025, un PDF simple n'est pas une facture électronique structurée au sens de la TVA allemande. XRechnung et certains profils ZUGFeRD conviennent. Les entreprises allemandes doivent pouvoir recevoir des factures électroniques depuis le 1er janvier 2025 ; une boîte e-mail suffit initialement.
Pour les opérations B2B nationales soumises en principe à l'obligation d'émission, d'autres factures restent autorisées jusqu'au 31 décembre 2026. Si le chiffre d'affaires de l'émetteur l'année précédente était au plus de 800 000 €, la transition va jusqu'au 31 décembre 2027. Durant ces périodes, un PDF simple nécessite l'accord du destinataire ; le papier est permis. L'obligation ne découle pas simplement du montant de la facture actuelle ou d'un seuil unique de chiffre d'affaires. Les exceptions concernent notamment les factures de 250 € au plus, les prestations des petites entreprises et certaines opérations exonérées. Les administrations peuvent appliquer des règles B2G distinctes. Toutes les mentions fiscales exigées d'une facture électronique doivent figurer dans sa partie structurée.
Émettre, corriger et conserver
Identifiez les parties, la nature de l'opération et le régime fiscal. Décrivez précisément la prestation ; vérifiez date, montants, taux, adresses et numéro. Choisissez un format et un canal d'envoi autorisés. Dans certains cas B2B et immobiliers, la facture doit en principe être émise dans les six mois suivant la prestation.
Conservez les copies des factures émises et les factures reçues pendant huit ans en règle générale selon le § 14b UStG. Le délai commence à la fin de l'année d'émission et peut être prolongé si une procédure fiscale reste ouverte. Conservez l'original structuré d'une facture électronique. Corrigez une erreur avec un document renvoyant clairement à la facture initiale (§ 31, alinéa 5, UStDV) ; ne remplacez pas discrètement l'original envoyé. Toute coquille n'impose pas une annulation complète.
Liste de vérification avant l'envoi
- Facture ordinaire, petit montant, petite entreprise ou cas particulier correctement identifié ?
- Noms, adresses, identifiant fiscal, date et numéro requis corrects ?
- Biens ou services et date ou période clairement décrits ?
- Montant hors taxe, traitement fiscal, TVA et total cohérents ?
- Mentions d'exonération, d'autoliquidation ou « Gutschrift » ajoutées si nécessaire ?
- Format, envoi et archivage appropriés ?
Questions fréquentes
L'IBAN est-il obligatoire ?
Non. Il facilite le paiement mais ne fait pas partie des mentions générales du § 14, alinéa 4, UStG.
La numérotation doit-elle être sans trou ?
Le numéro doit être unique, attribué dans une série suivie et identifier la facture. Un système traçable importe ; cela ne signifie pas que toute séquence visible doive être sans trou.
Une facture peut-elle être en anglais ?
Le droit allemand de la TVA n'exige généralement pas l'allemand. Les mentions doivent rester claires et vérifiables ; vérifiez séparément les exigences du destinataire.
Sources et portée
Vérifié le 16 septembre 2026 à partir des § 14 UStG, § 14a, § 14b, § 31 UStDV, § 33, § 34a et de la FAQ du ministère fédéral des Finances sur la facture électronique. Ceci est une présentation générale du droit allemand, pas un conseil fiscal ou juridique individuel. Consultez un spécialiste pour les cas transfrontaliers ou particuliers.