
Alla fine dell'esercizio, il titolare di una ditta individuale in Germania deve determinare l'utile e preparare le dichiarazioni fiscali necessarie. Non sempre deve redigere un bilancio. Molti fondatori possono usare la EÜR (Einnahmenüberschussrechnung), il calcolo tedesco dell'eccedenza delle entrate sulle uscite. Questa guida spiega le regole tedesche e i passaggi concreti.
EÜR o bilancio?
Secondo il § 4, comma 3, della legge tedesca sull'imposta sul reddito (EStG), chi non è obbligato per legge a tenere i libri e redigere il rendiconto, e non lo fa volontariamente, può in linea di principio calcolare l'utile come ricavi d'impresa meno spese d'impresa. Il commerciante tenuto alla contabilità redige stato patrimoniale e conto economico (GuV). Insieme formano il bilancio annuale ai sensi del § 242 del codice commerciale (HGB). I dati del bilancio fiscale vanno normalmente trasmessi per via elettronica.
Il § 241a HGB esenta a determinate condizioni il commerciante individuale se i ricavi non superano 800.000 € e l'avanzo annuale non supera 80.000 € a due chiusure consecutive. Per una nuova impresa conta la prima chiusura. Non è una soglia EÜR valida per tutti. Separatamente, l'ufficio delle imposte può accertare un obbligo contabile per un'attività commerciale ai sensi del § 141 AO se il fatturato totale annuo supera 800.000 € oppure l'utile commerciale dell'esercizio supera 80.000 €. L'obbligo inizia di regola con l'esercizio successivo alla comunicazione dell'ufficio. Una libera professione non rientra nel § 141 AO solo per il livello dei ricavi; altri obblighi vanno verificati a parte.
Il regime tedesco di esenzione IVA per le piccole imprese (Kleinunternehmerregelung) riguarda l'IVA, non la scelta tra EÜR e bilancio.
Lavori di fine anno
1. Chiarire il metodo di calcolo
Verificate il tipo di attività, lo status di commerciante, il metodo adottato finora e le comunicazioni fiscali. Per casi limite o cambi volontari consultate un consulente fiscale.
2. Completare documenti e pagamenti
Raccogliete fatture emesse e ricevute, documenti contabili o ricevute, estratti bancari, cassa, rendiconti dei servizi di pagamento, contratti e, se necessari, documenti del personale. Eseguite la riconciliazione bancaria e abbinate i pagamenti alle fatture. Conservate le fatture non pagate nell'elenco degli insoluti; in una EÜR ordinaria di norma non sono ancora ricavi incassati.
3. Attribuire i pagamenti all'anno corretto
Nella EÜR conta normalmente la data effettiva di incasso o pagamento (§ 11 EStG), non la sola data della fattura. Una fattura di dicembre pagata a gennaio appartiene di solito all'anno di gennaio. Per pagamenti periodici vicini al cambio d'anno esiste una stretta eccezione; rilevano anche scadenza e appartenenza economica. Acconti e certi acquisti seguono regole particolari.
4. Separare operazioni private e beni aziendali
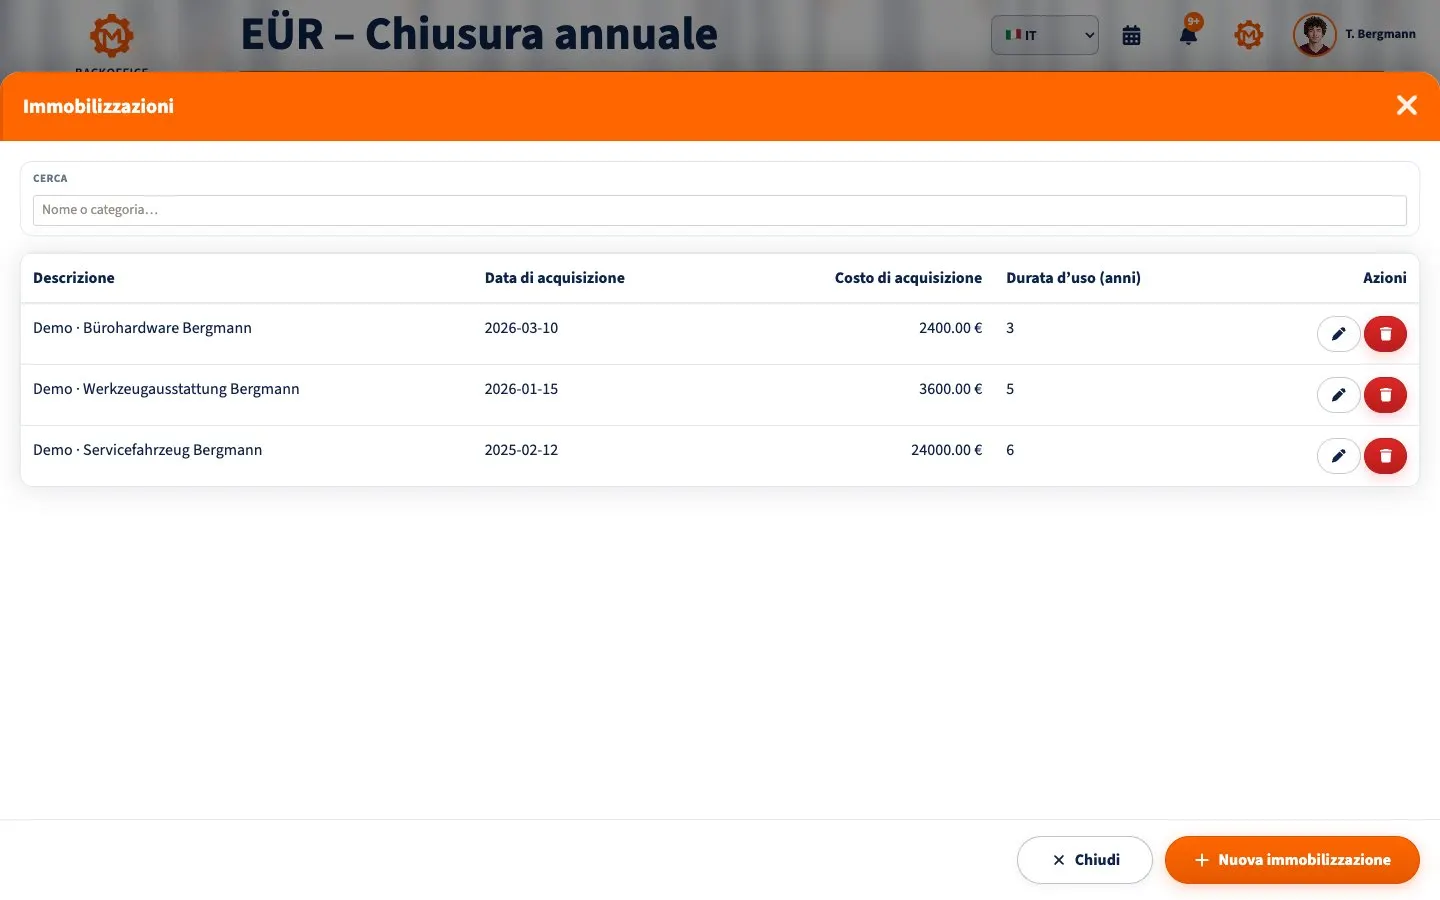
Versamenti e prelievi privati del titolare non sono normali ricavi o costi aziendali. Un prestito ricevuto non genera utile e il rimborso del capitale di regola non è un costo; gli interessi aziendali possono esserlo. Documentate la quota professionale dei beni a uso misto. Un bene usato per più anni non è sempre deducibile subito per intero: controllate ammortamento (AfA), regole per beni di modico valore e registro cespiti.
5. Completare EÜR o rendiconto
Assegnate ricavi e spese alle voci ufficiali della EÜR e confrontate i totali con documenti, pagamenti, dichiarazioni IVA periodiche e anno precedente. Il bilancio richiede inoltre inventario, crediti, debiti, competenza temporale ed eventuali accantonamenti. Non è soltanto una EÜR più lunga.
Quali dichiarazioni servono?
L'utile confluisce nella dichiarazione personale dei redditi, di norma tramite Anlage G per l'attività commerciale o Anlage S per la libera professione. Anlage EÜR va generalmente inviata elettronicamente nel formato ufficiale; su richiesta l'ufficio può concedere un'eccezione in caso di onere sproporzionato (§ 60, comma 4, EStDV). Chi tiene il bilancio trasmette normalmente la E-Bilanz elettronica.
La dichiarazione dell'imposta commerciale (Gewerbesteuer) è richiesta alla ditta individuale commerciale soprattutto se il reddito soggetto a tale imposta supera 24.500 €, vi è una perdita riportabile o l'ufficio richiede la dichiarazione (§ 25 GewStDV). La franchigia non significa che ogni commerciante debba sempre presentarla. Il reddito da libera professione generalmente non è soggetto a Gewerbesteuer.
Per operazioni imponibili IVA verificate la dichiarazione annuale e riconciliate quelle periodiche. Dal 2025 la Kleinunternehmerregelung esclude in linea di principio i normali obblighi dichiarativi; operazioni particolari o una richiesta dell'ufficio possono fare eccezione. Resta necessario determinare l'utile.
Scadenze e conservazione
Senza consulente fiscale il termine ordinario è in generale il 31 luglio dell'anno successivo. Con preparazione professionale è normalmente l'ultimo giorno di febbraio del secondo anno successivo (§ 149 AO). Fine settimana, festività, norme speciali o richieste individuali possono modificare la data concreta. Accantonate liquidità per imposte aggiuntive e acconti.
Ai sensi del § 147 AO libri, inventari e bilanci annuali si conservano normalmente per 10 anni, i giustificativi contabili per 8 anni e alcuni altri documenti per 6 anni. Il termine decorre di solito dalla fine dell'anno di formazione del documento o redazione del bilancio; procedimenti fiscali aperti possono prolungarlo. Conservate i dati originali strutturati della fattura elettronica.
Lista di controllo
- Verificato il diritto alla EÜR o l'obbligo di bilancio
- Riconciliati banca, cassa e servizi di pagamento
- Registrati fatture, documenti e date dei pagamenti
- Separati movimenti privati e prestiti
- Attribuiti correttamente i pagamenti di fine anno
- Controllati beni, ammortamenti e registro
- Riconciliate IVA e IVA a credito
- Completati Anlage EÜR o bilancio e GuV
- Verificate dichiarazioni e scadenza effettiva
- Pianificate conservazione e possibili imposte
Domande frequenti
La EÜR è un bilancio annuale? Nel linguaggio comune fa parte della chiusura. Secondo HGB il rendiconto annuale comprende stato patrimoniale e GuV; la EÜR è un altro calcolo fiscale.
Una fattura non pagata rientra nella EÜR? Di norma quando arriva il pagamento. Conservate il credito aperto e verificate le eccezioni.
Quando serve assistenza? Al primo bilancio, vicino alle soglie, con operazioni estere, dipendenti, veicoli, immobili, cessazione o cambio di metodo.
La EÜR nel Backoffice
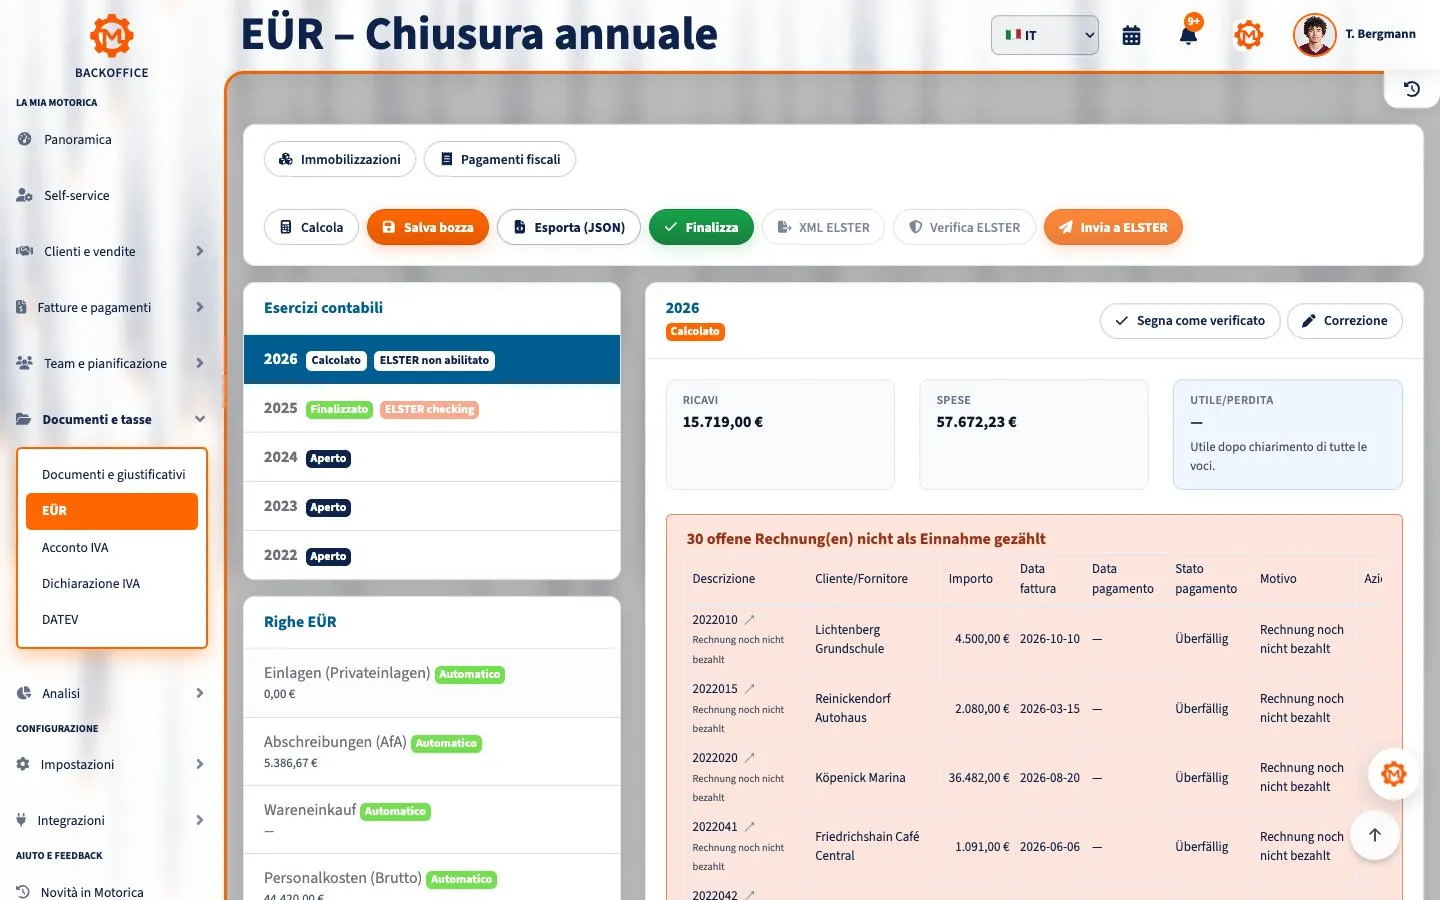
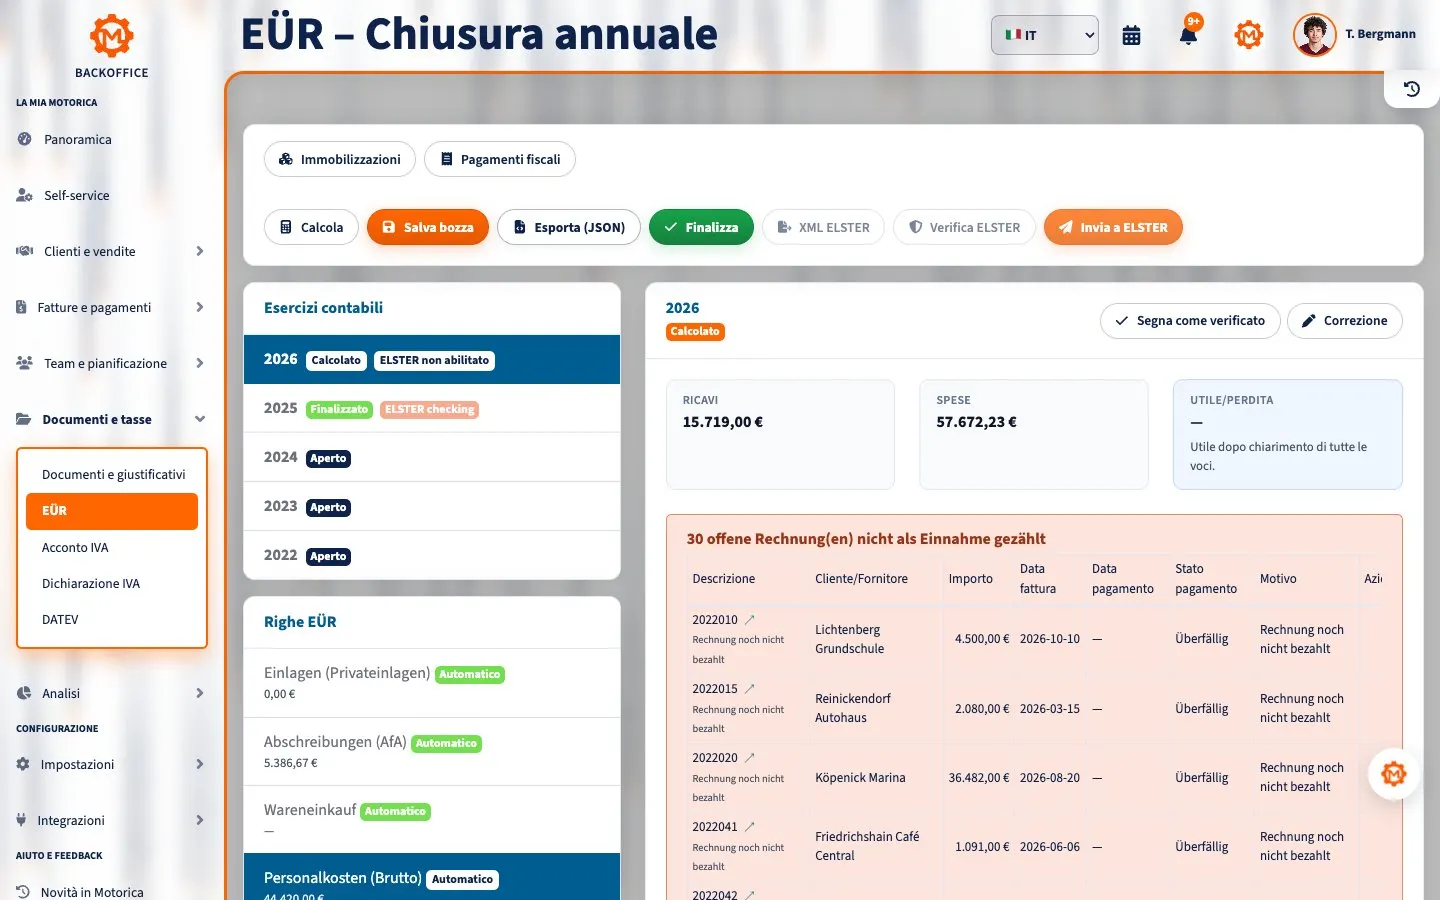
La breve animazione mostra il riepilogo EÜR, una fonte delle retribuzioni e il registro dei beni ammortizzabili nell’account demo fittizio di Thomas Bergmann.
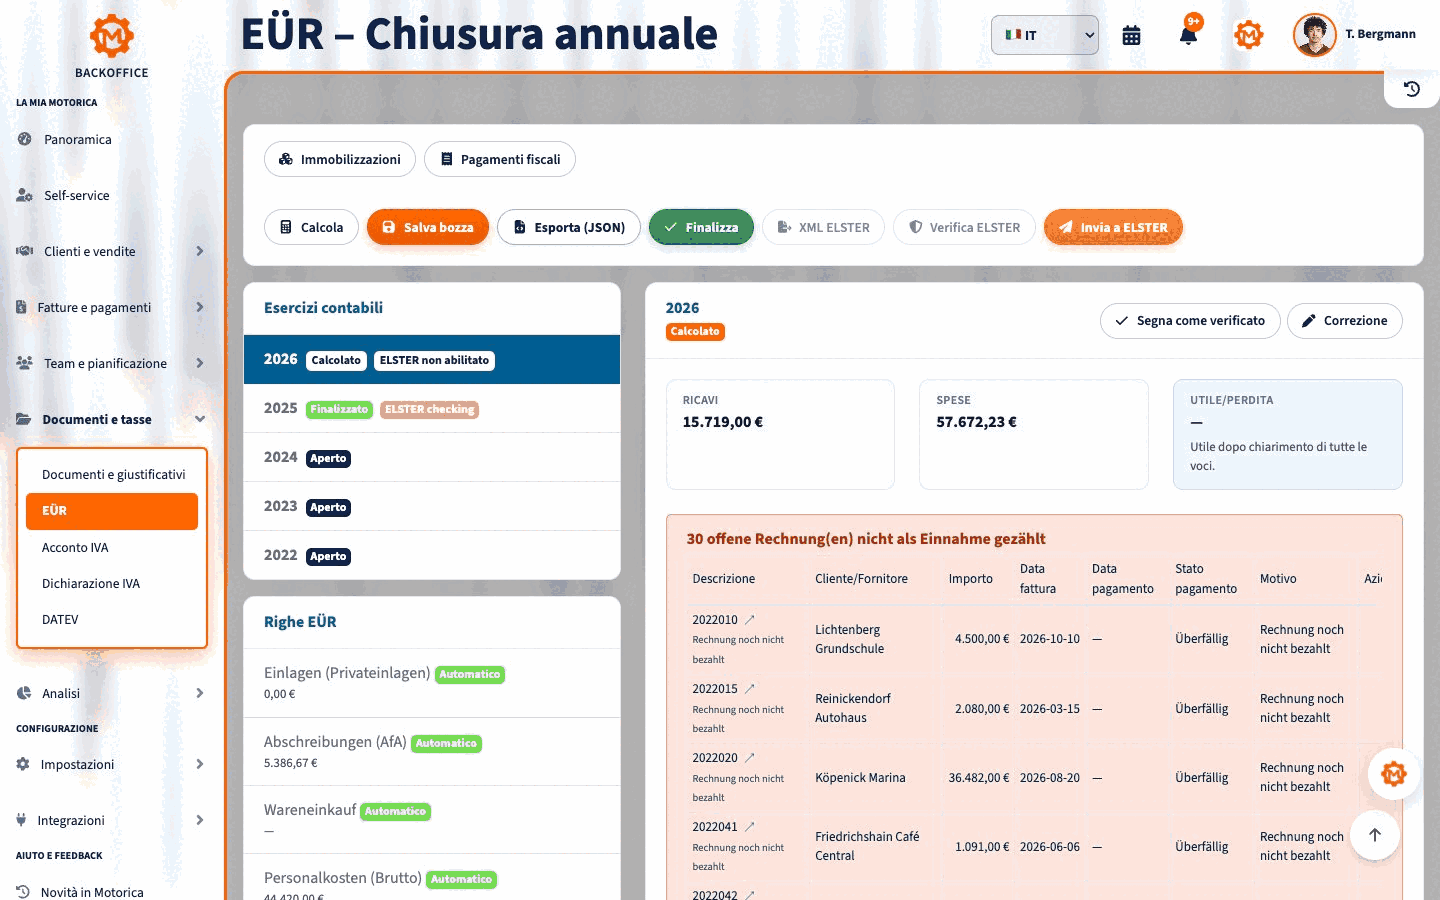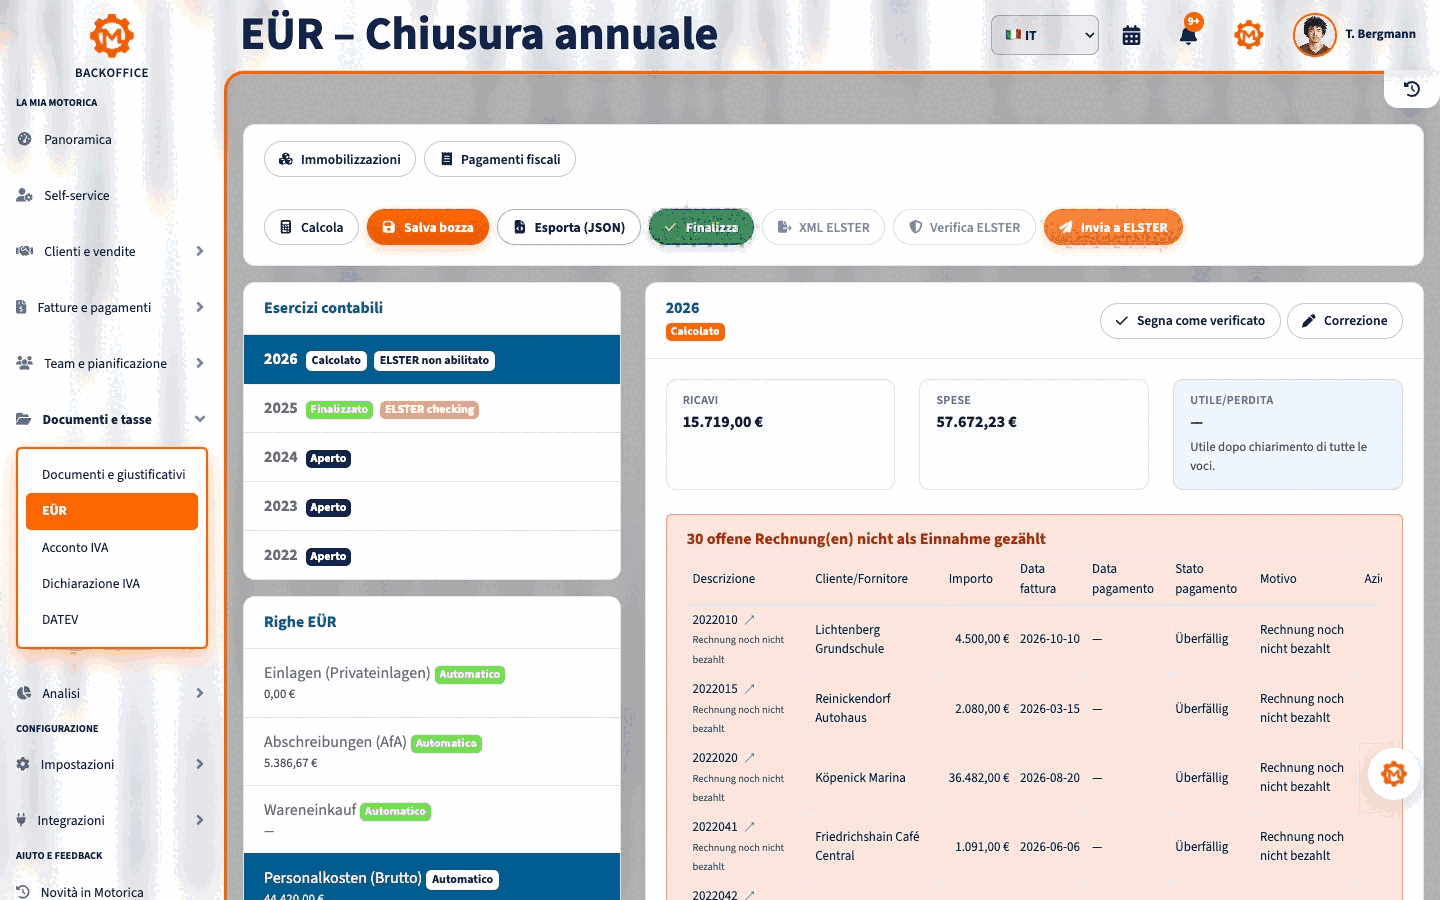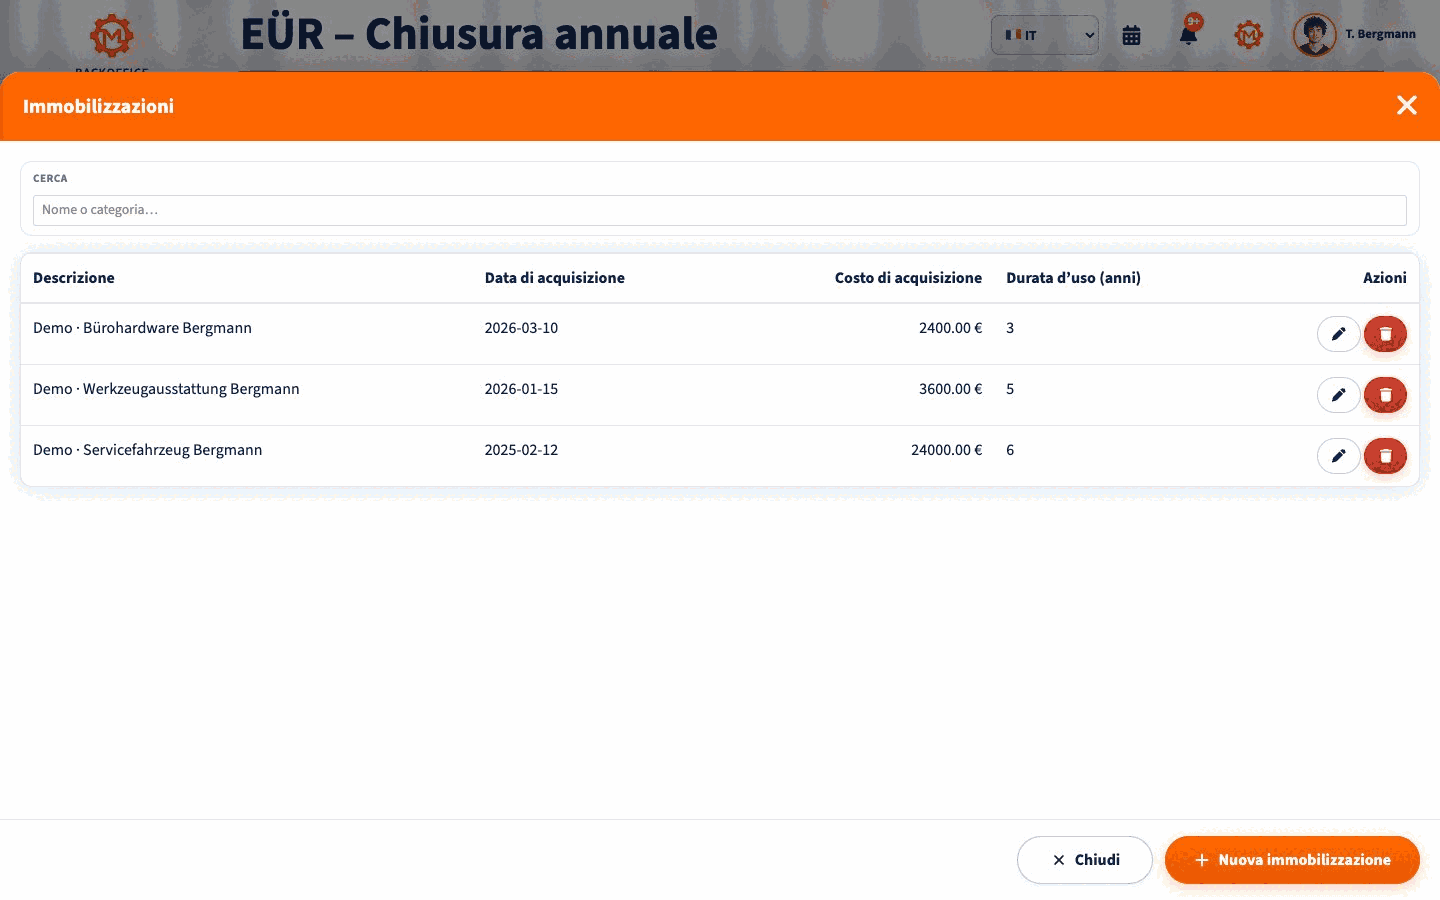
Riepilogo EÜR · Fonte delle retribuzioni · Beni ammortizzabili
Motorica e fonti ufficiali
Il Backoffice Motorica mostra voci EÜR, registrazioni di origine, ricavi, spese e risultato calcolato per l'esercizio scelto. Controllate la classificazione prima di chiudere una bozza o trasmettere dati. La valutazione fiscale resta a voi o al vostro consulente fiscale.
Fonti: EStG § 4, EStG § 11, HGB § 241a, AO §§ 141, 147, 149, § 147 AO, § 149 AO, EStDV § 60, GewStDV § 25, UStG § 19, ELSTER EÜR.
Queste sono informazioni generali sul diritto tedesco e non una consulenza fiscale o legale individuale.