
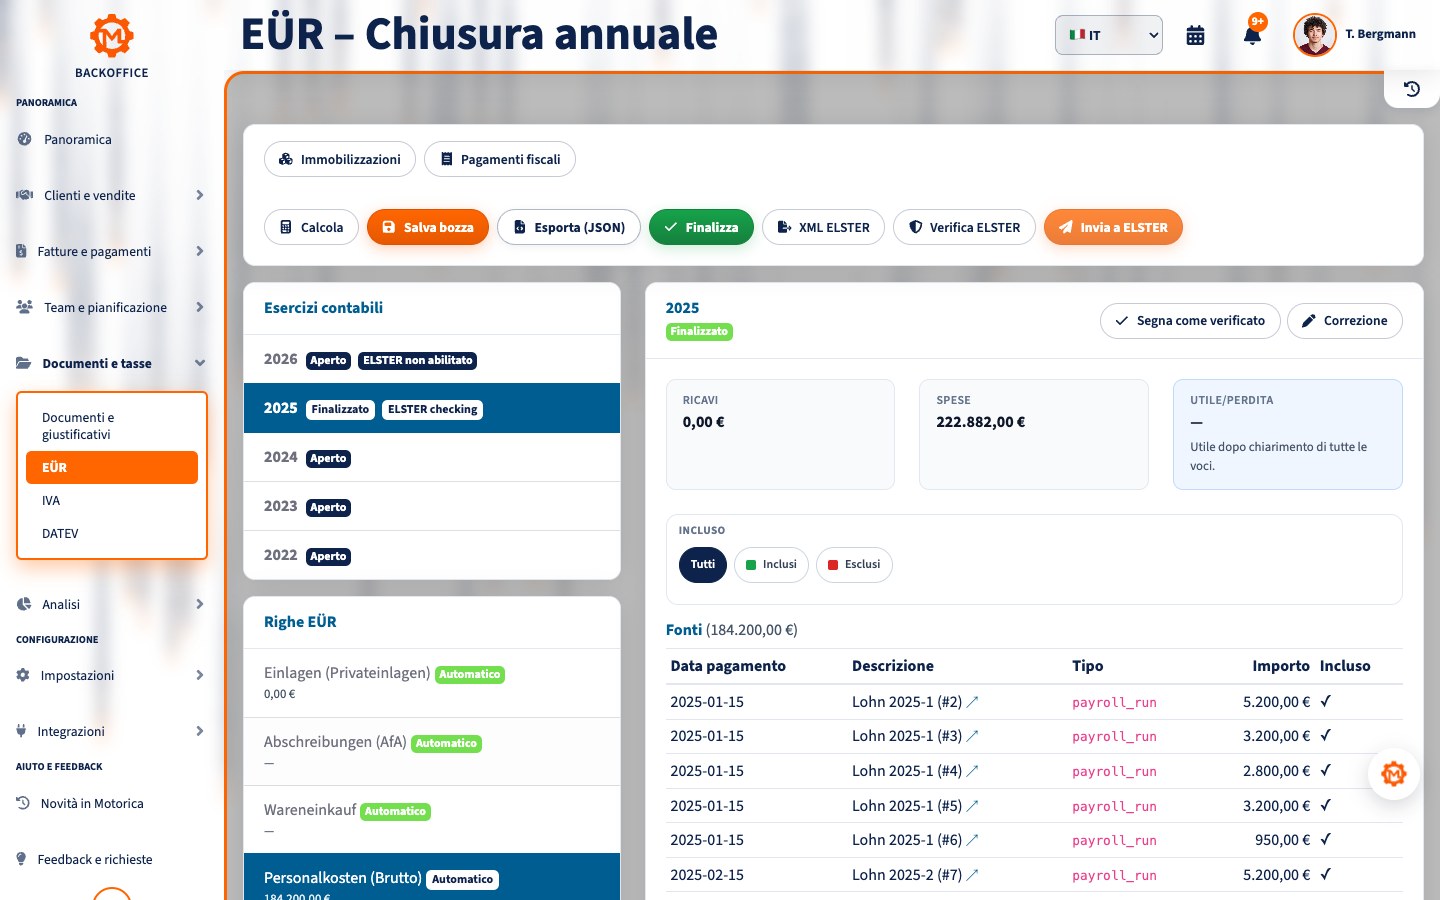
Il rendiconto tedesco delle entrate e delle spese, Einnahmenüberschussrechnung (EÜR), è un metodo semplificato per determinare l’utile fiscale. Non è una fattura al cliente, un’esenzione IVA o una forma giuridica. In sintesi: ricavi d’impresa meno costi d’impresa uguale utile o perdita.
Questa guida illustra le regole tedesche aggiornate al 16 settembre 2026 e non sostituisce una consulenza fiscale o legale individuale.
In breve: che cos’è l’EÜR?
Ai sensi del § 4 comma 3 EStG, chi non è obbligato per legge a tenere libri contabili e redigere bilanci periodici, e non lo fa volontariamente, può determinare l’utile come eccedenza dei ricavi sui costi.
Ricavi d’impresa − costi d’impresa = utile o perdita
L’EÜR determina il risultato fiscale dell’intero esercizio. Una fattura documenta invece una specifica cessione o prestazione. I due concetti non vanno confusi.
Chi può utilizzare l’EÜR?
In genere la usano liberi professionisti, attività commerciali senza obbligo contabile e alcune società di persone. GmbH e UG (haftungsbeschränkt) redigono normalmente un bilancio e un conto economico e non possono sostituirli con l’EÜR.
Per un’impresa commerciale può sorgere l’obbligo fiscale di contabilità quando il fatturato annuo supera 800.000 € o l’utile annuo supera 80.000 €. Conta anche la comunicazione del Finanzamt sull’inizio dell’obbligo. Gli obblighi del diritto commerciale vanno verificati separatamente.
EÜR e Kleinunternehmerregelung sono diverse
L’EÜR riguarda l’imposta sul reddito e il calcolo dell’utile. Il regime tedesco di esenzione IVA per le piccole imprese (Kleinunternehmerregelung) riguarda l’IVA. Sia un piccolo imprenditore esente sia un soggetto al regime IVA ordinario può utilizzare l’EÜR se ne possiede i requisiti.
Dal 2025 il regime richiede in generale un fatturato dell’anno precedente non superiore a 25.000 € e dell’anno corrente non superiore a 100.000 €. Tali soglie non determinano l’accesso all’EÜR. Nel regime non si espone normalmente l’IVA in fattura e non si detrae l’IVA sugli acquisti.
Principio di incassi e pagamenti
Di regola conta la data del movimento finanziario: il ricavo nell’anno dell’incasso, il costo nell’anno del pagamento. Una fattura emessa a dicembre e pagata a gennaio appartiene normalmente al nuovo anno. Il § 11 EStG prevede una stretta eccezione per pagamenti ricorrenti a cavallo dell’anno. Ammortamenti, alcuni anticipi e beni seguono regole speciali.
Ricavi e costi d’impresa
Sono ricavi i pagamenti dei clienti, gli acconti, ricavi accessori, vendite di beni aziendali, contributi imponibili, IVA incassata nel regime ordinario e rimborsi IVA. Apporti privati, trasferimenti tra conti propri e somme riscosse per conto altrui non sono ricavi.
Sono costi tipici merci, materiali, servizi esterni, affitto, energia, assicurazioni, software, telefono, salari, consulenza, formazione, trasferte ammesse, spese bancarie, IVA detraibile, versamenti IVA e ammortamenti. Le spese private non sono deducibili; nell’uso promiscuo vale solo la quota aziendale documentata.
IVA nell’EÜR
Nel regime ordinario le vendite sono riportate normalmente al netto nell’Anlage EÜR e l’IVA incassata separatamente come ricavo. L’IVA detraibile e quella versata al Finanzamt sono in linea di principio costi; i rimborsi sono ricavi.
Con la Kleinunternehmerregelung non vi è normalmente detrazione dell’IVA, quindi si registrano gli importi lordi effettivamente incassati e pagati. Reverse charge, operazioni UE e cambi di regime vanno verificati con un consulente fiscale.
Acquisti e ammortamenti
Un acquisto rilevante non diventa interamente deducibile solo perché pagato. I beni ammortizzabili usati per oltre un anno sono ripartiti sulla vita utile. Un bene mobile autonomamente utilizzabile può essere dedotto subito se il costo rilevante non supera 800 €. Di regola conta il netto con diritto alla detrazione IVA e il costo comprensivo di IVA indetraibile negli altri casi. Può essere necessario un registro cespiti.
Documenti e conservazione
Ogni operazione deve essere supportata da un documento contabile o ricevuta. Conservare fatture, prove di pagamento, cassa, contratti, note di credito, storni, registro cespiti e prove di viaggio. I documenti digitali devono restare completi, leggibili, disponibili e verificabili.
Il § 147 AO prevede generalmente otto anni per i documenti contabili; per altre categorie valgono dieci o sei anni. Il periodo inizia normalmente alla fine dell’anno di creazione.
Anlage EÜR e invio elettronico
L’EÜR si trasmette normalmente con il tracciato elettronico ufficiale. In Mein ELSTER il modulo si chiama Anlage EÜR. Possono servire allegati come AVEÜR o SZ. L’utile confluisce anche in Anlage S per lavoro autonomo o Anlage G per attività commerciale. La carta è ammessa solo se il Finanzamt accoglie una richiesta per eccessiva difficoltà.
Esempio semplice
Un professionista incassa 48.000 € nel 2026, paga 19.000 € di costi immediatamente deducibili e rileva 2.000 € di ammortamento.
48.000 € − 19.000 € − 2.000 € = 27.000 € di utile
Una fattura non pagata è normalmente ricavo solo all’incasso. Un prelievo privato non riduce l’utile; saldo bancario e utile possono differire per apporti, prelievi, prestiti o ammortamenti.
Procedura
- Verificare il diritto all’EÜR e gli eventuali obblighi contabili.
- Registrare conti, cassa e canali di pagamento.
- Collegare ogni pagamento al documento e alla categoria fiscale.
- Separare operazioni private, apporti, prelievi e partite di giro.
- Trattare correttamente l’IVA.
- Controllare beni e ammortamenti.
- Chiarire le registrazioni dubbie.
- Preparare Anlage EÜR e allegati.
- Riconciliare il risultato con le dichiarazioni.
- Validare, inviare in tempo e archiviare la ricevuta.
Errori frequenti
- Confondere EÜR e fattura.
- Assimilarla alla Kleinunternehmerregelung.
- Usare la data della fattura anziché del pagamento.
- Omettere movimenti IVA.
- Detrarre spese private.
- Deducere subito beni da ammortizzare.
- Trattare prestiti, apporti, prelievi o giroconti come ricavi o costi.
- Conservare documenti o cassa incompleti.
Lista di controllo
- Diritto all’EÜR e obblighi verificati
- Ricavi e costi completi
- Date di pagamento controllate
- Operazioni private separate
- IVA, versamenti e rimborsi riconciliati
- Beni e ammortamenti completi
- Documenti e cassa verificabili
- Anlage EÜR e allegati completi
- Risultato riconciliato con Anlage S o G
- Invio elettronico archiviato
Domande frequenti
L’EÜR è solo per i piccoli imprenditori esenti IVA?
No. Sono discipline diverse. Anche un soggetto IVA ordinario può usarla se non ha obbligo di contabilità completa.
È una fattura senza IVA?
No. È il calcolo annuale dell’utile; la fattura documenta una singola operazione.
L’invio elettronico è obbligatorio?
In generale sì, ai sensi del § 60 comma 4 EStDV. La carta richiede una deroga accettata.
Quando si rileva un ricavo?
Normalmente all’incasso effettivo; esistono regole speciali per determinati pagamenti di fine anno.
Quanto si conservano i documenti?
I documenti contabili generalmente otto anni, alcuni libri dieci anni e la corrispondenza o altri documenti fiscali spesso sei anni.
Qual è la scadenza ordinaria?
Senza consulente fiscale, in genere sette mesi dopo la fine dell’anno, normalmente il 31 luglio successivo. Con rappresentanza fiscale valgono termini più lunghi.
Motorica supporta l’EÜR?
Motorica organizza fatture, pagamenti e documenti contabili o ricevute per la preparazione dei dati fiscali, calcola i dati EÜR, li verifica con ERIC e può trasmetterli via ELSTER dopo l’approvazione. La classificazione e il controllo fiscale restano a lei o al suo consulente fiscale.
Conclusione
L’EÜR è semplificata, non informale: servono pagamenti completi, corretta gestione di IVA e beni e documenti tracciabili.
Fonti e data
Aggiornato al 16 settembre 2026.
- § 4 EStG
- § 11 EStG
- § 6 EStG
- § 141 AO
- § 147 AO
- § 149 AO
- §§ 238 e 241a HGB
- § 60 EStDV
- § 19 UStG
- Guida ELSTER Anlage EÜR 2025
- BMF: GoBD
Informazioni generali, non consulenza fiscale o legale individuale.