
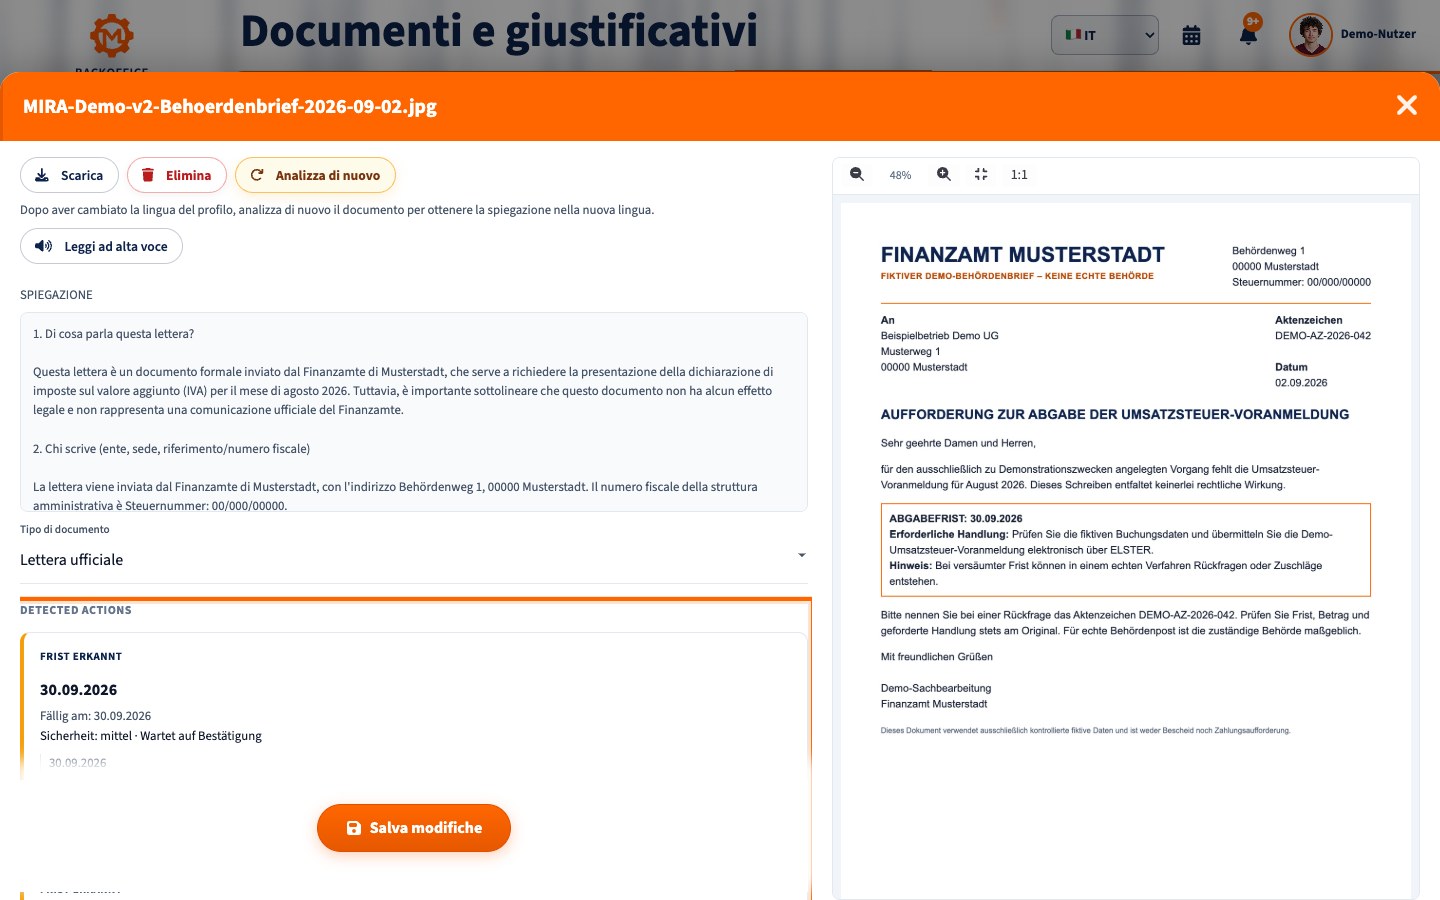
Se hai superato una scadenza presso l'ufficio delle imposte tedesco (Finanzamt), chiarisci prima quale: dichiarazione, pagamento o opposizione a un avviso fiscale. Le conseguenze e i rimedi sono diversi. Completa subito l'adempimento omesso e conserva la prova.
Cosa fare subito
- Leggi nell'avviso imposta, periodo, numero di pratica e azione richiesta. Distingui scadenza di dichiarazione o documenti, pagamento e opposizione.
- Verifica la data di comunicazione legale (Bekanntgabe). Conserva busta e messaggi ELSTER. Un provvedimento spedito per posta ordinaria in Germania o elettronicamente si considera di regola comunicato il quarto giorno dopo l'invio, salvo arrivo successivo o mancato arrivo. La messa a disposizione per il download e la notifica formale seguono regole proprie. Se la scadenza cade di sabato, domenica o festivo, il § 108 AO la sposta normalmente al primo giorno lavorativo successivo.
- Presenta subito la dichiarazione, la dichiarazione periodica IVA o il documento mancante tramite il canale richiesto. Per un pagamento scaduto controlla importo e causale e versa quanto possibile. Conserva ricevute di invio e pagamento.
- Presenta l'istanza adatta spiegando il motivo concreto. Una telefonata non sostituisce dichiarazione, pagamento o opposizione.
Dichiarazione o documenti in ritardo
Presenta la dichiarazione anche dopo la scadenza. La stima dell'imponibile da parte del Finanzamt non elimina l'obbligo di dichiarazione (§ 149 AO). La maggiorazione per dichiarazione tardiva (Verspätungszuschlag) può essere applicata e in certi casi è obbligatoria, con eccezioni. Per molte dichiarazioni annuali equivale in linea generale allo 0,25% dell'imposta rilevante per ogni mese iniziato, almeno 25 euro al mese (§ 152 AO). Il risultato dipende da tipo di dichiarazione, anno, proroghe e imposta accertata. Non applicare automaticamente tale minimo a una dichiarazione IVA periodica.
Il § 109 AO permette di prorogare anche retroattivamente i termini dichiarativi e quelli fissati dall'ufficio. La concessione non è automatica; per alcune dichiarazioni presentate tramite consulente e termini disposti individualmente vigono condizioni più severe. Spiega il motivo, indica una data realistica e invia ciò che è pronto. Presenta la dichiarazione IVA tramite ELSTER e verifica separatamente il pagamento. L'omessa collaborazione per documenti richiesti può portare, secondo il caso, a una stima o a una sanzione coercitiva.
Pagamento delle imposte in ritardo
Presentare la dichiarazione non estingue il debito. Ai sensi del § 240 AO, la maggiorazione per pagamento tardivo (Säumniszuschlag) è normalmente dell'1% per ogni mese iniziato sull'imposta insoluta arrotondata per difetto a un multiplo di 50 euro. Di regola non è riscossa per un ritardo non superiore a tre giorni; l'agevolazione non vale per certi pagamenti in contanti o assegno. Una telefonata non cambia la scadenza.
Se non puoi pagare tutto, contatta presto l'ufficio riscossione. Puoi chiedere un differimento (Stundung) o rate, motivando e proponendo un piano sostenibile. Il § 222 AO richiede in particolare una grave difficoltà e che il credito fiscale non sia messo a rischio. Decide l'ufficio. Segui i solleciti formali di pagamento (Mahnung) e gli avvisi di esecuzione.
Scadenza dell'opposizione superata
L'opposizione (Einspruch) va di regola presentata entro un mese dalla comunicazione dell'avviso (§ 355 AO). Controlla data e istruzioni sui rimedi. Se le istruzioni mancano o sono errate, può valere in linea generale un anno (§ 356 AO). Presenta l'opposizione per iscritto, elettronicamente o a verbale presso l'autorità competente; una chiamata non basta.
Se il termine è davvero scaduto, la rimessione in termini (Wiedereinsetzung) ai sensi del § 110 AO è possibile soltanto se un impedimento non imputabile a te ha reso impossibile rispettare una scadenza legale. Chiedila entro un mese dalla cessazione dell'impedimento, documenta i fatti e presenta l'opposizione omessa nello stesso mese. Dopo un anno dalla scadenza originaria, la rimessione è generalmente esclusa, salvo una stretta eccezione per forza maggiore. Dimenticare non basta normalmente. Nei casi importanti consulta un consulente fiscale.
L'opposizione di regola non sospende il pagamento. Se ne ricorrono i presupposti, chiedi separatamente la sospensione dell'esecuzione (Aussetzung der Vollziehung; § 361 AO).
Scrivere al Finanzamt e verificare i passi
Usa il canale indicato nella lettera o l'apposita funzione ELSTER. Indica imposta, periodo, numero di pratica, data mancata, ragione concreta e azione già compiuta; chiedi proroga retroattiva o differimento solo se appropriato. Allega prove e conserva la ricevuta. Per un'opposizione tardiva, presenta espressamente l'opposizione e, se motivata, l'istanza di rimessione in termini.
- Conserva lettera, busta o notifica elettronica e istruzioni di ricorso.
- Determina tipo di termine, data di comunicazione e ultimo giorno effettivo.
- Presenta subito dichiarazione, documento o opposizione ed effettua il pagamento dovuto.
- Invia l'istanza corretta con motivazione e prove.
- Conserva ricevute ELSTER, consegna e pagamento; controlla nuove comunicazioni.
Domande frequenti
Basta una telefonata?
No. Può chiarire i fatti, ma non sostituisce dichiarazione, pagamento, opposizione valida o istanza necessaria.
La maggiorazione per dichiarazione tardiva è sempre dovuta?
No. Il § 152 AO distingue casi discrezionali, obbligatori ed eccezioni. È diversa dalla maggiorazione per pagamento tardivo del § 240 AO.
Si può prorogare un termine già scaduto?
Il § 109 AO può consentire la proroga retroattiva di un termine dichiarativo o fissato dall'ufficio. Per il termine legale di opposizione occorre esaminare il § 110 AO.
Fonti ufficiali
- § 108 AO
- § 109 AO
- § 110 AO
- § 122 AO
- § 149 AO
- § 152 AO
- § 222 AO
- § 224 AO
- § 240 AO
- § 355 AO
- § 356 AO
- § 357 AO
- § 361 AO
- ELSTER
Questa guida generale non sostituisce una consulenza individuale sul diritto tributario tedesco.