
Mettere documenti contabili, ricevute, fatture, contratti e lettere delle autorità in un’unica cartella li rende digitali, ma non crea un archivio affidabile. Una buona organizzazione risponde a quattro domande: Che documento è? A quale operazione appartiene? Per quanto tempo va conservato? Chi può accedervi?
Questa guida presenta un sistema pratico per autonomi e piccole imprese in Germania. Distingue l’organizzazione quotidiana dagli obblighi legali di conservazione e considera le regole sulla fatturazione elettronica in vigore dal 2025.
In breve
Un archivio affidabile segue poche regole: acquisizione tempestiva, categoria unica, nomi uniformi, originali elettronici conservati nel formato ricevuto, scadenze delle autorità registrate, accessi controllati e backup ripristinabili.
La sola struttura di cartelle non rende il processo conforme alle GoBD. Conta l’intero percorso tracciabile dalla ricezione alla cancellazione.
1. Separare quattro tipi di documenti
Il termine documento contabile o ricevuta (Beleg) indica la prova di un’operazione, per esempio scontrino, ricevuta di pagamento, giustificativo di ristorazione o nota di credito. Non è automaticamente una fattura; la fattura non prova automaticamente il pagamento.
La fattura (Rechnung) documenta beni o servizi addebitati. Separate fatture ricevute ed emesse. Rettifiche, storni e allegati appartengono allo stesso fascicolo senza sovrascrivere l’originale.
Il contratto regola diritti e obblighi. Conservate testo firmato, allegati, modifiche, recesso e corrispondenza importante. La versione vigente deve essere riconoscibile senza perdere quelle precedenti.
La posta delle autorità comprende provvedimenti, audizioni, richieste e termini. Registrate data di ricezione o notifica, numero di pratica, autorità e scadenza.
2. Creare una struttura duratura
Per una piccola impresa basta spesso una struttura per anno e tipo:
2026/
  01_Fatture_ricevute/
  02_Fatture_emesse/
  03_Documenti_contabili/
  04_Contratti/
  05_Posta_autorita/
  06_Banca_e_imposte/
Aggiungete mese o partner solo se utile. Evitate archivi paralleli in Download, Desktop, E-mail e Contabilità. Definite un archivio principale; gli altri sistemi possono collegarsi senza produrre copie incontrollate.
3. Usare nomi coerenti
Il nome deve essere chiaro senza aprire il file:
AAAA-MM-GG_Tipo_Partner_Riferimento.extEsempi: 2026-09-16-Fattura-ricevuta-Fornitore-1048.pdf e 2026-09-15-Provvedimento-Ufficio-imposte-AZ-12345.pdf. Usate la data del documento e registrate a parte la ricezione delle lettere ufficiali. Evitate Scan0007.pdf, abbreviazioni variabili e caratteri speciali. Versionate i contratti; salvate ogni rettifica di fattura come file distinto collegato.
4. Digitalizzare correttamente la carta
Scansionate tutte le pagine pertinenti, retro, allegati, timbri, note e busta quando dimostra la notifica. Controllate subito completezza, ordine, leggibilità, corrispondenza all’originale, corretta assegnazione e tracciabilità delle modifiche.
Il § 147 comma 2 AO consente di conservare molti documenti fiscali come riproduzione se corrispondono all’originale e restano disponibili e leggibili. Le GoBD richiedono un processo tracciabile. La carta può essere distrutta dopo corretta acquisizione solo se nessun’altra norma o esigenza probatoria richiede l’originale.
Conservate originali di atti notarili, garanzie, documenti doganali o controversie. In caso di dubbio, chiedete consulenza prima di distruggerli.
5. Conservare gli originali elettronici
Mantenete quanto ricevuto digitalmente nel formato ricevuto, non solo come stampa o schermata. Nella fattura elettronica prevalgono i dati strutturati. XRechnung è normalmente XML; ZUGFeRD combina PDF e dati strutturati incorporati. La visualizzazione leggibile non sostituisce l’originale.
Conservate file invariato, allegati, e-mail o conferma del portale quando rilevanti, e il collegamento tracciabile con verifica, approvazione e contabilizzazione. Un normale PDF non è una fattura elettronica nella definizione legale, ma un’altra fattura.
6. Capire la fattura elettronica nel 2026
Dal 1° gennaio 2025 le imprese tedesche devono poter ricevere fatture elettroniche. Una casella e-mail è in linea di principio sufficiente per legge; in pratica servono visualizzatore, verifica e archiviazione invariata. Anche chi usa il regime tedesco di esenzione IVA per le piccole imprese (Kleinunternehmerregelung) deve riceverle.
Per l’emissione valgono periodi transitori. Fino a fine 2026 tutti possono usare carta o, con il consenso del destinatario, altri formati elettronici come PDF. Con fatturato dell’anno precedente non superiore a 800.000 €, la possibilità dura fino a fine 2027. I Kleinunternehmer sono esenti dall’emissione elettronica, non dalla ricezione.
Le regole riguardano operazioni B2B nazionali. Pubblica amministrazione e casi transfrontalieri possono avere requisiti ulteriori.
7. Applicare la durata corretta
| Tipo | Durata tedesca abituale | Nota |
|---|---:|---|
| Libri, registri, inventari, bilanci e documenti organizzativi | 10 anni | Documenti indicati in § 147 AO e § 257 HGB. |
| Documenti contabili e fatture | 8 anni | Le fatture si conservano normalmente otto anni ai sensi del § 14b UStG. |
| Corrispondenza commerciale ricevuta/inviata e altri documenti fiscali | 6 anni | Se non sono anche documenti contabili e non vale una regola più lunga. |
| Contratti | Nessuna durata unica | Verificare durata, prescrizione, garanzia, fisco e settore. |
| Posta delle autorità | Nessuna durata unica | Valutare procedimento, termini e necessità probatoria. |
La durata parte di regola dalla fine dell’anno di creazione, emissione, ricezione o invio e può prolungarsi per un procedimento fiscale aperto. Non cancellate solo in base all’età: registrate categoria, base legale e prima data di eliminazione.
8. Gestire il contratto come fascicolo
Riunite contratto, allegati, modifiche, approvazioni, inizio, durata, rinnovo, preavviso, contatti, corrispondenza, recesso e prova di ricezione. Collegate fatture e prestazioni. Marcate la versione vigente senza eliminare presto le precedenti. Inserite rinnovi e disdette nel calendario o nelle attività.
9. Trasformare subito la posta ufficiale in attività
Per ogni lettera: registrate ricezione o notifica; acquisite documento, allegati e busta rilevante; associate autorità, riferimento e pratica; controllate la scadenza sull’originale, non dalla data di scansione; assegnate responsabile e prossima azione; documentate invio e prova.
I termini di ricorso dipendono dal provvedimento e dalla notifica. Il suggerimento automatico è solo un aiuto; verificate il termine vincolante e, se necessario, chiedete consulenza qualificata.
10. Conservare le e-mail nel loro contesto
Se l’e-mail trasporta soltanto una fattura, la fattura è normalmente il documento principale. Se contiene accordi, scadenze, approvazioni o modifiche, archiviate anche il messaggio. Non conservate un allegato senza mittente, orario e contesto quando tali dati possono contare. Stabilite quali notifiche automatiche non hanno rilevanza permanente.
11. Proteggere dati, accessi e backup
I documenti contengono spesso nomi, indirizzi, dati bancari o fiscali. L’articolo 32 GDPR richiede sicurezza adeguata al rischio. Usate account personali, autenticazione a due fattori, ruoli, trasmissione sicura, cifratura appropriata, log delle modifiche, backup separati e versionati, ripristino testato e cancellazione controllata. Per un servizio cloud può servire un accordo sul trattamento.
La sincronizzazione non è un backup: anche cancellazione e ransomware possono sincronizzarsi. Conservate almeno una copia separata e provate il ripristino.
12. Scrivere una breve documentazione della procedura
Descrivete canali di ingresso, chi scansiona e controlla, verifica di completezza e leggibilità, gestione di correzioni e versioni, luogo di originali e backup, diritti, ricerca, esportazione e cancellazione.
Documentate cambi di software e migrazioni. Il nuovo sistema non deve rendere i vecchi documenti illeggibili o non analizzabili.
13. Stabilire routine
Ogni settimana: svuotare l’inbox, controllare scansioni, assegnare fatture, registrare scadenze ufficiali, segnalare contratti da trattare e richiedere documenti mancanti.
Ogni mese: riconciliare banca, fatture e pagamenti, controllare duplicati e pratiche aperte, preparare l’esportazione contabile e verificare i backup.
Ogni anno: rivedere autorizzazioni, aggiornare la procedura, valutare eliminazioni e testare un ripristino.
14. Evitare errori comuni
- Tutto in una cartella. Mancano responsabilità, termine e contesto.
- Carta distrutta subito. Prima verificare completezza, leggibilità e necessità dell’originale.
- Si conserva solo la vista PDF della fattura elettronica. Va mantenuto l’originale strutturato.
- File sovrascritti. Rettifiche e modifiche sono nuove versioni collegate.
- Termine ufficiale calcolato dalla scansione. Conta ricezione o notifica legale.
- Sincronizzazione considerata backup. Serve una copia separata e versionata.
- Tutti vedono tutto. Diritti secondo compito e sensibilità.
- Cancellazione automatica dopo otto anni. Altri termini o procedimenti possono impedirla.
Lista di controllo
- Archivio principale definito
- Fatture ricevute ed emesse separate
- Regola dei nomi documentata
- Controllo scansione e originali definito
- XML e altri originali elettronici invariati
- Posta ufficiale con ricezione, riferimento, scadenza e responsabile
- Durate assegnate per tipo
- Diritti e doppio fattore attivi
- Backup separato e ripristino testato
- Procedura documentata
- Routine programmate
Domande frequenti
Bastano le cartelle per la conformità GoBD?
No. Contano completezza, correttezza, acquisizione tempestiva, ordine, integrità, disponibilità e processo tracciabile con documentazione adeguata.
Posso distruggere la carta dopo la scansione?
Spesso sì, se la cattura è completa e corretta e nessuna norma o funzione probatoria richiede l’originale. Conservate atti, garanzie, documenti doganali e fascicoli controversi o chiedete consiglio.
Quanto si conservano le fatture?
Le imprese conservano normalmente fatture emesse e ricevute per otto anni ai sensi del § 14b UStG, dalla fine dell’anno di emissione. Procedimenti aperti o altre norme possono richiedere più tempo.
Un PDF è una fattura elettronica?
No. La fattura elettronica contiene dati strutturati leggibili da macchina in un formato ammesso. L’originale strutturato di XRechnung o ZUGFeRD va conservato.
Come gestire contratti senza durata unica?
Conservateli per la durata e finché pretese, prove, fiscalità o obblighi di settore restano pertinenti. La funzione di lettera commerciale o documento contabile influenza il termine.
Cosa conta nella posta delle autorità?
Registrate ricezione, riferimento, allegati, termine concreto, responsabile e prova di esecuzione. Non affidatevi solo a calcoli automatici.
Conclusione
L’ordine digitale nasce da un processo affidabile, non da un grande albero di cartelle. Separate i tipi, conservate gli originali, registrate i termini e proteggete l’archivio con diritti e backup chiari.
Passo successivo
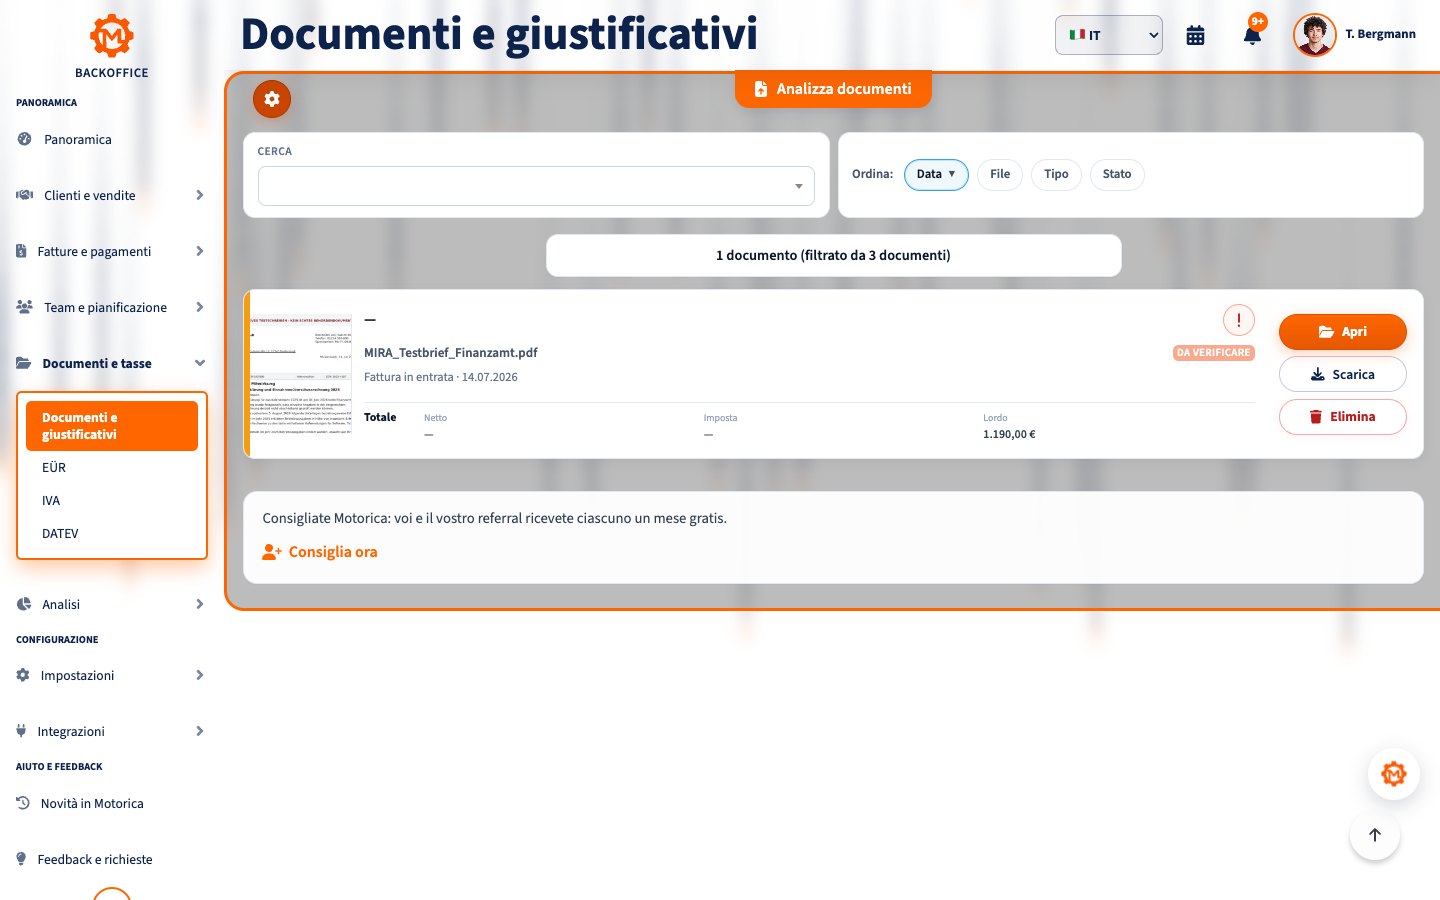
Motorica permette di raccogliere centralmente documenti contabili o ricevute, associare fatture e trovare rapidamente le informazioni. Verificate anche le regole specifiche del settore.
Fonti e avvertenza professionale
Fonti principali: § 146 AO, § 147 AO, § 257 HGB, § 14b UStG, pubblicazione GoBD, FAQ ufficiali sulla fattura elettronica e articolo 32 GDPR.
Aggiornato al 16 settembre 2026. Informazioni generali sul diritto tedesco, non consulenza fiscale, legale o sulla protezione dei dati.