

Un software gestionale aiuta una piccola impresa quando semplifica un flusso di lavoro concreto: dalla richiesta del cliente al preventivo, alla fattura, all’incasso e all’archivio. Dati affidabili, responsabilità chiare ed esportazioni riutilizzabili contano più del numero di funzioni.
Questa guida riguarda le imprese in Germania. Distingue gli obblighi di legge dalle funzioni utili. Verificate i casi particolari con il vostro consulente fiscale: il software non sostituisce una valutazione professionale né una documentazione adeguata delle procedure.
Esaminate prima il vostro flusso di lavoro
Seguite un incarico reale: chi registra il cliente, approva il preventivo, conferma il servizio, invia la fattura, attribuisce il pagamento e archivia il documento contabile o la ricevuta? Nei passaggi tra queste attività nascono duplicazioni ed errori. Chi lavora da solo ha bisogno di un percorso rapido; un gruppo necessita anche di autorizzazioni e approvazioni definite.
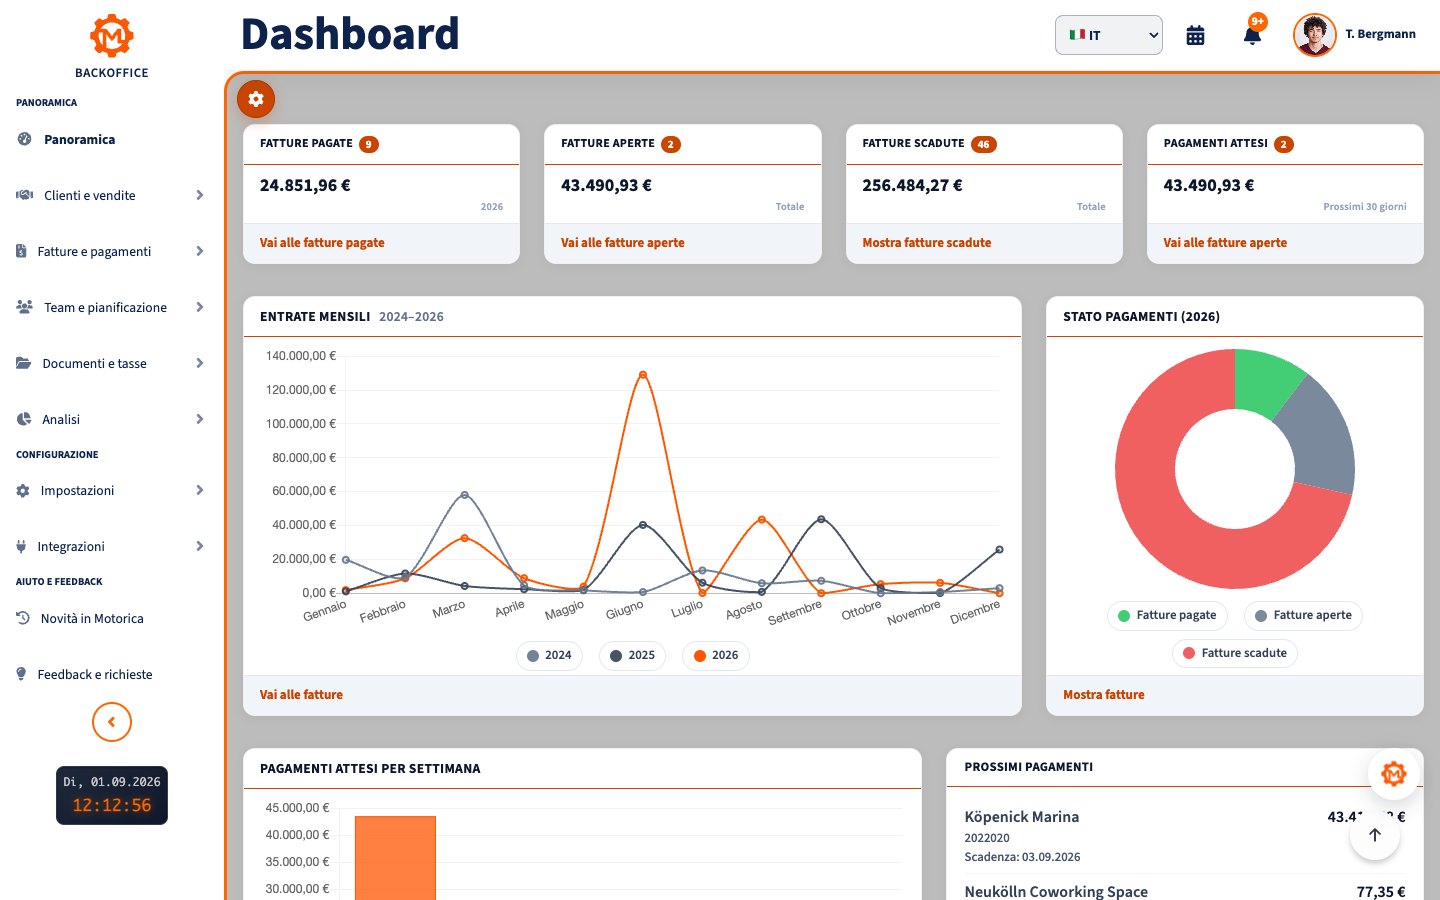
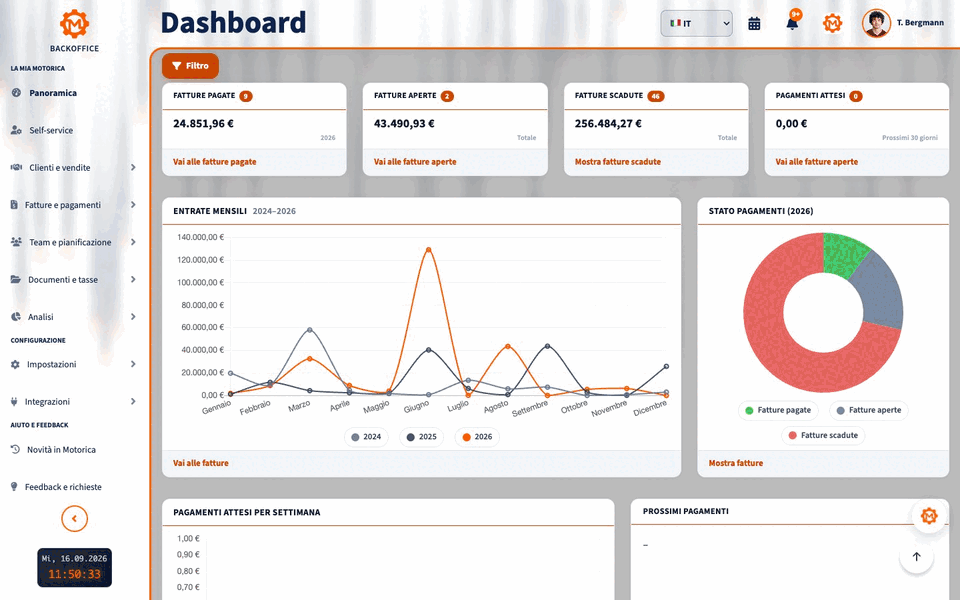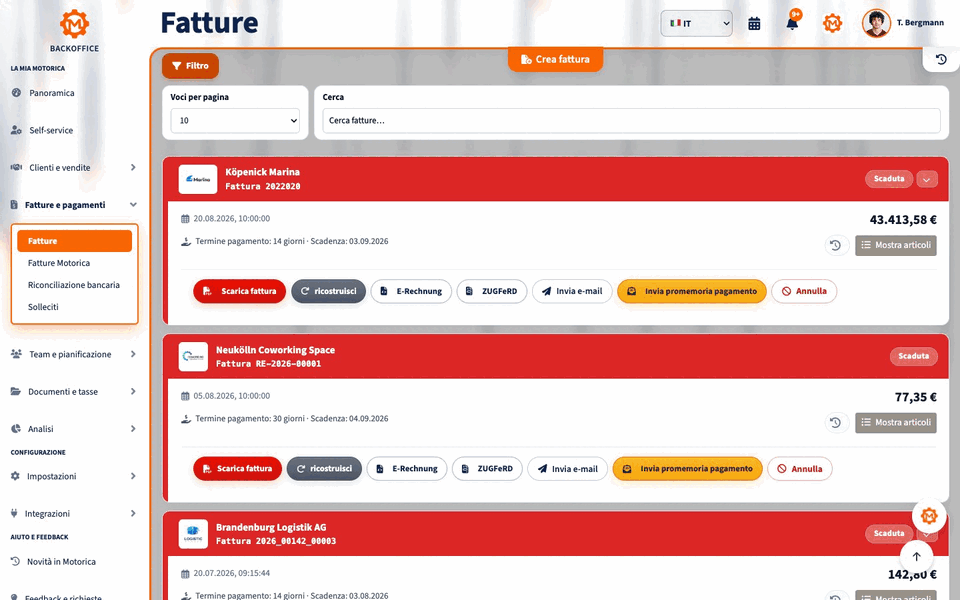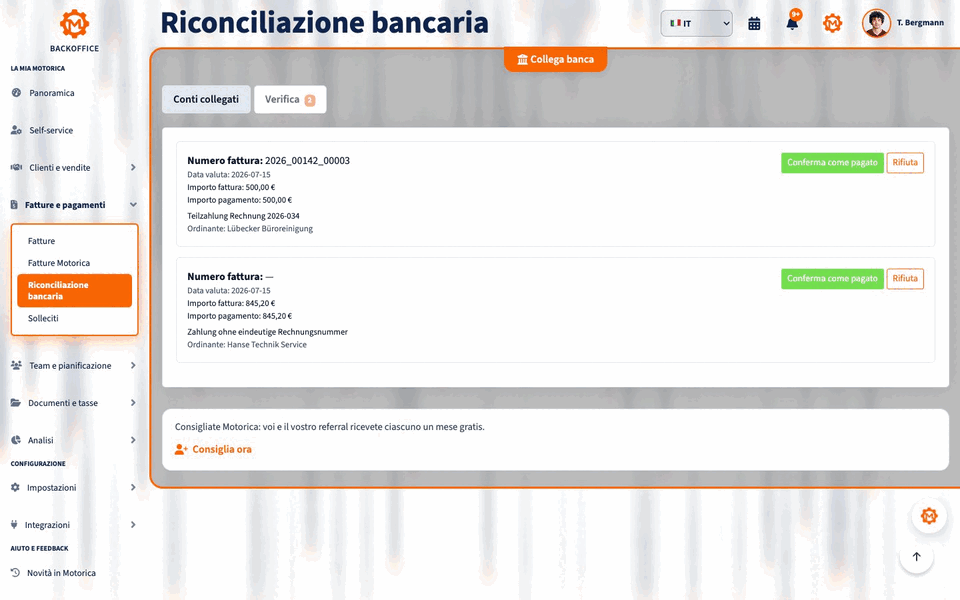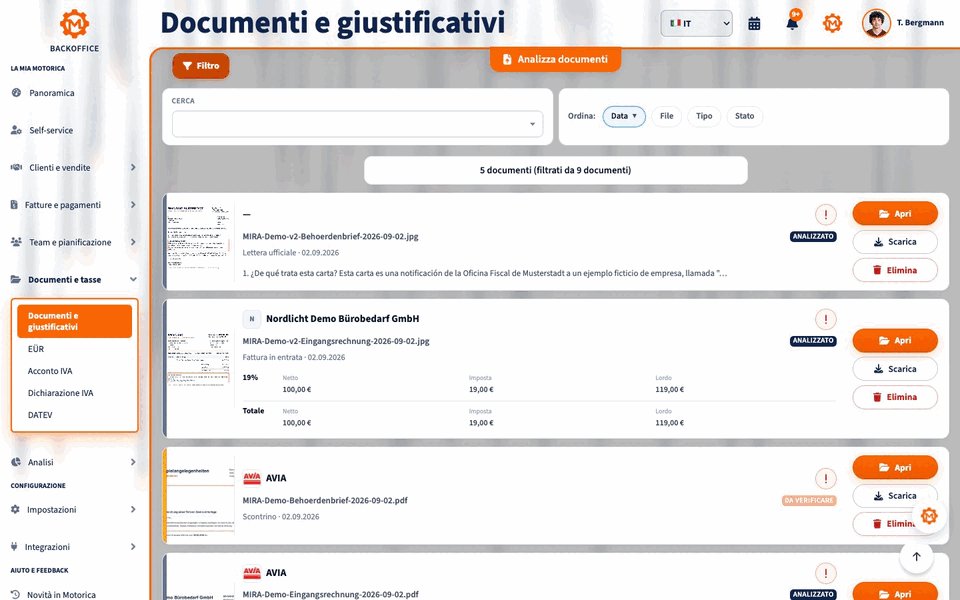
La dashboard dovrebbe distinguere le fatture pagate, non pagate e scadute. Controllate se pagamenti parziali, storni e periodo selezionato entrano correttamente nei valori mostrati.
Preventivi, incarichi e fatture
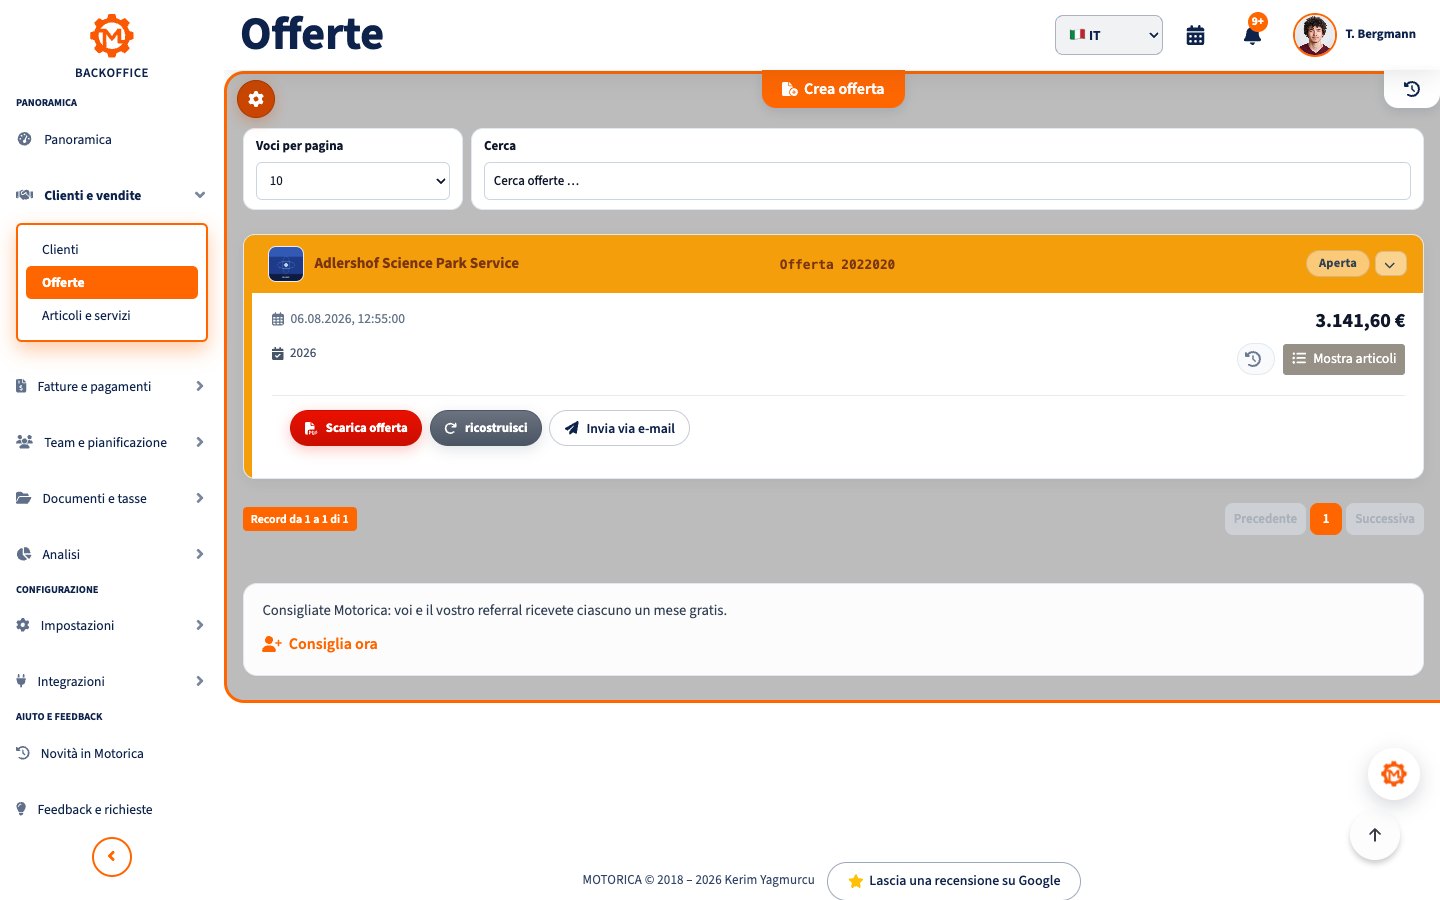
Una soluzione utile trasferisce nella fattura i dati del cliente, le prestazioni, i prezzi e le condizioni di pagamento di un preventivo accettato. Verificate le informazioni obbligatorie del § 14 UStG, una numerazione tracciabile, diverse aliquote e i vostri casi reali. Acconti e saldi, servizi ricorrenti, regime tedesco di esenzione IVA per le piccole imprese (Kleinunternehmerregelung) e inversione contabile richiedono controlli specifici.
Una rettifica o uno storno non è automaticamente una Gutschrift nel senso fiscale tedesco: quest’ultima è la fattura emessa dal destinatario della prestazione secondo un accordo. Il nome di un pulsante non chiarisce la distinzione. Anche un incarico confermato non è ancora una fattura o un pagamento.
Fattura elettronica: ricezione, emissione e scadenze
Dal 1° gennaio 2025 le imprese nazionali devono, in linea generale, poter ricevere fatture elettroniche; inizialmente basta una casella e-mail. Anche le piccole imprese nel regime Kleinunternehmerregelung devono poterle ricevere, ma sono esentate dall’obbligo di emetterle. Per l’emissione valgono periodi transitori: fino alla fine del 2026 tutti gli emittenti possono ancora usare altre fatture alle condizioni previste dalla legge; con un fatturato dell’anno precedente non superiore a 800.000 €, il termine arriva generalmente alla fine del 2027. Dal 2028 l’obbligo si applica in linea generale alle operazioni B2B nazionali interessate. Le eccezioni sono nelle FAQ del BMF.
Un semplice PDF non è una fattura elettronica nella nuova definizione. Sono necessari dati strutturati elaborabili elettronicamente. Verificate se il programma legge, visualizza, crea e conserva i profili appropriati di XRechnung o ZUGFeRD. In una fattura ibrida ZUGFeRD prevalgono i dati XML strutturati se discordano dal PDF visibile. Per la pubblica amministrazione possono servire inoltre Leitweg-ID, portale e prescrizioni specifiche.

Incassi e solleciti
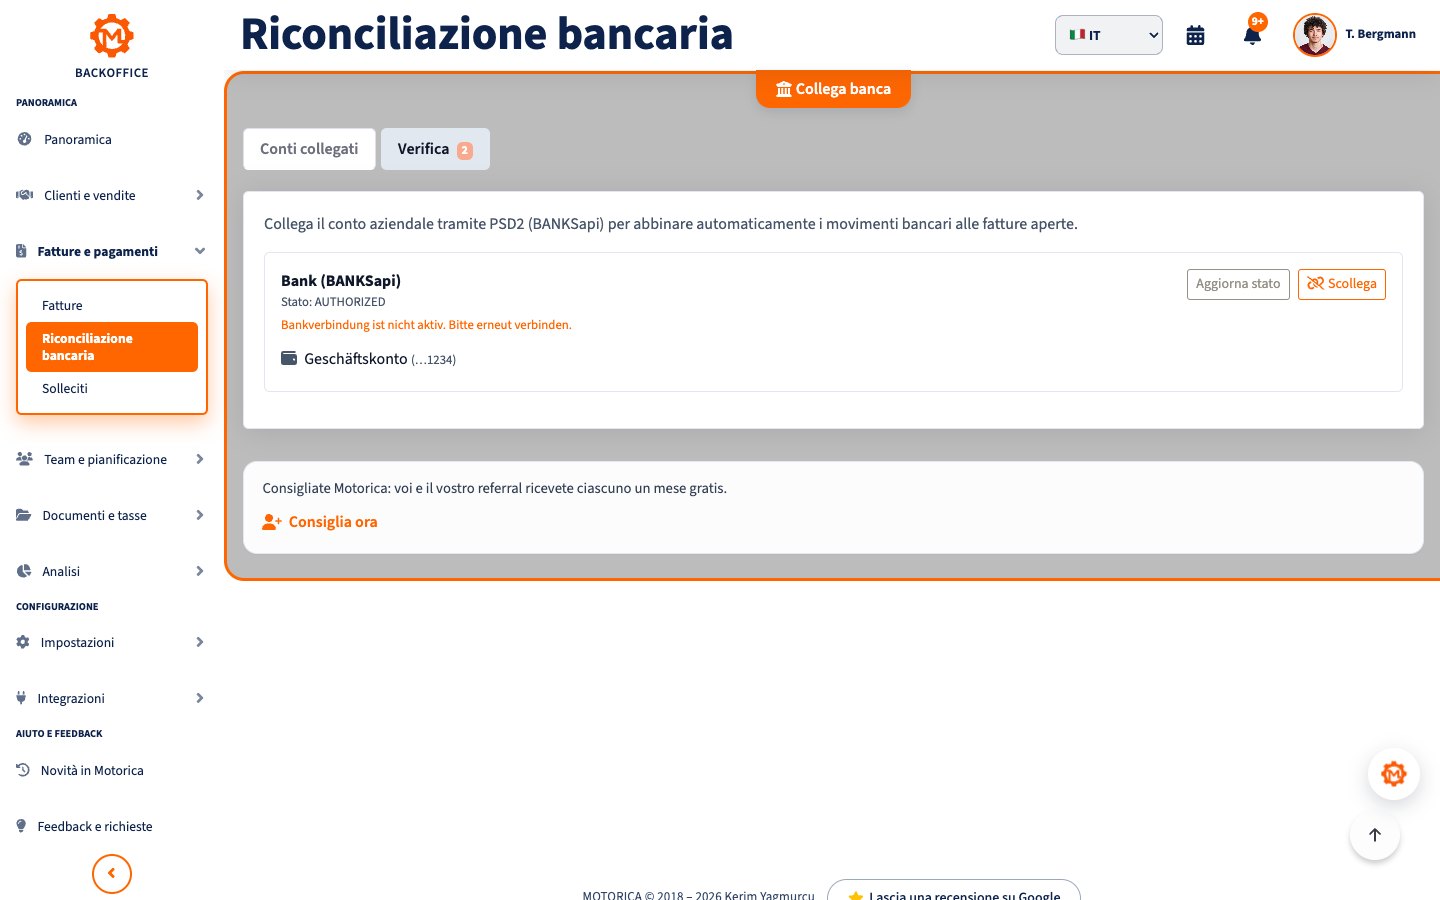
La riconciliazione dei pagamenti collega un movimento bancario a una fattura non pagata. Un buon programma mostra proposta, importo e causale, e permette di verificare pagamenti parziali, bonifici cumulativi, commissioni, causali errate e duplicati. Solo una riconciliazione confermata dovrebbe modificare il saldo aperto. Prima di un sollecito formale di pagamento (Mahnung), controllate scadenza, incassi ed eventuali contestazioni; un sollecito automatico non è una valutazione legale.
Documenti e conservazione
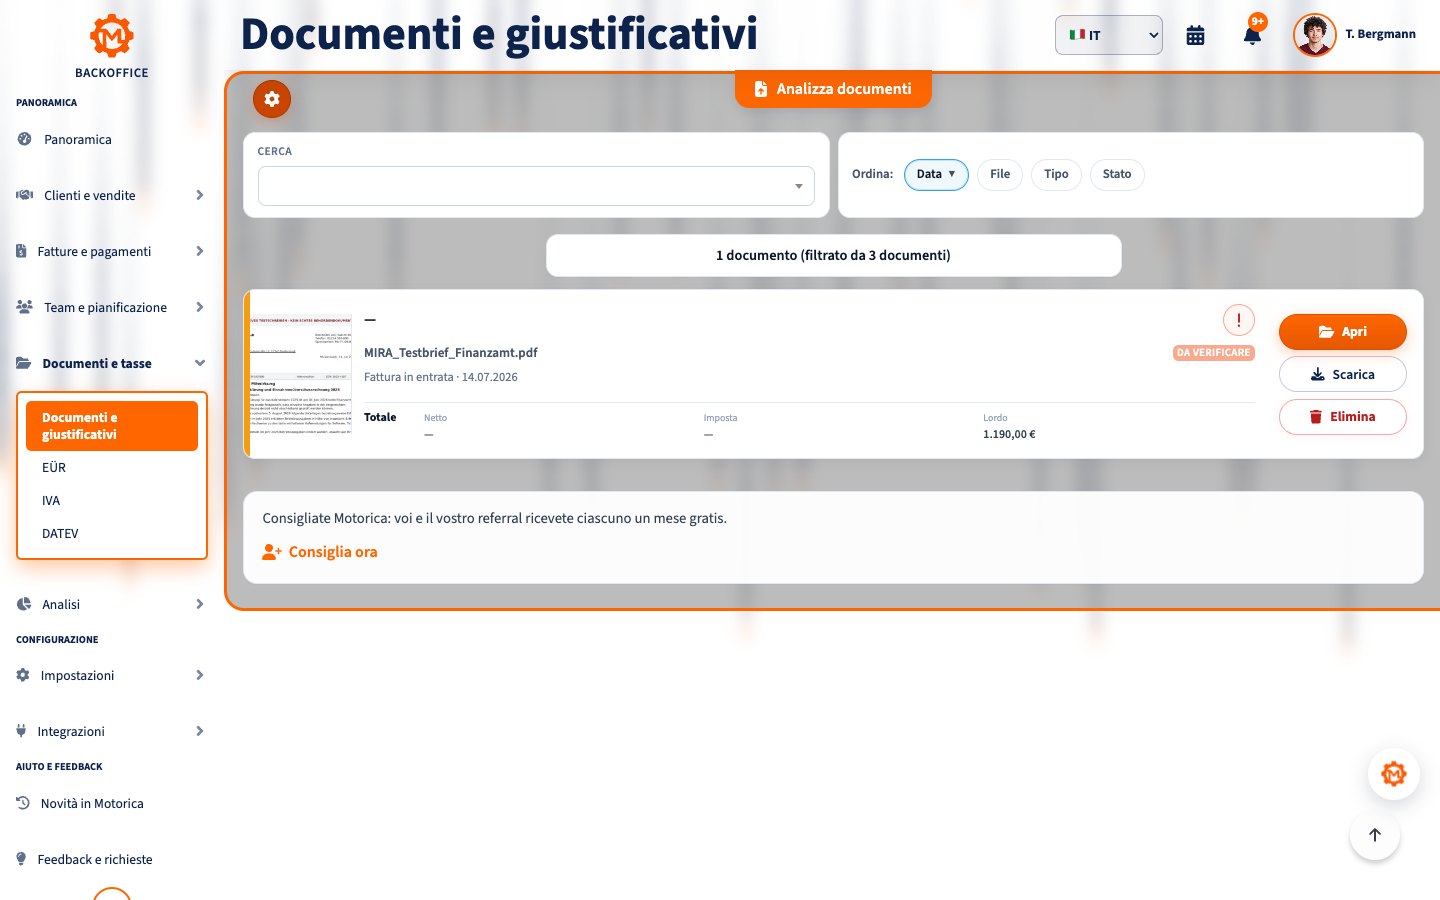
Fatture, contratti, ricevute e altre prove devono essere collegabili a un’operazione e reperibili. Per le fatture, il § 14b UStG prevede in generale otto anni di conservazione; altri documenti possono avere termini diversi. Delle fatture elettroniche va conservata la parte strutturata originale. Una vista PDF o uno screenshot non la sostituisce.
I GoBD riguardano anche tracciabilità, modifiche, accesso ai dati e procedure documentate. Chiedete registri delle modifiche, esportazioni, ripristino dei backup e documentazione delle procedure. Un’etichetta del prodotto non rende automaticamente conforme il suo utilizzo.
Clienti, appuntamenti e gruppo di lavoro
Dati anagrafici centralizzati evitano indirizzi discordanti e contatti duplicati. Esaminate campi obbligatori, duplicati, referenti e cronologia dell’incarico. Calendario, attività e responsabili aiutano chi svolge interventi o lavori ricorrenti. Definite ruoli: non tutti devono vedere dati bancari, informazioni sul personale o tutti i ricavi. Provate come vengono comunicati spostamenti e sostituzioni.
Analisi, sicurezza e protezione dei dati
All’inizio bastano spesso pochi dati: fatture inviate, somme incassate, crediti aperti, importi scaduti e ricavi per periodo. Il fatturato non è l’utile; una dashboard non sostituisce contabilità o dichiarazione fiscale. Confrontate le cifre con i documenti e controllate come sono trattati storni e pagamenti parziali.
Verificate autenticazione multifattore, autorizzazioni, registri, cifratura, backup e un ripristino effettivamente testato. Per servizi cloud che trattano dati personali serve di norma un accordo sul trattamento ai sensi dell’art. 28 GDPR. Chiarite subfornitori, luoghi di conservazione, tempi di cancellazione e accesso dopo il contratto. L’impresa resta responsabile della liceità del trattamento.
Esportazione e cambio del fornitore
Prima dell’acquisto chiedete una prova di esportazione completa: clienti, fatture con file strutturati, documenti, pagamenti e storico delle modifiche, se disponibile. Concordate con il consulente fiscale il formato che può effettivamente elaborare. CSV è utile per le anagrafiche, ma non equivale sempre a un’esportazione contabile idonea. Esaminate costi, tempi e leggibilità dopo la disdetta.
Prova pratica in 30 minuti
- Create un cliente dimostrativo con indirizzo completo e preparate un preventivo.
- Trasformatelo in fattura e verificate numero, dati obbligatori e trattamento fiscale.
- Aprite un file XRechnung o ZUGFeRD e confrontate XML e visualizzazione.
- Attribuite un pagamento parziale e controllate il saldo residuo.
- Ritrovate il documento, provate un ruolo limitato ed esportate i dati.
Usate dati anonimizzati o autorizzati. Per un passaggio mancante fatevi mostrare il percorso concreto, invece di accettare un semplice «sì» in un elenco di funzioni.
Lista di controllo e domande frequenti
- Copre il percorso dalla richiesta del cliente e dal preventivo all’incarico confermato, alla fattura e al pagamento?
- Ricezione, visualizzazione, emissione e conservazione dell’originale elettronico coprono i vostri casi?
- È possibile verificare pagamenti parziali e movimenti bancari non identificati?
- I documenti sono reperibili, le modifiche tracciabili e le esportazioni complete?
- Ruoli, accordo sul trattamento, backup e costi sono adatti all’impresa?
Basta Excel? Per elenchi semplici, sì. Se più persone gestiscono insieme fatture, saldi e documenti, processi definiti e un archivio tracciabile sono solitamente più utili.
Ogni software è conforme ai GoBD? Un prodotto può fornire funzioni adeguate. La regolarità delle registrazioni dipende anche da configurazione, uso e procedure documentate.
Da dove cominciare? Da anagrafiche, preventivi, fatture e ricezione elettronica. Aggiungete poi riconciliazione, documenti, ruoli e analisi in base a casi reali.
Fonti
Verificato il 16 settembre 2026: BMF: fattura elettronica, § 14 UStG, § 14b UStG, BMF: modifica GoBD 2025 e art. 28 GDPR. Panoramica generale per la Germania, non consulenza fiscale o legale individuale.