
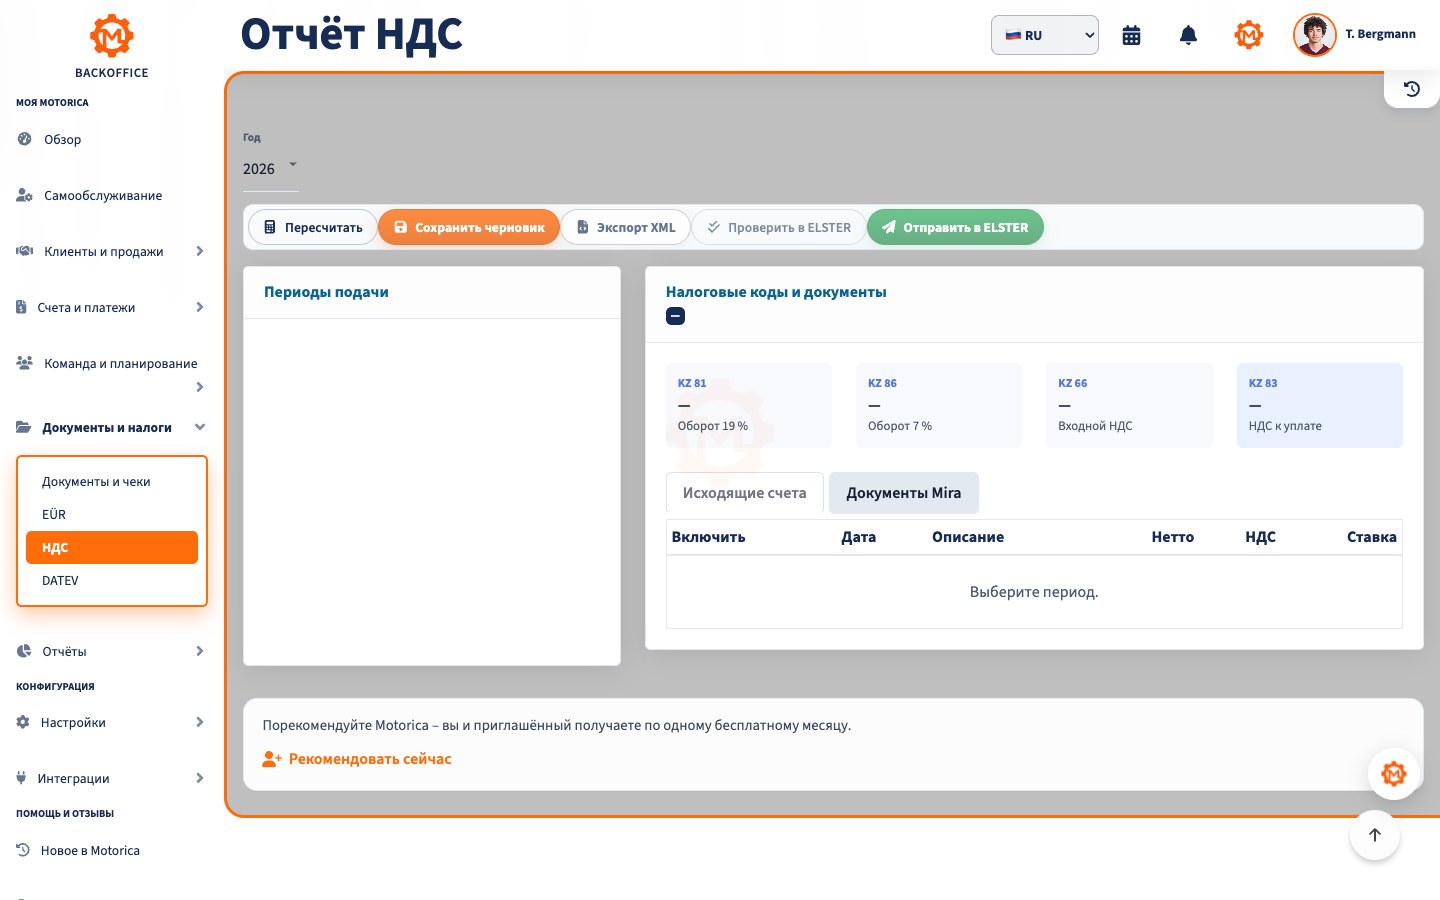
НДС по общему правилу не является дополнительной прибылью. Предприятие на общей системе начисляет его клиентам, вычитает допустимый входной НДС по деловым покупкам и перечисляет разницу налоговой инспекции. Важны правильная классификация, полные счета и своевременные декларации.
Статья объясняет немецкое законодательство об НДС по состоянию на 14 сентября 2026 года. Она не заменяет индивидуальную консультацию, особенно для освобожденных услуг, международных операций и смешанного частного и делового использования.
Главное вкратце
- Стандартная ставка — 19%; ставка 7% или освобождение применяются только к указанным законом операциям.
- С 2025 года режим малого предпринимателя является освобождением от НДС. Пределы: 25 000 евро общего оборота за предыдущий год и 100 000 евро за текущий. В год открытия — 25 000 евро.
- Малый предприниматель не выделяет НДС и обычно не вычитает входной налог.
- При общей системе НДС декларируется электронно, а платеж обычно производится до десятого дня после отчетного периода.
- Обычный PDF не является электронным счетом по закону. С 2025 года немецкие предприятия должны уметь принимать электронные счета; для выставления действуют переходные правила.
- Счета обычно хранятся восемь лет согласно § 14b UStG.
Как работает НДС
Пример: вы выставили 1 000 евро нетто плюс 190 евро НДС. В том же периоде купили деловые услуги за 238 евро брутто, включая 38 евро вычитаемого входного НДС. К уплате: 190 минус 38, то есть 152 евро. Если входной НДС выше, возможен возврат.
Разделяйте чистую выручку и полученный НДС. Налог, остающийся на счете до срока уплаты, не является свободной прибылью. Резерв защищает ликвидность.
Регистрация в налоговой инспекции
При начале деятельности анкету налоговой регистрации обычно направляют электронно через ELSTER. В ней указывают ожидаемый оборот, метод налогообложения и режим малого предпринимателя. Регистрация Gewerbe не заменяет налоговую регистрацию.
Steuernummer идентифицирует предприятие в налоговой. USt‑IdNr. выдает Федеральное центральное налоговое управление, прежде всего для операций в ЕС; это не личный налоговый идентификатор.
Ставки и освобождения
По § 12 UStG стандартная ставка равна 19%. Ставка 7% действует только для перечисленных законом товаров и услуг. § 4 UStG освобождает некоторые медицинские, образовательные, страховые и арендные операции.
Результат зависит от конкретной услуги, а не только от профессии. «Освобождение» и «малый предприниматель» — разные понятия. Сомнительную операцию выясняйте до выставления счета.
Режим малого предпринимателя в 2026 году
Согласно § 19 UStG, внутренние операции предприятия, находящегося в Германии, освобождены, если общий оборот предыдущего календарного года не превысил 25 000 евро, а текущего не превышает 100 000 евро. С 2025 года это нетто-пределы. Вся операция, которой превышен текущий предел, уже облагается по общим правилам.
В год начала учитывается фактический внутренний оборот и предел 25 000 евро без пересчета на двенадцать месяцев. Все направления бизнеса одного лица считаются вместе.
Малый предприниматель не выделяет НДС, указывает освобождение по § 19 UStG и сведения из § 34a UStDV. Если НДС все же выделен, его можно задолжать по § 14c UStG.
Минус — отсутствие вычета входного НДС. Можно выбрать общую систему, например при крупных инвестициях, но выбор обязателен минимум пять календарных лет.
Общая система и входной НДС
На общей системе НДС указывается по облагаемым продажам. § 15 UStG разрешает вычет только при покупке для бизнеса, соблюдении законных условий и наличии правильного счета. Частная доля и некоторые освобожденные продажи исключаются или требуют распределения.
Одна лишь оплата или проводка расхода не создает права на вычет. При авансе нужны и счет, и платеж.
Начисление или кассовый метод
При Sollversteuerung НДС обычно возникает при оказании услуги, даже если клиент заплатит позже. При Istversteuerung учитывается получение денег. Налоговая может разрешить кассовый метод по заявлению, в частности при обороте прошлого года не более 800 000 евро или для определенных свободных профессий; см. § 20 UStG.
Кассовый метод помогает ликвидности, но это не режим малого предпринимателя: НДС и декларации сохраняются.
Счета и электронные счета
Обычный счет включает, в частности, полные названия и адреса, Steuernummer или USt‑IdNr. поставщика, дату, уникальный номер, описание и дату услуги, сумму нетто, ставку и налог либо ссылку на освобождение. Для счетов до 250 евро действуют упрощения § 33 UStDV.
Электронный счет содержит структурированные машиночитаемые данные, например XRechnung или совместимый ZUGFeRD. Один PDF — «другой счет». По FAQ BMF в 2026 году:
- С 1 января 2025 года внутренние предприятия, включая малые, должны принимать электронные счета; для приема достаточно электронной почты.
- До конца 2026 года можно применять бумагу или, с согласия получателя, PDF.
- При обороте предыдущего года до 800 000 евро это возможно и в течение 2027 года.
- Малые предприниматели освобождены от выставления электронных счетов, но не от их приема.
Предварительные декларации, платеж и годовая декларация
Согласно § 18 UStG, декларация и платеж обычно подаются до десятого дня после периода. Новое предприятие, как правило, отчитывается ежемесячно в год начала и следующий год. Затем период — квартал; месяц, если налог прошлого года превысил 9 000 евро. При сумме до 2 000 евро налоговая может освободить от предварительных деклараций.
Одобренная Dauerfristverlängerung продлевает срок на месяц; ежемесячные плательщики обычно вносят специальный аванс. Также нужна годовая декларация, если нет исключения. Малый предприниматель обычно ее не подает, но reverse charge, приобретение в ЕС или требование налоговой могут создать обязанность.
Международные операции и reverse charge
За границей решают место услуги, статус клиента, номера НДС, доказательства и текст счета. По определенным B2B‑услугам налог платит получатель; § 13b UStG охватывает также указанные внутренние операции.
Поставки и некоторые услуги в ЕС могут требовать сводного сообщения. Продажи через платформы, цифровые услуги, импорт и экспорт имеют дополнительные правила. Даже малый предприниматель может платить НДС за услугу из-за рубежа.
Хранение и исправления
По § 14b UStG выданные и полученные счета обычно хранят восемь лет с конца года выдачи. Они должны оставаться читаемыми, неизменными и проверяемыми. Для других документов возможны иные сроки.
Ошибочный счет нельзя бесследно удалять или перезаписывать. Исправление должно ясно ссылаться на оригинал. Если электронный счет обязателен, исправление тоже обычно должно быть структурированным с учетом переходных правил.
Практический список
- Завершите регистрацию в ELSTER и внесите Steuernummer.
- Осознанно выберите режим малого предпринимателя или общую систему и следите за пределами.
- Проверяйте ставку или освобождение каждой услуги.
- Верно настройте Sollversteuerung или одобренную Istversteuerung.
- Проверяйте исходящие счета до отправки, входящие — до вычета.
- Принимайте, проверяйте и храните электронные счета в исходном формате.
- Регулярно сверяйте НДС и резервируйте ожидаемый платеж.
- Документируйте сроки ELSTER, платежи и протоколы передачи.
- Отдельно проверяйте ЕС, третьи страны и reverse charge.
Типичные ошибки
- Путать оборот с прибылью: пределы относятся к законному общему обороту.
- Тратить полученный НДС: без резерва возникает нехватка ликвидности.
- Выделять НДС малому предпринимателю: это может создать налоговый долг.
- Автоматически вычитать: нужны деловая цель и правильный счет.
- Считать PDF электронным счетом: решают структурированные машинные данные.
- Сверять лишь в конце года: недостающие документы устраняйте до декларации.
- Считать зарубежную операцию внутренней: место и reverse charge могут полностью изменить результат.
Частые вопросы
Каждый самозанятый начисляет НДС?
Нет. Операция может быть освобождена законом или режимом малого предпринимателя. Иначе НДС обычно применяется. Важна конкретная услуга.
Пределы 25 000 и 100 000 евро относятся к прибыли?
Нет, к общему обороту по § 19(2) UStG. В год открытия действует фактический предел 25 000 евро, затем отдельно проверяются прошлый и текущий годы.
Малый предприниматель вычитает входной НДС?
Обычно нет по покупкам для освобожденных операций § 19 UStG. Поэтому при крупных инвестициях общая система может быть выгоднее.
Когда возникает НДС, если клиент не платит?
При Sollversteuerung обычно при услуге, при одобренной Istversteuerung — при оплате. Безнадежный долг может позволить корректировку по § 17 UStG.
Достаточно ли PDF в 2026 году?
Переходные правила разрешают многим в 2026 году бумагу или PDF с согласия. Но PDF не является электронным счетом, а предприятия уже должны принимать электронные счета.
Сколько хранить счета?
Для НДС обычно восемь лет с конца года выдачи. Отдельно проверяйте сроки других налоговых и торговых документов.
Заменяет ли программа налоговую проверку?
Нет. Она организует документы, сроки и отчеты; классификация и утверждение декларации остаются ответственностью предприятия и консультанта.
Итог
Надежный процесс НДС начинается с каждого документа: классифицируйте услугу, проверьте счет, верно проведите налог, соблюдайте срок и храните подтверждение. Разделение режима малого предпринимателя, входного НДС и электронных счетов предотвращает основные ошибки.
Motorica помогает организовать счета, документы, платежи и сроки, но не заменяет налогового решения и контроля.
Источники и дата
Проверено 14 сентября 2026 года. Основные официальные источники: § 12 UStG, § 13b UStG, §§ 14–14c UStG, § 15 UStG, § 18 UStG, § 19 UStG, § 20 UStG, §§ 33 и 34a UStDV, письмо BMF о малых предпринимателях, FAQ BMF об электронных счетах, ELSTER и BZSt.
Статья дает общую информацию о немецком НДС, а не индивидуальную налоговую или юридическую консультацию. Неясные и международные операции проверяйте до счета или декларации.