
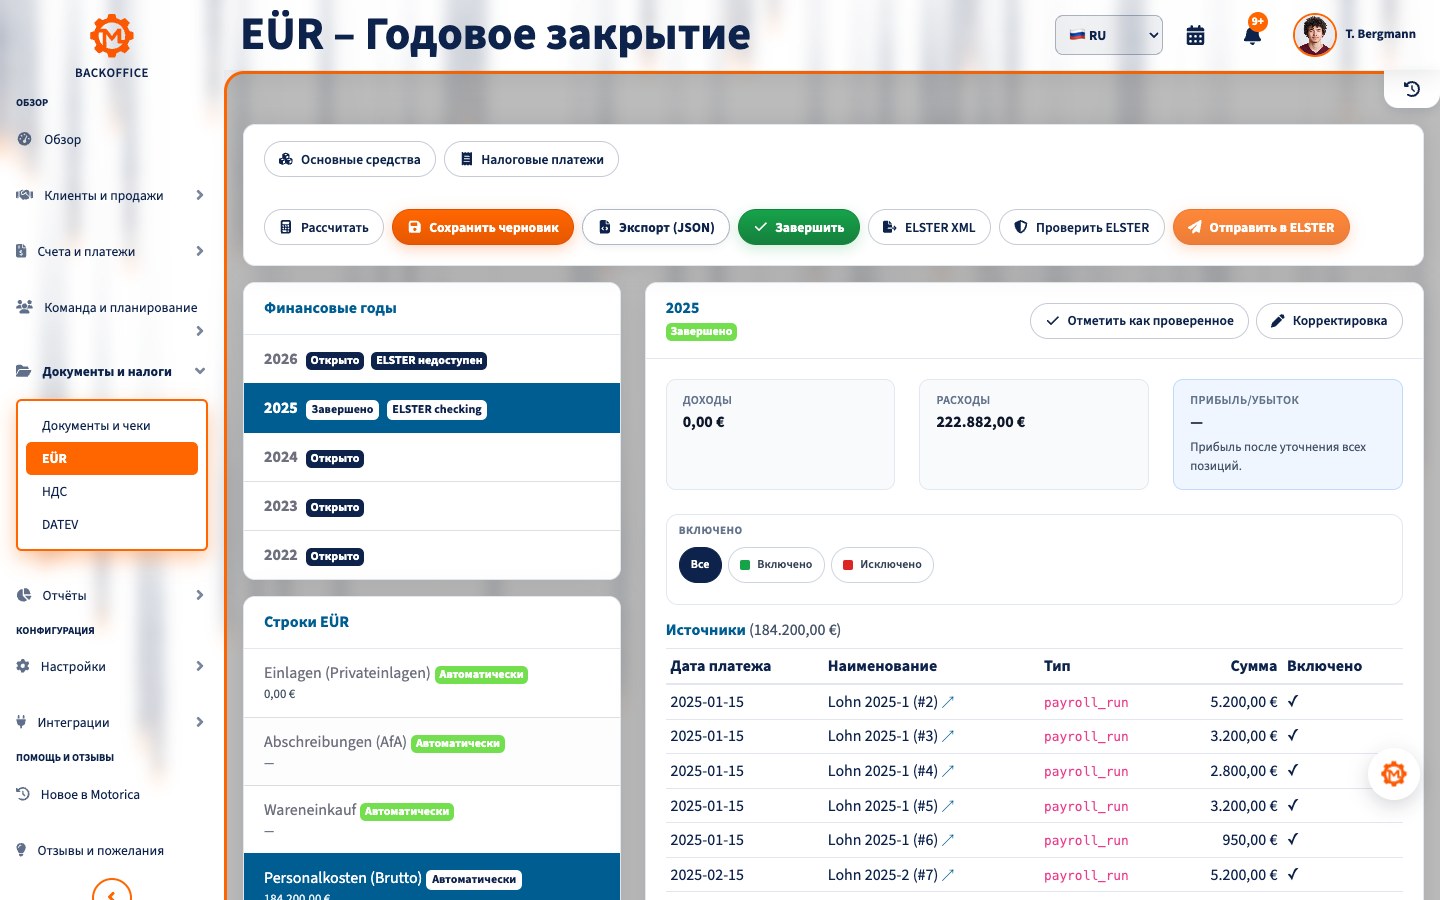
Немецкий расчёт превышения доходов над расходами Einnahmenüberschussrechnung (EÜR) — упрощённый способ определить налогооблагаемую прибыль бизнеса. Это не счёт клиенту, не освобождение от НДС и не организационно-правовая форма. Упрощённо: доходы бизнеса минус расходы бизнеса равны прибыли или убытку.
Руководство описывает немецкие правила по состоянию на 16 сентября 2026 года и не заменяет индивидуальную налоговую или юридическую консультацию.
Кратко: что такое EÜR?
По § 4 абз. 3 EStG налогоплательщики, которые не обязаны по закону вести книги и регулярно составлять отчётность и не делают этого добровольно, могут определять прибыль как превышение поступлений над расходами.
Доходы бизнеса − расходы бизнеса = прибыль или убыток
EÜR определяет налоговый результат всего года. Счёт документирует конкретную поставку или услугу. Эти понятия нельзя смешивать.
Кто может применять EÜR?
Обычно это представители свободных профессий, предприниматели без обязанности полного учёта и некоторые товарищества. GmbH и UG (haftungsbeschränkt), как правило, составляют баланс и отчёт о прибылях и убытках; EÜR их не заменяет.
У торгового предпринимателя налоговая обязанность вести книги может возникнуть, если годовой оборот превышает 800 000 € или годовая прибыль превышает 80 000 €. Важно также уведомление Finanzamt о начале обязанности. Торгово-правовые обязанности проверяются отдельно.
EÜR и Kleinunternehmerregelung — разные правила
EÜR относится к подоходному налогу и определению прибыли. Немецкий режим освобождения малых предприятий от НДС (Kleinunternehmerregelung) относится к НДС. И освобождённый малый предприниматель, и плательщик НДС могут применять EÜR при соблюдении условий.
С 2025 года режим обычно требует, чтобы оборот предыдущего года не превышал 25 000 €, а текущего — 100 000 €. Эти пределы не определяют право на EÜR. В режиме обычно нельзя отдельно указывать НДС в счёте и вычитать входной НДС.
Принцип поступления и выплаты
Обычно решает дата движения денег: доход учитывается при поступлении, расход — при оплате. Счёт, выставленный в декабре и оплаченный в январе, обычно относится к новому году. § 11 EStG предусматривает узкое исключение для регулярных платежей около конца года. Амортизация, некоторые предоплаты и активы имеют особые правила.
Доходы и расходы бизнеса
Доходами являются платежи клиентов, авансы, побочные поступления, продажа активов, облагаемые субсидии, полученный НДС при общем режиме и возвраты НДС. Частный вклад, перевод между своими счетами и сумма, полученная от имени другого лица, доходом не являются.
Типичные расходы: товары, материалы, внешние услуги, аренда, энергия, страхование, программы, телефон, зарплата, консультации, обучение, допустимые поездки, банковские комиссии, вычитаемый входной НДС, платежи НДС и амортизация. Частные расходы не вычитаются; при смешанном использовании учитывается только подтверждённая деловая часть.
НДС в EÜR
При общем режиме продажи обычно показываются нетто в Anlage EÜR, а полученный НДС отдельно как доход. Вычитаемый входной НДС и НДС, уплаченный Finanzamt, обычно являются расходами; возвраты — доходами.
При Kleinunternehmerregelung вычета входного НДС обычно нет, поэтому записываются фактически полученные и уплаченные суммы брутто. Reverse charge, операции в ЕС и смену режима следует проверять с налоговым консультантом.
Покупки и амортизация
Крупная покупка не становится полностью вычитаемой только из-за оплаты. Амортизируемые активы со сроком использования более года распределяются на срок службы. Самостоятельно используемый движимый актив можно списать сразу, если соответствующая стоимость не превышает 800 €. При праве на вычет НДС обычно берётся нетто, иначе стоимость с невычитаемым НДС. Может требоваться реестр активов.
Документы и хранение
Каждую операцию должен подтверждать учётный документ или чек. Храните счета, банковские доказательства, кассу, договоры, корректировки, реестр активов и документы по поездкам. Электронные документы должны оставаться полными, читаемыми, доступными и проверяемыми.
По § 147 AO учётные документы обычно хранят восемь лет; для других категорий действуют десять или шесть лет. Срок обычно начинается в конце года создания.
Anlage EÜR и электронная передача
EÜR обычно передаётся электронно по официальному набору данных. В Mein ELSTER форма называется Anlage EÜR. Могут понадобиться AVEÜR или SZ. Результат переносится также в Anlage S для свободной профессии или Anlage G для торговли. Бумага допускается только при принятом Finanzamt заявлении о чрезмерной трудности.
Простой пример
Самозанятый получает в 2026 году 48 000 €, оплачивает 19 000 € сразу вычитаемых расходов и учитывает 2 000 € амортизации.
48 000 € − 19 000 € − 2 000 € = 27 000 € прибыли
Неоплаченный счёт обычно становится доходом при оплате. Частное изъятие не уменьшает прибыль; банковский остаток может отличаться из-за вкладов, изъятий, кредитов или амортизации.
Порядок действий
- Проверить право на EÜR и учётные обязанности.
- Учесть все счета, кассу и способы оплаты.
- Связать каждый платёж с документом и налоговой категорией.
- Отделить частные операции, вклады и изъятия.
- Правильно учесть НДС.
- Проверить активы и амортизацию.
- Выяснить неясные записи.
- Подготовить Anlage EÜR и приложения.
- Сверить результат с декларациями.
- Проверить, вовремя отправить и сохранить протокол.
Типичные ошибки
- Путать EÜR со счётом.
- Приравнивать её к Kleinunternehmerregelung.
- Использовать дату счёта вместо оплаты.
- Пропускать движения НДС.
- Вычитать частные расходы.
- Сразу списывать амортизируемый актив.
- Считать кредиты, вклады, изъятия или внутренние переводы доходом либо расходом.
- Иметь неполные документы или кассовые записи.
Контрольный список
- Право на EÜR и обязанности проверены
- Доходы и расходы полные
- Даты оплаты проверены
- Частные операции отделены
- НДС, платежи и возвраты сверены
- Активы и амортизация полные
- Документы и касса проверяемы
- Anlage EÜR и приложения готовы
- Результат сверен с Anlage S или G
- Электронная отправка сохранена
Частые вопросы
EÜR только для малых предприятий без НДС?
Нет. Это разные правила. Плательщик НДС также может применять EÜR, если не обязан вести полный учёт.
Это счёт без НДС?
Нет. EÜR — годовой расчёт прибыли, а счёт документирует операцию.
Электронная отправка обязательна?
Как правило, да по § 60 абз. 4 EStDV. Для бумаги нужно принятое исключение.
Когда учитывается доход?
Обычно при фактическом получении денег; для некоторых регулярных платежей конца года есть особые правила.
Сколько хранить документы?
Учётные документы обычно восемь лет, некоторые книги десять, переписку и иные налоговые документы часто шесть лет.
Каков обычный срок?
Без налогового консультанта обычно семь месяцев после конца года, как правило 31 июля следующего года. При налоговом представительстве действуют более длительные сроки.
Поддерживает ли Motorica EÜR?
Motorica организует счета, платежи и учётные документы или чеки для подготовки налоговых данных, рассчитывает данные EÜR, проверяет их через ERIC и после подтверждения может передать через ELSTER. Налоговая классификация и итоговая проверка остаются за вами или налоговым консультантом.
Итог
EÜR упрощена, но не бесформенна. Нужны полные платежи, правильный учёт НДС и активов и прослеживаемые документы.
Попробовать Motorica бесплатно
Источники и дата
Актуально на 16 сентября 2026 года.
- § 4 EStG
- § 11 EStG
- § 6 EStG
- § 141 AO
- § 147 AO
- § 149 AO
- §§ 238 и 241a HGB
- § 60 EStDV
- § 19 UStG
- Инструкция ELSTER Anlage EÜR 2025
- BMF: GoBD
Общая информация, не индивидуальная налоговая или юридическая консультация.