
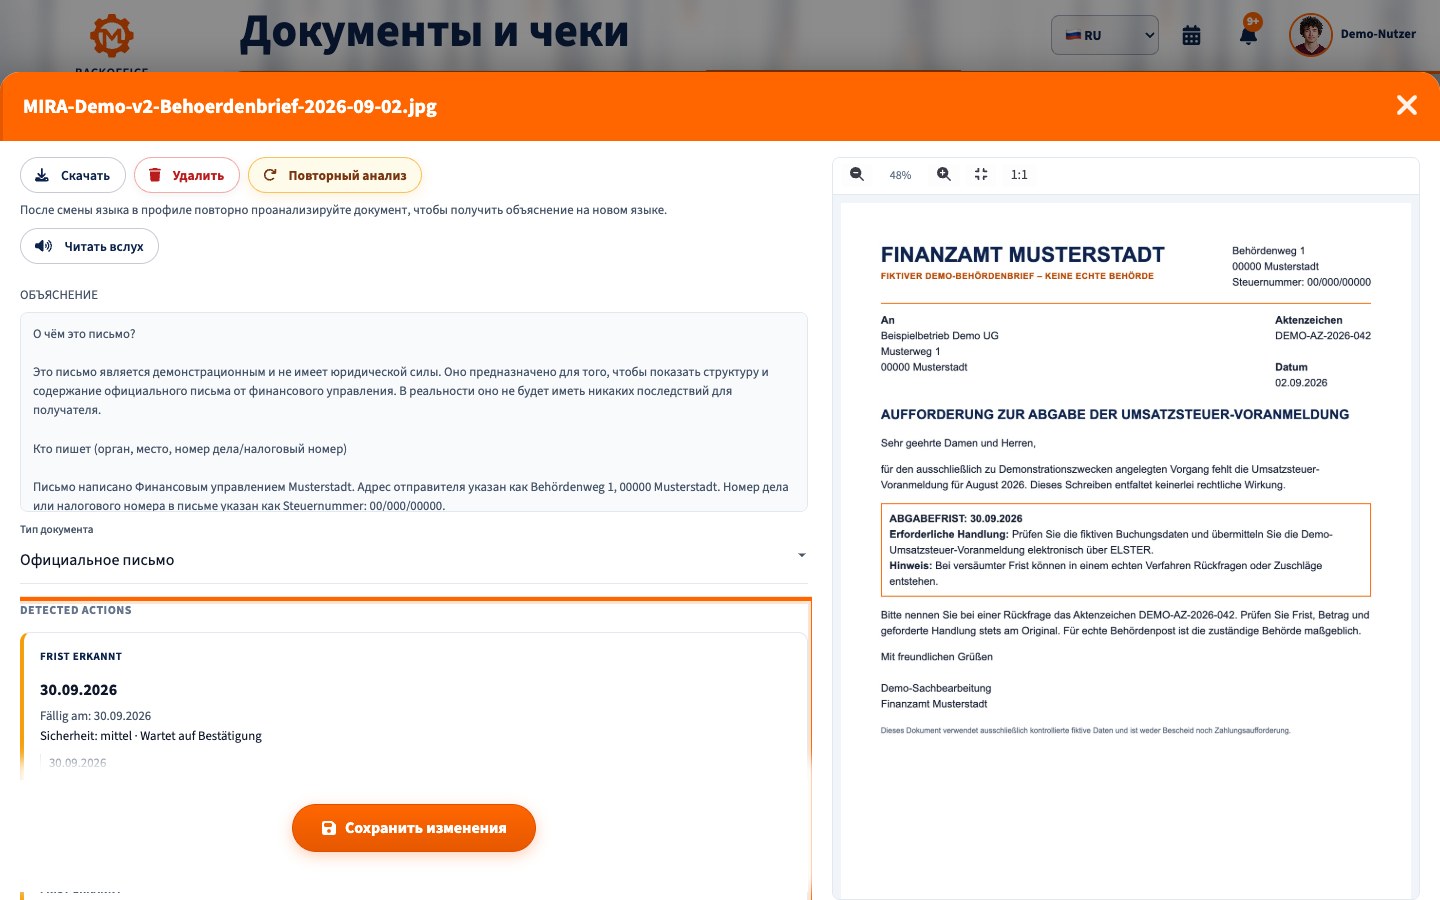
Если вы пропустили срок в налоговой службе Германии (Finanzamt), сначала выясните, что именно просрочено: декларация, уплата налога или возражение против налогового решения. Последствия и дальнейшие действия различаются. Как можно скорее выполните пропущенное действие и сохраните подтверждение.
Первые шаги
- Уточните вид налога, период, номер дела и требование в письме. Различайте сроки подачи декларации или документов, платежа и возражения.
- Установите дату юридического уведомления (Bekanntgabe). Сохраните конверт и сообщения ELSTER. Решение, отправленное обычной почтой внутри Германии или электронно, обычно считается сообщённым на четвёртый день после отправки, если оно не получено позже или не получено вовсе. Для предоставления документа для онлайн-доступа и официального вручения действуют отдельные правила. Если последний день срока приходится на субботу, воскресенье или праздник, § 108 AO обычно переносит его на следующий рабочий день.
- Немедленно подайте недостающую декларацию, периодическую декларацию по НДС или запрошенный документ установленным способом. При просрочке платежа проверьте сумму и назначение перевода, внесите доступную сумму. Сохраните доказательства отправки и оплаты.
- Подайте подходящее заявление с конкретным обоснованием. Телефонный разговор не заменяет декларацию, платёж или возражение.
Декларация или документы поданы поздно
Подайте декларацию и после истечения срока. Оценка налоговой базы ведомством не отменяет обязанности её представить (§ 149 AO). Надбавка за просрочку подачи (Verspätungszuschlag) может назначаться, а в определённых случаях обязательна; есть исключения. Для многих годовых деклараций она, как правило, составляет 0,25% соответствующего налога за каждый начавшийся месяц, минимум 25 евро за месяц (§ 152 AO). Итог зависит от вида декларации, налогового года, продления и начисленного налога. Не переносите этот минимум автоматически на периодическую декларацию по НДС.
§ 109 AO допускает продление срока подачи декларации или срока, установленного ведомством, в том числе задним числом. Согласие не гарантировано. Для некоторых деклараций, подаваемых консультантом, и индивидуально установленных сроков действуют более строгие условия. Укажите причину, предложите реальную дату и отправьте готовую часть. Просроченную декларацию по НДС подайте через ELSTER, оплату проверьте отдельно. Длительное непредставление затребованных документов в зависимости от случая может привести к оценочному начислению или принудительному штрафу.
Налог уплачен поздно
Подача декларации не погашает долг. По § 240 AO надбавка за просроченную уплату (Säumniszuschlag) обычно составляет 1% за каждый начавшийся месяц от недоимки, округлённой вниз до кратного 50 евро. При задержке не более трёх дней её обычно не взимают; для некоторых наличных и чековых платежей правило не действует. Звонок не меняет дату платежа.
Если уплатить всю сумму невозможно, оперативно свяжитесь с отделом взыскания. Можно обоснованно попросить отсрочку (Stundung) или рассрочку с выполнимым планом. § 222 AO требует, в частности, существенной трудности и отсутствия угрозы налоговому требованию. Решение принимает ведомство. Следите за официальными требованиями об оплате (Mahnung) и уведомлениями о взыскании.
Пропущен срок возражения против решения
Срок возражения (Einspruch) обычно составляет один месяц после уведомления о решении (§ 355 AO). Проверьте дату и разъяснение порядка обжалования. Если разъяснение отсутствует или ошибочно, обычно может действовать годичный срок (§ 356 AO). Подайте возражение письменно, электронно или под протокол компетентного органа; звонка недостаточно.
Если срок действительно истёк, восстановление (Wiedereinsetzung) по § 110 AO возможно лишь при препятствии, возникшем не по вашей вине и не позволившем соблюсти установленный законом срок. Подайте заявление в течение месяца после устранения препятствия, подтвердите обстоятельства и в этот же месяц подайте возражение. Спустя год от первоначального срока восстановление обычно исключено; есть узкое исключение для непреодолимой силы. Простая забывчивость обычно недостаточна. При важных последствиях обратитесь к налоговому консультанту.
Возражение обычно не приостанавливает платёж. При наличии оснований отдельно попросите о приостановлении исполнения (Aussetzung der Vollziehung; § 361 AO).
Обращение в ведомство и список действий
Используйте канал из письма или подходящую функцию ELSTER. Укажите налог, период, номер дела, пропущенную дату, конкретную причину и уже выполненное действие. Если уместно, запросите продление задним числом или отсрочку. Приложите доказательства и сохраните подтверждение отправки. При пропущенном сроке возражения явно подайте возражение и, при наличии оснований, мотивированное заявление о восстановлении.
- Сохраните письмо, конверт или электронное сообщение и порядок обжалования.
- Определите вид срока, дату уведомления и фактический последний день.
- Срочно подайте декларацию, документ или возражение и внесите платёж.
- Отправьте подходящее заявление с причиной и доказательствами.
- Сохраните квитанции ELSTER, доставки и оплаты; проверяйте новые письма.
Частые вопросы
Достаточно ли звонка?
Нет. Он помогает выяснить обстоятельства, но не заменяет декларацию, уплату, действительное возражение или необходимое заявление.
Надбавка за позднюю декларацию назначается всегда?
Нет. § 152 AO различает случаи усмотрения, обязательного назначения и исключения. Это не то же самое, что надбавка за позднюю уплату по § 240 AO.
Можно ли продлить уже истёкший срок?
§ 109 AO может позволить продлить задним числом срок декларации или срок, установленный ведомством. Для установленного законом срока возражения следует оценить § 110 AO.
Официальные источники
- § 108 AO
- § 109 AO
- § 110 AO
- § 122 AO
- § 149 AO
- § 152 AO
- § 222 AO
- § 224 AO
- § 240 AO
- § 355 AO
- § 356 AO
- § 357 AO
- § 361 AO
- ELSTER
Этот общий материал не заменяет индивидуальную консультацию по налоговому праву Германии.