
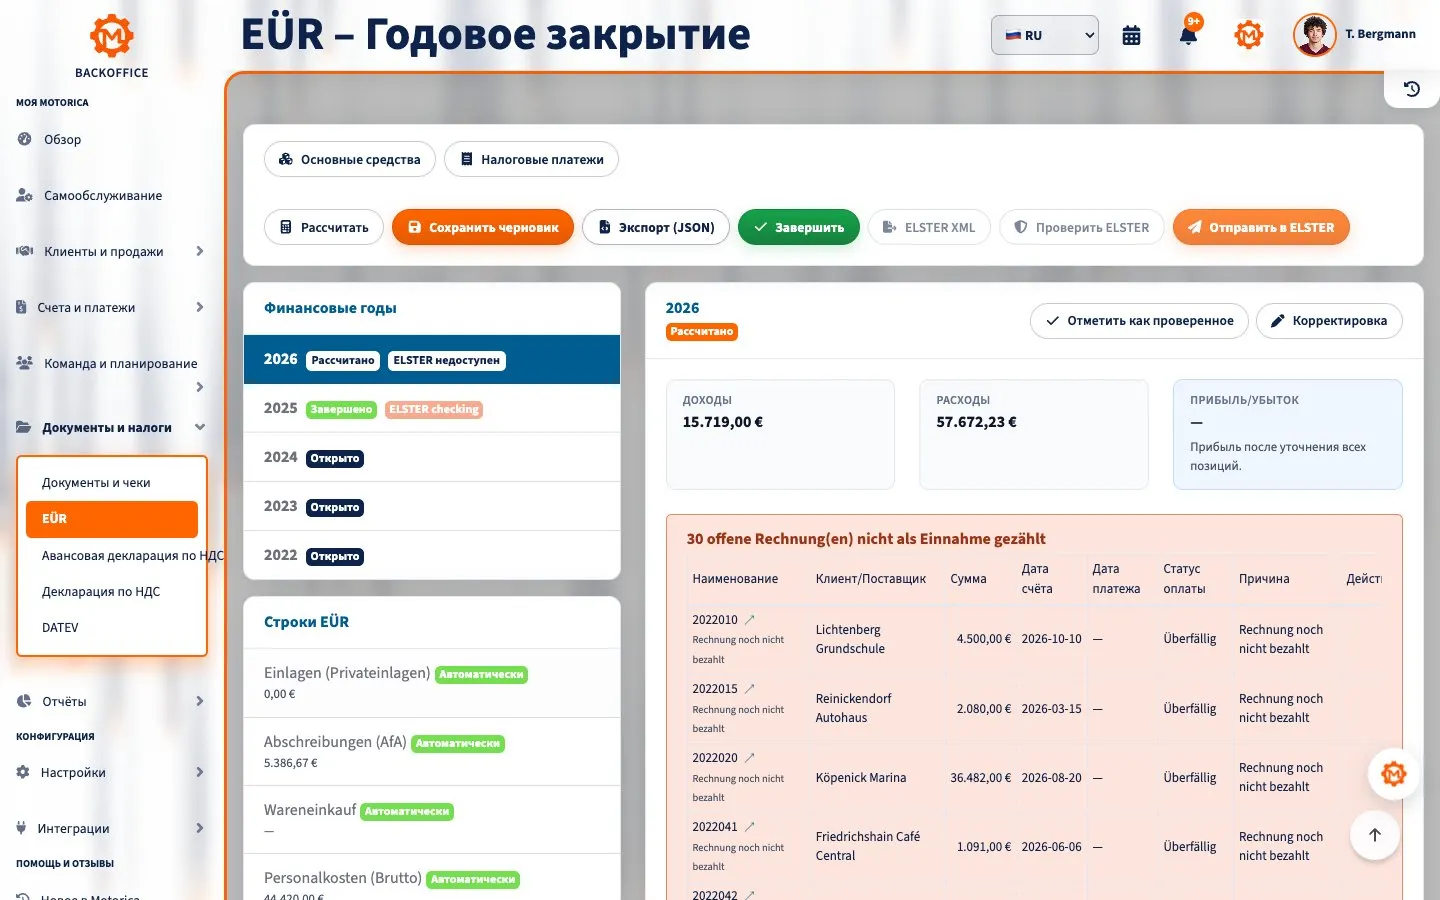
После окончания финансового года индивидуальный предприниматель в Германии должен определить прибыль и подготовить необходимые налоговые декларации. Это не всегда означает составление баланса. Многие начинающие предприниматели могут использовать EÜR (Einnahmenüberschussrechnung) — немецкий расчёт превышения доходов над расходами. Ниже описаны правила немецкого права и практические действия.
EÜR или баланс?
По § 4 абз. 3 Закона о подоходном налоге (EStG) лицо, которое по закону не обязано вести книги и составлять отчётность и не делает это добровольно, как правило, может определять прибыль как доходы бизнеса за вычетом расходов. Коммерсант, обязанный вести учёт, составляет баланс и отчёт о прибылях и убытках (GuV). Вместе они образуют годовую финансовую отчётность согласно § 242 Торгового кодекса (HGB). Данные налогового баланса обычно передаются электронно.
§ 241a HGB при определённых условиях освобождает индивидуального коммерсанта от ведения книг, если выручка не превышает 800 000 €, а годовой профицит — 80 000 € на две последовательные отчётные даты. Для вновь созданного бизнеса проверяется первая отчётная дата. Это не универсальный порог для EÜR. Отдельно налоговая инспекция может установить обязанность учёта для коммерческого предприятия по § 141 Налогового кодекса (AO), если общий годовой оборот превышает 800 000 € или коммерческая прибыль за финансовый год — 80 000 €. Обычно обязанность начинается с финансового года после уведомления налоговой. Свободная профессия не подпадает под § 141 AO только из-за высокого дохода; другие обязанности следует проверять отдельно.
Немецкий режим освобождения малых предприятий от НДС (Kleinunternehmerregelung) касается НДС и не определяет выбор EÜR или баланса.
Работа к концу года
1. Уточните способ расчёта прибыли
Проверьте вид деятельности, статус коммерсанта, прежний метод и письма налоговой. При пограничных значениях или добровольной смене метода обратитесь к налоговому консультанту.
2. Соберите документы и сверяйте платежи
Нужны выставленные и полученные счета, учётные документы или чеки, записи банка и кассы, отчёты платёжных сервисов, договоры и при необходимости данные о зарплате. Проведите сверку банковских операций и сопоставьте платежи со счетами. Неоплаченный счёт нужно учитывать как открытый, но при обычной EÜR он, как правило, ещё не является полученным доходом.
3. Отнесите платежи к правильному году
Для EÜR обычно важна дата фактического поступления или выплаты (§ 11 EStG), а не дата счёта. Декабрьский счёт, оплаченный в январе, обычно относится к январскому году. Для регулярно повторяющихся платежей около Нового года есть узкое исключение; также важны срок платежа и экономическая принадлежность. Для авансов и некоторых покупок действуют особые правила.
4. Разделите личные операции и проверьте активы
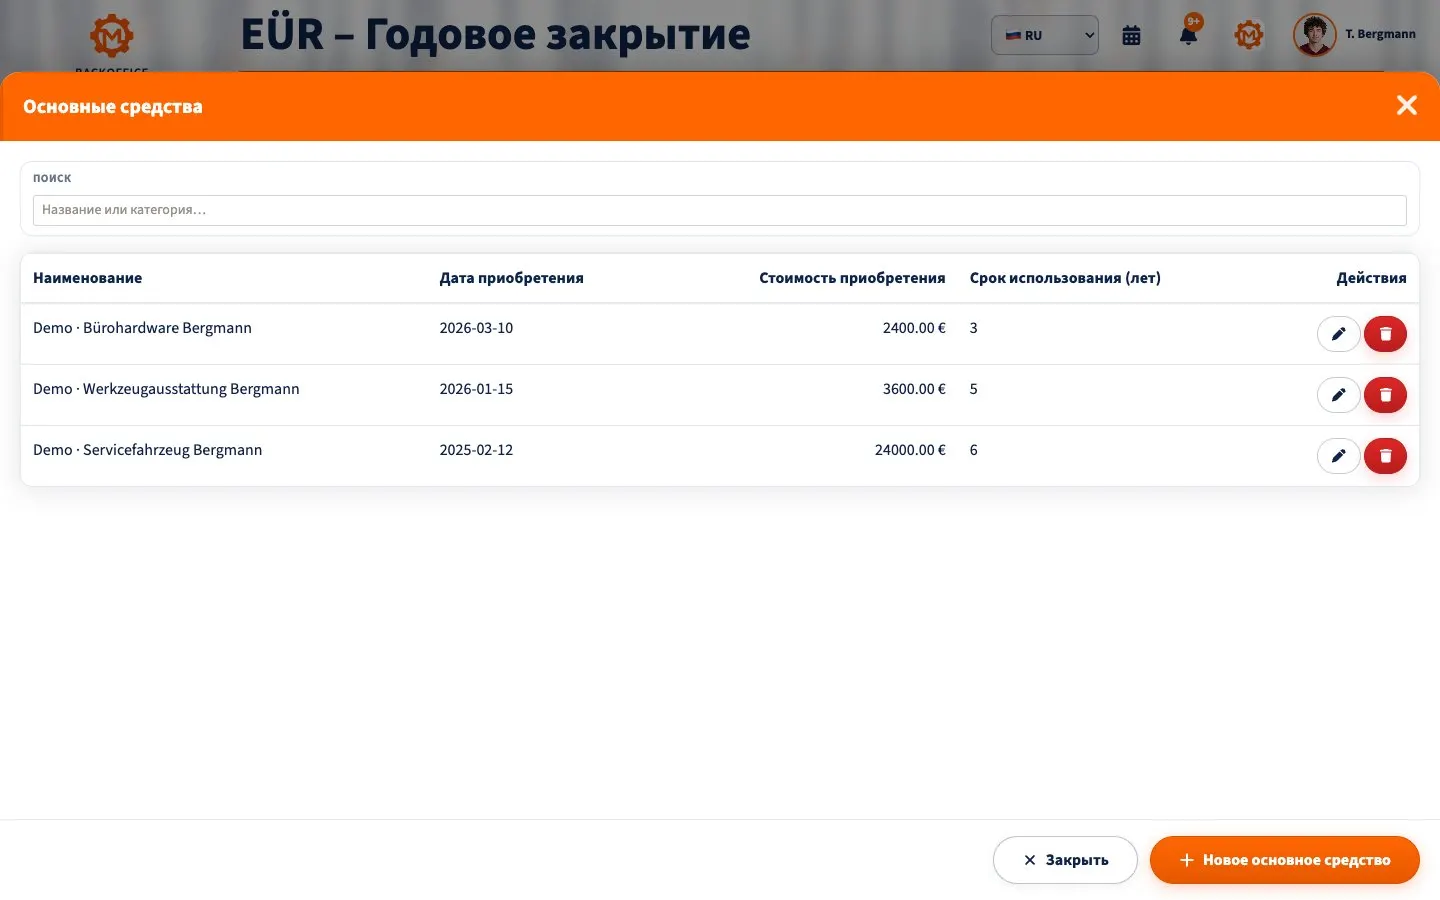
Личные взносы и изъятия владельца не являются обычными доходами или расходами бизнеса. Получение займа не создаёт прибыль, а возврат основной суммы обычно не является расходом; проценты для бизнеса могут учитываться. Документируйте долю делового использования смешанных активов. Активы, используемые несколько лет, не всегда можно списать сразу: проверьте амортизацию (AfA), правила малоценных активов и реестр основных средств.
5. Завершите EÜR или отчётность
Распределите доходы и расходы по официальным строкам EÜR. Сопоставьте суммы с документами, платежами, предварительными декларациями по НДС и прошлым годом. Баланс дополнительно требует инвентаризации, дебиторской и кредиторской задолженности, разграничения периодов и, возможно, резервов. Это не просто более длинная EÜR.
Какие декларации нужны?
Прибыль входит в личную декларацию по подоходному налогу, обычно через Anlage G для коммерции или Anlage S для свободной профессии. Anlage EÜR обычно отправляют электронно в официальном формате; по заявлению налоговая может разрешить исключение при несоразмерных трудностях (§ 60 абз. 4 EStDV). При балансовом учёте обычно передают электронную E-Bilanz.
Декларация по промысловому налогу (Gewerbesteuer) для индивидуального коммерческого предприятия требуется, в частности, если налогооблагаемый промысловый доход превышает 24 500 €, есть перенесённый убыток или налоговая запросила декларацию (§ 25 GewStDV). Необлагаемый минимум не означает, что любой коммерсант всегда обязан подавать декларацию. Доходы от свободной профессии обычно не облагаются этим налогом.
При операциях, облагаемых НДС, проверьте годовую декларацию и сверяйте авансовые декларации. С 2025 года при Kleinunternehmerregelung обычные обязанности декларирования в целом не действуют; особые сделки или запрос налоговой могут стать исключением. Рассчитывать прибыль всё равно нужно.
Сроки и хранение
Без налогового консультанта общий срок обычно 31 июля следующего года. При подготовке консультантом — обычно последний день февраля второго следующего года (§ 149 AO). Выходной, праздник, специальная норма или индивидуальное требование могут изменить дату. Зарезервируйте деньги для доплаты и авансов.
По § 147 AO книги, инвентаризационные описи и годовую отчётность обычно хранят 10 лет, первичные учётные документы — 8 лет, некоторые другие документы — 6 лет. Отсчёт обычно начинается в конце года создания документа или составления отчётности. Незаконченные налоговые процедуры могут продлить срок. Сохраните структурированные исходные данные электронного счёта.
Контрольный список
- Проверены право на EÜR и обязанность составлять баланс
- Сверены банк, касса и платёжные сервисы
- Собраны счета, документы и даты платежей
- Отделены личные операции и займы
- Платежи около Нового года отнесены правильно
- Проверены активы, амортизация и реестр
- Сверены НДС и входящий НДС
- Подготовлены Anlage EÜR или баланс и GuV
- Проверены декларации и реальный срок
- Спланированы хранение и налоговые платежи
Частые вопросы
Является ли EÜR годовой отчётностью? В быту это часть закрытия года. По HGB годовая отчётность состоит из баланса и GuV; EÜR — другой способ налогового расчёта.
Включать ли неоплаченный счёт в EÜR? Обычно после поступления денег. Сохраните открытый счёт и проверьте исключения.
Когда нужен специалист? При первом балансе, достижении порогов, международных сделках, персонале, автомобилях, недвижимости, закрытии бизнеса или смене метода.
EÜR в Backoffice
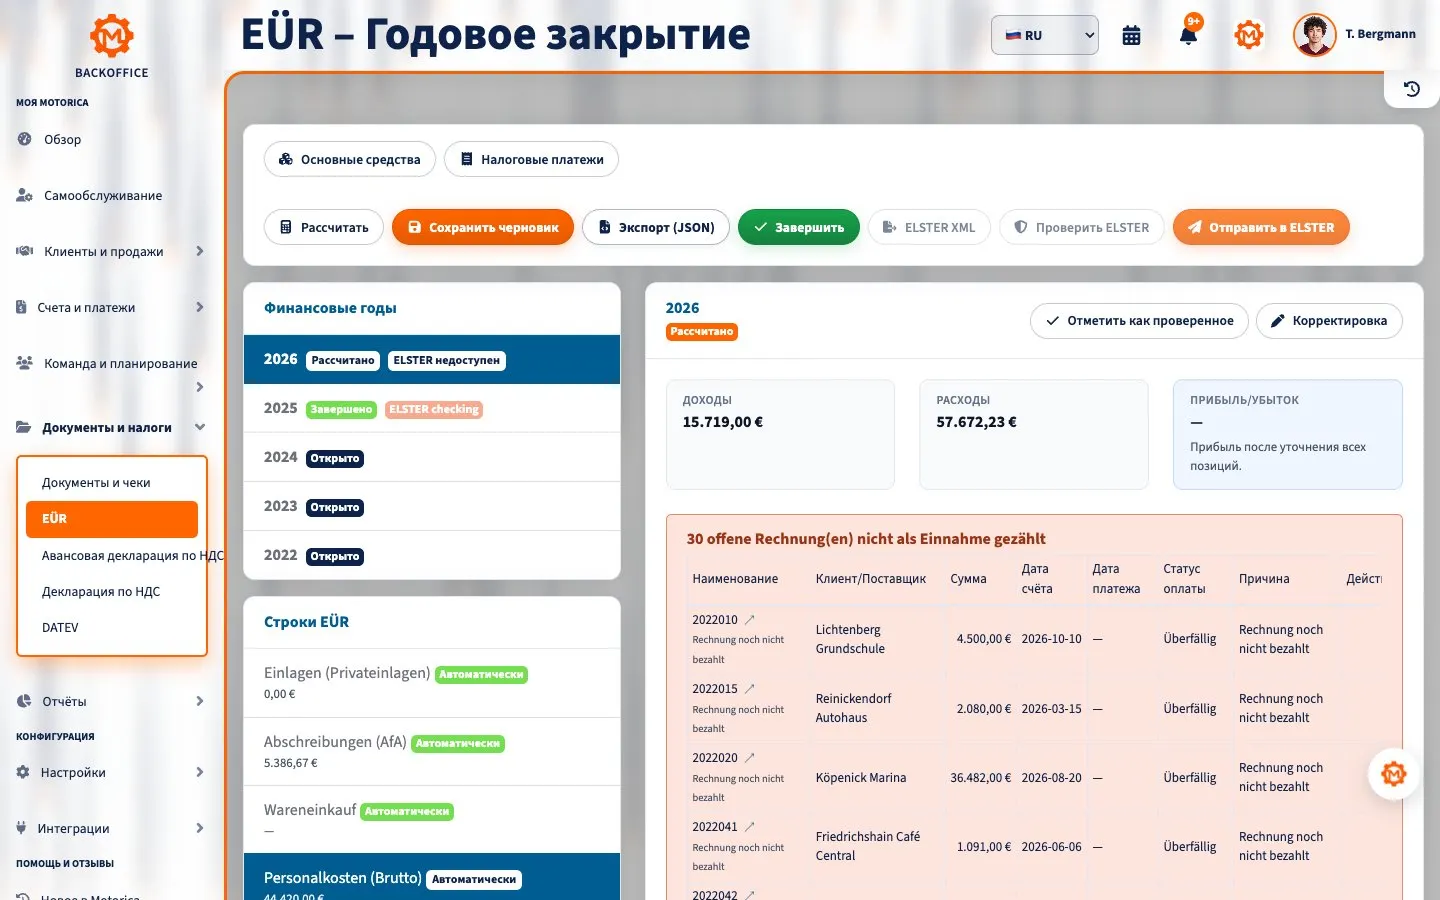
Короткая анимация показывает сводку EÜR, источник данных о зарплате и реестр основных средств в вымышленном демоаккаунте Томаса Бергманна.
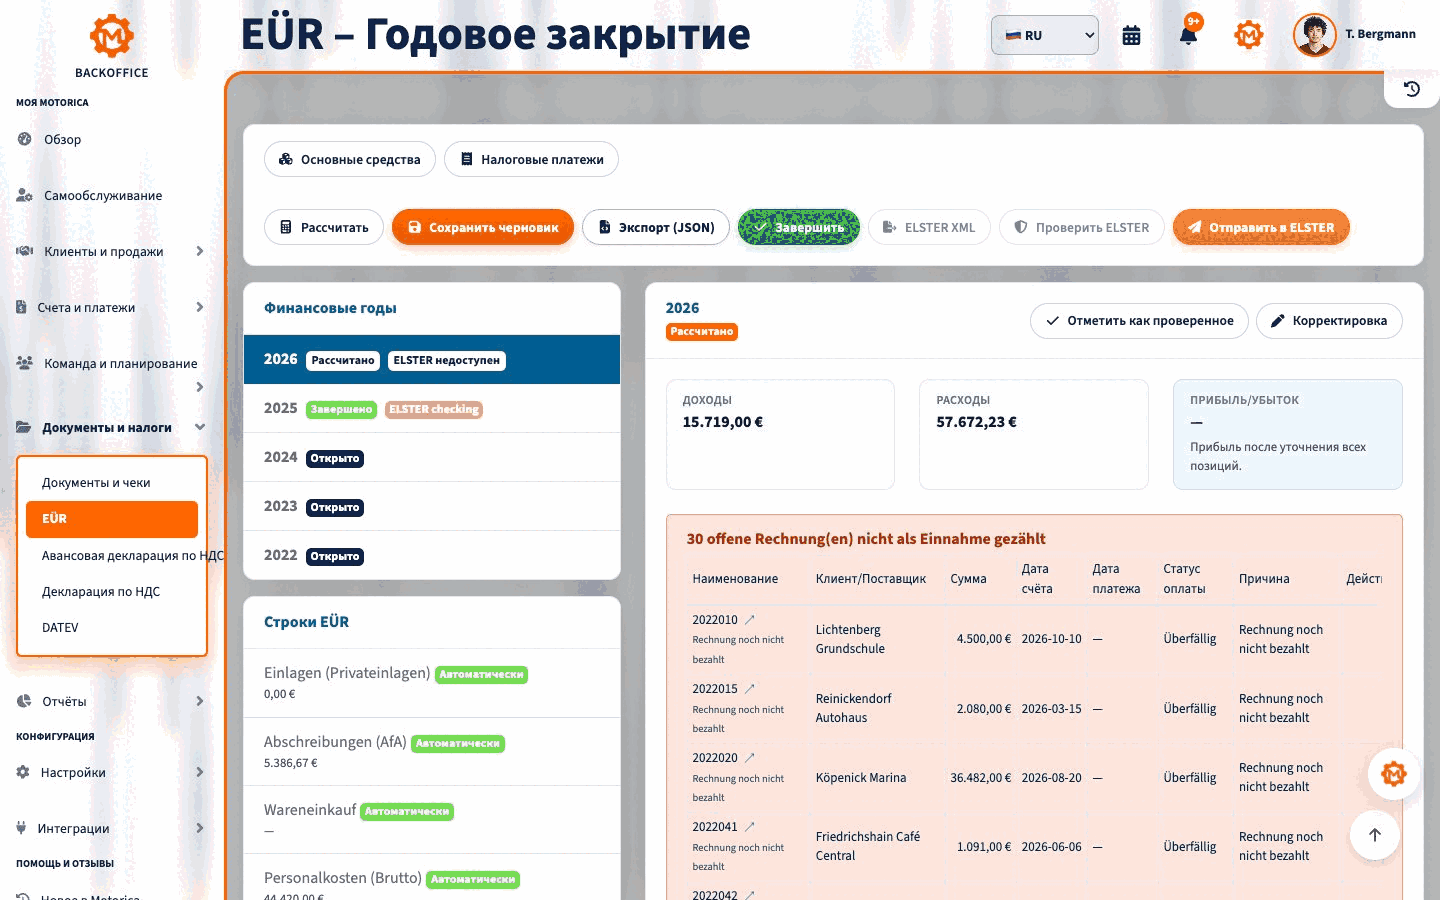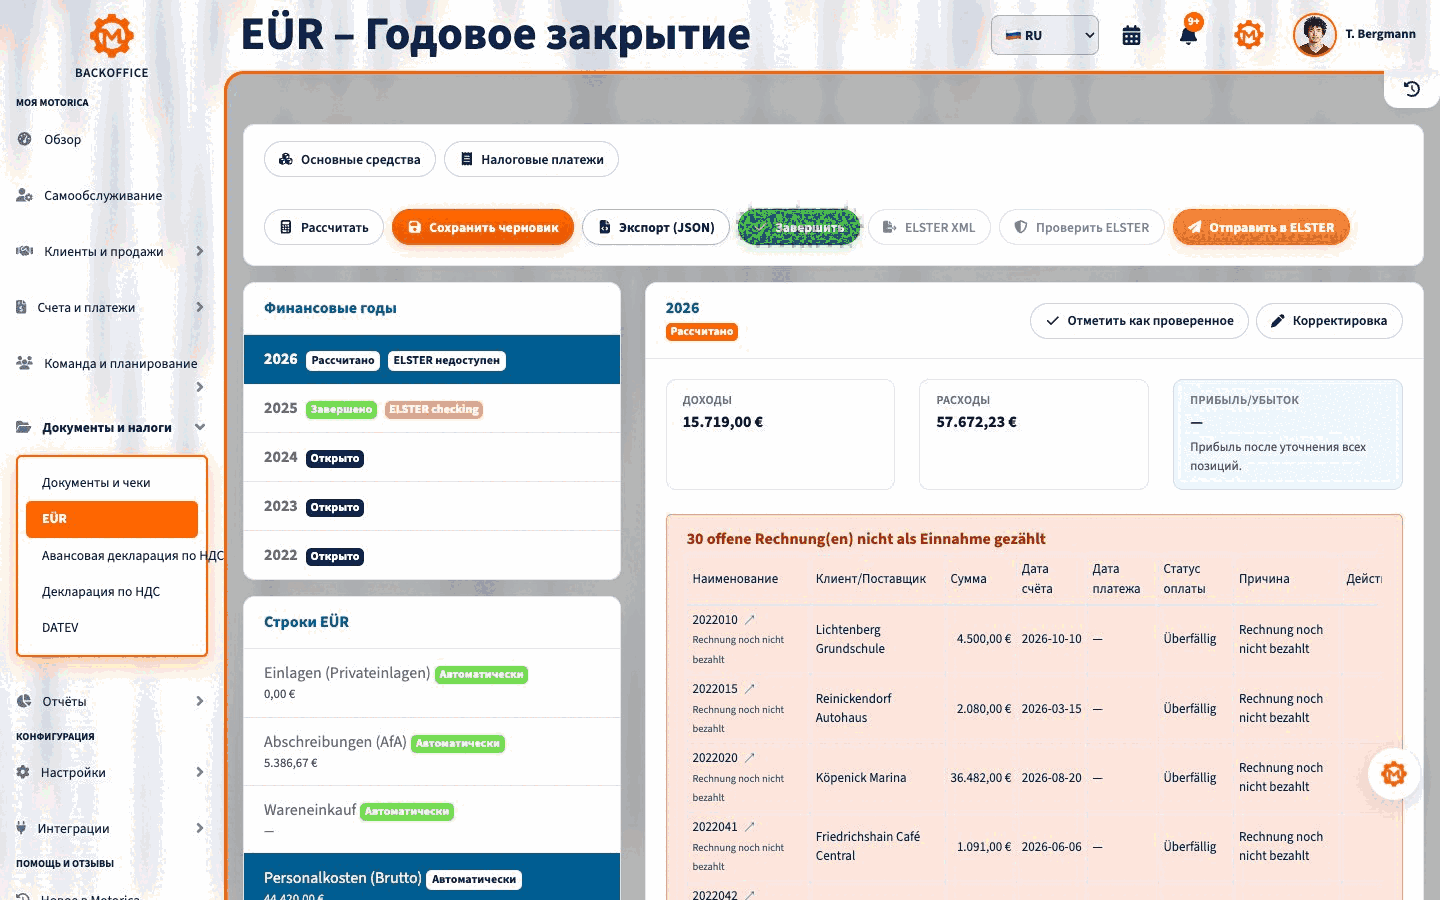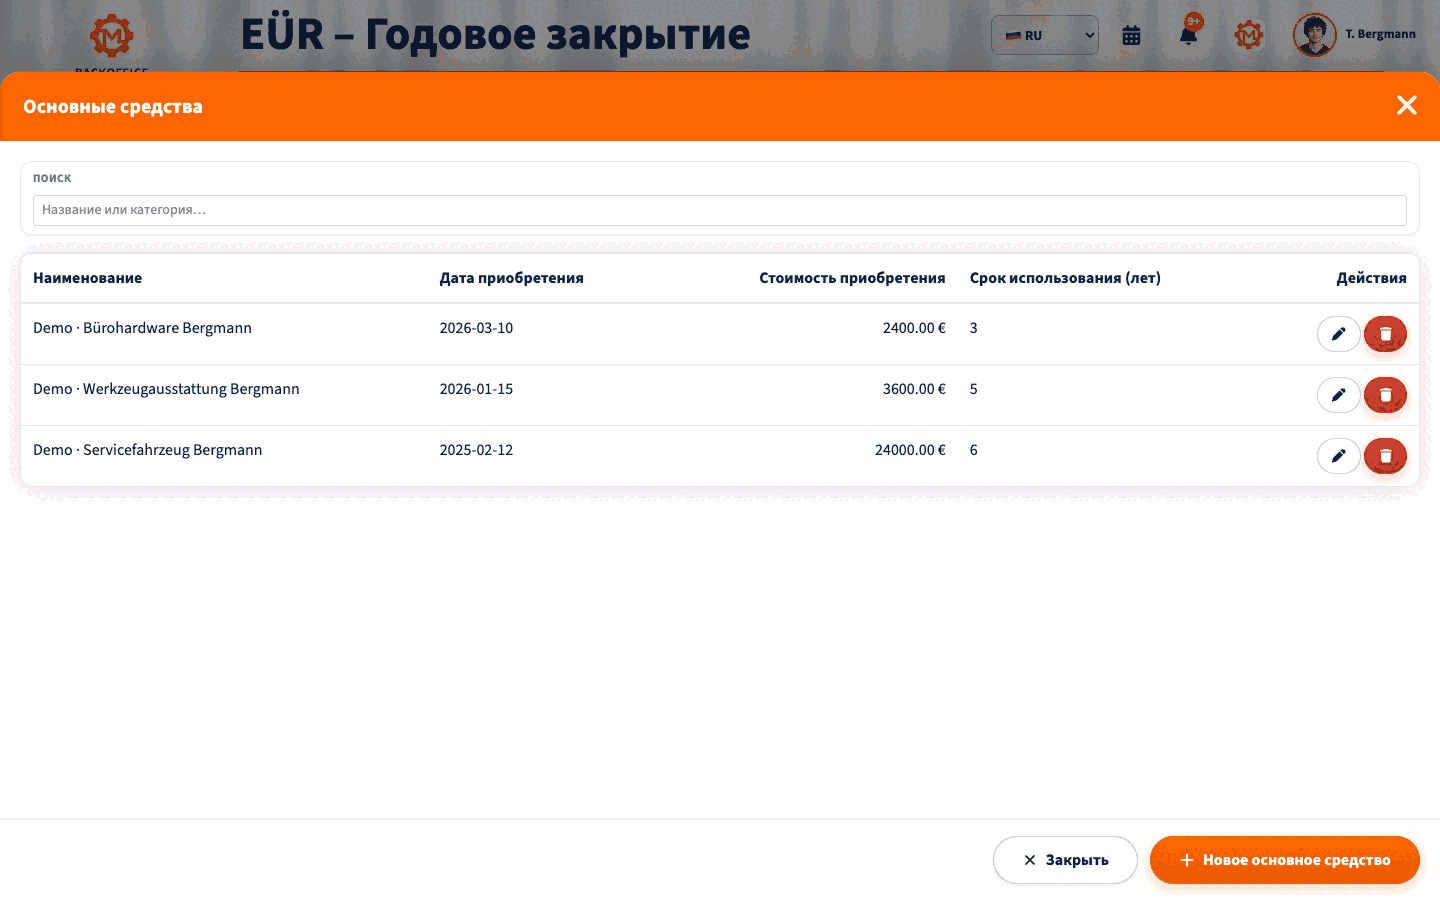
Сводка EÜR · Источник зарплаты · Основные средства
Motorica и официальные источники
Backoffice Motorica показывает строки EÜR, исходные записи, доходы, расходы и рассчитанный результат выбранного года. Проверьте классификацию до закрытия черновика или передачи данных. Налоговая оценка остаётся вашей задачей или задачей налогового консультанта.
Источники: EStG § 4, EStG § 11, HGB § 241a, AO §§ 141, 147, 149, § 147 AO, § 149 AO, EStDV § 60, GewStDV § 25, UStG § 19, ELSTER EÜR.
Это общая информация о немецком праве, а не индивидуальная налоговая или юридическая консультация.