
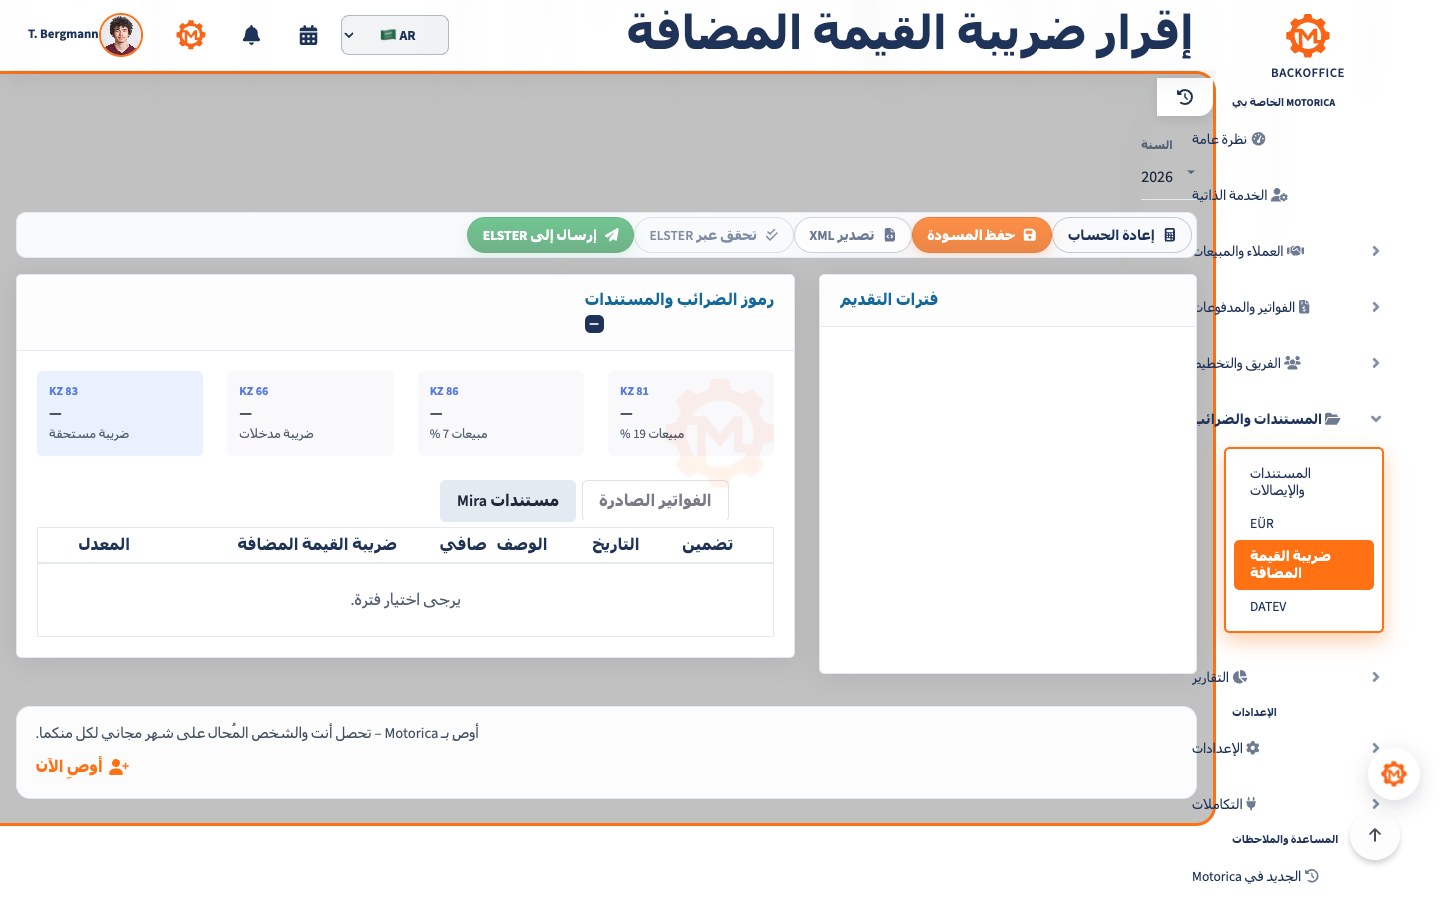
ضريبة القيمة المضافة ليست ربحًا إضافيًا في الأصل. فالمنشأة الخاضعة للنظام العادي تحصّل الضريبة من العملاء، وتخصم ضريبة المدخلات القابلة للخصم على مشترياتها التجارية، ثم تدفع الفرق إلى مكتب الضرائب. ويلزم لذلك تصنيف صحيح وفواتير مكتملة وإقرارات في موعدها.
يشرح هذا المقال قانون ضريبة القيمة المضافة الألماني بحالته في 14 سبتمبر 2026. ولا يغني عن فحص الحالة الفردية، ولا سيما للخدمات المعفاة أو المعاملات الدولية أو الاستخدام المختلط الخاص والتجاري.
أهم النقاط باختصار
- المعدل العام 19%، ولا يطبق معدل 7% أو الإعفاء إلا على المعاملات التي يحددها القانون.
- أصبح نظام المنشآت الصغيرة منذ 2025 إعفاءً ضريبيًا. الحد هو 25,000 يورو من إجمالي المبيعات في السنة السابقة و100,000 يورو في السنة الجارية. وفي سنة التأسيس يكون الحد 25,000 يورو.
- لا تفصل المنشأة الصغيرة الضريبة في فاتورتها، ولا يحق لها عادة خصم ضريبة المدخلات.
- تقدم المنشأة الخاضعة للنظام العادي بيانات الضريبة إلكترونيًا، ويستحق الدفع عادة في اليوم العاشر بعد فترة الإقرار.
- ملف PDF وحده ليس فاتورة إلكترونية بالمعنى القانوني. ومنذ 2025 يجب أن تتمكن المنشآت المحلية من استقبال الفواتير الإلكترونية، مع وجود أحكام انتقالية للإصدار.
- تحفظ الفواتير عادة ثماني سنوات وفق § 14b UStG.
كيف تعمل ضريبة القيمة المضافة؟
مثال: أصدرت فاتورة بقيمة 1,000 يورو صافيًا إضافة إلى 190 يورو ضريبة. وفي الفترة نفسها اشتريت خدمات للعمل بقيمة 238 يورو إجماليًا، تتضمن 38 يورو ضريبة مدخلات قابلة للخصم. تكون الضريبة المستحقة 190 ناقص 38، أي 152 يورو. وإذا زادت ضريبة المدخلات القابلة للخصم فقد ينشأ مبلغ مسترد.
افصل في تخطيط السيولة بين الإيراد الصافي والضريبة المحصلة. فالضريبة الموجودة مؤقتًا في الحساب ليست ربحًا متاحًا للإنفاق، ويفيد تخصيص احتياطي لها.
التسجيل لدى مكتب الضرائب
عند بدء العمل المستقل يرسل استبيان التسجيل الضريبي عادة إلكترونيًا عبر ELSTER. ويتضمن المبيعات المتوقعة وطريقة احتساب الضريبة واختيار نظام المنشآت الصغيرة. تسجيل النشاط التجاري لا يغني عن التسجيل الضريبي.
يربط رقم الضريبة Steuernummer المنشأة بمكتب الضرائب. أما رقم ضريبة القيمة المضافة USt‑IdNr. فيصدره المكتب الاتحادي المركزي للضرائب ويهم خصوصًا في معاملات الاتحاد الأوروبي، وهو ليس رقم التعريف الضريبي الشخصي.
المعدلات والإعفاءات
وفق § 12 UStG يبلغ المعدل العام 19%. ويطبق معدل 7% فقط على سلع وخدمات محددة قانونًا. كما يعفي § 4 UStG بعض المعاملات الطبية والتعليمية والتأمينية والإيجارية.
تتحدد المعاملة من الخدمة نفسها لا من المهنة فقط. كما أن «معفى من الضريبة» ليس مرادفًا لـ«منشأة صغيرة». ينبغي توضيح الحالات المشكوك فيها قبل إصدار الفاتورة.
نظام المنشآت الصغيرة في 2026
بموجب § 19 UStG، تعفى المعاملات المحلية لمنشأة مقيمة في ألمانيا إذا لم يتجاوز إجمالي مبيعات السنة السابقة 25,000 يورو ولم يتجاوز في السنة الجارية 100,000 يورو. وهذه حدود صافية منذ 2025. والمعاملة التي تتجاوز بها المنشأة حد السنة الجارية تخضع بالفعل للنظام العادي بكاملها.
في سنة التأسيس يعتمد إجمالي المبيعات المحلية الفعلي، وحده 25,000 يورو من دون تحويله إلى سنة كاملة عند البدء خلال السنة. وتجمع أنشطة الشخص التجارية كلها عند الحساب.
لا تظهر المنشأة الصغيرة الضريبة منفصلة، وتذكر الإعفاء وفق § 19 UStG وتدرج بيانات § 34a UStDV. وإذا أظهرت الضريبة رغم ذلك فقد تدين بها وفق § 14c UStG.
وفي المقابل لا تخصم ضريبة المدخلات عادة. ويمكن لمن يخطط لاستثمار كبير اختيار النظام العادي، لكنه يلتزم بهذا الاختيار خمس سنوات تقويمية على الأقل.
النظام العادي وخصم ضريبة المدخلات
في النظام العادي تظهر الضريبة في المبيعات الخاضعة لها. ولا يسمح § 15 UStG بالخصم إلا إذا كان الشراء للمنشأة، واستوفيت الشروط القانونية، وتوافرت فاتورة صحيحة. ولا يخصم الجزء الخاص وبعض المبيعات المعفاة أو يجب تقسيمه.
مجرد دفع المصروف أو تسجيله محاسبيًا لا يمنح حق الخصم. وفي الدفعات المقدمة يلزم وجود الفاتورة والدفع معًا.
الضريبة حسب الاستحقاق أو حسب التحصيل
في Sollversteuerung تنشأ الضريبة عادة عند تنفيذ الخدمة ولو دفع العميل لاحقًا. وفي Istversteuerung تحسب على المبالغ المحصلة. ويجوز لمكتب الضرائب عند الطلب السماح بالطريقة الثانية إذا لم يتجاوز إجمالي مبيعات السنة السابقة 800,000 يورو أو لبعض المهن الحرة؛ والتفاصيل في § 20 UStG.
قد تحسن طريقة التحصيل السيولة، لكنها ليست نظام المنشآت الصغيرة: تبقى الضريبة والفواتير والإقرارات واجبة.
الفواتير والفواتير الإلكترونية
تحتاج الفاتورة العادية خصوصًا إلى أسماء الطرفين وعناوينهما، ورقم ضريبة المورد أو USt‑IdNr.، وتاريخ الإصدار، ورقم فاتورة فريد، ووصف الخدمة وتاريخها، وصافي المقابل، والمعدل ومبلغ الضريبة أو بيان الإعفاء. وتوجد تسهيلات لفواتير حتى 250 يورو في § 33 UStDV.
الفاتورة الإلكترونية تحتوي بيانات منظمة قابلة للمعالجة الآلية، مثل XRechnung أو ZUGFeRD المطابق. أما PDF وحده فهو «فاتورة أخرى». ووفق أسئلة BMF عن الفاتورة الإلكترونية في 2026:
- منذ 1 يناير 2025 يجب أن تتمكن المنشآت المحلية، ومنها الصغيرة، من استقبال الفاتورة الإلكترونية؛ ويكفي صندوق بريد إلكتروني للاستقبال.
- حتى نهاية 2026 يمكن استخدام الورق أو، بموافقة المستلم، PDF ونحوه.
- إذا لم يتجاوز رقم أعمال السنة السابقة 800,000 يورو يستمر ذلك طوال 2027.
- المنشآت الصغيرة معفاة من إصدار الفاتورة الإلكترونية، لا من استقبالها.
الإقرارات الدورية والدفع والإقرار السنوي
وفق § 18 UStG يستحق الإقرار المسبق والدفع في اليوم العاشر بعد الفترة. تقدم المنشأة الجديدة إقرارًا شهريًا عادة في سنة البدء والسنة التالية. بعد ذلك تكون الفترة ربع سنة، وتصبح شهرية إذا تجاوزت ضريبة السنة السابقة 9,000 يورو. وإذا لم تتجاوز 2,000 يورو جاز لمكتب الضرائب الإعفاء من الإقرارات المسبقة.
تمدد Dauerfristverlängerung المعتمدة الموعد شهرًا، ويدفع المصرحون شهريًا عادة دفعة خاصة مقدمة. ويلزم أيضًا إقرار سنوي ما لم ينطبق استثناء. ولا تقدمه المنشأة الصغيرة عادة، لكن reverse charge أو الشراء داخل الاتحاد أو طلب مكتب الضرائب قد ينشئ التزامًا.
المعاملات الدولية وReverse Charge
يتوقف الحكم عبر الحدود على مكان الخدمة وصفة العميل وأرقام الضريبة والإثباتات ونص الفاتورة. في خدمات B2B معينة يدفع المستلم الضريبة، ويشمل § 13b UStG حالات محلية محددة أيضًا.
قد تتطلب التوريدات وبعض الخدمات داخل الاتحاد الأوروبي البيان التجميعي. وللمبيعات عبر المنصات والخدمات الرقمية والاستيراد والتصدير قواعد إضافية. وقد تدين المنشأة الصغيرة بالضريبة عن خدمة اشترتها من الخارج.
الحفظ والتصحيح
يجب وفق § 14b UStG حفظ الفواتير الصادرة والواردة عادة ثماني سنوات تبدأ بنهاية سنة الإصدار، مع بقائها مقروءة وغير معدلة وقابلة للفحص. وقد تسري مدد أخرى على مستندات أخرى.
لا تحذف الفاتورة الخاطئة ولا تستبدلها بصمت. يجب أن يشير التصحيح بوضوح إلى الأصل. وحيث تلزم الفاتورة الإلكترونية يكون التصحيح منظمًا أيضًا، مع مراعاة الأحكام الانتقالية.
قائمة عملية
- أكمل التسجيل عبر ELSTER واحفظ Steuernummer.
- اختر نظام المنشآت الصغيرة أو النظام العادي بوعي وراقب الحدود.
- تحقق من المعدل أو الإعفاء لكل خدمة.
- اضبط Sollversteuerung أو Istversteuerung الموافق عليها بشكل صحيح.
- راجع الفواتير الصادرة قبل الإرسال والواردة قبل خصم الضريبة.
- جهز استقبال الفاتورة الإلكترونية وفحصها وحفظها بصيغتها الأصلية.
- طابق الضريبة دوريًا وخصص المبلغ المتوقع.
- وثق مواعيد ELSTER والمدفوعات وإيصالات الإرسال.
- افحص معاملات الاتحاد والدول الأخرى وreverse charge منفصلة.
أخطاء شائعة
- خلط المبيعات بالربح: الحدود تتعلق بإجمالي المبيعات القانوني لا بالربح أو الدخل.
- إنفاق الضريبة المحصلة: يؤدي غياب الاحتياطي إلى عجز عند الاستحقاق.
- إظهار المنشأة الصغيرة للضريبة: قد ينشئ ذلك دينًا ضريبيًا.
- خصم ضريبة المدخلات آليًا: يلزم غرض تجاري وفاتورة صحيحة.
- اعتبار PDF فاتورة إلكترونية: الأساس هو البيانات المنظمة القابلة للقراءة الآلية.
- المطابقة في نهاية السنة فقط: عالج النواقص قبل الإقرار الدوري.
- معاملة الخارج كمعاملة محلية: قد يغير مكان الخدمة وreverse charge النتيجة كليًا.
أسئلة شائعة
هل يحسب كل مستقل ضريبة القيمة المضافة؟
لا. قد تكون المعاملة معفاة قانونًا أو ضمن نظام المنشآت الصغيرة. وإلا فتطبق الضريبة عادة. المهم هو نوع الخدمة الفعلي.
هل حدا 25,000 و100,000 يورو للربح؟
لا، بل لإجمالي المبيعات وفق § 19(2) UStG. في سنة التأسيس يطبق حد فعلي 25,000 يورو، ثم يفحص العام السابق والجاري كل على حدة.
هل تخصم المنشأة الصغيرة ضريبة المدخلات؟
لا عادة للمشتريات التي تخدم معاملات معفاة وفق § 19 UStG. لذلك قد يكون النظام العادي أفضل عند الاستثمارات الكبيرة.
متى تنشأ الضريبة إذا لم يدفع العميل؟
في Sollversteuerung عند تنفيذ الخدمة عادة، وفي Istversteuerung الموافق عليها عند التحصيل. وقد تسمح الديون المتعذر تحصيلها بتصحيح وفق § 17 UStG.
هل تكفي فاتورة PDF في 2026؟
قد تسمح المرحلة الانتقالية لكثير من المصدرين بالورق أو PDF بموافقة المستلم في 2026، لكن PDF ليس فاتورة إلكترونية، ويجب أن تتمكن المنشأة من استقبال الفواتير الإلكترونية.
كم مدة حفظ الفواتير؟
ثماني سنوات عادة لأغراض الضريبة، ابتداء من نهاية سنة الإصدار. تحقق من مدد المستندات الضريبية والتجارية الأخرى.
هل تغني برامج المحاسبة عن المراجعة الضريبية؟
لا. يمكنها تنظيم المستندات والمواعيد والتقارير، لكن التصنيف الصحيح واعتماد الإقرار مسؤولية المنشأة ومستشارها عند الحاجة.
الخلاصة
تبدأ عملية ضريبية موثوقة مع كل مستند: تصنيف الخدمة، وفحص الفاتورة، وتسجيل الضريبة، ومراقبة الموعد، وحفظ الدليل. والفصل بين نظام المنشآت الصغيرة وضريبة المدخلات والفاتورة الإلكترونية يمنع أكثر الأخطاء.
تساعد Motorica في تنظيم الفواتير والمستندات والمدفوعات والمواعيد، ولا تستبدل القرار أو المراجعة الضريبية.
المصادر والتاريخ
تمت المراجعة في 14 سبتمبر 2026. من المصادر الرسمية: § 12 UStG، § 13b UStG، §§ 14–14c UStG، § 15 UStG، § 18 UStG، § 19 UStG، § 20 UStG، §§ 33 و34a UStDV، خطاب BMF عن المنشآت الصغيرة، أسئلة BMF عن الفاتورة الإلكترونية، ELSTER وإرشادات BZSt.
يقدم المقال توجيهًا عامًا لقانون ضريبة القيمة المضافة الألماني ولا يمثل استشارة ضريبية أو قانونية فردية. اطلب فحصًا متخصصًا للمعاملات غير الواضحة أو الدولية قبل الفاتورة أو الإقرار.