
في نهاية كل سنة مالية، يحتاج صاحب المنشأة الفردية في ألمانيا إلى تحديد ربح نشاطه وإعداد الإقرارات الضريبية المطلوبة. لكن ذلك لا يعني دائمًا إعداد ميزانية عمومية. فكثير من المؤسسين يستطيعون استخدام حساب فائض الإيرادات على المصروفات الألماني (Einnahmenüberschussrechnung، اختصارًا EÜR). يشرح هذا الدليل القواعد الألمانية والخطوات العملية.
متى تكفي EÜR ومتى تلزم الميزانية؟
وفقًا للمادة 4(3) من قانون ضريبة الدخل الألماني (EStG)، يجوز لمن لا يُلزم قانونًا بمسك الدفاتر وإعداد القوائم المالية ولا يفعل ذلك طوعًا أن يحسب الربح، من حيث المبدأ، بطرح مصروفات النشاط من إيراداته. أما التاجر الملزم بمسك الدفاتر فيعد الميزانية وقائمة الأرباح والخسائر (GuV). وتشكلان معًا القوائم المالية السنوية وفق المادة 242 من القانون التجاري الألماني (HGB)، وتُنقل بيانات الميزانية الضريبية عادة إلكترونيًا.
تعفي المادة 241a من HGB التاجر الفردي بشروط محددة إذا لم تتجاوز الإيرادات 800,000 يورو ولم يتجاوز الفائض السنوي 80,000 يورو في تاريخي إقفال متتاليين. عند تأسيس نشاط جديد يُنظر إلى تاريخ الإقفال الأول. هذه ليست حدودًا عامة تجيز EÜR لكل منشأة. وبشكل مستقل، يمكن لمصلحة الضرائب تقرير إلزام منشأة تجارية بمسك الدفاتر وفق المادة 141 من قانون الضرائب (AO) إذا تجاوز إجمالي إيرادات السنة التقويمية 800,000 يورو أو تجاوز ربح النشاط التجاري في السنة المالية 80,000 يورو. يبدأ الالتزام عادة من السنة المالية التالية لإبلاغ مصلحة الضرائب. ولا يخضع النشاط المهني الحر لهذه المادة لمجرد ارتفاع دخله؛ ويجب فحص الالتزامات الأخرى على حدة.
نظام الإعفاء من ضريبة القيمة المضافة للمنشآت الصغيرة (Kleinunternehmerregelung) يخص ضريبة القيمة المضافة، ولا يحدد طريقة حساب الربح.
خطوات العمل عند نهاية السنة
1. تحديد طريقة حساب الربح
افحص طبيعة النشاط وصفة التاجر والطريقة السابقة ورسائل مصلحة الضرائب. عند الاقتراب من الحدود أو تغيير الطريقة طوعًا، استشر مستشار ضرائب.
2. استكمال المستندات والمدفوعات
اجمع الفواتير الصادرة والواردة، والمستندات المحاسبية والإيصالات، وكشوف البنك والصندوق، وتقارير مزودي الدفع، والعقود وبيانات الرواتب عند الحاجة. طابق المعاملات البنكية واربط المدفوعات بالفواتير. احتفظ بسجل الفواتير غير المدفوعة؛ فهي في EÜR المعتادة لا تصبح عادة إيرادًا محصّلًا قبل الدفع.
3. إسناد المبالغ إلى السنة الصحيحة
في EÜR يعتد غالبًا بتاريخ القبض أو الدفع الفعلي، لا بتاريخ الفاتورة (المادة 11 EStG). فاتورة ديسمبر المدفوعة في يناير تدخل عادة في سنة يناير. توجد استثناءات ضيقة للمدفوعات الدورية قرب نهاية السنة؛ ويجب فحص الاستحقاق والانتماء الاقتصادي أيضًا. وقد تسري قواعد خاصة على الدفعات المقدمة وبعض المشتريات.
4. فصل المعاملات الخاصة والأصول
إيداعات المالك وسحوباته الخاصة ليست إيرادات أو مصروفات نشاط عادية. الحصول على أصل القرض لا يمثل ربحًا، وسداد أصل القرض لا يعد عادة مصروفًا؛ وقد تكون الفوائد المرتبطة بالنشاط قابلة للخصم. وثّق نسبة الاستخدام التجاري للأشياء ذات الاستخدام المختلط. والأصل المستخدم لسنوات عدة لا يُخصم دائمًا كاملًا فورًا؛ افحص الإهلاك (AfA) وقواعد الأصول منخفضة القيمة وسجل الأصول.
5. إكمال EÜR أو القوائم المالية
وزع الإيرادات والمصروفات على خانات EÜR الرسمية، ثم قارن المجاميع بالمستندات والمدفوعات والإقرارات الدورية لضريبة القيمة المضافة والسنة السابقة. تحتاج الميزانية كذلك إلى الجرد والذمم المدينة والدائنة وتسويات الفترات وربما المخصصات. إنها ليست مجرد EÜR أطول.
ما الإقرارات المطلوبة؟
يدخل ربح المنشأة في إقرار ضريبة الدخل الشخصي، غالبًا عبر Anlage G للنشاط التجاري أو Anlage S للعمل المهني الحر. تُرسل Anlage EÜR عادة إلكترونيًا بصيغة البيانات الرسمية؛ ويمكن لمصلحة الضرائب الاستثناء بطلب في حالات المشقة غير المقبولة (المادة 60(4) EStDV). وعند إعداد الميزانية تُرسل E-Bilanz عادة إلكترونيًا.
يلزم إقرار ضريبة التجارة للمنشأة التجارية الفردية خصوصًا إذا تجاوز العائد الخاضع لها 24,500 يورو، أو وجد رصيد خسارة مرحّل، أو طلبت مصلحة الضرائب الإقرار (المادة 25 GewStDV). ولا يعني هذا الإعفاء أن جميع التجار يقدمون إقرارًا دائمًا. دخل المهن الحرة لا يخضع عادة لضريبة التجارة.
بالنسبة للعمليات الخاضعة لضريبة القيمة المضافة، افحص الإقرار السنوي وطابق الإقرارات الدورية. منذ 2025 لا تسري التزامات الإقرار العادية، من حيث المبدأ، على العمليات المشمولة بـKleinunternehmerregelung؛ لكن المعاملات الخاصة أو طلب مصلحة الضرائب قد ينشئان التزامًا. يظل حساب الربح مطلوبًا.
المواعيد وحفظ السجلات
من دون إعداد بواسطة مستشار ضرائب، الموعد العام هو 31 يوليو من السنة التالية. ومع الإعداد المهني يكون عادة آخر يوم من فبراير في السنة الثانية التالية (المادة 149 AO). قد تؤثر عطلة أو قاعدة خاصة أو طلب فردي في الموعد الفعلي. خصص سيولة للضرائب الإضافية والدفعات المقدمة.
بموجب المادة 147 AO، تُحفظ الدفاتر والجرد والقوائم المالية عادة 10 سنوات، والمستندات المحاسبية 8 سنوات، وبعض المستندات الأخرى 6 سنوات. تبدأ المدة غالبًا بنهاية السنة التقويمية التي نشأ فيها المستند أو أُعدت فيها القوائم؛ وقد تمددها الإجراءات الضريبية المفتوحة. احتفظ بالبيانات الأصلية المنظمة للفواتير الإلكترونية.
قائمة تحقق للمؤسسين
- تحققت من أهلية EÜR أو إلزام الميزانية
- طابقت البنك والصندوق وخدمات الدفع
- سجلت الفواتير والمستندات وتواريخ الدفع
- فصلت معاملات المالك والقروض
- أسندت مدفوعات نهاية السنة إلى فترتها الصحيحة
- راجعت الأصول والإهلاك وسجل الأصول
- طابقت ضريبة القيمة المضافة وضريبة المدخلات
- أكملت Anlage EÜR أو الميزانية وGuV
- تحققت من الإقرارات والموعد الفعلي
- خططت للحفظ والمدفوعات الضريبية المحتملة
أسئلة شائعة
هل EÜR قوائم مالية سنوية؟ تعد من أعمال نهاية السنة في الاستخدام اليومي. أما القوائم المالية وفق HGB فتتكون من الميزانية وGuV؛ وEÜR طريقة أخرى لحساب الربح الضريبي.
هل تدخل الفاتورة غير المدفوعة في EÜR؟ عادة عند وصول المبلغ. وثّق الفاتورة المفتوحة وافحص الاستثناءات.
متى أستعين بخبير؟ عند أول ميزانية، أو الاقتراب من الحدود، أو المعاملات الدولية، أو وجود موظفين أو سيارات أو عقارات، أو إغلاق النشاط أو تغيير طريقة الحساب.
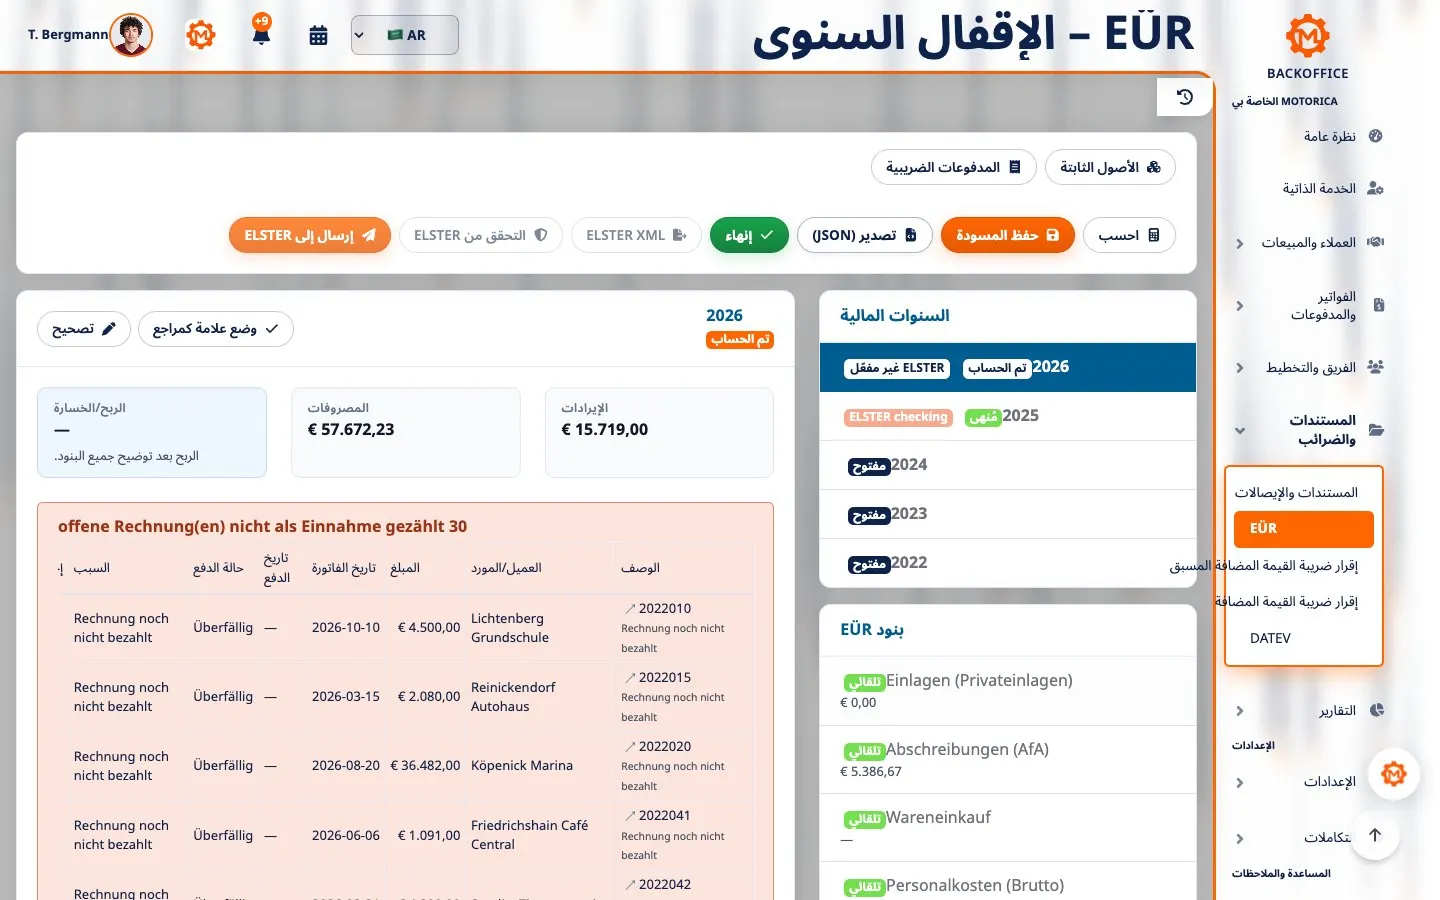
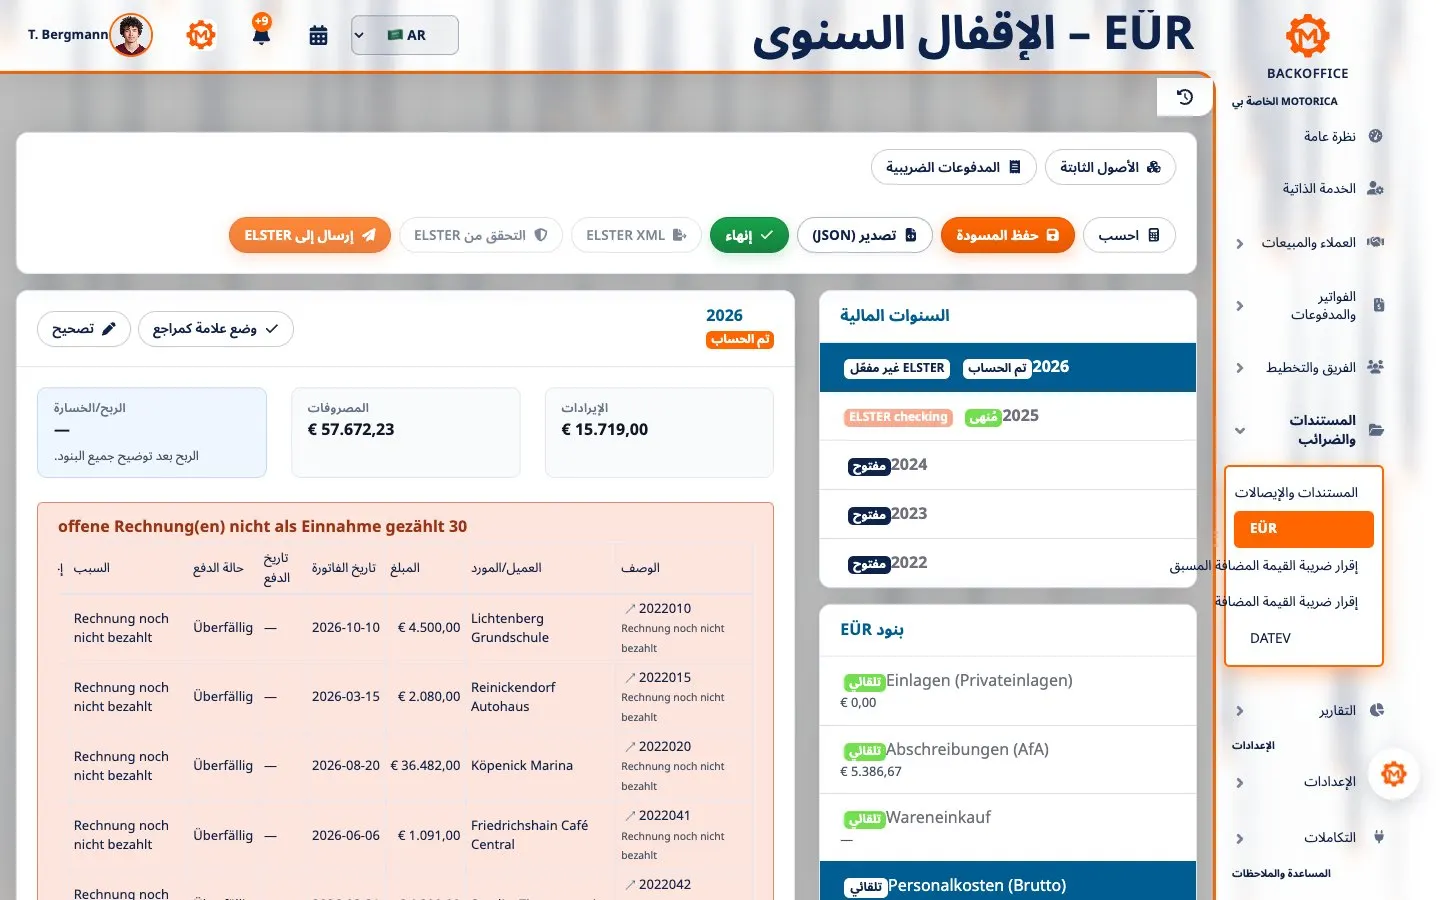
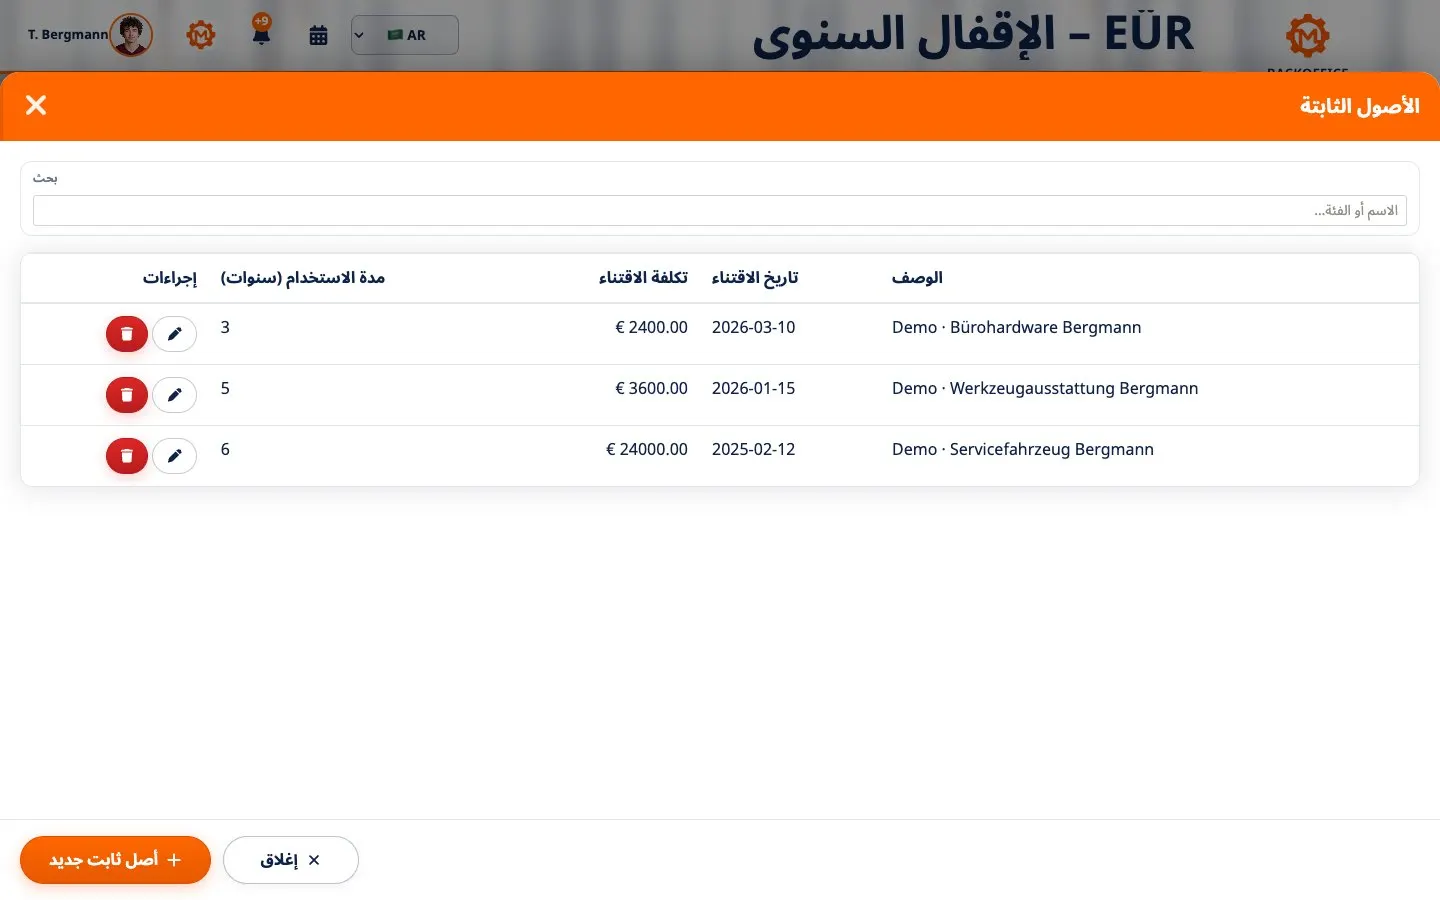
عرض EÜR في المكتب الخلفي
تُظهر هذه الحركة القصيرة ملخص EÜR ومصدر الرواتب وسجل الأصول في الحساب التجريبي الافتراضي لتوماس بيرغمان.
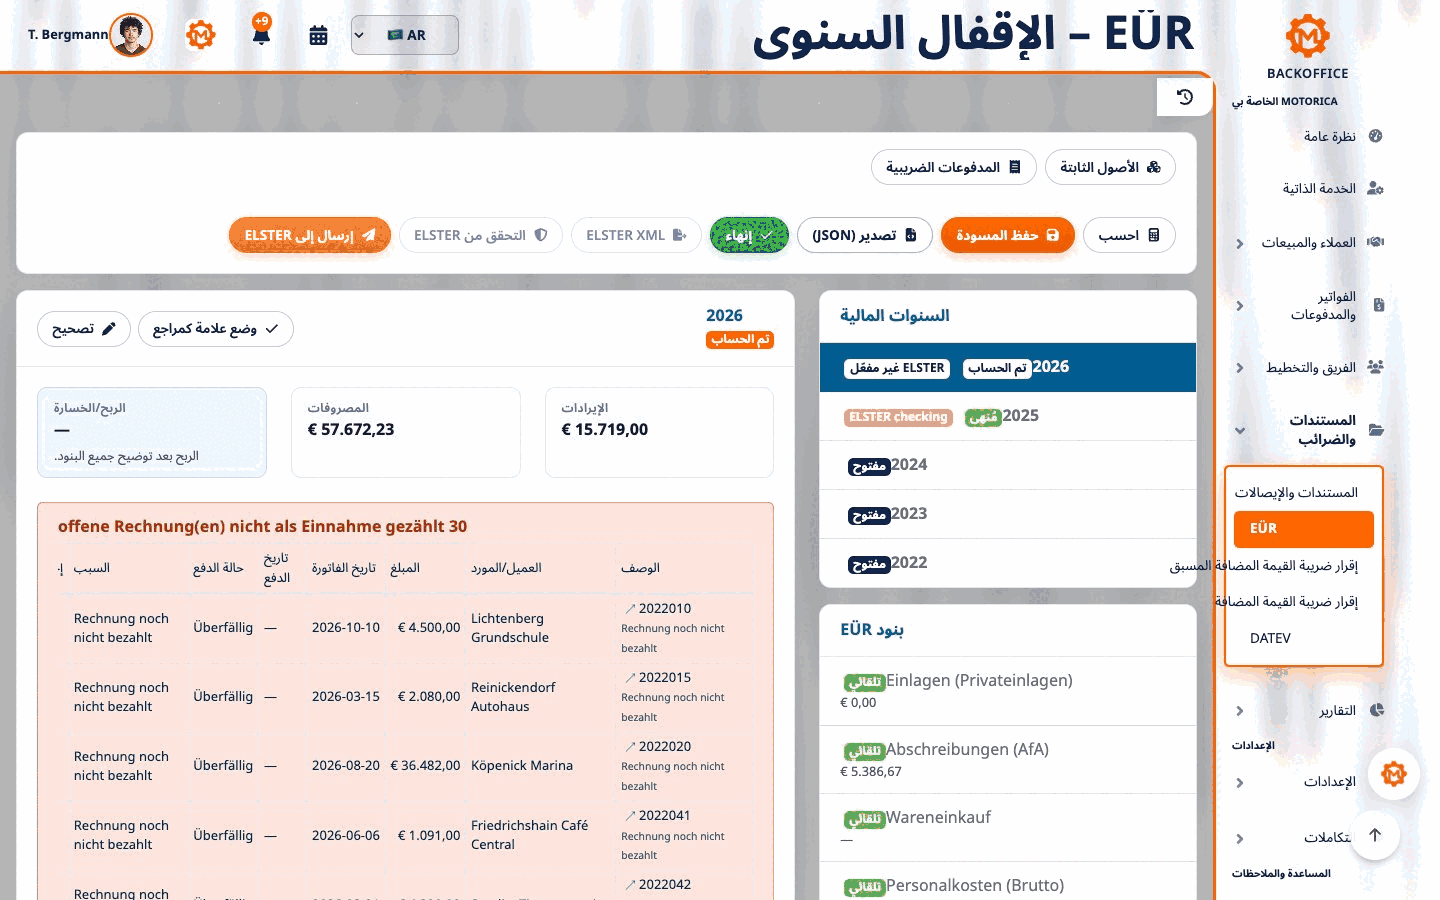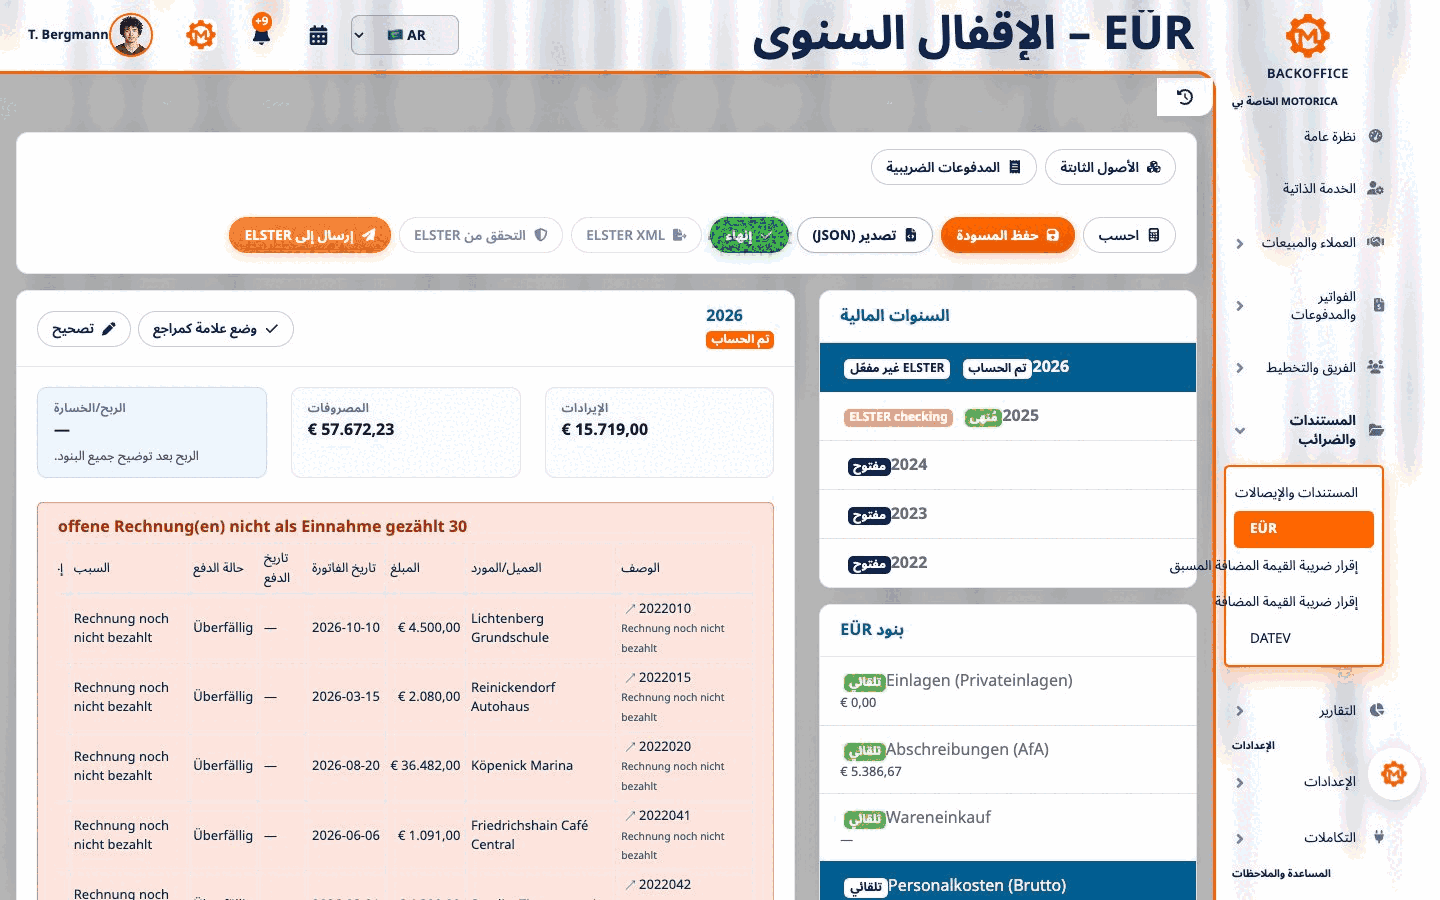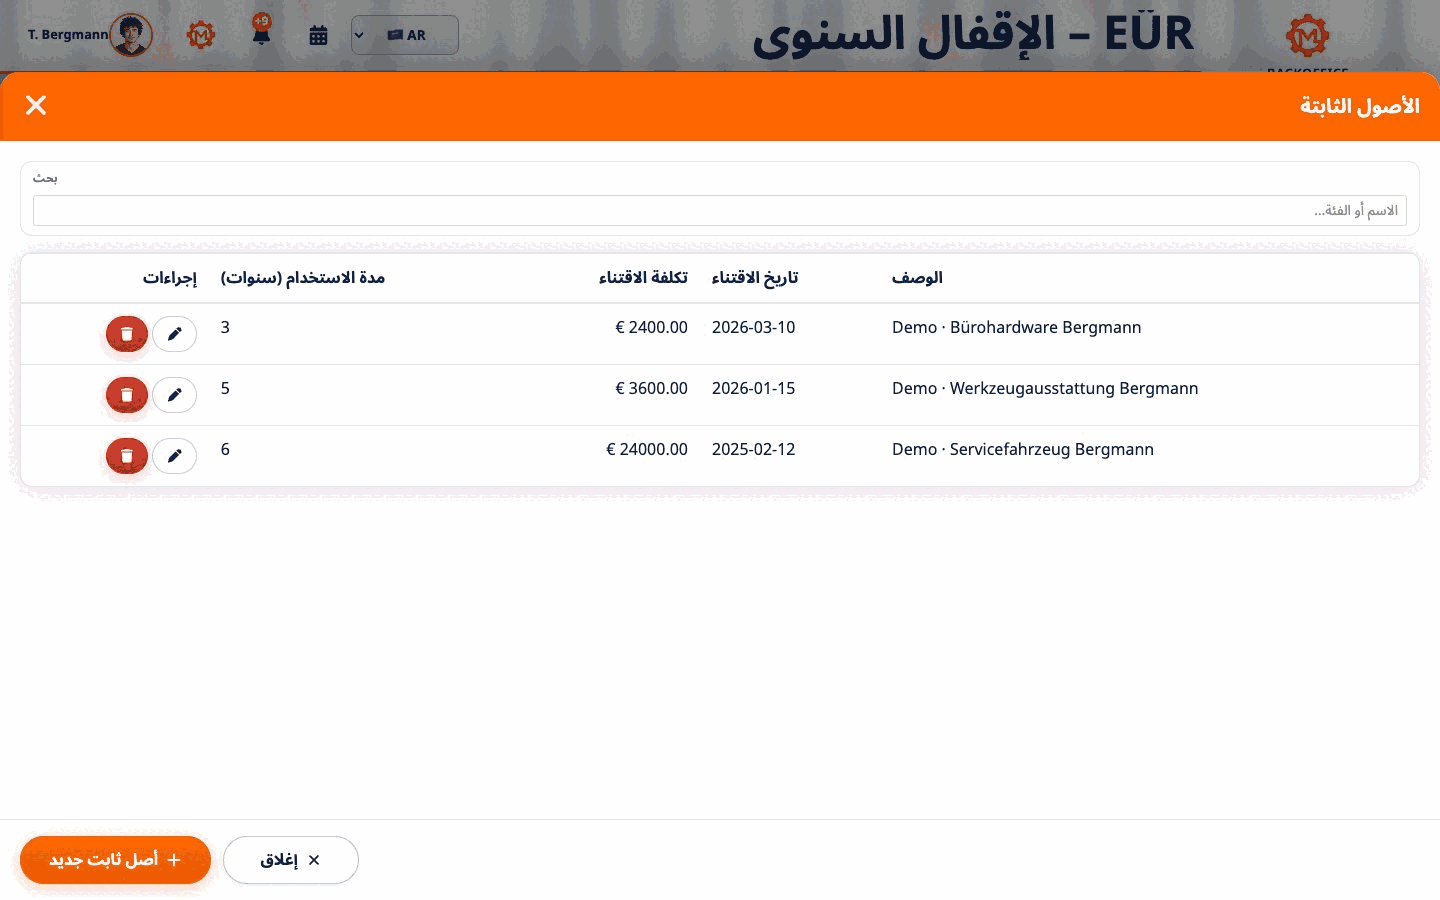
ملخص EÜR · مصدر الرواتب · الأصول الثابتة
Motorica والمصادر الرسمية
يعرض Backoffice من Motorica بنود EÜR والقيود المصدرية والإيرادات والمصروفات والنتيجة المحسوبة للسنة المختارة. راجع التصنيف والمستندات قبل إغلاق المسودة أو إرسال البيانات. يبقى التقييم الضريبي مسؤوليتك أو مسؤولية مستشار الضرائب.
المراجع: EStG § 4، EStG § 11، HGB § 241a، AO §§ 141 و147 و149, § 147 AO, § 149 AO، EStDV § 60، GewStDV § 25، UStG § 19، نموذج ELSTER EÜR.
هذا عرض عام للقانون الألماني، وليس استشارة ضريبية أو قانونية فردية.