
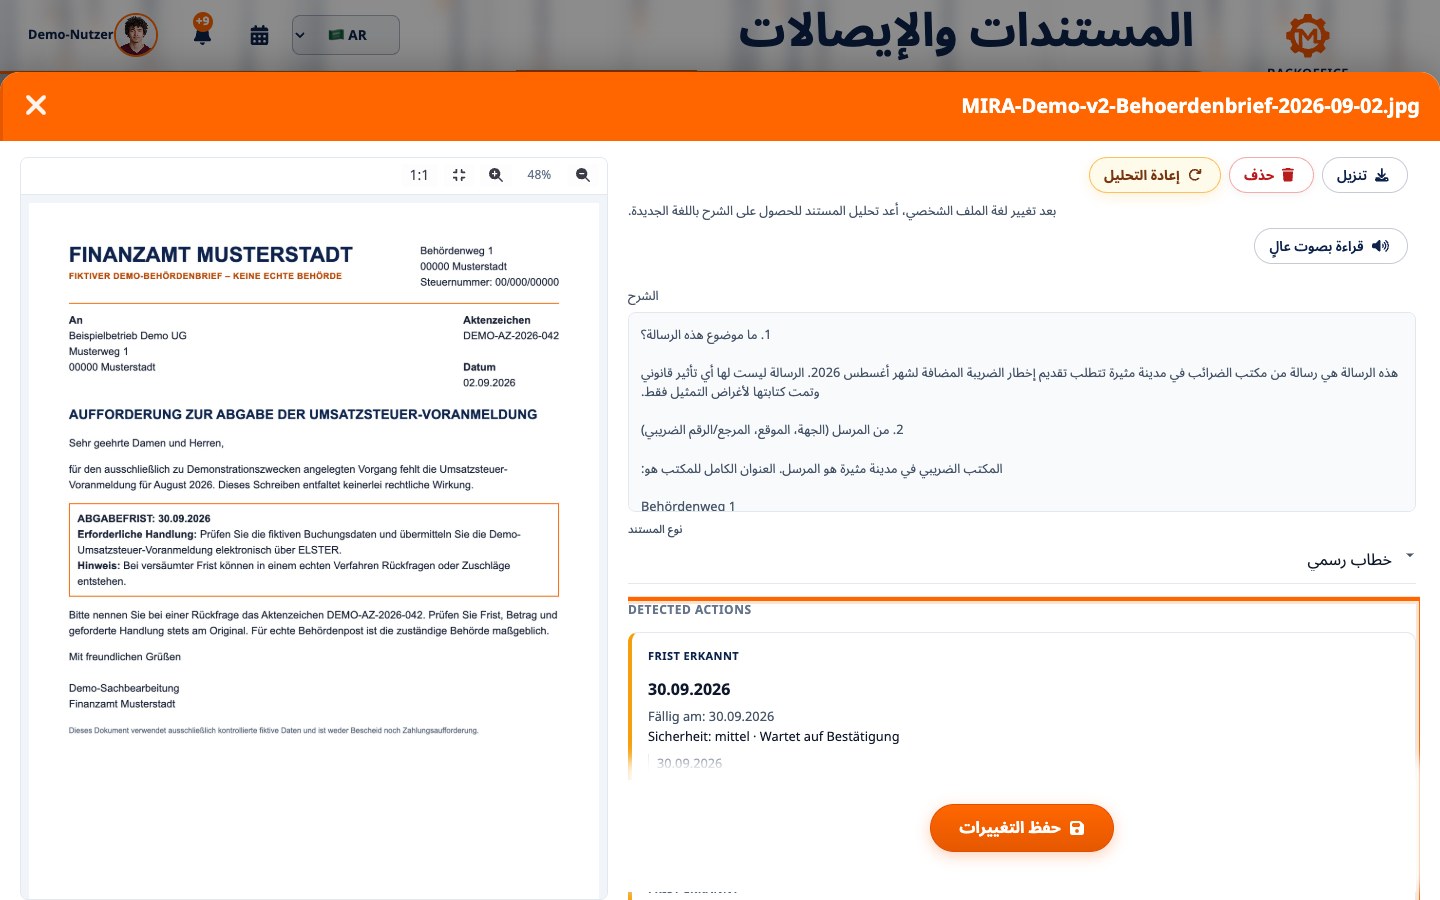
إذا فاتك موعد لدى مصلحة الضرائب الألمانية (Finanzamt)، فحدّد أولاً ما الذي تأخر: الإقرار الضريبي أم دفع الضريبة أم الاعتراض على قرار ضريبي. لكل حالة آثار وإجراءات مختلفة. أنجز الإجراء الفائت سريعاً واحتفظ بإثباته.
الخطوات العاجلة
- اقرأ الخطاب وحدد نوع الضريبة والفترة ورقم الملف والإجراء المطلوب. ميّز بين مهلة تقديم الإقرار أو المستندات ومهلة الدفع ومهلة الاعتراض.
- تحقق من تاريخ التبليغ القانوني (Bekanntgabe) واحتفظ بالمغلف ورسائل ELSTER. تُعد القرارات المرسلة بالبريد العادي داخل ألمانيا أو إلكترونياً مبلّغةً عموماً في اليوم الرابع بعد الإرسال، ما لم تصل لاحقاً أو لا تصل. ولإتاحتها للاسترجاع الإلكتروني والتبليغ الرسمي قواعد أخرى. وإذا انتهت المهلة يوم سبت أو أحد أو عطلة رسمية، فإن § 108 AO ينقل نهايتها عموماً إلى يوم العمل التالي.
- قدّم الإقرار أو إقرار ضريبة القيمة المضافة الدوري أو المستند المطلوب فوراً بالطريقة المحددة. وإذا تأخر الدفع فتحقق من المبلغ ومرجع التحويل وادفع ما تستطيع. احتفظ بإيصال الإرسال والدفع.
- قدّم الطلب المناسب مع سبب محدد. المكالمة وحدها لا تعوّض الإقرار أو الدفع أو الاعتراض.
تأخر الإقرار أو المستندات
قدّم الإقرار حتى بعد انتهاء المهلة؛ فتقدير الوعاء الضريبي من المكتب لا يلغي واجب تقديمه (§ 149 AO). قد تُفرض غرامة التأخر في تقديم الإقرار (Verspätungszuschlag)، وقد تكون إلزامية في حالات محددة مع وجود استثناءات. في كثير من الإقرارات السنوية تبلغ عموماً 0.25% من الضريبة المعنية عن كل شهر بدأ من التأخير وبحد أدنى 25 يورو للشهر (§ 152 AO). تختلف النتيجة بحسب نوع الإقرار والسنة والتمديد والضريبة المحددة؛ فلا تطبق هذا الحد تلقائياً على الإقرار الدوري للقيمة المضافة.
يسمح § 109 AO بتمديد مهلة الإقرار أو المهلة التي حددها المكتب بأثر رجعي، لكن الموافقة ليست تلقائية. تسري شروط أشد على بعض الإقرارات التي يقدمها مستشار ضريبي وعلى المهل الفردية. اشرح السبب واقترح موعداً واقعياً وأرسل ما اكتمل. أرسل الإقرار الدوري عبر ELSTER وتحقق من الدفع بصورة مستقلة. قد تؤدي مواصلة عدم تقديم المستندات المطلوبة، بحسب الحالة، إلى تقدير الضريبة أو غرامة إكراه.
تأخر دفع الضريبة
تقديم الإقرار لا يسدد الدين. وفق § 240 AO تبلغ زيادة التأخر في الدفع (Säumniszuschlag) عموماً 1% عن كل شهر بدأ، على أساس الضريبة غير المدفوعة بعد تقريبها نزولاً إلى مضاعف 50 يورو. لا تُفرض عموماً عند تأخر لا يتجاوز ثلاثة أيام؛ ولا تنطبق هذه المهلة على بعض المدفوعات النقدية أو بالشيك. المكالمة لا تغيّر تاريخ الاستحقاق.
إذا تعذر الدفع كاملاً، فاتصل بقسم التحصيل واطلب عند الاقتضاء تأجيلاً (Stundung) أو أقساطاً بخطة ممكنة ومبررة. يشترط § 222 AO خصوصاً مشقة كبيرة وألا يتعرض حق الدولة للخطر؛ والقرار للمكتب. راقب إنذار الدفع (Mahnung) وإشعارات التنفيذ.
فاتت مهلة الاعتراض على قرار ضريبي
تبلغ مهلة الاعتراض (Einspruch) عموماً شهراً من التبليغ (§ 355 AO). راجع تاريخ التبليغ وإرشادات الطعن. إذا غابت الإرشادات أو كانت خاطئة، فقد تنطبق مهلة سنة في الأصل (§ 356 AO). قدّم الاعتراض كتابةً أو إلكترونياً أو بمحضر لدى الجهة المختصة؛ المكالمة لا تكفي.
إذا انتهت المهلة فعلاً، لا تُقبل إعادة الحال (Wiedereinsetzung) وفق § 110 AO إلا إذا منعك سبب لا ذنب لك فيه من احترام مهلة قانونية. قدّم الطلب خلال شهر من زوال المانع، واثبت الوقائع، وقدّم الاعتراض الفائت ضمن الشهر نفسه. وبعد سنة من نهاية المهلة الأصلية تُستبعد الإعادة عموماً، مع استثناء ضيق للقوة القاهرة. مجرد النسيان لا يكفي عادةً. استعن بمستشار ضريبي عند الحاجة.
الاعتراض لا يوقف الدفع عادةً. إذا توفرت الشروط، اطلب بصورة منفصلة تعليق تنفيذ القرار (Aussetzung der Vollziehung) وفق § 361 AO.
مراسلة المكتب وقائمة التحقق
استخدم وسيلة الاتصال الواردة في الخطاب أو خدمة ELSTER المناسبة. اذكر نوع الضريبة والفترة ورقم الملف والمهلة والسبب المحدد وما أنجزته، واطلب التمديد بأثر رجعي أو التأجيل فقط إذا كان مناسباً. أرفق الأدلة واحتفظ بإثبات الإرسال. إذا فات الاعتراض، فاذكر الاعتراض صراحةً وقدّم طلب إعادة الحال المعلل عند توفر شروطه.
- احفظ الخطاب والمغلف أو الإشعار الإلكتروني وإرشادات الطعن.
- حدّد نوع المهلة وتاريخ التبليغ واليوم الأخير الصحيح.
- قدّم الإقرار أو المستند أو الاعتراض وادفع المستحق سريعاً.
- أرسل الطلب المناسب مرفقاً بالسبب والأدلة.
- احتفظ بإيصال ELSTER وإثبات التسليم والدفع، وتابع الرسائل الجديدة.
أسئلة شائعة
هل تكفي المكالمة الهاتفية؟
لا. تساعد على الاستيضاح لكنها لا تحل محل الإقرار أو الدفع أو الاعتراض الصحيح أو الطلب المطلوب.
هل غرامة تأخر الإقرار تلقائية دائماً؟
لا. يميز § 152 AO بين حالات تقديرية وإلزامية واستثناءات. وهي تختلف عن زيادة تأخر الدفع في § 240 AO.
هل يمكن تمديد مهلة منتهية؟
قد يسمح § 109 AO بتمديد مهلة إقرار أو مهلة حددها المكتب بأثر رجعي. ولمهلة الاعتراض القانونية الفائتة يُفحص § 110 AO بدلاً من ذلك.
مصادر رسمية
- § 108 AO
- § 109 AO
- § 110 AO
- § 122 AO
- § 149 AO
- § 152 AO
- § 222 AO
- § 224 AO
- § 240 AO
- § 355 AO
- § 356 AO
- § 357 AO
- § 361 AO
- ELSTER
هذه معلومات عامة عن القانون الضريبي الألماني ولا تغني عن المشورة الفردية.