
مصاريف النشاط هي النفقات التي يسببها العمل المستقل في ألمانيا. قد تكون النفقة الصغيرة مهمة، لكن الدفع من حساب العمل لا يحوّل النفقة الشخصية تلقائيًا إلى نفقة تجارية. احتفظ بما يوضح الغرض المهني والمبلغ وطريقة الدفع لكل عملية.
ما المقصود بمصاريف النشاط؟
المعيار في المادة 4 الفقرة 4 من قانون ضريبة الدخل الألماني (EStG) هو ارتباط النفقة بالنشاط. لا يلزم أن تكون النفقة ضرورية تمامًا، لكن بعض البنود تخضع لحدود خاصة للخصم. تقارن طريقة حساب فائض الإيرادات عن المصروفات (Einnahmenüberschussrechnung، EÜR) إيرادات النشاط بمصاريفه؛ ولا تعني «الاستهلاك الشخصي».
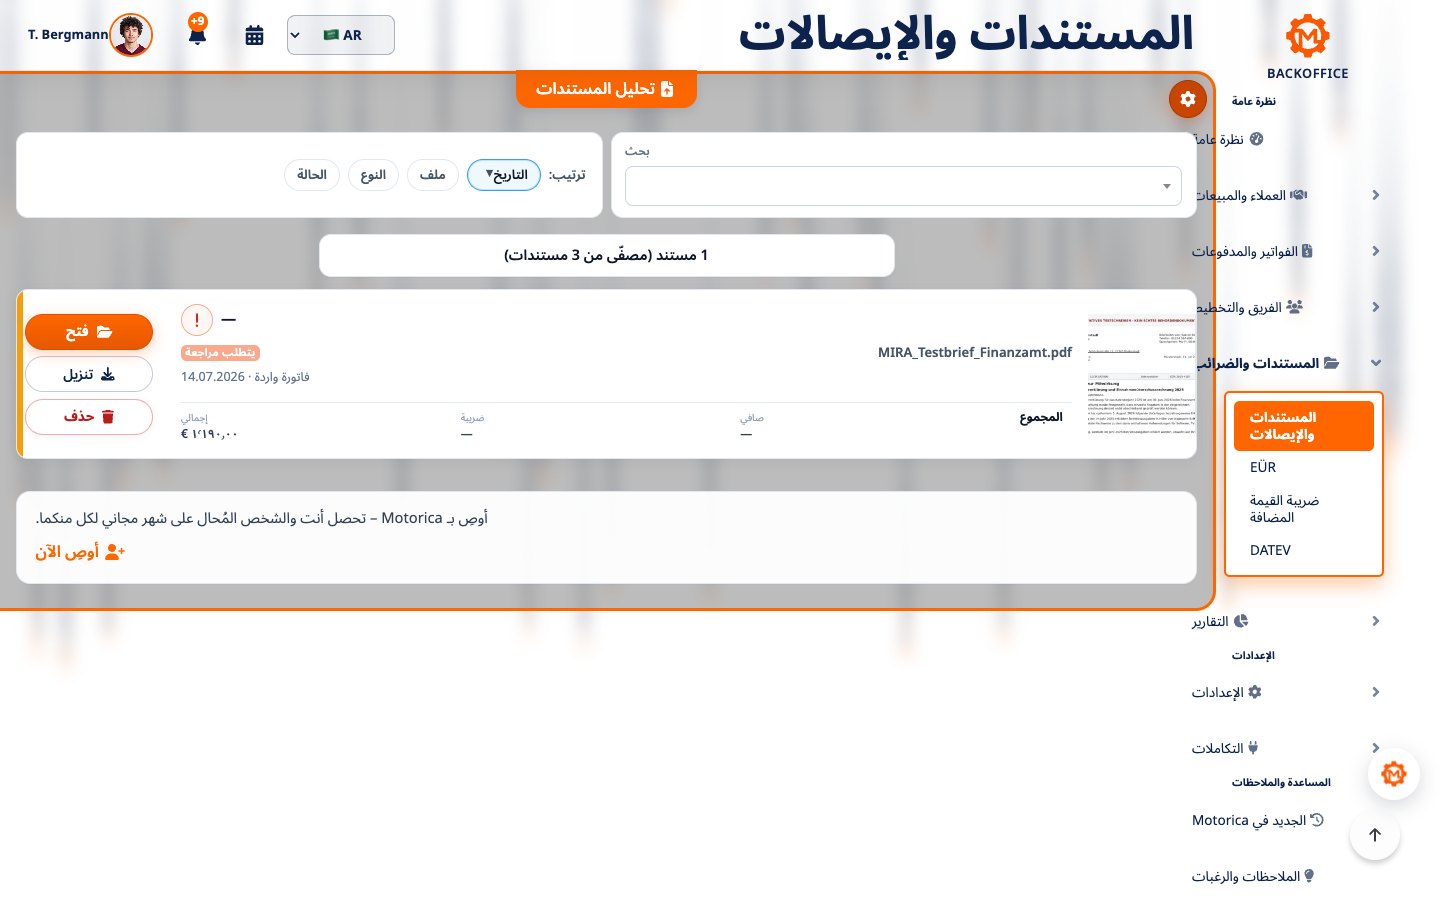
سجّل ما اشتريته، وتاريخ الشراء، والبائع، والمبلغ، وطريقة الدفع، وسبب الحاجة إليه في العمل. اربط المستندات المحاسبية والإيصالات (Belege) والفاتورة (Rechnung) بإثبات الدفع. كشف الحساب البنكي يثبت الدفع غالبًا، لكنه قد لا يوضح الخدمة التي اشتريتها؛ والفاتورة وحدها قد لا تثبت تاريخ الدفع.
ما النفقات التي ينبغي تسجيلها؟
هذه أمثلة وليست موافقة تلقائية على الخصم الضريبي. يهم الاستخدام الفعلي والإثبات والقيود الخاصة.
النفقات الجارية والخدمات
- الأدوات والمواد: لوازم المكتب والتغليف والمواد والسلع المطلوبة لطلبات العملاء. احتفظ بالطلب وإثبات التسليم مع الفاتورة.
- المكان والتشغيل: إيجار مكتب أو مستودع للعمل، والكهرباء والإنترنت والهاتف والاستضافة والبرامج والتأمينات المهنية. افصل الاستخدام الشخصي عند وجوده.
- الخدمات والموظفون: أتعاب المتعاقدين والمحاسبة والاستشارة المهنية والأجور وتكاليف صاحب العمل. احتفظ بالعقود وإثبات الأداء.
- التسويق: الموقع الإلكتروني والإعلانات والمطبوعات والمعارض ورسوم المنصات. للضيافة والهدايا قواعد إضافية.
التنقل والسفر والضيافة
دوّن في رحلة العمل التاريخ والوجهة والسبب والمسار والعميل أو الطلب المرتبط بها. احتفظ بالتذاكر وفواتير الفندق والوقوف وسجل الرحلة. تختلف قواعد السيارة الخاصة عن سيارة النشاط. إذا جمعت الرحلة العمل والخصوصية، فقسّم التكاليف على أساس يمكن تفسيره؛ ولا تُخصم وجبتك الشخصية لمجرد وجود فاتورة مطعم.
في ضيافة أشخاص لأسباب تجارية، تسمح المادة 4 الفقرة 5 من EStG عمومًا بخصم 70٪ فقط من النفقات المعقولة والمثبتة. اكتب المناسبة وأسماء المشاركين واحتفظ بفاتورة المطعم. افحص ضريبة المدخلات على نحو مستقل. للهدايا المقدمة لغير الموظفين حدود وواجبات تسجيل خاصة.
المشتريات الكبيرة والإهلاك
لا يُخصم ثمن حاسوب أو آلة أو أثاث يُستخدم لأكثر من سنة بالكامل دائمًا في سنة الشراء. سجّل تاريخ الشراء والتكلفة ونسبة الاستخدام المهني والعمر المتوقع. قد توزّع التكلفة عبر الإهلاك (Absetzung für Abnutzung، AfA). تسمح المادة 6 الفقرة 2 من EStG، بشروط، بخصم فوري للأصول المنقولة القابلة للاستخدام المستقل إذا لم تتجاوز كلفتها 800 يورو دون ضريبة المدخلات القابلة للخصم. قد تؤثر الضريبة غير القابلة للخصم في التكلفة.
افصل الاستخدام الشخصي والحالات الخاصة
إذا استُخدم الهاتف أو الإنترنت أو جهاز للعمل ولأغراض خاصة، وثّق طريقة معقولة للتقسيم، مثل خط منفصل أو سجل استخدام أو تقدير مبرر. لا تسجل الحصة الشخصية كمصروف نشاط. للمكتب المنزلي والبدل اليومي والانتقال بين المسكن ومقر العمل شروط مستقلة. المعيشة الخاصة وضريبة الدخل والسحوبات الشخصية ليست نفقات تشغيل عادية. قد ترتبط نفقات ما قبل بدء النشاط بالعمل إذا أمكن إثبات صلتها بالمشروع المخطط له. يمكن لمستند داخلي أن يشرح نفقة بلا فاتورة خارجية، لكنه لا ينشئ وحده حقًا في خصم ضريبة المدخلات.
مصروف النشاط وضريبة المدخلات فحصان مختلفان
افحص في فاتورة الشراء أولًا سبب النفقة بالنسبة لضريبة الدخل، ثم حق خصم ضريبة المدخلات وفق المادة 15 من قانون ضريبة القيمة المضافة الألماني (UStG). يلزم ضمن الشروط استخدام مهني وفاتورة صحيحة. عند تطبيق نظام الإعفاء من ضريبة القيمة المضافة للمنشآت الصغيرة (Kleinunternehmerregelung)، لا تُخصم عمومًا ضريبة المدخلات المرتبطة بالمبيعات المعفاة، لكن التكلفة المهنية قد تخفّض الربح الخاضع لضريبة الدخل. إظهار الضريبة في فواتيرك للعملاء لا يحدد ما إذا كانت مشترياتك مصروف نشاط.
مثال: برنامج يُستخدم للعمل وحده يكلف 119 يورو، منها 19 يورو ضريبة. مع حق الخصم وفاتورة صحيحة يكون الأصل 100 يورو مصروفًا و19 يورو ضريبة مدخلات. دون حق الخصم قد تكون 119 يورو تكلفة مهنية، ما لم يلزم أسلوب آخر.
في أي سنة تُحتسب النفقة؟
تتبع EÜR عمومًا مبدأ الدفع الفعلي: تُحتسب النفقة في السنة التي دُفعت فيها. تتضمن المادة 11 من EStG استثناءات، ومنها بعض المدفوعات المتكررة حول نهاية السنة. للإهلاك وبعض المشتريات قواعد خاصة. سجّل تاريخ الفاتورة وفترة الخدمة وتاريخ الدفع كلًّا على حدة؛ وللمحاسبة بالميزانية قواعد مختلفة.
ما الوثائق المطلوبة وكم مدة حفظها؟
احتفظ بالفاتورة أو الإيصال الأصلي، والعقد أو الطلب عند وجوده، وإثبات الدفع، وشرح قصير للغرض المهني. في الدفع النقدي، إيصال الصندوق مهم. احفظ البيانات الأصلية المنظمة للفواتير الإلكترونية؛ فالطباعة أو لقطة الشاشة وحدها لا تكفي. تشرح أسئلة وزارة المالية الألمانية حول الفواتير الإلكترونية التفاصيل.
بحسب المادة 147 من قانون الضرائب الألماني (AO)، تُحفظ مستندات القيد عمومًا ثماني سنوات، والدفاتر والسجلات عشر سنوات، وبعض المستندات الأخرى ست سنوات. تبدأ المدة عادة بنهاية سنة إنشاء المستند وقد تمتد في الإجراءات الضريبية المفتوحة. يجب أن تبقى الملفات الرقمية قابلة للعثور والقراءة ومحمية من التغيير غير الملحوظ؛ راجع قواعد GoBD.
إجراء عملي في خمس خطوات
- احفظ الفاتورة أو الإيصال أو الفاتورة الإلكترونية بصيغتها الأصلية سريعًا.
- سجّل المورّد والتاريخ والمبلغ ونوع التكلفة والغرض المهني واربط الدفعة (Zahlung).
- علّم الحصة الخاصة والبيانات الناقصة والمشتريات الكبيرة والقيود الخاصة.
- طابق المستندات شهريًا مع حركة البنك والنقدية.
- اعرض الحالات غير الواضحة على مستشار ضريبي (Steuerberater) قبل الإقرار.
قائمة المراجعة
- هل الغرض المهني لكل نفقة واضح؟
- هل رُبطت الفاتورة أو الإيصال بالدفع؟
- هل فُصلت الحصة الشخصية وفسِّرت؟
- هل اكتملت وثائق السفر والضيافة؟
- هل سُجلت المشتريات الكبيرة للإهلاك؟
- هل فُحصت ضريبة المدخلات منفصلة عن المصروف؟
- هل النسخ الرقمية الأصلية، ولا سيما الفواتير الإلكترونية، مقروءة؟
- هل عُلّمت الحالات المشكوك فيها للاستشارة؟
أسئلة شائعة
هل يكفي كشف الحساب البنكي؟
يثبت الدفع لكنه لا يوضح غالبًا ما اشتريته أو سببه المهني. احتفظ أيضًا بالفاتورة أو الإيصال أو العقد.
هل تضيع النفقة إذا لم أستطع خصم ضريبة المدخلات؟
لا. غياب حق خصم الضريبة لا يمنع تلقائيًا خصم التكلفة المهنية لضريبة الدخل.
هل يمكن خصم تكلفة الاستخدام المختلط كاملة؟
الأصل خصم الجزء المهني القابل للتفسير فقط؛ لبعض البنود قواعد خاصة.
الخلاصة
تُظهر مجموعة المستندات الجيدة سبب كل نفقة ودفعها والفترة الضريبية الصحيحة. يساعد Motorica.io في تنظيم الوثائق والمدفوعات، وتبقى المعالجة القانونية قرارًا مهنيًا.
هذا الدليل شرح عام للقانون الألماني ولا يحل محل المشورة الضريبية الفردية.