
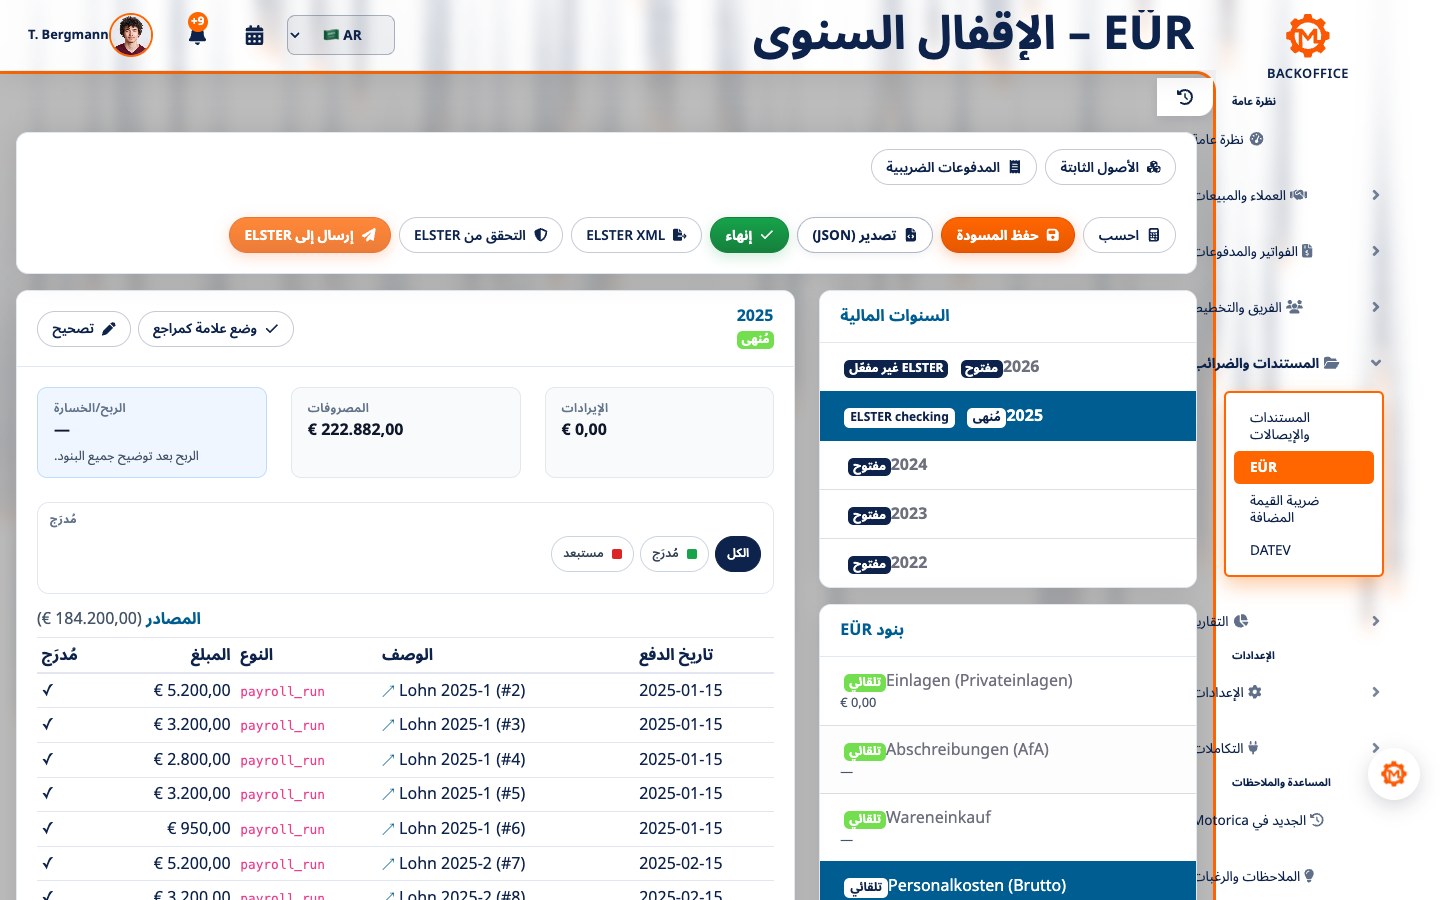
حساب فائض الإيرادات (EÜR) هو طريقة مبسطة لتحديد الربح الخاضع للضريبة في ألمانيا. وهو ليس فاتورة للعميل، ولا إعفاءً من ضريبة القيمة المضافة، ولا شكلاً قانونياً مستقلاً. وبصورة مبسطة: إيرادات النشاط ناقص مصروفاته تساوي ربح النشاط أو خسارته.
يشرح هذا الدليل القواعد الألمانية وفق الوضع القانوني في 16 سبتمبر 2026. وهو يقدم معلومات عامة ولا يغني عن استشارة ضريبية أو قانونية فردية.
شرح مختصر: ما هو حساب EÜR؟
وفقاً للمادة 4 الفقرة 3 من قانون ضريبة الدخل الألماني (EStG)، يجوز للمكلفين تحديد الربح باعتباره فائض إيرادات النشاط على مصروفاته إذا لم يكونوا ملزمين قانوناً بمسك الدفاتر وإعداد القوائم المالية الدورية، ولم يختاروا ذلك طوعاً.
المعادلة الأساسية هي:
إيرادات النشاط − مصروفات النشاط = الربح أو الخسارة
إذن يحدد EÜR النتيجة الضريبية للنشاط عن سنة مالية. أما الفاتورة فتوثق توريداً أو خدمة محددة لعميل. ولا يجوز الخلط بين المصطلحين.
من يحق له إعداد EÜR؟
من الفئات التي تستخدمه عادةً:
- أصحاب المهن الحرة، مثل كثير من الأنشطة الاستشارية والإبداعية والمهن الصحية؛
- أصحاب الأنشطة التجارية غير الملزمين بمسك الدفاتر لا بموجب القانون التجاري ولا بموجب قانون الضرائب؛
- بعض شركات الأشخاص، ما لم يوجد التزام بمسك الدفاتر.
يتعين على شركات رأس المال مثل GmbH أو UG (haftungsbeschränkt) إعداد قوائم مالية سنوية تتضمن الميزانية وحساب الأرباح والخسائر، ولا يمكنها استخدام EÜR بديلاً عنها.
قد ينشأ الالتزام الضريبي بمسك الدفاتر لدى أصحاب الأنشطة التجارية إذا تجاوز إجمالي الإيرادات 800,000 يورو في السنة التقويمية أو تجاوز الربح 80,000 يورو في السنة المالية. ويُعتد أيضاً بإشعار مكتب الضرائب ببدء هذا الالتزام. وقد تنطبق التزامات مستقلة بموجب القانون التجاري. ولا يُعفى التاجر الفردي وفق المادة 241a من القانون التجاري الألماني (HGB) من بعض التزامات مسك الدفاتر إلا بالشروط المحددة فيها.
EÜR ونظام الإعفاء من ضريبة القيمة المضافة للمنشآت الصغيرة أمران مختلفان
يتعلق EÜR بضريبة الدخل وطريقة تحديد الربح. أما نظام الإعفاء من ضريبة القيمة المضافة للمنشآت الصغيرة (Kleinunternehmerregelung) فيتعلق بضريبة القيمة المضافة. لذلك يمكن لكل من المنشأة الصغيرة المعفاة والمنشأة الخاضعة للنظام العادي تحديد ربحها عن طريق EÜR إذا استوفت الشروط.
منذ عام 2025 ينطبق النظام على نحو عام إذا لم يتجاوز إجمالي إيرادات السنة السابقة 25,000 يورو ولم يتجاوز في السنة الحالية 100,000 يورو. لكن هذين الحدين لا يحددان جواز استخدام EÜR. ومن يستخدم هذا النظام لا يبيّن ضريبة القيمة المضافة بصورة منفصلة في الفواتير، ولا يحق له عادةً خصم ضريبة المدخلات.
مبدأ القبض والدفع
في EÜR يكون توقيت الدفع هو الأساس عادةً:
- تُسجل إيرادات النشاط في السنة التي يُقبض فيها المال.
- تُسجل مصروفات النشاط في السنة التي يُدفع فيها المال.
لا يكون تاريخ الفاتورة وحده حاسماً في الغالب. فإذا صدرت فاتورة في ديسمبر ولم تُدفع إلا في يناير، تُنسب الإيرادات من حيث المبدأ إلى السنة الجديدة. وهناك استثناء ضيق للمدفوعات الدورية المنتظمة حول نهاية السنة وفق المادة 11 من EStG. كما تخضع الإهلاكات وبدلات الانتفاع المدفوعة مقدماً وبعض الأصول لقواعد خاصة.
ما الذي يُعد من إيرادات النشاط؟
تشمل إيرادات النشاط على وجه الخصوص:
- دفعات العملاء مقابل التوريدات والخدمات؛
- الدفعات المقدمة والسلف المقبوضة؛
- الإيرادات الجانبية المرتبطة بالنشاط؛
- حصيلة بيع الأصول الثابتة؛
- التعويضات والمنح المرتبطة بالنشاط بقدر خضوعها للضريبة؛
- ضريبة القيمة المضافة المقبوضة لدى المنشآت الخاضعة للنظام العادي؛
- مبالغ ضريبة القيمة المضافة التي يردها مكتب الضرائب.
الإيداعات الخاصة ليست إيرادات نشاط. كما أن التحويل بين حسابين مصرفيين تابعين للنشاط نفسه لا ينشئ إيراداً. والمبالغ العابرة التي تُقبض وتُدفع باسم شخص آخر ولحسابه لا تدخل في الحساب وفق المادة 4 الفقرة 3 من EStG.
ما الذي يُعد من مصروفات النشاط؟
مصروفات النشاط هي النفقات الناشئة بسبب العمل. ومن أمثلتها المعتادة:
- شراء البضائع والمواد والخدمات الخارجية؛
- الإيجار والطاقة والتأمينات المرتبطة بالنشاط؛
- البرمجيات والهاتف والإنترنت واللوازم المكتبية؛
- الأجور والرواتب وحصة صاحب العمل؛
- الاستشارات والتدريب والمراجع المهنية؛
- تكاليف التنقل والسفر والضيافة ضمن الحدود الضريبية المسموح بها؛
- الفوائد والرسوم المرتبطة بالنشاط؛
- ضريبة المدخلات المدفوعة ومدفوعات ضريبة القيمة المضافة لدى المنشآت الخاضعة للنظام العادي؛
- إهلاك الأصول المستخدمة لسنوات عدة.
لا يجوز خصم المصروفات الخاصة. وعند الاستخدام المختلط لا يُراعى إلا الجزء المهني القابل للإثبات. وتخضع بعض النفقات لحظر الخصم أو لحدود قصوى أو لواجبات توثيق خاصة.
المعالجة الصحيحة لضريبة القيمة المضافة في EÜR
تُسجل المنشأة الخاضعة للنظام العادي مبيعاتها في ملحق EÜR بالقيمة الصافية من حيث المبدأ، وتُظهر ضريبة القيمة المضافة المقبوضة أيضاً كإيراد نشاط. وتُعد ضريبة المدخلات القابلة للخصم وضريبة القيمة المضافة المدفوعة لمكتب الضرائب مصروفات نشاط من حيث المبدأ، بينما تُعد المبالغ المستردة إيرادات نشاط.
لا يحق للمنشآت الصغيرة عادةً خصم ضريبة المدخلات؛ لذلك تسجل إيراداتها ومصروفاتها بالمبالغ الإجمالية المدفوعة فعلياً من حيث المبدأ. وينبغي مناقشة الحالات الخاصة مثل الاحتساب العكسي للضريبة أو الاقتناء داخل الاتحاد الأوروبي أو تغيير نظام الضريبة مع مستشار ضريبي.
المشتريات والأصول منخفضة القيمة والإهلاك
لا يمكن خصم أي شراء كبير بالكامل تلقائياً في سنة الدفع. فالأصول القابلة للاستهلاك والمستخدمة لأكثر من سنة تُستهلك من حيث المبدأ على مدى عمرها التشغيلي المعتاد.
يمكن خصم الأصل المنقول القابل للاستخدام بصورة مستقلة فوراً باعتباره أصلاً منخفض القيمة إذا لم تتجاوز تكلفة اقتنائه أو تصنيعه ذات الصلة 800 يورو. وعند استحقاق خصم ضريبة المدخلات يكون المبلغ الصافي هو المعيار عادةً، وإلا فيدخل من حيث المبدأ مقدار ضريبة القيمة المضافة غير القابلة للخصم. كما يلزم سجل أصول مستمر لبعض الأصول.
ما المستندات والسجلات المطلوبة؟
حتى EÜR يحتاج إلى سجلات منظمة. وينبغي وجود مستند محاسبي أو إيصال يمكن تتبعه لكل عملية، ومن ذلك على وجه الخصوص:
- فواتير المبيعات والمشتريات؛
- الإيصالات وغيرها من المستندات المحاسبية؛
- كشوف البنك وإثباتات الدفع؛
- سجلات الصندوق للمعاملات النقدية؛
- العقود والإشعارات الدائنة والإلغاءات؛
- سجل الأصول ووثائق الإهلاك؛
- إثباتات تكاليف التنقل أو السفر أو الضيافة.
يجب حفظ المستندات الرقمية بصورة كاملة ومقروءة ومتاحة وقابلة للتتبع، وألا تجعل التعديلات اللاحقة المحتوى الأصلي غير قابل للمعرفة. ووفق المادة 147 من قانون الضرائب الألماني (AO)، تُحفظ مستندات القيد المحاسبي من حيث المبدأ ثماني سنوات؛ وقد تسري على مستندات أخرى مدد قدرها عشر سنوات أو ست سنوات. وتبدأ المدة عادةً في نهاية السنة التقويمية التي نشأ فيها المستند.
ملحق EÜR والإرسال الإلكتروني
يجب إرسال EÜR من حيث المبدأ إلكترونياً في صورة مجموعة البيانات الرسمية المحددة. ويسمى النموذج في Mein ELSTER أو في البرامج المتوافقة Anlage EÜR. وقد تلزم ملحقات أخرى بحسب الحالة، مثل AVEÜR للأصول، أو SZ للفوائد غير القابلة للخصم، أو الحسابات الإضافية والخاصة لشركات الأشخاص.
كما يُنقل الربح المحدد إلى الإقرار الضريبي المناسب، مثل Anlage S للعمل المستقل أو Anlage G للنشاط التجاري. ولا يُقبل التقديم الورقي إلا إذا وافق مكتب الضرائب، بناءً على طلب، على الإعفاء من الإرسال الإلكتروني بسبب مشقة غير معقولة.
مثال مبسط
تلقى مقدم خدمات مستقل في عام 2026 دفعات من العملاء قدرها 48,000 يورو. وبلغت مصروفاته التشغيلية المدفوعة في السنة نفسها والقابلة للخصم الفوري 19,000 يورو. ويضاف إليها إهلاك قدره 2,000 يورو.
48,000 يورو − 19,000 يورو − 2,000 يورو = ربح قدره 27,000 يورو
لا تُعد فاتورة العميل غير المدفوعة إيراداً من حيث المبدأ إلا عند الدفع. ولا يخفض السحب الخاص الربح. كذلك قد يختلف رصيد الحساب عن الربح الضريبي بسبب الإيداعات أو السحوبات الخاصة أو القروض أو الإهلاك.
إعداد EÜR كامل خطوة بخطوة
- التحقق من جواز استخدام EÜR كطريقة لتحديد الربح.
- حصر جميع الحسابات والصناديق ووسائل الدفع المرتبطة بالنشاط.
- ربط كل دفعة بمستند وفئة ضريبية.
- فصل العمليات الخاصة والإيداعات والسحوبات والمبالغ العابرة.
- معالجة ضريبة القيمة المضافة وضريبة المدخلات وفق نظامك الضريبي.
- فحص الأصول والأصول منخفضة القيمة والإهلاكات.
- تسوية القيود المفتوحة أو غير الواضحة قبل الإقفال السنوي.
- إعداد Anlage EÜR والملحقات اللازمة.
- مطابقة القيم مع الإقرارات الضريبية وبيانات ضريبة القيمة المضافة.
- مراجعة مجموعة البيانات وإرسالها إلكترونياً في الموعد.
أخطاء شائعة
- الخلط بين EÜR والفاتورة: يحدد EÜR الربح السنوي، بينما تحاسب الفاتورة على خدمة أو توريد واحد.
- اعتباره مرادفاً لنظام المنشآت الصغيرة: لا يحدد نظام ضريبة القيمة المضافة أهلية استخدام EÜR.
- استخدام تاريخ الفاتورة بدلاً من يوم الدفع: يسري في EÜR مبدأ القبض والدفع من حيث الأصل.
- إغفال حركات ضريبة القيمة المضافة: يجب تصنيف الضريبة المقبوضة وضريبة المدخلات والمدفوعات والمبالغ المستردة بشكل صحيح.
- خصم المصروفات الخاصة: لا يخفض الربح إلا الإنفاق الناشئ عن النشاط.
- خصم المشتريات بالكامل فوراً: تخضع الأصول لقواعد الإهلاك والسجلات.
- نقل حركات الحساب من دون فحص: ليست القروض والإيداعات والسحوبات والتحويلات إيرادات أو مصروفات تلقائياً.
- نقص المستندات أو سجلات الصندوق: يجب أن تتمكن الإدارة الضريبية من تتبع العمليات.
قائمة تحقق قبل التقديم
- التحقق من أهلية EÜR ومن احتمال وجود التزام بمسك الدفاتر
- تسجيل جميع الإيرادات والمصروفات
- مراجعة تواريخ الدفع لا تواريخ الفواتير فقط
- فصل العمليات الخاصة عن عمليات النشاط
- مطابقة ضريبة القيمة المضافة وضريبة المدخلات ومدفوعات مكتب الضرائب
- اكتمال الأصول والإهلاكات
- إمكانية تتبع المستندات المحاسبية وسجلات الصندوق
- استكمال Anlage EÜR والملحقات المطلوبة
- مطابقة النتيجة مع Anlage S أو G وبقية الإقرارات
- توثيق الإرسال الإلكتروني وأرشفة المستندات
أسئلة متكررة
هل EÜR مخصص فقط للمنشآت الصغيرة؟
لا. يتعلق EÜR ونظام المنشآت الصغيرة بنوعين مختلفين من الضرائب. ويمكن لمنشأة خاضعة لضريبة القيمة المضافة أن تعد EÜR أيضاً ما دام لا يوجد التزام بمسك الدفاتر.
هل EÜR هو فاتورة من دون ضريبة قيمة مضافة؟
لا. EÜR هو تحديد سنوي للربح. وقد تُصدر فاتورة من دون إظهار منفصل لضريبة القيمة المضافة، مثلاً في إطار نظام المنشآت الصغيرة، لكنها ليست EÜR.
هل يجب إرسال Anlage EÜR إلكترونياً؟
نعم من حيث المبدأ. فالمادة 60 الفقرة 4 من لائحة تنفيذ ضريبة الدخل (EStDV) تلزم بالإرسال وفق مجموعة البيانات الرسمية. ولا يمكن التقديم الورقي إلا عند اعتراف مكتب الضرائب بمشقة غير معقولة بناءً على طلب.
متى يُسجل الإيراد؟
في سنة القبض الفعلي من حيث المبدأ. وتوجد قواعد خاصة للإيرادات الدورية المنتظمة حول نهاية السنة وبعض الحالات الأخرى.
هل يمكنني خصم ثمن الحاسوب المحمول فوراً؟
يتوقف ذلك، من جملة أمور، على تكلفة الاقتناء وإمكانية الاستخدام المستقل واستحقاق خصم ضريبة المدخلات وقواعد الإهلاك السارية. فليس كل مبلغ مدفوع قابلاً للخصم الكامل فوراً.
ما مدة حفظ المستندات المحاسبية والإيصالات؟
تُحفظ مستندات القيد المحاسبي من حيث المبدأ ثماني سنوات. وتسري أحياناً عشر سنوات على الدفاتر والسجلات وبعض المستندات الأخرى، وست سنوات غالباً على المراسلات التجارية وغيرها من المستندات ذات الصلة الضريبية. وقد تطول المدة إذا ظلت المستندات مهمة لإجراء ضريبي مفتوح.
ما موعد التقديم؟
من دون استشارة ضريبية تنتهي المهلة العادية من حيث المبدأ بعد سبعة أشهر من نهاية السنة التقويمية، أي عادةً في 31 يوليو من السنة التالية. وعند التمثيل بواسطة أحد أصحاب المهن الاستشارية الضريبية تسري في الأصل مهلة أطول. ويجب فحص المهل القانونية الخاصة أو طلبات التقديم المبكر أو التمديدات الممنوحة بصورة منفصلة.
هل يدعم Motorica إعداد EÜR؟
ينظم Motorica الفواتير والدفعات والمستندات المحاسبية والإيصالات من أجل إعداد البيانات الضريبية، ويحسب بيانات EÜR من العمليات المسجلة، ويمكنه فحصها بواسطة ERIC وإرسالها عبر ELSTER بعد الموافقة. وتبقى مسؤولية التصنيف الضريبي والمراجعة عليك أو على مستشارك الضريبي.
الخلاصة
EÜR طريقة مبسطة لتحديد الربح، لكنها ليست إجراءً بلا قواعد. والعناصر الحاسمة هي أهلية استخدامه، والتسجيل الكامل للمدفوعات الفعلية، والمعالجة الصحيحة لضريبة القيمة المضافة والأصول، وتوافر مستندات قابلة للتتبع. ومن ينظم هذه الجوانب باستمرار لن يضطر إلى إعادة بناء الإقفال السنوي من حركات حساب غير مرتبة.
المصادر وتاريخ المراجعة
آخر مراجعة: 16 سبتمبر 2026
- المادة 4 EStG – مفهوم الربح وEÜR
- المادة 11 EStG – القبض والدفع
- المادة 6 EStG – الأصول منخفضة القيمة
- المادة 7 EStG – الإهلاك
- المادة 141 AO – الالتزام الضريبي بمسك الدفاتر
- المادة 147 AO – حفظ المستندات
- المادة 149 AO – مهل التقديم
- المادة 238 HGB – الالتزام بمسك الدفاتر
- المادة 241a HGB – إعفاء بعض التجار الأفراد
- المادة 60 EStDV – الإرسال الإلكتروني لـ EÜR
- المادة 19 UStG – نظام المنشآت الصغيرة
- ELSTER – تعليمات Anlage EÜR لعام 2025
- وزارة المالية الاتحادية – مبادئ GoBD
هذا المقال للمعلومات العامة ولا يغني عن استشارة ضريبية أو قانونية فردية.