
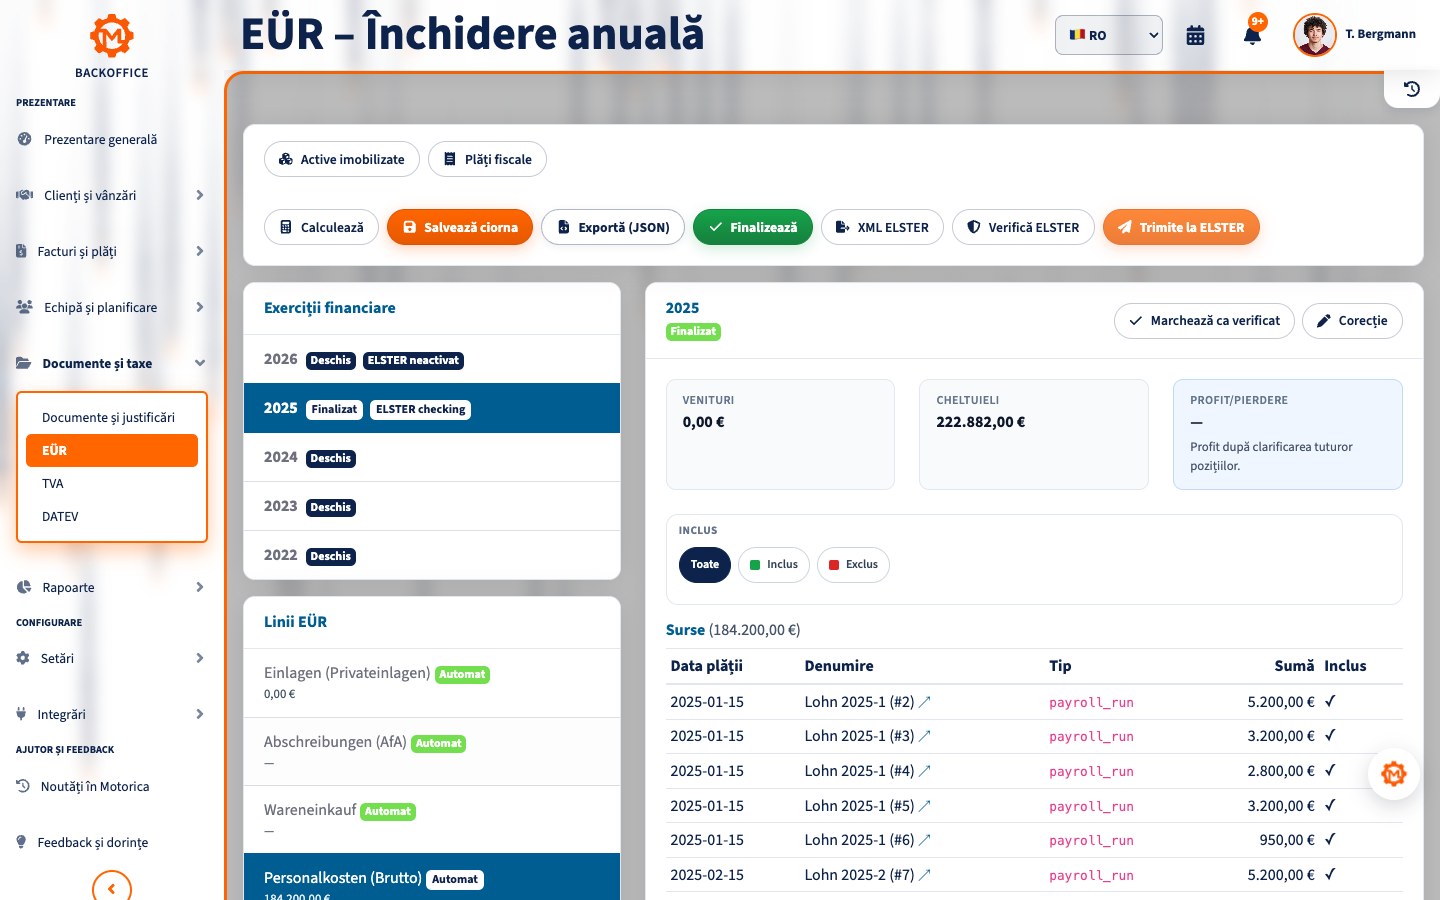
Calculul german al excedentului de venituri, Einnahmenüberschussrechnung (EÜR), este o metodă simplificată de stabilire a profitului fiscal. Nu este o factură către client, o scutire de TVA sau o formă juridică. Pe scurt: venituri comerciale minus cheltuieli comerciale egal profit sau pierdere.
Ghidul explică regulile germane valabile la 16 septembrie 2026 și nu înlocuiește consultanța fiscală sau juridică individuală.
Pe scurt: ce este EÜR?
Conform § 4 alin. 3 EStG, contribuabilii care nu sunt obligați prin lege să țină contabilitate completă și să întocmească situații financiare și nici nu fac acest lucru voluntar pot calcula profitul ca excedent al veniturilor asupra cheltuielilor.
Venituri comerciale − cheltuieli comerciale = profit sau pierdere
EÜR determină rezultatul fiscal al unui exercițiu. O factură documentează o livrare sau un serviciu concret. Noțiunile nu trebuie confundate.
Cine poate folosi EÜR?
Utilizatorii tipici sunt profesiile liberale, comercianții fără obligație contabilă și anumite societăți de persoane. GmbH și UG (haftungsbeschränkt) întocmesc, în principiu, bilanț și cont de profit și pierdere; EÜR nu le poate înlocui.
Pentru comercianți poate apărea obligația fiscală de contabilitate dacă cifra de afaceri anuală depășește 800.000 € sau profitul anual depășește 80.000 €. Contează și notificarea Finanzamt privind începutul obligației. Obligațiile comerciale se verifică separat.
EÜR și Kleinunternehmerregelung sunt diferite
EÜR privește impozitul pe venit și calculul profitului. Regimul german de scutire de TVA pentru întreprinderi mici (Kleinunternehmerregelung) privește TVA. Atât o întreprindere scutită, cât și una în regim normal poate folosi EÜR dacă îndeplinește condițiile.
Din 2025, regimul cere în general ca cifra de afaceri din anul anterior să nu depășească 25.000 €, iar cea din anul curent 100.000 €. Limitele nu stabilesc dreptul la EÜR. În regim nu se evidențiază de regulă TVA separat pe factură și nu există deducere a TVA-ului de intrare.
Principiul încasărilor și plăților
De regulă contează data banilor: venitul în anul încasării, cheltuiala în anul plății. O factură emisă în decembrie și încasată în ianuarie aparține, în principiu, noului an. § 11 EStG prevede o excepție restrânsă pentru plăți periodice în jurul schimbării anului. Amortizarea, anumite plăți anticipate și active urmează reguli speciale.
Venituri și cheltuieli comerciale
Veniturile includ plăți de la clienți, avansuri, venituri auxiliare, vânzări de active, subvenții impozabile, TVA încasată în regim normal și rambursări de TVA. Aporturile private, transferurile între conturi proprii și sumele încasate pentru altcineva nu sunt venituri.
Cheltuieli tipice sunt mărfuri, materiale, servicii externe, chirie, energie, asigurări, software, telefon, salarii, consultanță, formare, deplasări eligibile, comisioane bancare, TVA deductibilă, plăți de TVA și amortizare. Cheltuielile private nu sunt deductibile; la utilizare mixtă se admite doar partea comercială dovedită.
TVA în EÜR
În regimul normal, vânzările se declară de regulă net în Anlage EÜR, iar TVA încasată separat ca venit. TVA deductibilă și TVA plătită Finanzamt sunt, în principiu, cheltuieli; rambursările sunt venituri.
În Kleinunternehmerregelung nu există, de regulă, deducere de TVA, astfel se înregistrează sumele brute efectiv încasate și plătite. Reverse charge, tranzacțiile UE și schimbarea regimului trebuie verificate cu un consultant fiscal.
Achiziții și amortizare
O achiziție importantă nu se deduce integral doar fiindcă a fost plătită. Activele amortizabile folosite peste un an se repartizează pe durata de utilizare. Un bun mobil utilizabil independent poate fi dedus imediat dacă valoarea relevantă nu depășește 800 €. De regulă se folosește netul când TVA este deductibilă și costul cu TVA nedeductibilă în celelalte cazuri. Poate fi necesar un registru al activelor.
Documente și păstrare
Fiecare operațiune trebuie susținută de un document contabil sau chitanță. Păstrați facturi, dovezi bancare, registrul de casă, contracte, stornări, registrul activelor și dovezi de deplasare. Documentele digitale trebuie să rămână complete, lizibile, disponibile și verificabile.
Conform § 147 AO, documentele contabile se păstrează în general opt ani; alte categorii au termene de zece sau șase ani. Termenul începe de regulă la sfârșitul anului creării.
Anlage EÜR și transmiterea electronică
EÜR se transmite de regulă prin setul oficial de date electronice. În Mein ELSTER formularul este Anlage EÜR. Pot fi necesare AVEÜR sau SZ. Rezultatul se transferă și în Anlage S pentru activități independente sau Anlage G pentru comerț. Hârtia este permisă numai dacă Finanzamt acceptă cererea pentru dificultate nejustificată.
Exemplu simplu
Un prestator încasează 48.000 € în 2026, plătește 19.000 € cheltuieli imediat deductibile și înregistrează 2.000 € amortizare.
48.000 € − 19.000 € − 2.000 € = 27.000 € profit
O factură neîncasată devine, de regulă, venit doar la plată. O retragere privată nu reduce profitul; soldul bancar poate diferi din cauza aporturilor, retragerilor, creditelor sau amortizării.
Pașii practici
- Verificați dreptul la EÜR și obligațiile contabile.
- Înregistrați toate conturile, casa și căile de plată.
- Alocați fiecare plată documentului și categoriei fiscale.
- Separați operațiunile private, aporturile și retragerile.
- Tratați corect TVA.
- Verificați activele și amortizarea.
- Clarificați înregistrările neclare.
- Pregătiți Anlage EÜR și anexele.
- Reconciliați rezultatul cu declarațiile.
- Validați, transmiteți la timp și arhivați protocolul.
Greșeli frecvente
- Confundarea EÜR cu o factură.
- Echivalarea cu Kleinunternehmerregelung.
- Folosirea datei facturii în locul plății.
- Omiterea mișcărilor de TVA.
- Deducerea cheltuielilor private.
- Deducerea imediată a activelor amortizabile.
- Tratarea creditelor, aporturilor, retragerilor sau transferurilor drept venituri ori cheltuieli.
- Documente sau casă incomplete.
Listă de control
- Dreptul la EÜR și obligațiile verificate
- Venituri și cheltuieli complete
- Datele plăților controlate
- Operațiuni private separate
- TVA, plățile și rambursările reconciliate
- Active și amortizări complete
- Documente și casă verificabile
- Anlage EÜR și anexele complete
- Rezultat reconciliat cu Anlage S sau G
- Transmiterea electronică arhivată
Întrebări frecvente
EÜR este numai pentru micii întreprinzători scutiți de TVA?
Nu. Regulile sunt diferite. Și o întreprindere în regim normal de TVA poate folosi EÜR dacă nu are obligație de contabilitate completă.
Este o factură fără TVA?
Nu. EÜR este calculul anual al profitului; factura documentează o operațiune.
Transmiterea electronică este obligatorie?
În principiu da, conform § 60 alin. 4 EStDV. Hârtia necesită o excepție acceptată.
Când se recunoaște venitul?
De regulă la încasarea efectivă; există reguli speciale pentru anumite plăți periodice de sfârșit de an.
Cât se păstrează documentele?
Documentele contabile în general opt ani, anumite registre zece ani, iar corespondența și alte documente fiscale adesea șase ani.
Care este termenul normal?
Fără consultant fiscal, în general șapte luni după sfârșitul anului, de regulă 31 iulie anul următor. Cu reprezentare fiscală se aplică termene mai lungi.
Motorica sprijină EÜR?
Motorica organizează facturi, plăți și documente contabile sau chitanțe pentru pregătirea datelor fiscale, calculează datele EÜR, le verifică prin ERIC și le poate transmite prin ELSTER după aprobare. Încadrarea și verificarea fiscală rămân la dvs. sau la consultantul fiscal.
Concluzie
EÜR este simplificată, nu informală. Sunt necesare plăți complete, tratarea corectă a TVA și activelor și documente trasabile.
Surse și dată
Actualizat la 16 septembrie 2026.
- § 4 EStG
- § 11 EStG
- § 6 EStG
- § 141 AO
- § 147 AO
- § 149 AO
- §§ 238 și 241a HGB
- § 60 EStDV
- § 19 UStG
- Ghid ELSTER Anlage EÜR 2025
- BMF: GoBD
Informație generală, nu consultanță fiscală sau juridică individuală.