
La sfârșitul exercițiului financiar, un întreprinzător individual din Germania trebuie să își calculeze profitul și să pregătească declarațiile fiscale necesare. Acest lucru nu înseamnă întotdeauna întocmirea unui bilanț. Mulți fondatori pot folosi EÜR (situația germană a veniturilor și cheltuielilor). Ghidul explică regulile germane și pașii practici.
EÜR sau bilanț?
Potrivit § 4 alin. 3 din legea germană a impozitului pe venit (EStG), cine nu este obligat legal să țină contabilitate și să întocmească situații financiare și nici nu face voluntar ambele lucruri poate, în principiu, să calculeze profitul ca venituri ale afacerii minus cheltuieli ale afacerii. Comerciantul obligat la contabilitate întocmește bilanț și cont de profit și pierdere (GuV). Împreună formează situațiile financiare anuale conform § 242 HGB. Datele bilanțului fiscal se transmit, de regulă, electronic.
§ 241a HGB scutește comerciantul individual, în anumite condiții, dacă cifra de afaceri nu depășește 800.000 €, iar excedentul anual nu depășește 80.000 € la două închideri de exercițiu consecutive. Pentru o firmă nouă contează prima închidere. Acesta nu este un prag EÜR universal. Separat, administrația fiscală poate stabili obligația contabilă pentru o afacere comercială potrivit § 141 AO dacă cifra de afaceri totală anuală depășește 800.000 € sau profitul comercial din exercițiu depășește 80.000 €. Obligația începe, de regulă, cu exercițiul care urmează notificării. O profesie liberală nu intră sub § 141 AO doar pentru că are venituri mari; alte obligații trebuie verificate separat.
Regimul german de scutire de TVA pentru întreprinderi mici (Kleinunternehmerregelung) privește TVA, nu alegerea dintre EÜR și bilanț.
Pașii de sfârșit de an
1. Stabiliți metoda de calcul
Verificați activitatea, statutul de comerciant, metoda folosită anterior și notificările fiscului. Pentru cazuri la limită sau schimbarea voluntară a metodei, consultați un consultant fiscal.
2. Completați documentele și plățile
Adunați facturile emise și primite, fiecare document contabil sau chitanță, extrasele bancare, casa, rapoartele procesatorilor de plăți, contractele și, după caz, documentele salariale. Faceți reconciliere bancară și alocați plățile facturilor. Păstrați evidența facturilor neachitate; într-o EÜR obișnuită ele nu sunt, în general, venituri încasate înaintea plății.
3. Atribuiți plățile anului corect
La EÜR contează, de regulă, data încasării sau plății efective (§ 11 EStG), nu doar data facturii. O factură din decembrie plătită în ianuarie aparține de obicei anului din ianuarie. Există o excepție restrânsă pentru plăți periodice aproape de sfârșitul anului; verificați și scadența și legătura economică. Avansurile și unele achiziții au reguli speciale.
4. Separați operațiunile personale și verificați activele
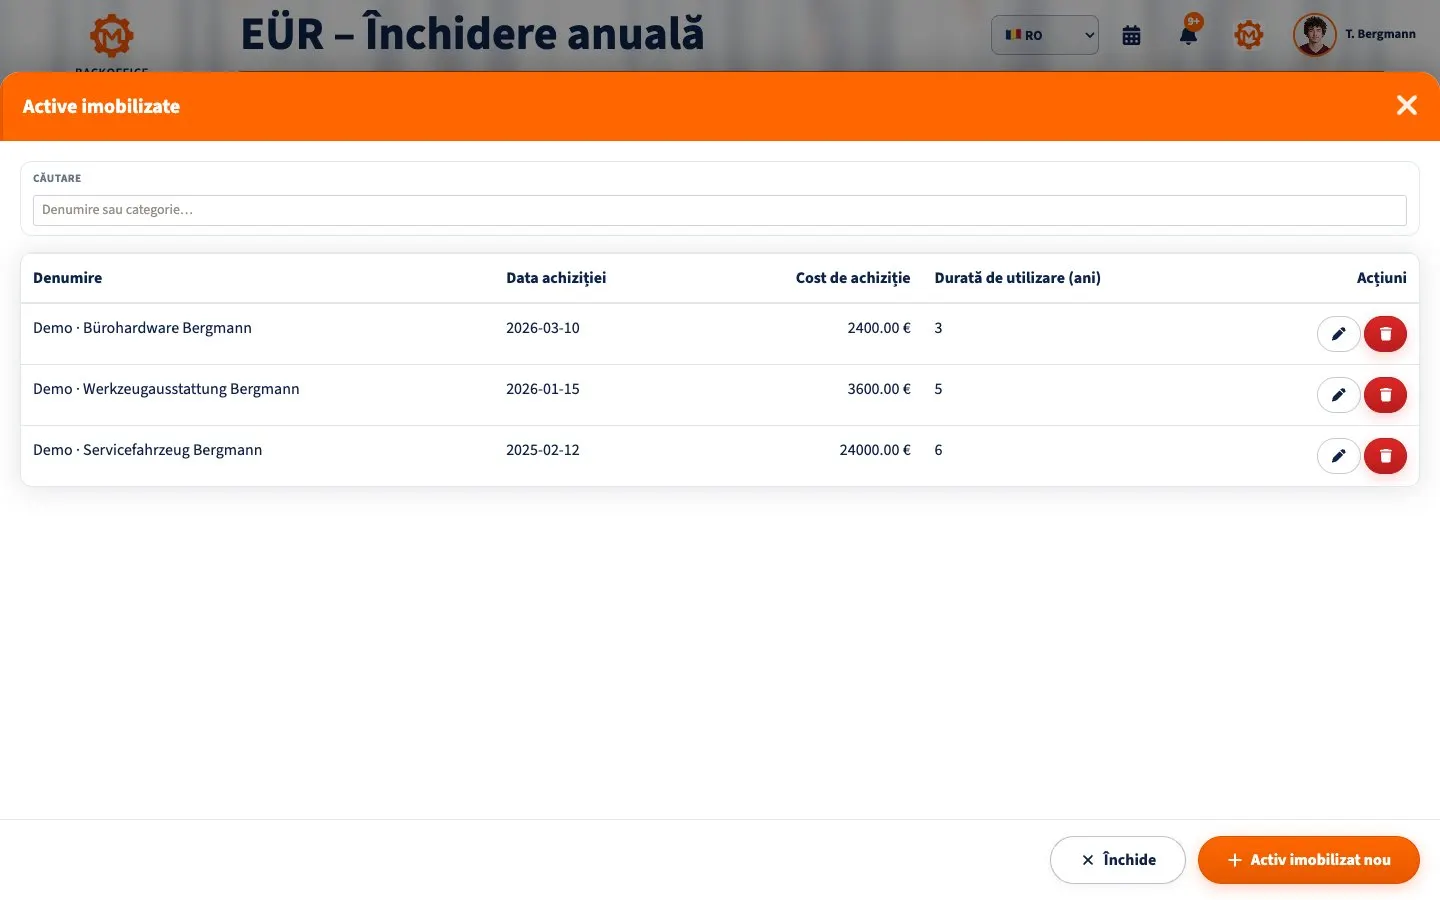
Aporturile și retragerile personale ale proprietarului nu sunt venituri ori cheltuieli operaționale obișnuite. Primirea unui împrumut nu este profit, iar rambursarea principalului nu este, de regulă, cheltuială; dobânda aferentă afacerii poate fi. Documentați utilizarea profesională a bunurilor mixte. Un activ folosit mai mulți ani nu se deduce întotdeauna integral imediat: analizați amortizarea (AfA), regulile bunurilor de valoare mică și registrul activelor.
5. Finalizați EÜR sau situațiile financiare
Încadrați veniturile și cheltuielile în rubricile oficiale EÜR. Comparați totalurile cu documentele, plățile, declarațiile periodice de TVA și anul anterior. Bilanțul cere suplimentar inventar, creanțe, datorii, delimitarea perioadelor și eventual provizioane. Nu este doar o EÜR mai lungă.
Ce declarații sunt necesare?
Profitul intră în declarația personală de impozit pe venit, de obicei prin Anlage G pentru comerț sau Anlage S pentru profesii liberale. Anlage EÜR se transmite, în principiu, electronic în formatul oficial; fiscul poate acorda o excepție la cerere în caz de dificultate disproporționată (§ 60 alin. 4 EStDV). Pentru bilanț se transmite, de regulă, E-Bilanz.
Declarația de impozit comercial (Gewerbesteuer) este necesară unui comerciant individual mai ales când venitul comercial impozabil depășește 24.500 €, există pierdere reportată sau fiscul o solicită (§ 25 GewStDV). Suma neimpozabilă nu obligă automat fiecare comerciant să depună anual. Veniturile din profesii liberale nu sunt, de regulă, supuse acestui impozit.
Pentru operațiuni supuse TVA, verificați declarația anuală și confruntați declarațiile periodice. Din 2025, Kleinunternehmerregelung exclude, în principiu, obligațiile obișnuite de declarare; anumite operațiuni sau o solicitare a fiscului pot constitui excepții. Profitul trebuie totuși calculat.
Termene și păstrarea documentelor
Fără consultant fiscal, termenul general este, de regulă, 31 iulie din anul următor. Cu pregătire de către consultant, este de obicei ultima zi din februarie a celui de-al doilea an următor (§ 149 AO). Weekendul, sărbătorile, reguli speciale sau solicitări individuale pot schimba data exactă. Rezervați bani pentru diferențe de plată și avansuri.
Conform § 147 AO, registrele, inventarele și situațiile financiare se păstrează, în general, 10 ani, documentele justificative 8 ani, iar anumite alte documente 6 ani. Termenul începe de regulă la sfârșitul anului în care documentul a fost creat ori situația întocmită; procedurile fiscale deschise îl pot prelungi. Păstrați datele originale structurate ale facturii electronice.
Listă de verificare
- Am verificat dreptul la EÜR ori obligația de bilanț
- Am reconciliat banca, casa și serviciile de plată
- Am înregistrat facturile, documentele și datele plăților
- Am separat operațiunile personale și împrumuturile
- Am atribuit corect plățile din jurul sfârșitului de an
- Am verificat activele, amortizarea și registrul
- Am reconciliat TVA și TVA deductibilă
- Am completat Anlage EÜR ori bilanțul și GuV
- Am verificat declarațiile și termenul efectiv
- Am planificat arhivarea și eventualele plăți fiscale
Întrebări frecvente
Este EÜR o situație financiară anuală? În vorbirea curentă este o activitate de închidere a anului. Potrivit HGB, situațiile anuale cuprind bilanțul și GuV; EÜR este o altă metodă de calcul fiscal.
Intră o factură neachitată în EÜR? De obicei numai după încasare. Păstrați factura și verificați excepțiile.
Când trebuie ajutor specializat? La primul bilanț, atingerea pragurilor, tranzacții internaționale, salariați, vehicule, imobile, închiderea afacerii sau schimbarea metodei.
EÜR în Backoffice
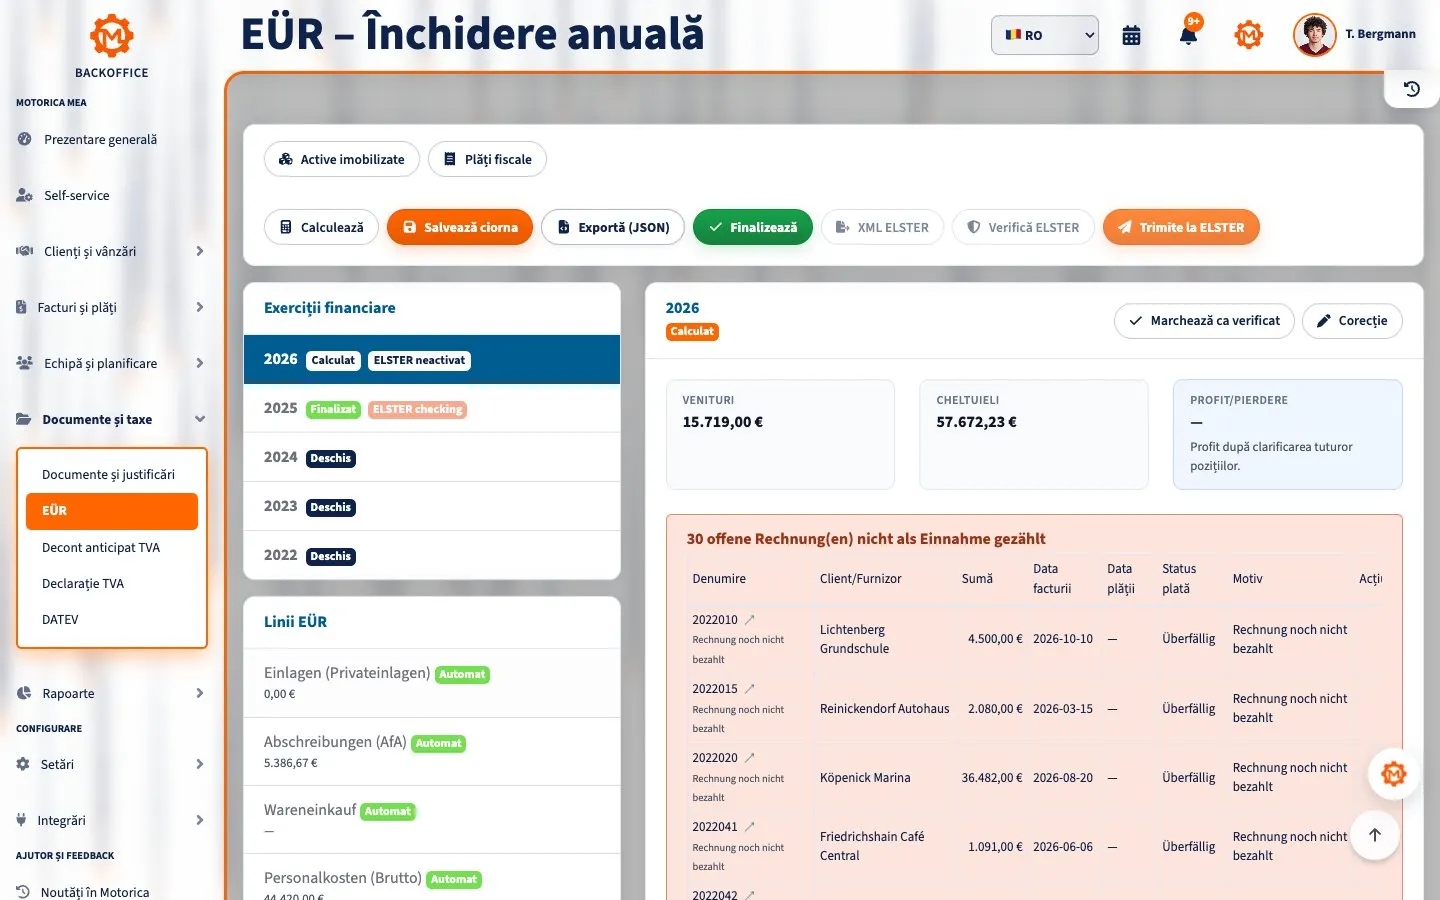
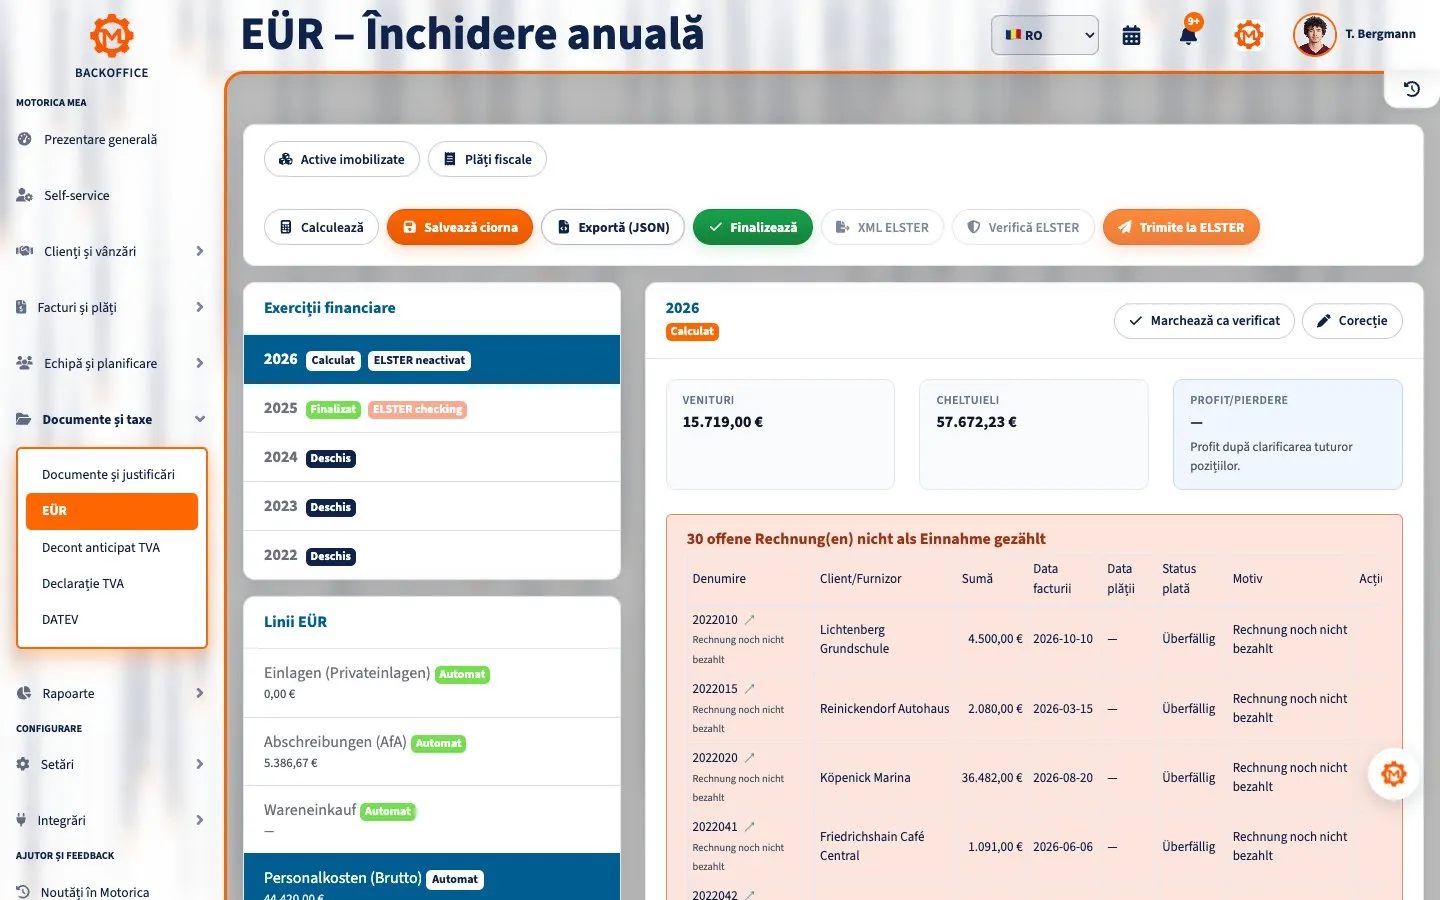
Scurta animație arată sumarul EÜR, o sursă de salarizare și registrul mijloacelor fixe din contul demonstrativ fictiv al lui Thomas Bergmann.
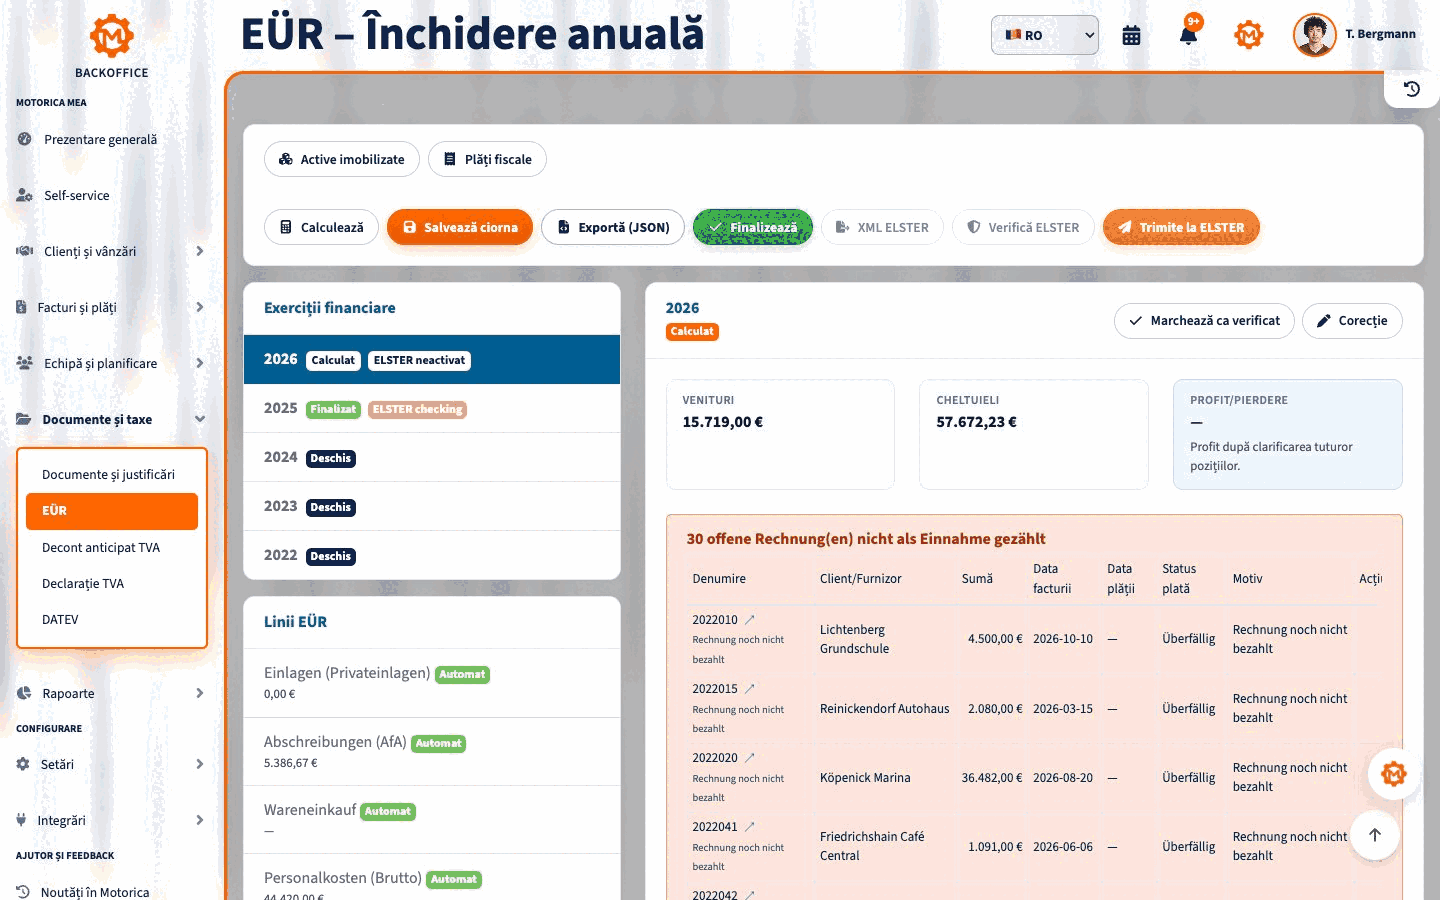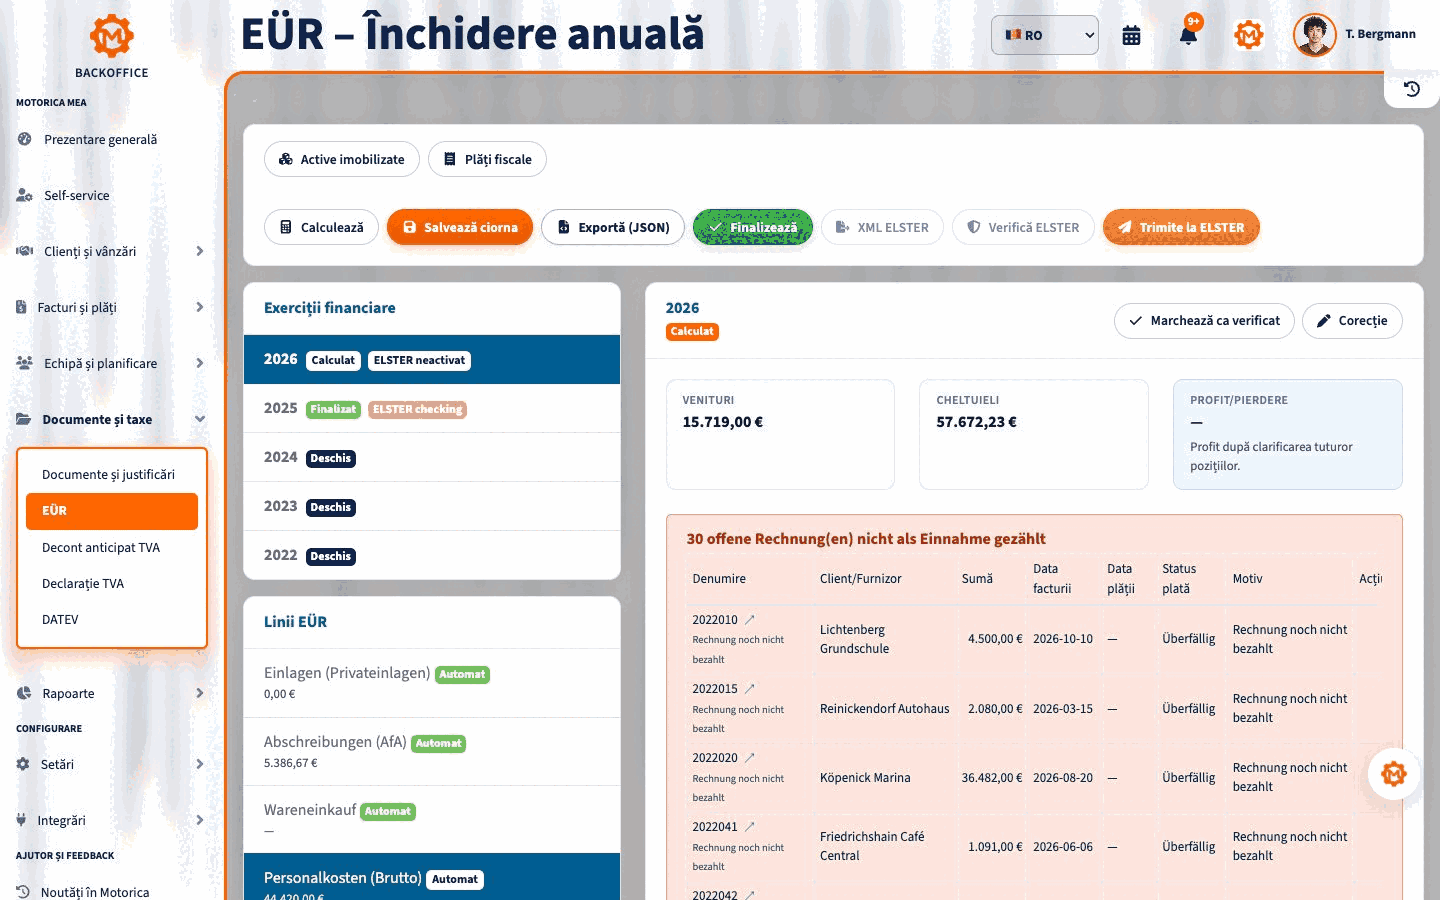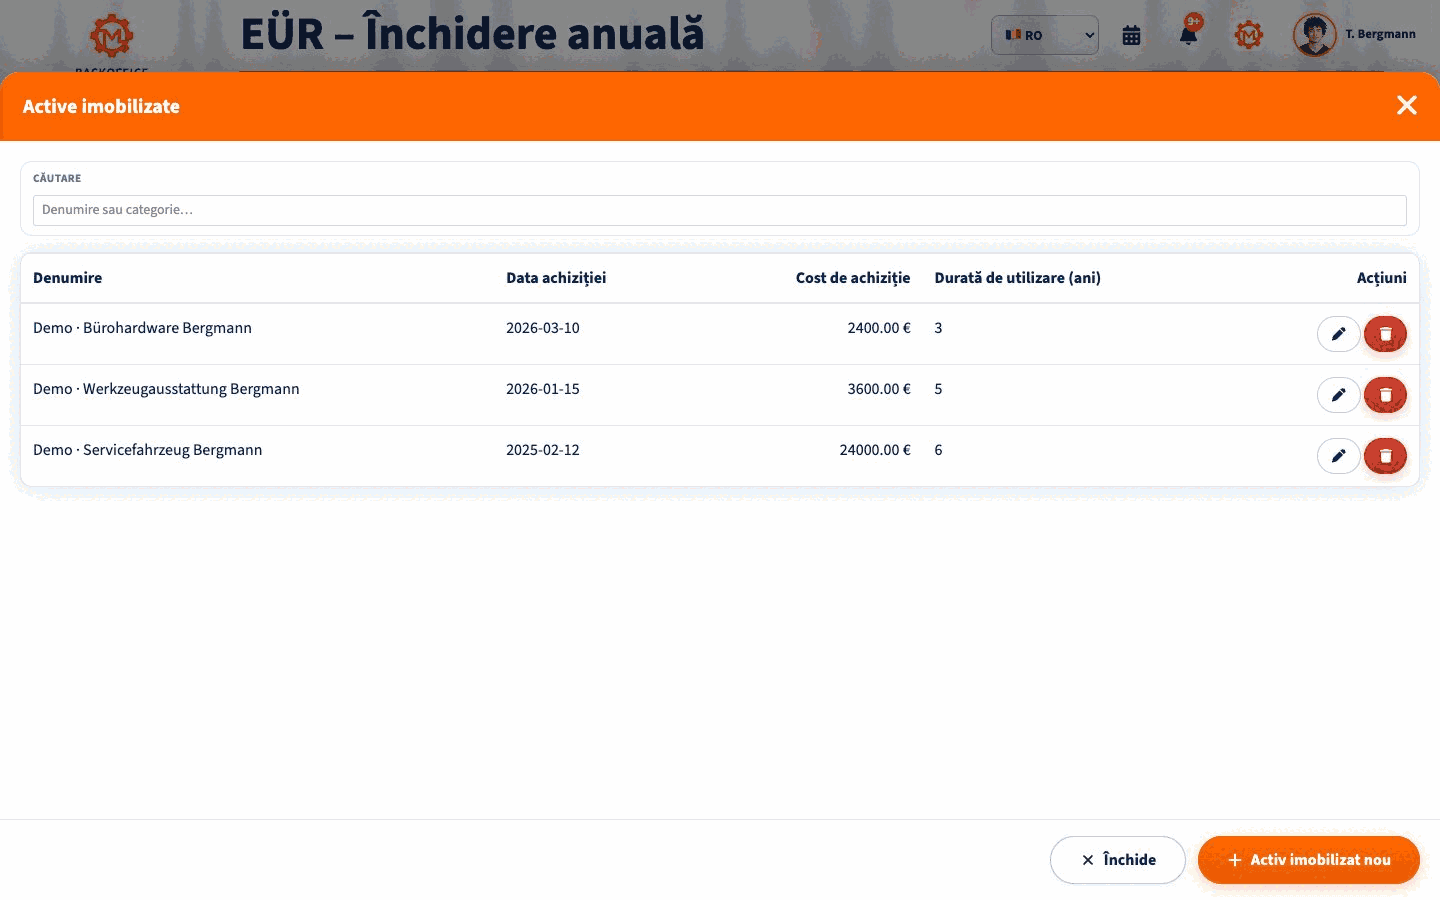
Sumarul EÜR · Sursa de salarizare · Mijloace fixe
Motorica și surse oficiale
Backoffice Motorica afișează rubricile EÜR, înregistrările sursă, veniturile, cheltuielile și rezultatul calculat pentru anul ales. Verificați clasificarea înainte de a închide un proiect sau a transmite date. Evaluarea fiscală rămâne responsabilitatea dumneavoastră sau a consultantului fiscal.
Surse: EStG § 4, EStG § 11, HGB § 241a, AO §§ 141, 147, 149, § 147 AO, § 149 AO, EStDV § 60, GewStDV § 25, UStG § 19, ELSTER EÜR.
Acestea sunt informații generale despre dreptul german, nu consultanță fiscală sau juridică individuală.