
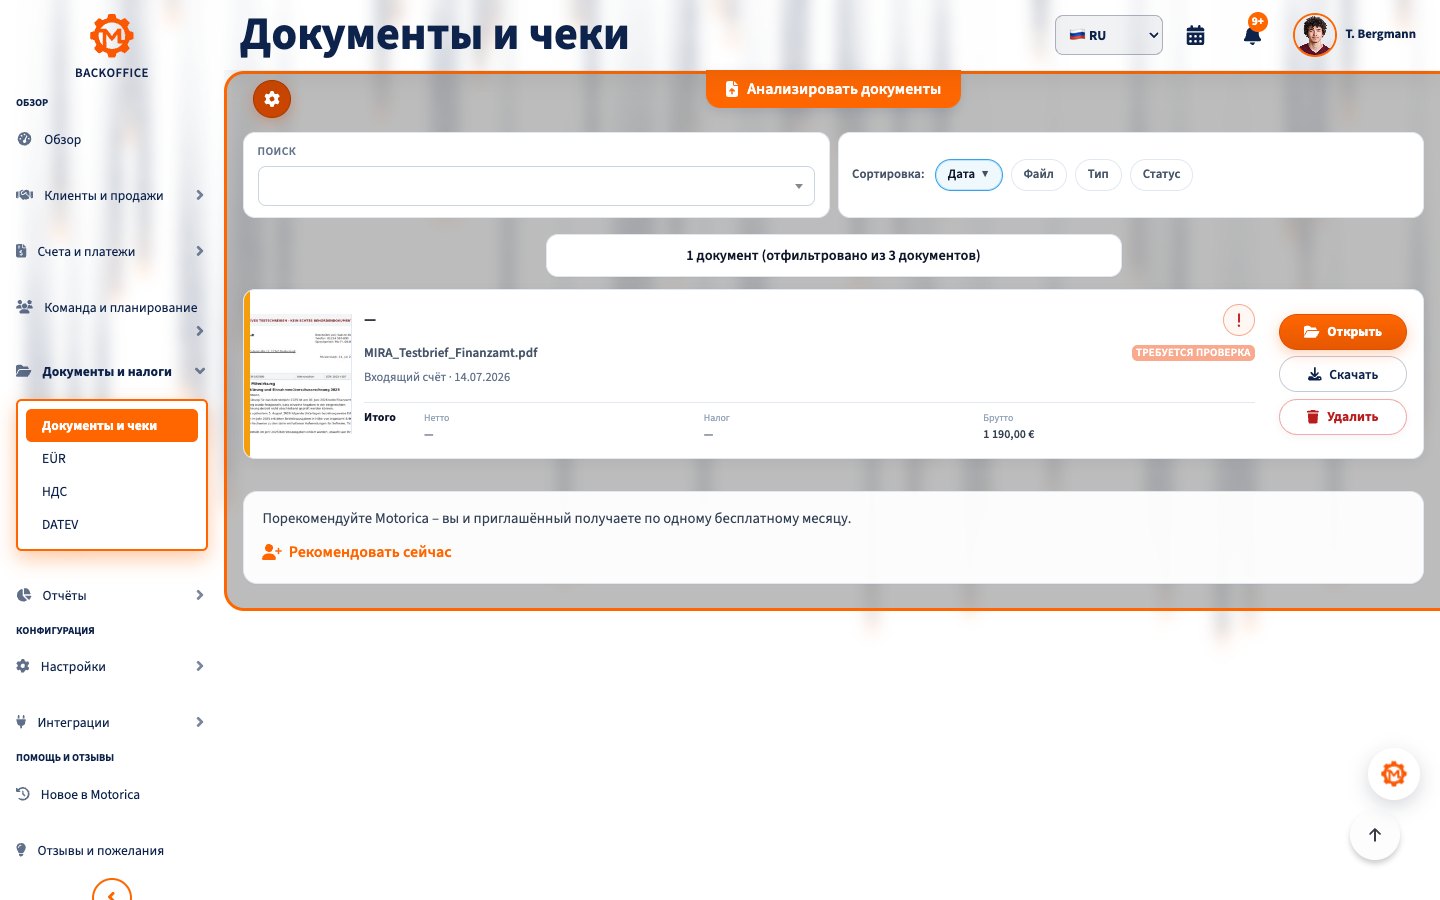
В повседневной речи кассовый чек, расписку об оплате и счет-фактуру часто считают одним и тем же. Однако в немецком праве они выполняют разные функции. Важно не название документа, а его содержание: кассовый чек может одновременно быть счетом-фактурой, но счет сам по себе не доказывает, что он оплачен.
Этот материал объясняет правила Германии по состоянию на 14 сентября 2026 года.
Разница одним предложением
- Счет-фактура (Rechnung): содержит расчет за поставку или услугу и сумму к оплате. Он может быть выставлен до или после платежа.
- Расписка об оплате (Quittung): подтверждает получение исполнения, чаще всего денег. Заплатившее лицо, как правило, вправе потребовать письменное подтверждение согласно § 368 Германского гражданского уложения (BGB).
- Кассовый чек или документ (Kassenbon/Kassenbeleg): фиксирует операцию, зарегистрированную электронной кассовой системой. В зависимости от содержания он может также быть счетом на небольшую сумму или полным счетом-фактурой.
Почему название документа не решает вопрос
Согласно § 14 Закона Германии о НДС (UStG), счетом считается любой документ, которым оформляется расчет за поставку или другую услугу, независимо от его коммерческого названия. Поэтому документ с названием «расписка», «чек» или «подтверждение» может быть счетом для целей НДС, если содержит обязательные сведения.
И наоборот, слово «счет» не делает неполный документ надлежащим. Для вычета входного НДС предприятие обычно должно иметь счет, оформленный по §§ 14 и 14a UStG. Банковская выписка или подтверждение платежа показывает оплату, но обычно не заменяет необходимый счет.
Когда кассового чека достаточно как счета?
Для общей суммы до 250 € брутто действуют упрощенные правила для счетов на небольшую сумму по § 33 UStDV. Документ должен содержать как минимум:
- полное наименование и полный адрес поставщика,
- дату выдачи,
- количество и вид товаров либо объем и вид услуги,
- сумму брутто и применимую ставку НДС или указание на освобождение.
В обычном счете на небольшую сумму не требуются имя и адрес клиента, налоговый номер, номер счета и отдельно указанная сумма НДС. Однако упрощение не действует, в частности, для внутрисоюзных поставок, некоторых трансграничных дистанционных продаж и операций с обратным начислением НДС.
Многие кассовые чеки соответствуют этим требованиям. Если обязательного реквизита нет или сумма превышает 250 €, предприятию следует запросить надлежащий счет. Кассовый чек не является автоматически менее ценным документом: важны сумма, операция и содержание.
Что должно быть в обычном счете-фактуре?
§ 14 абз. 4 UStG в общем случае требует:
- полное наименование и адрес поставщика и клиента,
- немецкий налоговый номер или VAT ID поставщика,
- дату выставления,
- последовательный уникальный номер счета,
- количество и обычное торговое наименование товаров либо объем и вид услуги,
- дату поставки или оказания услуги,
- чистую сумму с разбивкой по ставкам и освобождениям и заранее согласованные скидки,
- ставку и сумму НДС либо указание на освобождение,
- при необходимости специальные формулировки, например «Gutschrift» или «Steuerschuldnerschaft des Leistungsempfängers».
Место оказания услуги и VAT ID клиента не относятся к общим обязательным реквизитам каждого счета. Для особых или трансграничных операций § 14a UStG может требовать дополнительные сведения.
Для операций малого предпринимателя, освобожденных по § 19 UStG, действуют упрощенные данные § 34a UStDV. В счете нужно указать на освобождение для малого предпринимательства, а НДС нельзя выделять отдельно.
Что доказывает расписка об оплате?
Quittung — письменное подтверждение получения по § 368 BGB. Обычно оно удостоверяет, что кредитор получил определенную сумму. Полезно указать:
- плательщика и получателя,
- сумму и валюту,
- назначение платежа или связанный счет,
- дату и место,
- подпись получателя.
Расписка прежде всего отвечает на вопрос «Оплата получена?» Счет отвечает на «За что и какая сумма начислена?» Если расписка также содержит все обязательные налоговые реквизиты счета, она может выполнять обе функции. Иначе это только доказательство оплаты.
Что особенного в кассовом документе?
Тот, кто регистрирует подлежащие учету операции электронной системой, как правило, должен немедленно выдать и предоставить чек согласно § 146a абз. 2 AO. Он может быть бумажным или, с согласия получателя, электронным.
§ 6 KassenSichV требует, в частности, сведения о предприятии, времени операции, товаре или услуге, номере транзакции, сумме и ставке, а также кассе и сертифицированном техническом устройстве безопасности. Эти технические данные не заменяют требования НДС к счету; оба набора правил могут применяться одновременно.
В обычной розничной продаже клиент не обязан забирать предложенный чек. Но предприятие должно его выдать и предоставить, если налоговый орган не разрешил исключение.
Электронный счет: что действует в 2026 году?
С 2025 года E-Rechnung — только счет в структурированном электронном формате, допускающем электронную обработку. Обычный PDF является «другим счетом», а не E-Rechnung. Распространенные совместимые форматы — XRechnung и ZUGFeRD начиная с версии 2.0.1, кроме профилей MINIMUM и BASIC-WL.
Для внутренних B2B-операций в Германии:
- с 1 января 2025 года немецкие предприятия должны уметь принимать E-Rechnungen; может быть достаточно электронной почты;
- до 31 декабря 2026 года все выставляющие счета лица могут использовать бумагу или, с согласия получателя, обычный PDF;
- в 2027 году переход действует для выставляющих счета лиц с оборотом предыдущего года до 800 000 € и для отдельных процедур EDI;
- с 2028 года E-Rechnung в соответствующей сфере внутренних B2B-операций в общем случае обязателен.
Исключения включают счета до 250 €, проездные документы и услуги малых предпринимателей. Малые предприниматели все равно должны принимать E-Rechnungen. Для органов власти отдельно действуют правила B2G.
Как долго хранить документы?
Предприятия в общем случае должны хранить копии выставленных и все полученные счета восемь лет по § 14b UStG. Бухгалтерские документы, включая деловые кассовые чеки и расписки, также обычно хранятся восемь лет по § 147 AO. Срок, как правило, начинается в конце календарного года, когда счет выставлен или документ возник. Он может продолжаться дольше, если материалы важны для незавершенной налоговой процедуры.
Весь срок документы должны оставаться полными, читаемыми, доступными и прослеживаемыми. Для E-Rechnung нужно неизменно хранить как минимум исходную структурированную часть; одного PDF-представления недостаточно. Термобумага выцветает, поэтому следует быстро создать читаемую цифровую копию и системно сохранить ее. Можно ли затем уничтожить бумагу, зависит от документированной процедуры по GoBD и иных требований.
Практическая схема решения
- Доказать оплату: сохраните расписку или иное подтверждение платежа.
- Доказать операцию и НДС: для правильного расчета или вычета НДС проверьте реквизиты счета.
- Проверить сумму: до 250 € брутто включительно полный кассовый чек может быть счетом на небольшую сумму.
- Проверить исключения: трансграничные операции, reverse charge, малые предприниматели, представительские расходы и органы власти могут иметь дополнительные правила.
- Проверить E-Rechnung: определите, относится ли операция к немецкому B2B и используется ли переход 2026 года.
- Системно архивировать: свяжите счет с доказательством оплаты и дополнительными документами, не изменяя исходные данные.
Типичные ошибки
«Счет доказывает, что он оплачен.» Нет. Он прежде всего фиксирует начисление. Оплату могут доказать расписка, банковская выписка или статус платежной системы.
«Кассовый чек никогда не дает права на вычет НДС.» Это слишком общее утверждение. До 250 € он может быть достаточен, если соответствует § 33 UStDV и нет исключения.
«Расписка всегда заменяет счет.» Нет. Она доказывает оплату, но может не содержать реквизитов счета.
«PDF — это E-Rechnung.» С 2025 года нет. Обычный PDF неструктурирован и считается другим счетом.
«Входящие счета хранят пять лет, а исходящие — десять.» Неверно. Общий срок для обоих — восемь лет.
Частые вопросы
Можно ли потребовать расписку после оплаты наличными?
Да. По § 368 BGB должник в общем случае может потребовать письменное подтверждение при получении исполнения. Во многих кассовых ситуациях эту доказательную функцию фактически выполняет чек.
Может ли кассовый чек быть счетом-фактурой?
Да. До 250 € брутто он часто достаточен, если содержит все упрощенные реквизиты. Свыше 250 € нужны обычные реквизиты, если нет специального правила.
Достаточно ли банковской выписки для вычета НДС?
Она доказывает оплату, но обычно не является счетом. Для вычета, как правило, нужен действительный счет.
В каждом счете должен быть VAT ID?
Нет. Для обычного счета обычно достаточно немецкого налогового номера или VAT ID поставщика. Для счета до 250 € не требуется ни то ни другое. Особые случаи могут отличаться.
Нужен ли E-Rechnung при оплате наличными?
Способ оплаты не меняет правил. Для немецкой B2B-операции свыше 250 € может потребоваться E-Rechnung, когда не действует переход или исключение.
Вывод
Счет, расписка и кассовый чек не исключают друг друга. Счет фиксирует расчет, расписка — оплату, а чек — кассовую операцию. Один документ может выполнять несколько функций, если содержит все требуемые данные.
Проверяйте сумму, операцию и содержание, а не только заголовок. В повседневной работе связывайте счет с доказательством оплаты и храните оба документа прослеживаемым образом.
Следующий шаг
Motorica.io помогает организовать счета, платежи и документы в одном месте и легче замечать недостающие подтверждения.
Источники и дата
По состоянию на 14 сентября 2026 года
- § 14 UStG — выставление счетов
- § 14a UStG — дополнительные обязанности
- § 14b UStG — хранение счетов
- § 15 UStG — вычет входного НДС
- § 33 UStDV — счета на небольшую сумму
- § 34a UStDV — счета малых предпринимателей
- § 146a AO — электронные системы и обязанность выдавать чек
- § 147 AO — хранение документов
- § 6 KassenSichV — требования к кассовому документу
- § 368 BGB — расписка
- Федеральное министерство финансов Германии — вопросы об E-Rechnung, март 2026
Материал дает общий обзор немецкого права и не является индивидуальной налоговой или юридической консультацией. Особые случаи обсудите с налоговым консультантом или другим квалифицированным специалистом.