
Einzelunternehmer müssen nach jedem Geschäftsjahr ihren Gewinn ermitteln und die passenden Steuererklärungen vorbereiten. Ein handelsrechtlicher Jahresabschluss aus Bilanz und Gewinn-und-Verlust-Rechnung (GuV) ist aber nicht für alle Pflicht. Viele können eine Einnahmenüberschussrechnung (EÜR) erstellen. Dieser Leitfaden erklärt die Entscheidung, die Arbeitsschritte und die wichtigsten Ausnahmen nach deutschem Recht.
Das Wichtigste in Kürze
- EÜR: Wer weder gesetzlich Bücher führen und Abschlüsse erstellen muss noch freiwillig bilanziert, kann den Gewinn grundsätzlich als Betriebseinnahmen minus Betriebsausgaben ermitteln (§ 4 Abs. 3 EStG).
- Bilanz und GuV: Für buchführungspflichtige Kaufleute bilden beide zusammen den Jahresabschluss (§ 242 HGB). Steuerlich ist regelmäßig eine E-Bilanz zu übermitteln (§ 5b EStG).
- Kleinunternehmerregelung: Sie betrifft die Umsatzsteuer. Sie entscheidet nicht, ob EÜR oder Bilanz erforderlich ist.
- Steuererklärungen: Die Gewinnermittlung ist nur ein Baustein. Einkommensteuer und je nach Fall Umsatzsteuer und Gewerbesteuer kommen hinzu.
EÜR oder Bilanz: Wer muss was erstellen?
Eine freiberufliche Tätigkeit führt nicht allein wegen hoher Einnahmen zur Buchführungspflicht nach § 141 AO; diese Vorschrift erfasst gewerbliche Unternehmer sowie Land- und Forstwirte. Andere gesetzliche Pflichten oder eine freiwillige Bilanzierung sind gesondert zu prüfen. Bei gewerblichen Einzelunternehmern kommt es auch darauf an, ob sie Kaufleute im Sinne des HGB sind.
Einzelkaufleute sind nach § 241a HGB unter bestimmten Voraussetzungen von Buchführung und Inventar befreit; § 242 Abs. 4 HGB nimmt sie dann auch von Bilanz und GuV aus. Die Grenzen liegen bei höchstens 800.000 € Umsatzerlösen und höchstens 80.000 € Jahresüberschuss an zwei aufeinanderfolgenden Abschlussstichtagen. Bei einer Neugründung genügt die Prüfung am ersten Abschlussstichtag. Das sind handelsrechtliche Werte, keine pauschale EÜR-Freigrenze für jeden Betrieb.
Daneben kann das Finanzamt nach § 141 AO für einen gewerblichen Betrieb eine steuerliche Buchführungspflicht feststellen, wenn der Gesamtumsatz mehr als 800.000 € im Kalenderjahr oder der Gewinn aus Gewerbebetrieb mehr als 80.000 € im Wirtschaftsjahr beträgt. Diese Pflicht beginnt grundsätzlich erst mit dem Wirtschaftsjahr, das auf die Bekanntgabe der Mitteilung des Finanzamts folgt. Handelsrechtliche Pflichten können unabhängig davon bereits bestehen. Bei Wachstum oder Grenzfällen sollte die Einordnung individuell geprüft werden.
Acht Schritte zum Jahreswechsel
1. Gewinnermittlungsart klären
Prüfen Sie Tätigkeit, Kaufmannseigenschaft, bisherige Gewinnermittlung und Schreiben des Finanzamts. Die Kleinunternehmerregelung nach § 19 UStG ist dafür kein Maßstab: Auch ein umsatzsteuerlich regelbesteuerter Betrieb kann EÜR nutzen. Wer freiwillig Bücher führt und Abschlüsse erstellt, sollte einen Wechsel der Gewinnermittlungsart vorab fachlich klären.
2. Belege und Zahlungen vervollständigen
Sammeln Sie Ausgangs- und Eingangsrechnungen, Kassenbelege, Kontoauszüge, Zahlungsdienstleister-Abrechnungen, Verträge und gegebenenfalls Lohnunterlagen. Stimmen Sie Bank, Kasse und Zahlungsabgleich mit den Belegen ab. Prüfen Sie offene Rechnungen auf tatsächliche Zahlung. Eine unbezahlte Kundenrechnung ist in einer gewöhnlichen EÜR grundsätzlich noch keine vereinnahmte Betriebseinnahme.
3. Das richtige Jahr zuordnen
Bei der EÜR gilt grundsätzlich das Zu- und Abflussprinzip (§ 11 EStG): Maßgeblich ist meist das Zahlungsdatum, nicht das Rechnungsdatum. Für regelmäßig wiederkehrende Zahlungen kurz vor oder nach dem Jahreswechsel gibt es eine eng begrenzte Ausnahme; wirtschaftliche Zugehörigkeit und Fälligkeit sind dabei mitzuprüfen. Auch Vorauszahlungen und bestimmte Anschaffungen können Sonderregeln auslösen. Eine Zahlung am 3. Januar gehört daher nicht automatisch ins Vorjahr.
4. Betriebliche und private Vorgänge trennen
Privateinlagen und Privatentnahmen sind keine gewöhnlichen Betriebseinnahmen oder Betriebsausgaben. Die Auszahlung eines Darlehens ist grundsätzlich kein Gewinn; seine Tilgung grundsätzlich kein Aufwand. Zinsen können dagegen Betriebsausgaben sein. Bei gemischt genutzten Gegenständen und Fahrzeugen ist der betriebliche Anteil zu belegen. Prüfen Sie außerdem, ob Umsatzsteuer und Vorsteuer in der Gewinnermittlung richtig behandelt werden.
5. Anlagegüter und Abschreibungen prüfen
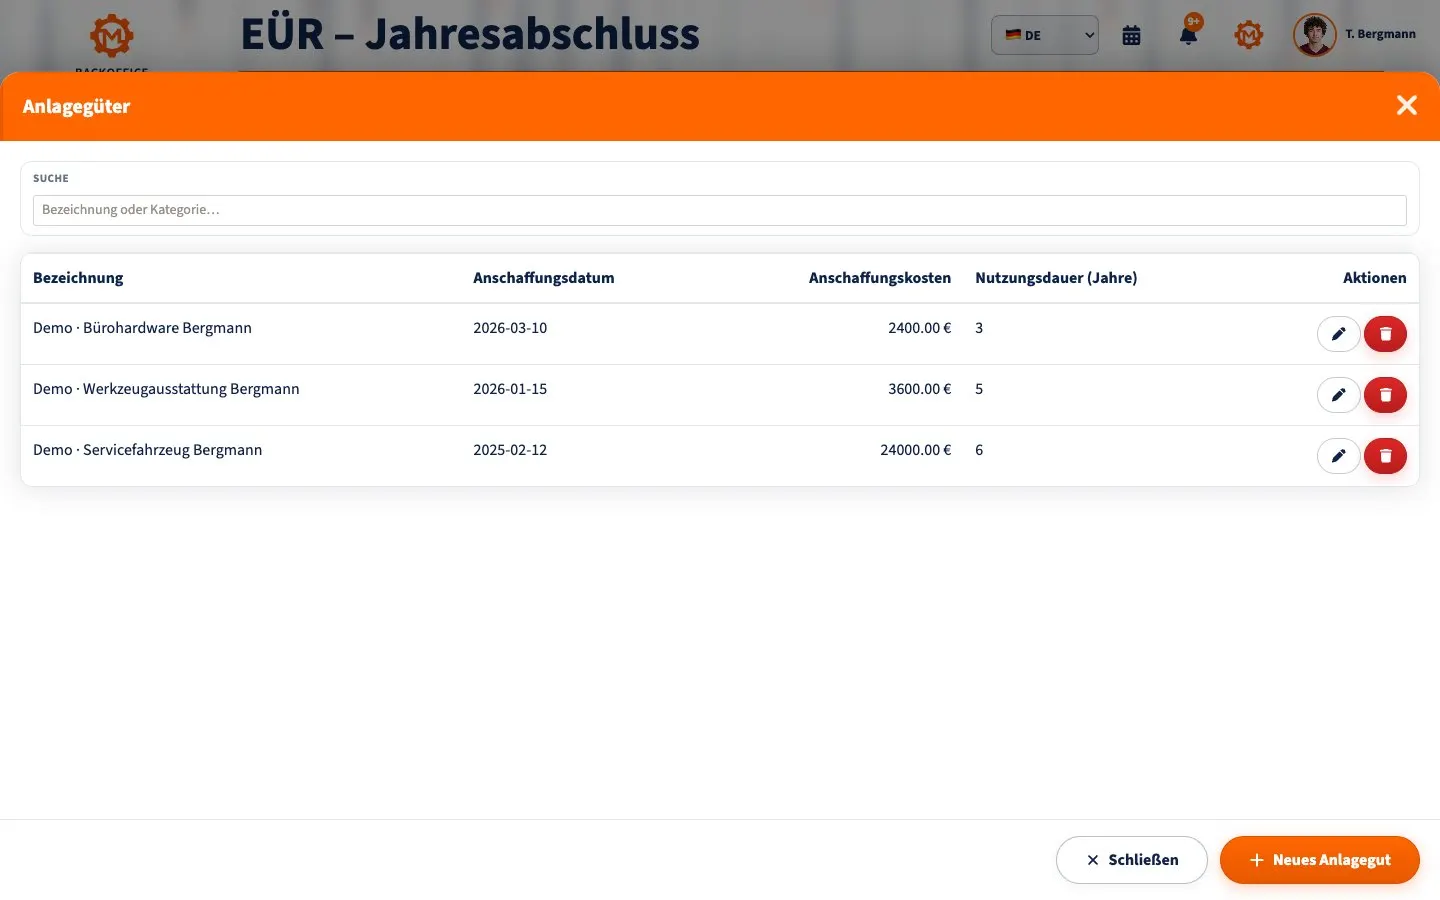
Ein länger genutztes Wirtschaftsgut ist nicht immer sofort vollständig abziehbar. Prüfen Sie Anschaffungskosten, Nutzungsdauer, Abschreibung (AfA), die Regeln für geringwertige Wirtschaftsgüter und das Anlagenverzeichnis (§§ 4, 6 und 7 EStG). Das gilt auch bei EÜR. Fehlende Abschreibungen oder ein doppelter Sofortabzug verfälschen den Gewinn.
6. EÜR oder Bilanz fertigstellen
Die EÜR ordnet die Betriebseinnahmen und Betriebsausgaben den amtlichen Positionen zu. Vergleichen Sie die Summen mit Zahlungen, Belegen, Voranmeldungen und Vorjahreswerten. Bei Bilanzierung kommen insbesondere Inventur, Forderungen, Verbindlichkeiten, zeitliche Abgrenzungen und gegebenenfalls Rückstellungen hinzu. Bilanz und GuV sind nicht einfach eine EÜR mit mehr Zeilen.
7. Erklärungen und elektronische Übermittlung vorbereiten
Der Gewinn fließt in die persönliche Einkommensteuererklärung ein, meist mit Anlage G für Gewerbebetrieb oder Anlage S für selbständige Arbeit. Die Anlage EÜR ist grundsätzlich nach amtlichem Datensatz elektronisch zu übermitteln; nur auf Antrag kann das Finanzamt bei unbilliger Härte darauf verzichten (§ 60 Abs. 4 EStDV). Bei Bilanzierung gilt grundsätzlich die elektronische Übermittlung der E-Bilanz (§ 5b EStG).
Eine Gewerbesteuererklärung ist für einen gewerblichen Einzelunternehmer insbesondere erforderlich, wenn sein Gewerbeertrag 24.500 € übersteigt, ein vortragsfähiger Gewerbeverlust besteht oder das Finanzamt sie verlangt (§ 25 GewStDV). Der Freibetrag von 24.500 € bedeutet nicht, dass jeder Gewerbetreibende stets eine Erklärung abgeben muss. Freiberufliche Einkünfte unterliegen grundsätzlich nicht der Gewerbesteuer.
Wer umsatzsteuerpflichtige Umsätze hat, prüft die Umsatzsteuer-Jahreserklärung und gleicht sie mit den Voranmeldungen ab. Für Umsätze unter der Kleinunternehmerregelung gelten seit 2025 grundsätzlich Ausnahmen von den regulären Erklärungspflichten nach § 18 Abs. 1 bis 4 UStG; besondere Sachverhalte oder eine Aufforderung des Finanzamts können dennoch Pflichten auslösen. Kleinunternehmer müssen weiterhin ihren Gewinn ermitteln und gegebenenfalls eine EÜR übermitteln.
8. Fristen, Zahlungen und Aufbewahrung planen
Ohne steuerliche Beratung endet die reguläre Erklärungsfrist grundsätzlich sieben Monate nach Ablauf des Kalenderjahres, meist am 31. Juli des Folgejahres. Bei beratener Erstellung gilt grundsätzlich der letzte Februartag des Zweitfolgejahres (§ 149 AO). Wochenende, Feiertag, Sonderregelung oder eine individuelle Aufforderung können den konkreten Termin verschieben. Prüfen Sie ihn für das betroffene Jahr und legen Sie Rücklagen für Nachzahlungen und neue Vorauszahlungen zurück.
Bewahren Sie Unterlagen geordnet und lesbar auf. Nach § 147 AO sind Bücher, Inventare und Jahresabschlüsse grundsätzlich zehn Jahre, Buchungsbelege acht Jahre und andere dort genannte Unterlagen häufig sechs Jahre aufzubewahren. Die Frist beginnt regelmäßig erst am Ende des Kalenderjahres, in dem die jeweilige Unterlage entstanden oder der Abschluss aufgestellt wurde; offene Steuerverfahren können sie verlängern. Bei E-Rechnungen ist der strukturierte Originaldatensatz zu erhalten.
Checkliste für Gründer
- EÜR-Berechtigung oder Bilanzierungspflicht geprüft
- Bank, Kasse und Zahlungsdienstleister abgeglichen
- Rechnungen, Belege und Zahlungsdaten vollständig erfasst
- Privateinlagen, Entnahmen und Darlehen getrennt behandelt
- Zahlungen um den Jahreswechsel richtig zugeordnet
- Anlagegüter, AfA und Anlagenverzeichnis geprüft
- Umsatzsteuer und Vorsteuer mit Voranmeldungen abgeglichen
- Anlage EÜR oder Bilanz und GuV erstellt
- Erforderliche Steuererklärungen und Abgabefrist geprüft
- Aufbewahrung und mögliche Nachzahlung eingeplant
Häufige Fehler
„Jeder Einzelunternehmer braucht eine Bilanz.“ Das stimmt nicht. Entscheidend sind gesetzliche Buchführungspflichten und die tatsächliche Gewinnermittlungsart.
„Kleinunternehmer brauchen keine EÜR.“ Die Kleinunternehmerregelung ist eine Umsatzsteuerbefreiung für bestimmte Umsätze, keine Befreiung von der Einkommensteuer oder Gewinnermittlung. Die Grenzen liegen derzeit grundsätzlich bei 25.000 € Gesamtumsatz im Vorjahr und 100.000 € im laufenden Jahr (§ 19 UStG).
„Das Rechnungsdatum entscheidet.“ Bei der EÜR zählt meistens der Geldfluss. Prüfen Sie Sonderfälle rund um den Jahreswechsel.
„Ein Kauf ist immer sofort Aufwand.“ Anlagegüter können über mehrere Jahre abzuschreiben sein; private Nutzung ist gegebenenfalls abzugrenzen.
„Der Gewerbesteuerfreibetrag ist eine allgemeine Abgabepflicht.“ Eine Gewerbesteuererklärung wird nach den Voraussetzungen des § 25 GewStDV oder auf Anforderung des Finanzamts fällig.
Was Motorica zeigt
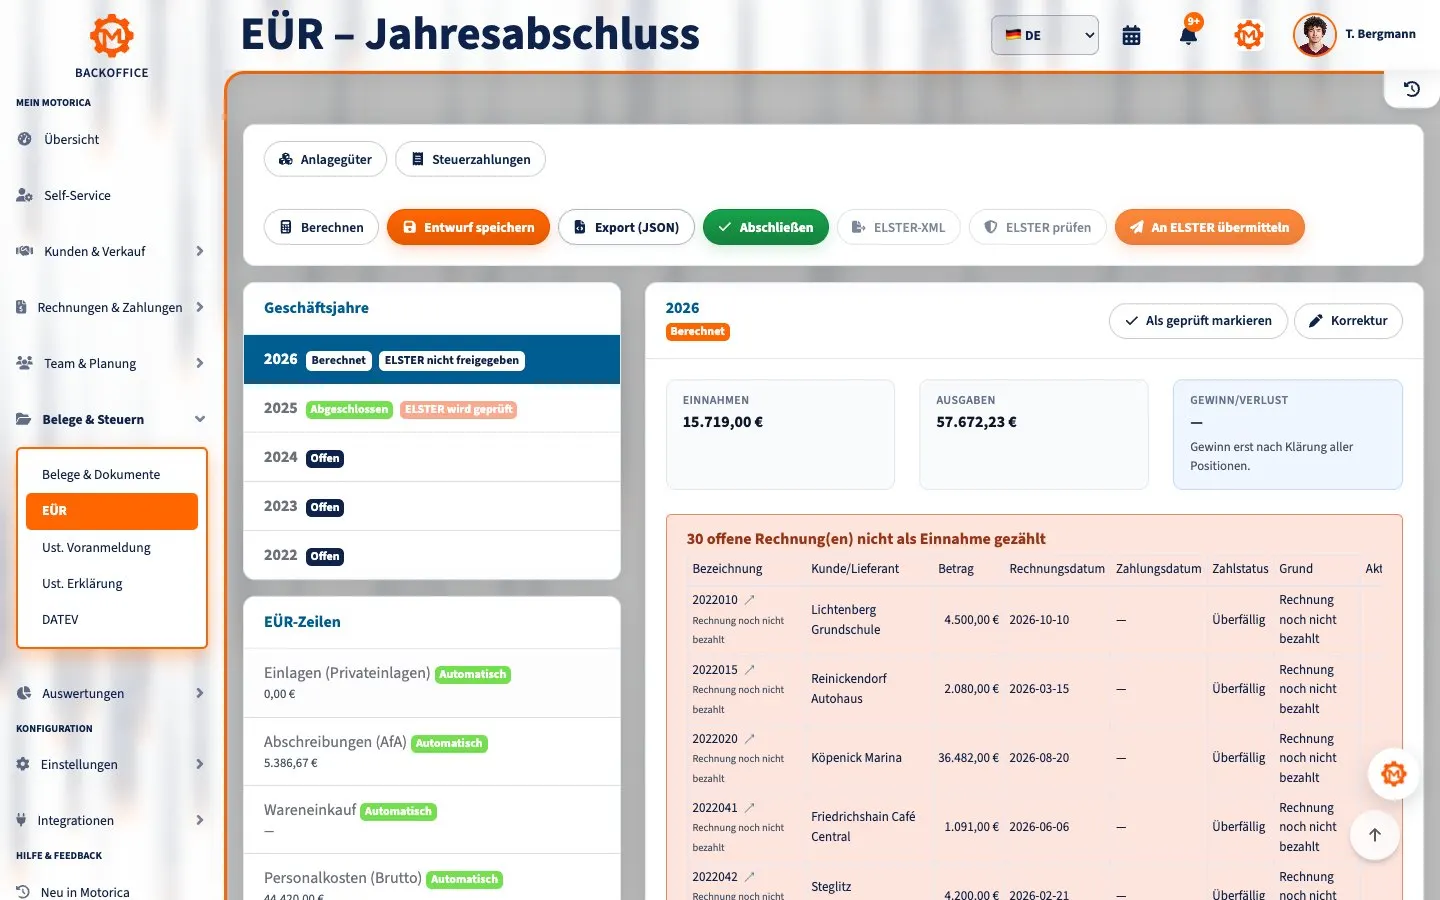
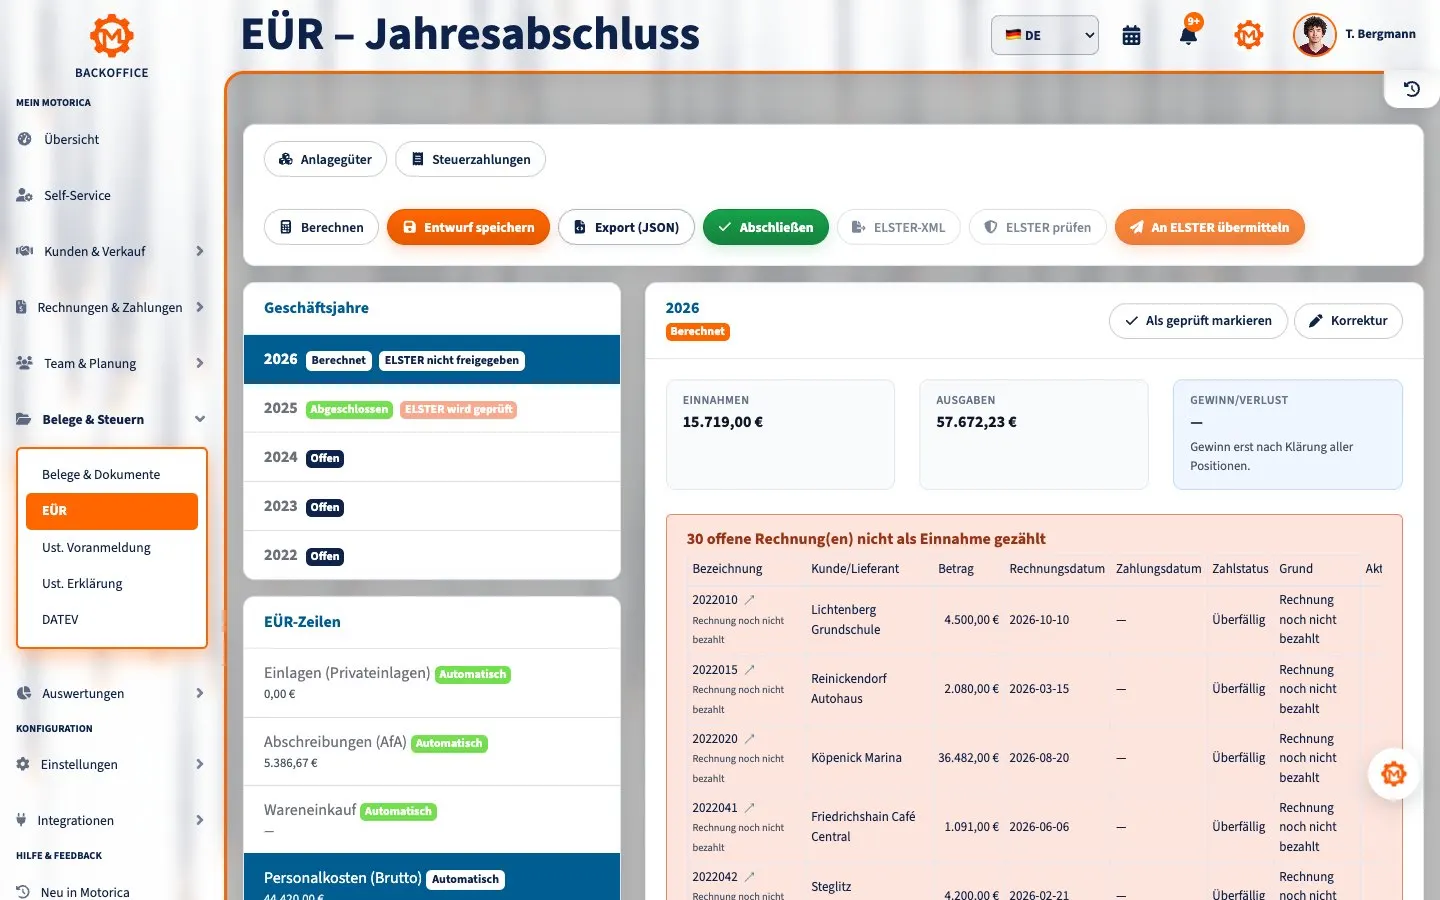
Im Motorica-Backoffice können Sie für ein Geschäftsjahr EÜR-Zeilen, zugeordnete Quellen, Einnahmen, Ausgaben und den errechneten Gewinn überblicken. Prüfen Sie die zugrunde liegenden Demodaten und die fachliche Zuordnung, bevor Sie einen Entwurf abschließen oder Daten elektronisch übermitteln. Die steuerliche Beurteilung bleibt bei Ihnen beziehungsweise Ihrem Steuerberater.
Fragen und Antworten
Ist die EÜR ein Jahresabschluss?
Im Alltag wird sie oft zu den Jahresabschlussarbeiten gezählt. Der handelsrechtliche Jahresabschluss nach § 242 HGB besteht dagegen aus Bilanz und GuV. Die EÜR ist eine andere steuerliche Gewinnermittlung.
Muss ich eine unbezahlte Rechnung in der EÜR erfassen?
Grundsätzlich erst beim Zahlungseingang. Beachten Sie Ausnahmen und trennen Sie die Dokumentation offener Rechnungen von der steuerlichen Erfassung.
Brauche ich für jeden Betrieb eine eigene EÜR?
Die Anlage EÜR kann für einen Betrieb separat übermittelt werden. Bei mehreren eigenständigen Betrieben ist die Gewinnermittlung jeweils gesondert zu prüfen. Mischen Sie Einnahmen und Ausgaben verschiedener Betriebe nicht ungeprüft.
Wann ist ein Steuerberater sinnvoll?
Besonders bei erstmaliger Bilanzierung, Grenzwerten, Auslandsgeschäften, Personal, Fahrzeugen, Immobilien, Betriebsaufgabe oder einem Wechsel der Gewinnermittlungsart.
EÜR im Backoffice ansehen
Die Animation zeigt die EÜR-Übersicht, eine Lohnquelle und das Anlagegüterverzeichnis im fiktiven Konto von Thomas Bergmann. Offene Rechnungen sind im Beispiel bewusst als noch nicht bezahlte Posten sichtbar.
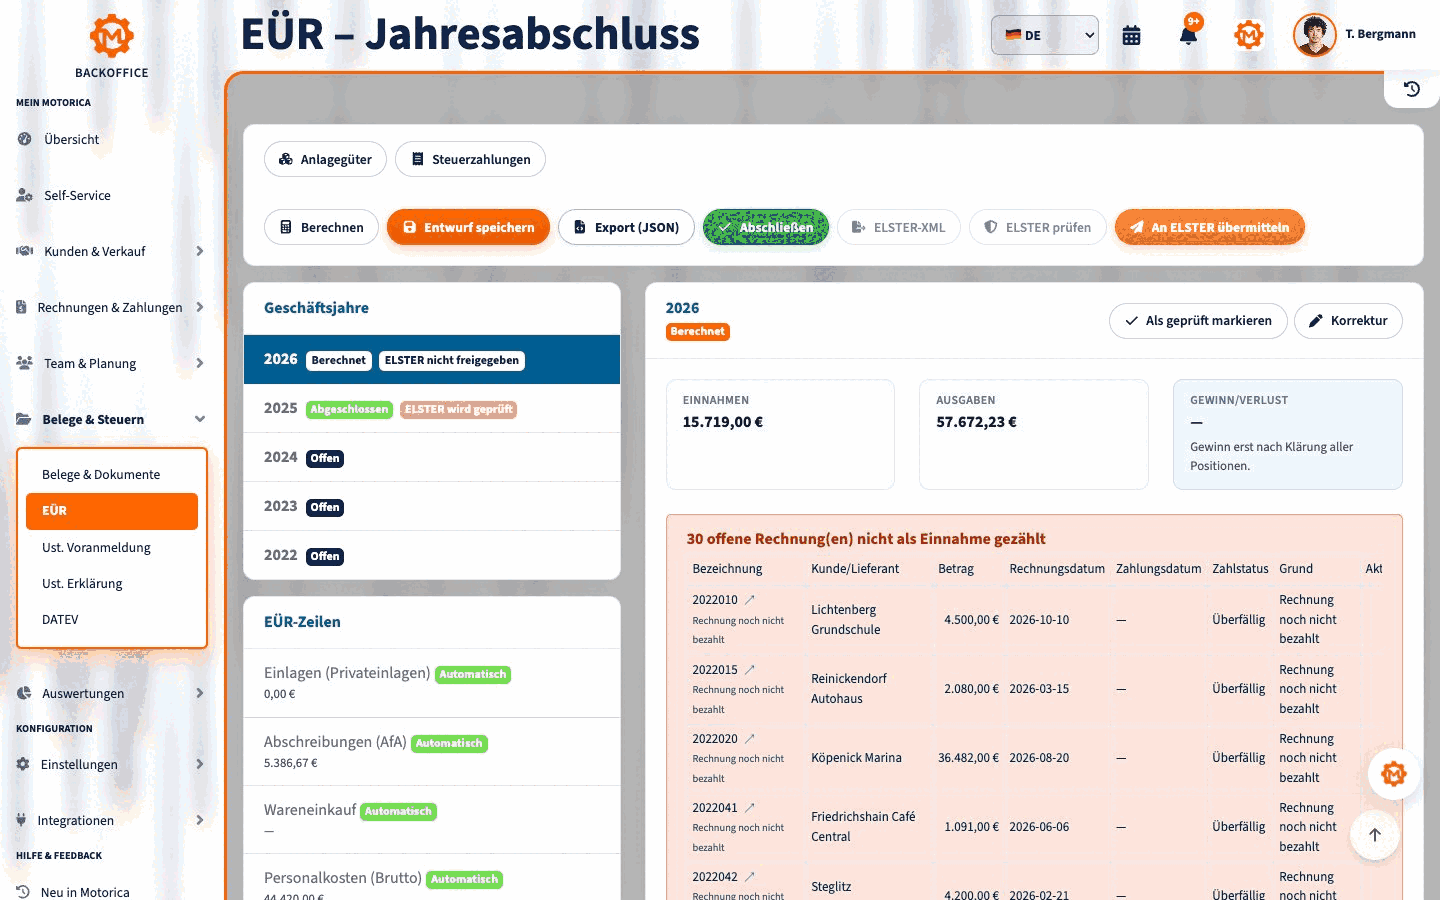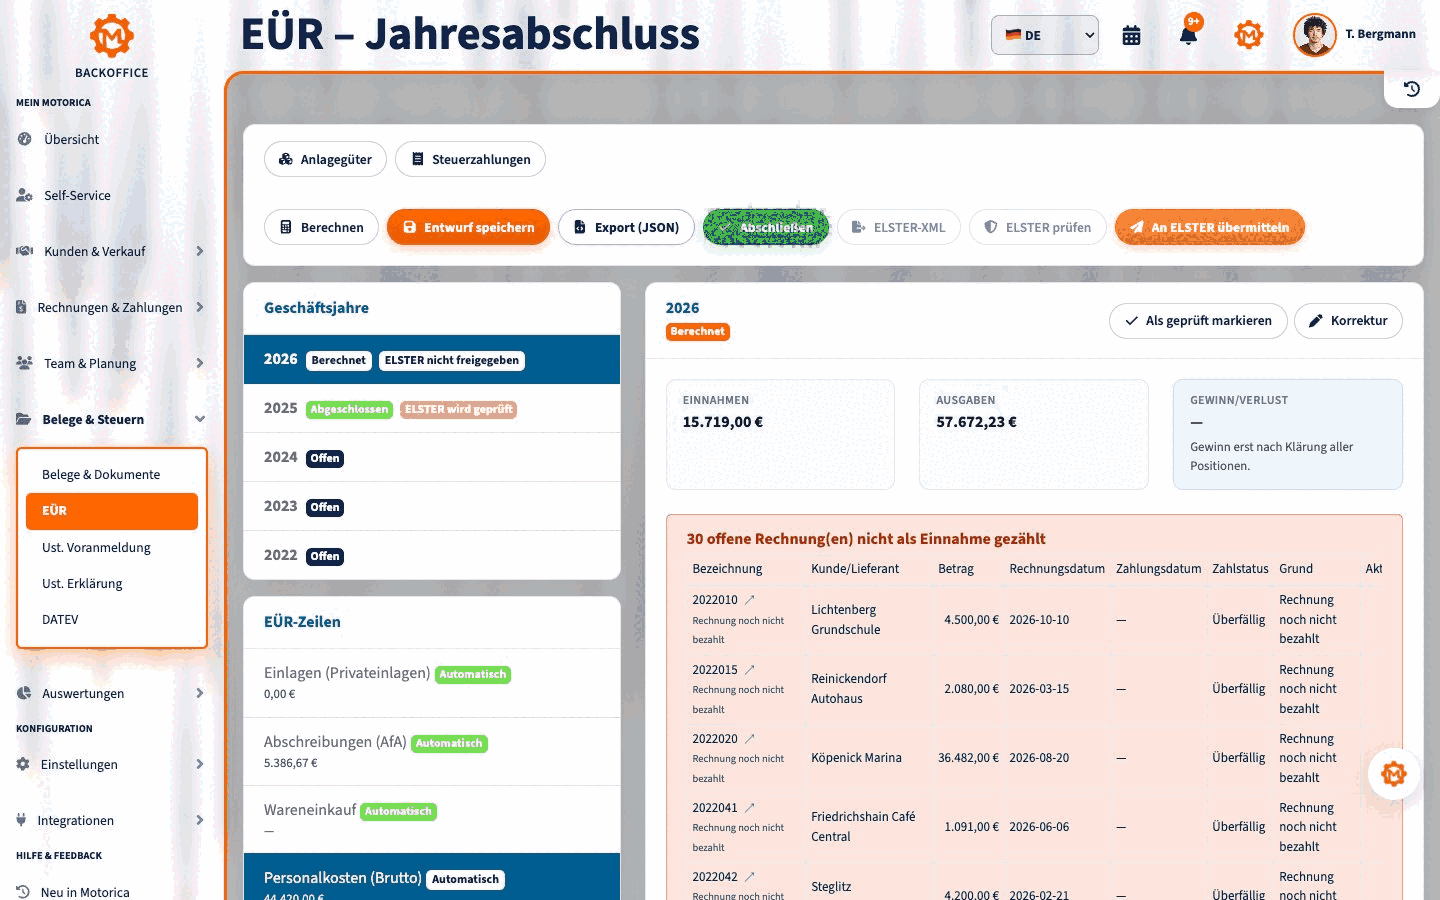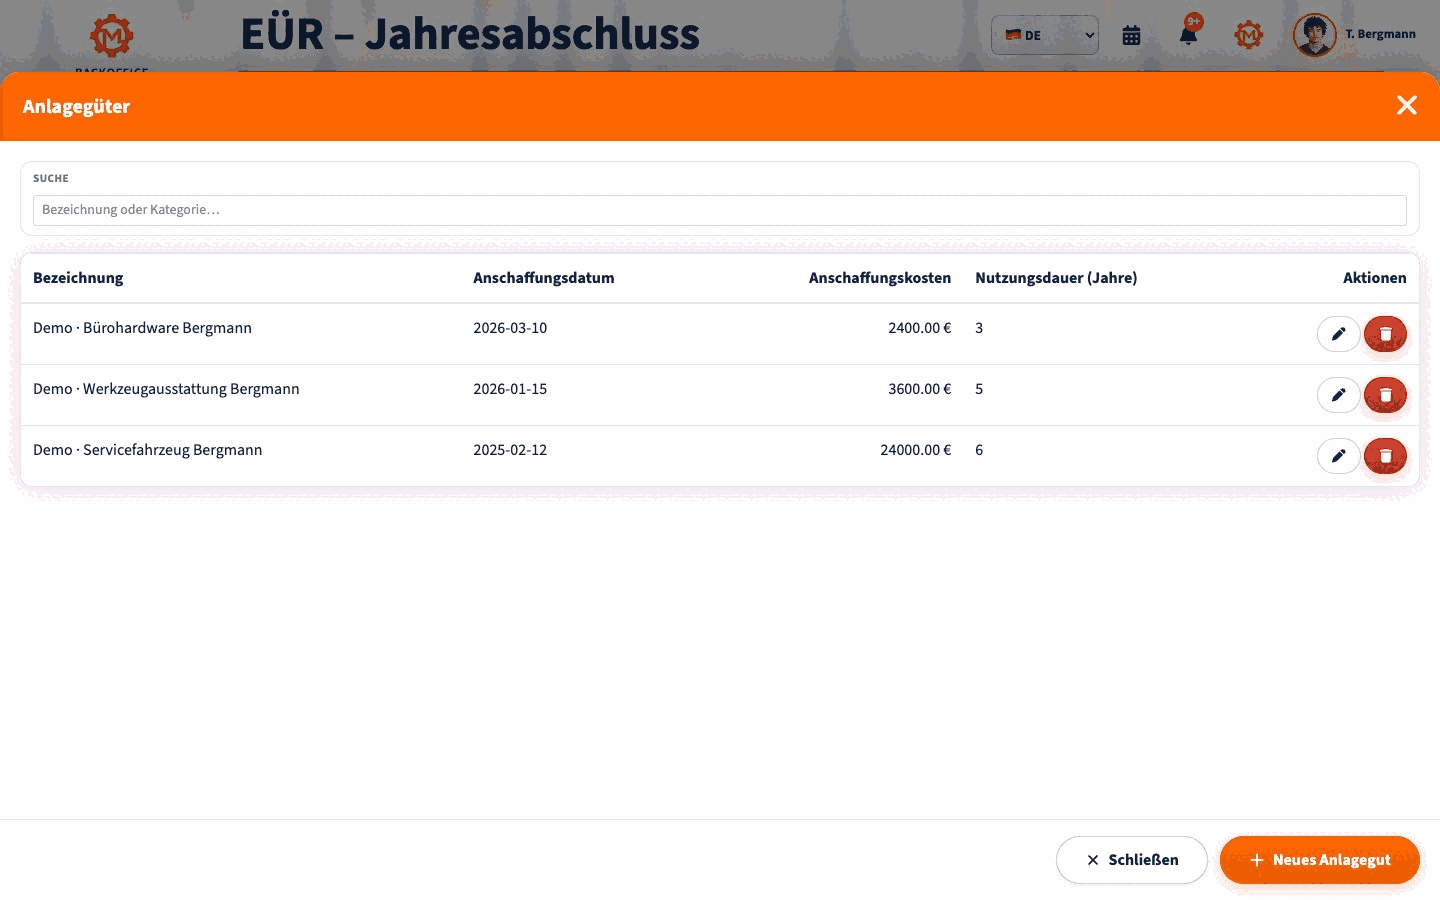
EÜR-Übersicht · Lohnquelle · Anlagegüter
Amtliche Grundlagen
- § 4 Abs. 3 EStG – EÜR, § 11 EStG – Zu- und Abfluss, §§ 6 und 7 EStG – Wirtschaftsgüter und AfA
- § 241a HGB – Befreiung für Einzelkaufleute, § 242 HGB – Bilanz und GuV, § 141 AO – steuerliche Buchführungspflicht
- § 60 Abs. 4 EStDV – elektronische EÜR, § 5b EStG – E-Bilanz, ELSTER – Anlage EÜR
- § 25 GewStDV – Gewerbesteuererklärung, § 19 UStG – Kleinunternehmerregelung, § 149 AO – Erklärungsfristen, § 147 AO – Aufbewahrung
Dieser Artikel bietet eine allgemeine Orientierung zu deutschem Recht. Er ersetzt keine individuelle Steuer- oder Rechtsberatung.