
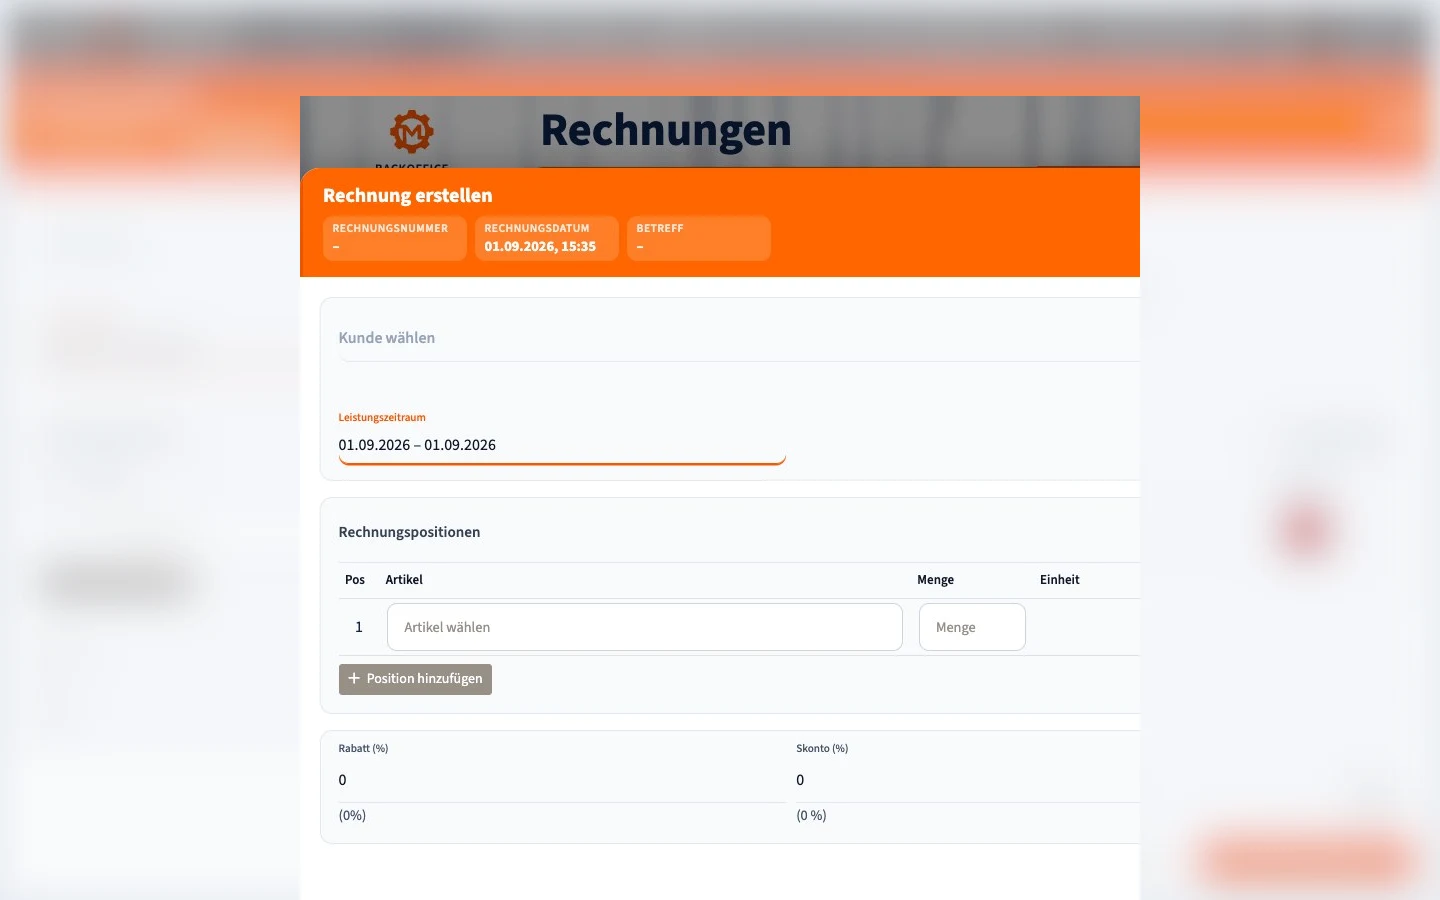
Eine Rechnung in Deutschland braucht die Angaben, die zum konkreten Umsatz passen. Für eine gewöhnliche Rechnung über mehr als 250 € gelten grundsätzlich die Vorgaben des § 14 Abs. 4 UStG. Kleinbetragsrechnungen und Rechnungen von Kleinunternehmern haben eigene Vereinfachungen. Dieser Leitfaden erklärt die Regeln für deutsche Umsätze; bei Auslandsfällen können weitere Regeln gelten.
Die Pflichtangaben einer gewöhnlichen Rechnung
Prüfe bei einer regulären Rechnung diese Angaben:
- Vollständiger Name und vollständige Anschrift des leistenden Unternehmens und des Rechnungsempfängers.
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des leistenden Unternehmens. Die persönliche Steuer-ID ist dafür kein Ersatz.
- Ausstellungsdatum der Rechnung.
- Einmalige, fortlaufend vergebene Rechnungsnummer. Ein Nummernkreis darf mehrere Reihen haben; jede Nummer muss die Rechnung eindeutig identifizieren.
- Menge und handelsübliche Bezeichnung der Waren oder Umfang und Art der Dienstleistung. „Dienstleistung“ allein ist zu ungenau.
- Zeitpunkt der Lieferung oder Leistung. Ein Kalendermonat kann nach § 31 Abs. 4 UStDV genügen. Bei einer Anzahlung kann stattdessen der bekannte Zeitpunkt des Zahlungseingangs maßgeblich sein.
- Entgelt ohne Umsatzsteuer, nach Steuersätzen und Steuerbefreiungen getrennt, sowie im Voraus vereinbarte Rabatte oder Skonti, soweit sie nicht bereits eingerechnet sind.
- Anwendbarer Steuersatz und Steuerbetrag oder ein Hinweis auf die einschlägige Steuerbefreiung.
Je nach Fall kommen weitere Angaben hinzu: Bei bestimmten Grundstücksleistungen an Privatpersonen der Hinweis auf deren zweijährige Aufbewahrungspflicht; bei einer vereinbarten Abrechnung durch den Kunden die Bezeichnung „Gutschrift“. Sonderfälle wie Reverse Charge oder innergemeinschaftliche Lieferungen haben zusätzliche Vorgaben nach § 14a UStG.
Nicht pauschal vorgeschrieben sind E-Mail-Adresse, Telefonnummer, IBAN, Zahlungsziel und der Ort der Leistungserbringung. Sie können im Geschäftsalltag nützlich oder in einem Sonderfall nötig sein. Die Sprache des Kunden muss nicht automatisch zusätzlich auf der Rechnung stehen. Eine Übersetzung darf die rechtlich nötigen Angaben nicht verfälschen.
Einfaches Beispiel mit 19 % Umsatzsteuer
Ein Betrieb rechnet eine konkret beschriebene Leistung für 100,00 € netto ab. Bei einem tatsächlich anwendbaren Steuersatz von 19 % weist er 19,00 € Umsatzsteuer und 119,00 € brutto aus. Die Rechnung nennt zusätzlich alle übrigen Pflichtangaben, insbesondere beide Anschriften, Steuernummer oder USt-IdNr., Rechnungsnummer sowie Leistungsdatum. Der Steuersatz im Beispiel ist keine Vorgabe für jede Leistung.
Bis 250 € brutto: Kleinbetragsrechnung
Bei einem Gesamtbetrag von höchstens 250 € einschließlich Steuer reichen nach § 33 UStDV grundsätzlich Name und Anschrift des leistenden Unternehmens, Ausstellungsdatum, Menge und Art der Ware oder Umfang und Art der Leistung sowie der Gesamtbetrag mit Steuersatz oder Hinweis auf die Steuerbefreiung. Name des Kunden, Steuernummer und Rechnungsnummer sind hier grundsätzlich nicht nötig. Diese Vereinfachung gilt unter anderem nicht für innergemeinschaftliche Lieferungen, bestimmte Fernverkäufe und Reverse-Charge-Fälle. Ein Kassenbon kann eine solche Rechnung sein, wenn er die nötigen Angaben enthält.
Kleinunternehmer: eigener Rechnungstyp
Für nach § 19 UStG steuerfreie Umsätze eines Kleinunternehmers regelt § 34a UStDV die Mindestangaben. Dazu gehören Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr. oder Kleinunternehmer-Identifikationsnummer, Ausstellungsdatum, konkrete Leistung, Gesamtentgelt und der Hinweis auf die Steuerbefreiung für Kleinunternehmer nach § 19 UStG. Eine gesonderte Umsatzsteuer darf dafür nicht ausgewiesen werden. § 34a verlangt im Regelfall keine Rechnungsnummer und keinen Leistungszeitpunkt; die Kleinbetragsregel bleibt anwendbar. Bei einer vom Kunden ausgestellten Rechnung ist „Gutschrift“ zusätzlich nötig.
E-Rechnung: Format und Fristen 2026
Eine einfache PDF-Datei ist seit 2025 keine E-Rechnung im umsatzsteuerlichen Sinn. Eine E-Rechnung enthält strukturierte, maschinenlesbare Daten, etwa als XRechnung oder geeignetes ZUGFeRD-Profil. Inländische Unternehmen müssen seit 1. Januar 2025 E-Rechnungen empfangen können; ein E-Mail-Postfach genügt dafür zunächst.
Bei grundsätzlich E-Rechnungspflichtigen dürfen für inländische B2B-Umsätze bis 31. Dezember 2026 noch sonstige Rechnungen ausgestellt werden. Bei einem Vorjahresumsatz von höchstens 800.000 € reicht die Übergangsfrist bis 31. Dezember 2027. Ein einfaches PDF erfordert in diesen Fällen die Zustimmung des Empfängers; Papier ist während der Übergangsfrist möglich. Die Pflicht zum Ausstellen hängt nicht pauschal von einer Mindesthöhe des aktuellen Rechnungsbetrags oder einem Jahresumsatz ab. Es gibt Ausnahmen, insbesondere für Rechnungen bis 250 €, Kleinunternehmerleistungen und bestimmte steuerfreie Umsätze. Für Rechnungen an Behörden können daneben eigene B2G-Regeln gelten. Vor dem Versand müssen alle Pflichtangaben auch im strukturierten Teil einer E-Rechnung stehen.
Rechnung erstellen, prüfen und aufbewahren
- Kläre, wer leistet, wer empfängt und ob ein Sonderfall vorliegt.
- Erfasse die Leistung so konkret, dass sie nachvollziehbar ist; prüfe Leistungsdatum und Steuerbehandlung.
- Prüfe Beträge, Steuersätze, Anschriften und die passende Rechnungsnummer. Verwende bei einer E-Rechnung ein geeignetes Format und prüfe die Datei.
- Sende die Rechnung über einen zulässigen Weg. Für bestimmte B2B- und Grundstücksleistungen ist sie grundsätzlich innerhalb von sechs Monaten nach der Leistung auszustellen.
- Bewahre ein Doppel ausgestellter sowie empfangene Rechnungen grundsätzlich acht Jahre auf (§ 14b UStG). Die Frist beginnt mit dem Ende des Ausstellungsjahres; offene Steuerverfahren können sie verlängern. Bei E-Rechnungen muss der strukturierte Originalteil erhalten bleiben.
Fehlt eine Angabe, berichtige die Rechnung mit einem Dokument, das eindeutig auf die ursprüngliche Rechnung verweist (§ 31 Abs. 5 UStDV). Überschreibe ein bereits versandtes Original nicht stillschweigend. Eine Stornierung ist nicht bei jedem Schreibfehler nötig.
Checkliste vor dem Versand
- Regelfall, Kleinbetrag, Kleinunternehmer oder Sonderfall richtig eingeordnet?
- Beide Namen und Anschriften, Steuerkennung, Datum und gegebenenfalls Rechnungsnummer vorhanden?
- Leistung und Leistungszeitpunkt verständlich beschrieben?
- Nettoentgelt, Steuerbehandlung, Steuerbetrag und Gesamtbetrag stimmig?
- Erforderlicher Befreiungs-, Reverse-Charge- oder Gutschrift-Hinweis vorhanden?
- Passendes Dateiformat und zulässiger Versandweg gewählt?
- Original und gegebenenfalls Berichtigung nachvollziehbar archiviert?
Häufige Fragen
Ist eine IBAN Pflicht?
Nein. Sie erleichtert die Zahlung, gehört aber nicht zu den allgemeinen Pflichtangaben des § 14 Abs. 4 UStG.
Muss die Rechnungsnummer ohne Lücken sein?
Das Gesetz verlangt eine einmalig vergebene, fortlaufende Nummer zur Identifizierung. Ein nachvollziehbarer Nummernkreis ist wichtig; daraus folgt nicht, dass jede sichtbare Zahlenfolge lückenlos sein muss.
Darf ich eine Rechnung auf Englisch schreiben?
Eine Rechnung muss nicht allein wegen des deutschen Umsatzsteuerrechts deutsch sein. Die Pflichtangaben müssen eindeutig und prüfbar bleiben; Empfängeranforderungen und mögliche Übersetzungsanfragen sind gesondert zu beachten.
Quellen und Stand
Stand: 16. September 2026. Maßgeblich sind insbesondere § 14 UStG, § 14a UStG, § 14b UStG, § 31 UStDV, § 33 UStDV, § 34a UStDV und die BMF-FAQ zur E-Rechnung.
Dieser Überblick erläutert deutsches Recht und ersetzt keine individuelle Steuer- oder Rechtsberatung. Prüfe grenzüberschreitende Umsätze und Sonderfälle mit qualifizierter Beratung.