
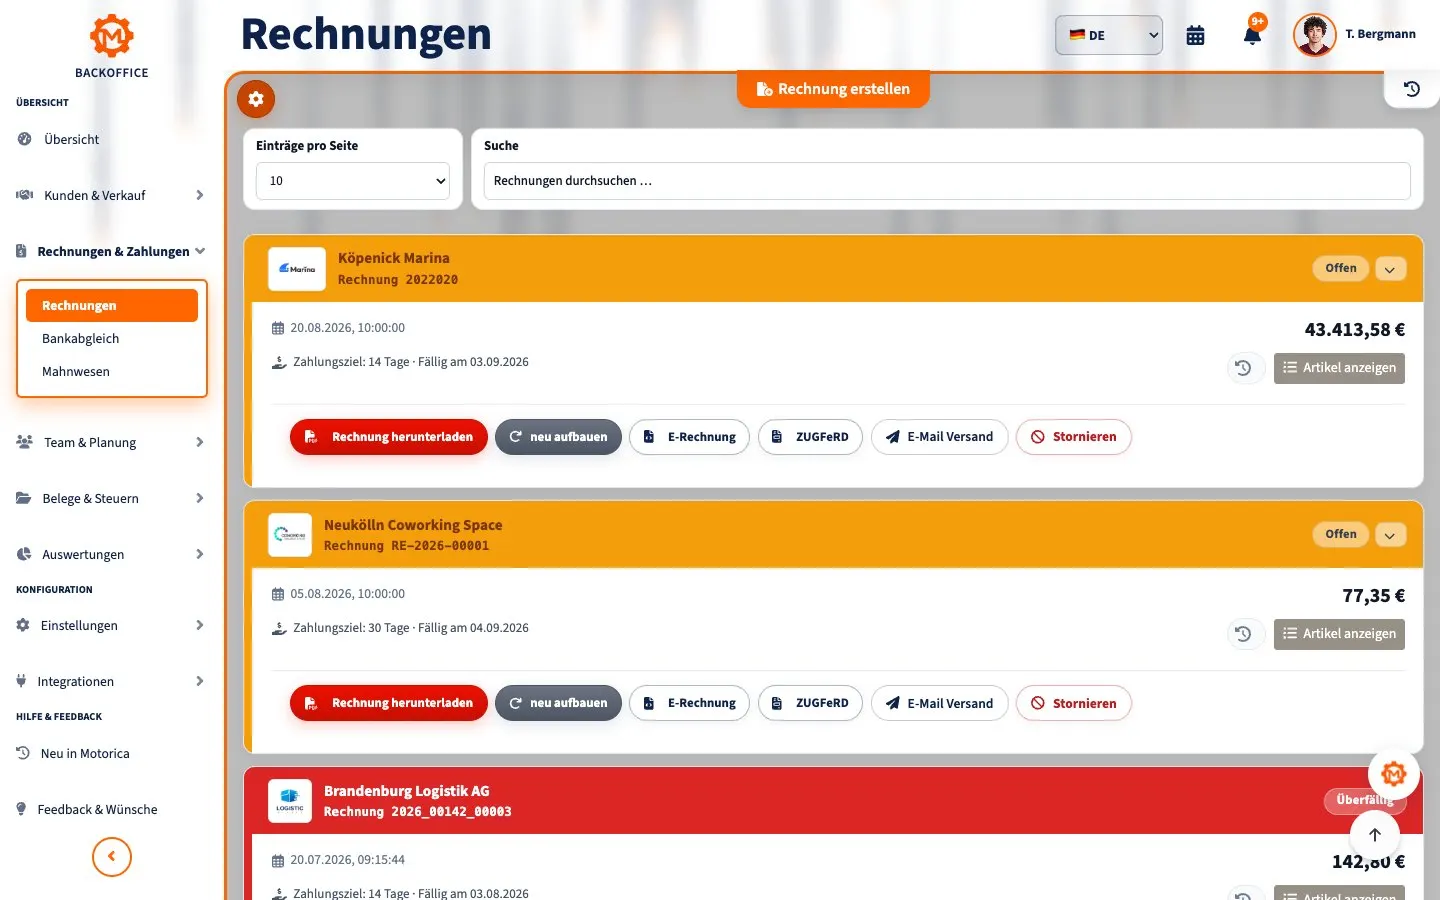
XRechnung und ZUGFeRD sind zwei etablierte Wege, strukturierte elektronische Rechnungen auszutauschen. Der wichtigste Unterschied liegt in der Verpackung: Eine XRechnung ist eine reine XML-Datei. ZUGFeRD verbindet strukturierte XML-Daten mit einer für Menschen lesbaren PDF/A-3-Datei. Welches Format passt, hängt nicht einfach von „Behörde oder Unternehmen“ ab, sondern von Rechtslage, Auftraggeber, technischem Empfangssystem und vereinbartem Übertragungsweg.
Dieser Ratgeber erläutert die in Deutschland geltenden Grundsätze. Er ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
Kurz erklärt
Seit dem 1. Januar 2025 ist eine E-Rechnung im umsatzsteuerlichen Sinn eine Rechnung in einem strukturierten elektronischen Format, das eine automatische Verarbeitung ermöglicht. Eine einfache PDF-Datei ist deshalb keine E-Rechnung mehr, sondern eine „sonstige Rechnung“.
XRechnung ist die deutsche Ausgestaltung der europäischen Norm EN 16931. Sie bildet Rechnungsdaten ausschließlich strukturiert ab und kann in den XML-Syntaxen UBL oder UN/CEFACT CII erzeugt werden. Das Format wurde vor allem für die öffentliche Verwaltung entwickelt, kann aber auch zwischen Unternehmen verwendet werden.
ZUGFeRD/Factur-X ist ein hybrides Format. In einer PDF/A-3-Datei ist eine strukturierte XML-Rechnung eingebettet. Menschen können die PDF-Ansicht lesen; geeignete Buchhaltungssoftware verarbeitet die XML-Daten. ZUGFeRD und das französische Factur-X sind technisch identische Standards.
Aktuell sind XRechnung Version 3.0 mit Bundle 3.0.2 sowie ZUGFeRD 2.5.2 beziehungsweise Factur-X 1.09.2 maßgeblich. ZUGFeRD 2.5.2 gilt seit dem 1. September 2026.
Der wichtigste Unterschied
Eine XRechnung besteht grundsätzlich aus strukturierten XML-Daten. Eine zusätzliche PDF-Ansicht gehört nicht zum Format. Wer sie lesen möchte, benötigt einen Viewer; auch die Finanzverwaltung bietet über ELSTER einen E-Rechnungsviewer an.
Bei ZUGFeRD befinden sich PDF-Ansicht und XML-Datensatz in derselben PDF/A-3-Datei. Seit 2025 ist bei Abweichungen der strukturierte Teil steuerlich führend. Stimmen PDF und XML nicht überein, sind die XML-Daten maßgeblich. Beide Teile sollten deshalb aus derselben Datenquelle erzeugt und vor dem Versand geprüft werden.
XRechnung ist nicht ausschließlich für Behörden reserviert. Im B2B-Bereich kann sie ebenfalls genutzt werden. Umgekehrt ist ZUGFeRD grundsätzlich für B2B, B2G und B2C geeignet. Bei Rechnungen an Behörden entscheidet jedoch der konkrete Empfänger, welche Variante und welcher Übertragungsweg akzeptiert werden. Für die Bundesverwaltung kann ein ZUGFeRD-Profil XRECHNUNG als reine XML-Datei zulässig sein; eine beliebige Hybrid-PDF genügt nicht automatisch.
Welche ZUGFeRD-Profile gelten als E-Rechnung?
ZUGFeRD stellt fünf Profile für unterschiedliche fachliche Tiefen bereit: MINIMUM, BASIC WL, BASIC, EN 16931 und EXTENDED. Hinzu kommt das sechste Referenzprofil XRECHNUNG. Für die deutsche umsatzsteuerliche E-Rechnung erfüllen ZUGFeRD-Versionen ab 2.0.1 grundsätzlich die Anforderungen, ausgenommen die Profile MINIMUM und BASIC WL.
Für übliche inländische Rechnungen ist häufig das Profil EN 16931 passend. BASIC enthält weniger Informationen; EXTENDED kann zusätzliche Geschäftsanforderungen abbilden. Das Profil XRECHNUNG orientiert sich an den nationalen Regeln der XRechnung. Entscheidend ist nicht der Dateiname oder das Logo, sondern ob die XML-Daten das gewählte Profil, EN 16931 und die anwendbaren Geschäftsregeln tatsächlich erfüllen.
Was gilt 2026 für Unternehmen und Behörden?
Unternehmen im Inland müssen seit dem 1. Januar 2025 E-Rechnungen empfangen können. Dafür kann im B2B-Bereich bereits ein E-Mail-Postfach ausreichen. Auch Kleinunternehmer müssen den Empfang ermöglichen, obwohl ihre eigenen Leistungen von der Pflicht zur Ausstellung einer E-Rechnung ausgenommen sind.
Für die Ausstellung gelten Übergangsfristen. Bis zum 31. Dezember 2026 dürfen Rechnungsaussteller für inländische B2B-Umsätze noch eine Papierrechnung oder – mit Zustimmung des Empfängers – beispielsweise eine einfache PDF verwenden. Bei einem Vorjahresumsatz von höchstens 800.000 Euro verlängert sich diese Möglichkeit grundsätzlich bis Ende 2027. Spätestens nach Ablauf der einschlägigen Übergangsfrist ist bei den erfassten inländischen B2B-Umsätzen eine E-Rechnung erforderlich.
Ausnahmen bestehen unter anderem für Rechnungen bis 250 Euro brutto, Fahrausweise, Leistungen von Kleinunternehmern, viele steuerfreie Umsätze und B2C-Umsätze. Sonderfälle müssen separat geprüft werden.
Für öffentliche Aufträge gelten daneben die E-Rechnungsverordnung des Bundes und die jeweiligen Regeln von Bund, Ländern und Kommunen. Beim Bund besteht die elektronische Rechnungspflicht grundsätzlich seit 27. November 2020; Direktaufträge bis 1.000 Euro sind nach der ERechV des Bundes ausgenommen. Diese B2G-Regeln sind nicht mit den B2B-Übergangsfristen gleichzusetzen.
So wählen und versenden Sie das richtige Format
- Empfänger und Umsatzart klären: Handelt es sich um B2B, B2G oder B2C? Sitzen beide Unternehmen im Inland? Greift eine Ausnahme oder Übergangsregel?
- Empfängeranforderungen einholen: Fragen Sie nach Format, Profil, Leitweg-ID, Bestellnummer, Buyer Reference und zugelassenem Übertragungsweg.
- Passendes Format erzeugen: Verwenden Sie bei XRechnung die aktuelle Version und eine unterstützte Syntax. Wählen Sie bei ZUGFeRD ein EN-16931-konformes Profil, das zum Geschäftsvorfall passt.
- Alle Pflichtangaben strukturiert erfassen: Dazu gehören insbesondere vollständige Namen und Anschriften, Steuernummer oder USt-IdNr. des Leistenden, Ausstellungsdatum, eindeutige Rechnungsnummer, Leistungsbeschreibung, Leistungszeitpunkt, Entgelt sowie Steuersatz und Steuerbetrag oder ein Hinweis auf die Steuerbefreiung. Je nach Fall sind weitere Angaben nötig.
- Technisch validieren: Prüfen Sie XML-Schema, EN-16931-Regeln, XRechnung- oder Profilregeln und Codelisten. Eine Validierung ist nicht alleinige Voraussetzung für den Vorsteuerabzug, verhindert aber viele Ablehnungen.
- Inhaltlich kontrollieren: Technisch valide bedeutet nicht automatisch sachlich richtig. Vergleichen Sie Vertrag, Bestellung, Liefernachweis, Steuerbehandlung und Zahlungsdaten.
- Vorgeschriebenen Kanal nutzen: B2B-E-Rechnungen können etwa per E-Mail, Schnittstelle oder Portal übertragen werden. Behörden geben häufig ein Portal oder Peppol vor. Bei Rechnungen an den Bund sind ZRE beziehungsweise OZG-RE und die Vorgaben des Auftraggebers zu beachten.
- Original strukturiert aufbewahren: Bewahren Sie den strukturierten Teil unversehrt im empfangenen oder erzeugten Format auf. Die umsatzsteuerliche Aufbewahrungsfrist beträgt grundsätzlich acht Jahre und beginnt mit Ablauf des Kalenderjahres der Rechnungsausstellung.
Checkliste
- Empfänger, Leistungsart und anwendbare B2B- oder B2G-Regel geklärt
- Aktuelle XRechnung- beziehungsweise ZUGFeRD-Version gewählt
- Bei ZUGFeRD ein geeignetes, E-Rechnungs-fähiges Profil verwendet
- Pflichtangaben vollständig im strukturierten Teil enthalten
- Buyer Reference, Leitweg-ID und Bestellnummer nach Empfängervorgabe eingetragen
- Steuerberechnung, Summen, Einheiten und Zahlungsdaten fachlich geprüft
- XML gegen Schema, Codelisten und Geschäftsregeln validiert
- Bei ZUGFeRD PDF-Ansicht und XML auf Übereinstimmung geprüft
- Richtigen Übertragungsweg verwendet und Versandstatus dokumentiert
- Strukturiertes Original unverändert und maschinell auswertbar archiviert
Typische Fehler
Einfache PDF als E-Rechnung behandeln: Eine gewöhnliche PDF enthält keine strukturierten Rechnungsdaten und ist seit 2025 nur eine sonstige Rechnung.
XRechnung mit ZUGFeRD gleichsetzen: Beide können EN 16931 erfüllen, sind aber unterschiedlich aufgebaut. XRechnung ist ein strukturierter Datensatz; ZUGFeRD ist in seiner hybriden Ausprägung PDF/A-3 plus eingebettete XML.
Format allein nach Empfängertyp wählen: „XRechnung nur B2G, ZUGFeRD nur B2B“ ist falsch. Maßgeblich sind Rechtsbereich und Annahmebedingungen des Empfängers.
MINIMUM oder BASIC WL ungeprüft einsetzen: Diese Profile erfüllen nicht die umsatzsteuerlichen Voraussetzungen einer E-Rechnung nach den aktuellen deutschen BMF-Hinweisen.
PDF und XML widersprechen sich: Bei ZUGFeRD ist der strukturierte Teil führend. Eine optisch richtige PDF kann daher eine inhaltlich falsche Rechnung nicht retten.
Elektronische Signatur pauschal verlangen: § 14 UStG nennt die qualifizierte elektronische Signatur als eine Möglichkeit, Echtheit und Unversehrtheit zu sichern. Sie ist aber nicht generell für jede E-Rechnung vorgeschrieben; auch ein verlässlicher innerbetrieblicher Prüfpfad kann genügen.
Nur die sichtbare PDF archivieren: Für eine E-Rechnung ist der strukturierte Teil entscheidend und in ursprünglicher, unversehrter Form aufzubewahren. Zusätzliche steuerlich relevante Informationen im PDF müssen ebenfalls erhalten bleiben.
Häufige Fragen
Ist eine XRechnung immer eine XML-Datei?
Ja. XRechnung wird in einer zugelassenen XML-Syntax wie UBL oder CII übertragen. Eine PDF kann als Visualisierung erzeugt werden, ist aber nicht die XRechnung selbst.
Ist jede ZUGFeRD-Datei eine E-Rechnung?
Nein. Version, Profil und technische Konformität sind entscheidend. Nach den BMF-Hinweisen erfüllen ZUGFeRD ab Version 2.0.1 grundsätzlich die Anforderungen, MINIMUM und BASIC WL jedoch nicht.
Brauche ich im B2B eine Leitweg-ID?
Grundsätzlich nein. Die Leitweg-ID dient der Adressierung öffentlicher Auftraggeber. Im B2B kann im Feld BT-10 eine andere Buyer Reference oder – soweit zulässig – ein Platzhalter stehen. Vorgaben des Empfängers bleiben zu beachten.
Muss eine E-Rechnung elektronisch signiert werden?
Nein, nicht pauschal. Herkunft, Inhalt und Lesbarkeit müssen gewährleistet sein. Eine qualifizierte elektronische Signatur ist dafür eine mögliche, aber nicht die einzig zulässige Methode.
Reicht eine technische Validierung aus?
Nein. Sie erkennt Format- und Geschäftsregelverletzungen, bestätigt aber nicht automatisch, dass Leistung, Empfänger, Steuersatz oder Bankverbindung sachlich richtig sind.
Wie lange muss ich E-Rechnungen aufbewahren?
Umsatzsteuerlich grundsätzlich acht Jahre. Der strukturierte Teil muss unversehrt im ursprünglichen Format verfügbar und maschinell auswertbar bleiben. Andere gesetzliche Pflichten können daneben gelten.
Fazit
XRechnung und ZUGFeRD sind keine konkurrierenden Etiketten für dasselbe Dokument. XRechnung setzt auf eine reine strukturierte XML-Datei; ZUGFeRD kombiniert XML und PDF/A-3. Beide können die Anforderungen an eine E-Rechnung erfüllen, wenn aktuelle Version, geeignetes Profil, vollständige Pflichtangaben und Empfängervorgaben zusammenpassen. Wer vor dem Versand technisch validiert, den Inhalt zusätzlich prüft und das strukturierte Original sauber archiviert, vermeidet die häufigsten Ablehnungen.
Nächster Schritt
Klären Sie vor der ersten produktiven E-Rechnung mit dem Empfänger das gewünschte Format, Pflichtreferenzen und den Übertragungsweg. Wenn Sie Rechnungen, Angebote und Belege zentral organisieren möchten, können Sie Motorica.io unverbindlich testen.
Quellen und Stand
Stand: 14. September 2026
- BMF: Fragen und Antworten zur obligatorischen E-Rechnung
- § 14 UStG: Ausstellung von Rechnungen
- § 14b UStG: Aufbewahrung von Rechnungen
- E-Rechnungsverordnung des Bundes
- KoSIT/XStandards Einkauf: Versionen und Bundles der XRechnung
- KoSIT/XStandards Einkauf: FAQ XRechnung
- FeRD: ZUGFeRD 2.5.2
- BMF: GoBD-Anpassung für E-Rechnungen
Dieser Artikel gibt einen allgemeinen Überblick über deutsche Anforderungen und ersetzt keine individuelle Rechts- oder Steuerberatung.