
Al cerrar el ejercicio, el titular de una empresa individual en Alemania debe calcular el beneficio y preparar las declaraciones tributarias necesarias. Eso no siempre implica elaborar un balance. Muchos emprendedores pueden utilizar la EÜR (Einnahmenüberschussrechnung), el cálculo alemán de ingresos menos gastos. Esta guía explica las normas alemanas y los pasos prácticos.
¿EÜR o balance?
Según el artículo 4.3 de la Ley alemana del impuesto sobre la renta (EStG), quien no esté obligado por ley a llevar libros y elaborar estados financieros ni lo haga voluntariamente puede, por regla general, calcular el beneficio restando los gastos empresariales de los ingresos empresariales. El comerciante obligado a llevar contabilidad elabora un balance y una cuenta de pérdidas y ganancias (GuV). Juntos forman las cuentas anuales conforme al artículo 242 del Código de Comercio (HGB). Los datos del balance fiscal normalmente se transmiten electrónicamente.
El artículo 241a HGB exime bajo ciertas condiciones al comerciante individual si su cifra de negocios no supera 800.000 € y su excedente anual no supera 80.000 € en dos cierres consecutivos. Para una nueva empresa se revisa el primer cierre. No es un umbral EÜR universal. Por separado, Hacienda puede establecer la obligación contable de una empresa comercial conforme al artículo 141 del Código Fiscal (AO) si su volumen total anual supera 800.000 € o su beneficio comercial del ejercicio supera 80.000 €. La obligación empieza normalmente en el ejercicio siguiente a la notificación. Una profesión liberal no queda sometida al artículo 141 AO solo por tener ingresos elevados; las demás obligaciones deben comprobarse aparte.
El régimen alemán de exención de IVA para pequeñas empresas (Kleinunternehmerregelung) se refiere al IVA y no determina si corresponde EÜR o balance.
Trabajo al cerrar el año
1. Aclarar el método de cálculo
Compruebe la actividad, la condición de comerciante, el método utilizado y las comunicaciones de Hacienda. En casos límite o si desea cambiar de método voluntariamente, consulte a un asesor fiscal.
2. Completar documentos y pagos
Reúna facturas emitidas y recibidas, documentos contables o recibos, extractos bancarios, caja, informes de proveedores de pagos, contratos y, si procede, documentos salariales. Realice la conciliación bancaria y asigne pagos a facturas. Mantenga identificada cada factura pendiente de pago; en una EÜR ordinaria normalmente aún no representa un ingreso cobrado.
3. Asignar los pagos al año correcto
En la EÜR suele importar la fecha del cobro o pago efectivo (artículo 11 EStG), no solo la fecha de la factura. Una factura de diciembre pagada en enero normalmente corresponde al año de enero. Hay una excepción limitada para pagos periódicos cerca del cambio de año; también cuentan el vencimiento y la pertenencia económica. Los anticipos y algunas compras tienen reglas especiales.
4. Separar operaciones privadas y revisar activos
Las aportaciones y retiradas privadas del titular no son ingresos o gastos empresariales ordinarios. Recibir un préstamo no genera beneficio y devolver el principal normalmente no es un gasto; los intereses empresariales pueden serlo. Documente la proporción profesional de los bienes de uso mixto. Un activo usado durante varios años no siempre puede deducirse íntegramente de inmediato: revise amortización (AfA), reglas de bienes de escaso valor y registro de activos.
5. Finalizar EÜR o cuentas anuales
Clasifique ingresos y gastos en los apartados oficiales de la EÜR. Compare los totales con documentos, pagos, declaraciones periódicas de IVA y el año anterior. El balance requiere además inventario, créditos, deudas, periodificación y, en su caso, provisiones. No es simplemente una EÜR más larga.
¿Qué declaraciones se presentan?
El beneficio se incluye en la declaración personal del impuesto sobre la renta, normalmente mediante Anlage G para actividad comercial o Anlage S para profesión liberal. La Anlage EÜR se transmite en general electrónicamente en el formato oficial; Hacienda puede autorizar una excepción a petición del interesado en caso de dificultad desproporcionada (artículo 60.4 EStDV). Quien lleva balance normalmente envía la E-Bilanz electrónica.
La declaración del impuesto alemán sobre actividades económicas (Gewerbesteuer) se exige a una empresa individual comercial especialmente si la renta comercial sujeta supera 24.500 €, existen pérdidas pendientes de compensar o Hacienda la solicita (artículo 25 GewStDV). La franquicia no significa que todo comerciante deba presentar siempre la declaración. Los ingresos de profesiones liberales generalmente no están sujetos a ese impuesto.
Para operaciones sujetas a IVA, compruebe la declaración anual y concilie las declaraciones periódicas. Desde 2025, la Kleinunternehmerregelung excluye por regla general las obligaciones ordinarias de declaración; algunas operaciones o una solicitud de Hacienda pueden ser excepciones. Sigue siendo necesario calcular el beneficio.
Plazos y conservación
Sin asesor fiscal, el plazo ordinario suele finalizar el 31 de julio del año siguiente. Con preparación profesional, suele terminar el último día de febrero del segundo año siguiente (artículo 149 AO). Un fin de semana, festivo, norma especial o requerimiento individual puede modificar la fecha efectiva. Reserve fondos para liquidaciones y pagos a cuenta.
Conforme al artículo 147 AO, los libros, inventarios y cuentas anuales se conservan normalmente 10 años, los justificantes contables 8 años, y algunos otros documentos 6 años. El plazo suele comenzar al final del año de creación del documento o preparación de las cuentas; un procedimiento tributario abierto puede prolongarlo. Conserve los datos estructurados originales de la factura electrónica.
Lista de comprobación
- Verificar derecho a EÜR u obligación de balance
- Conciliar banco, caja y proveedores de pagos
- Registrar facturas, justificantes y fechas de pago
- Separar movimientos privados y préstamos
- Asignar pagos cercanos al cambio de año
- Revisar activos, amortización y registro
- Conciliar IVA repercutido e IVA soportado
- Completar Anlage EÜR o balance y GuV
- Revisar declaraciones y plazo efectivo
- Planificar archivo y posibles pagos tributarios
Preguntas frecuentes
¿Es la EÜR una cuenta anual? En el lenguaje cotidiano forma parte del cierre. Según HGB, las cuentas anuales son el balance y la GuV; la EÜR es otro método de cálculo fiscal.
¿Se incluye una factura sin cobrar en la EÜR? Normalmente cuando se cobra. Documente la factura pendiente y revise las excepciones.
¿Cuándo conviene pedir ayuda? Ante el primer balance, los umbrales, operaciones internacionales, empleados, vehículos, inmuebles, cierre del negocio o cambio de método.
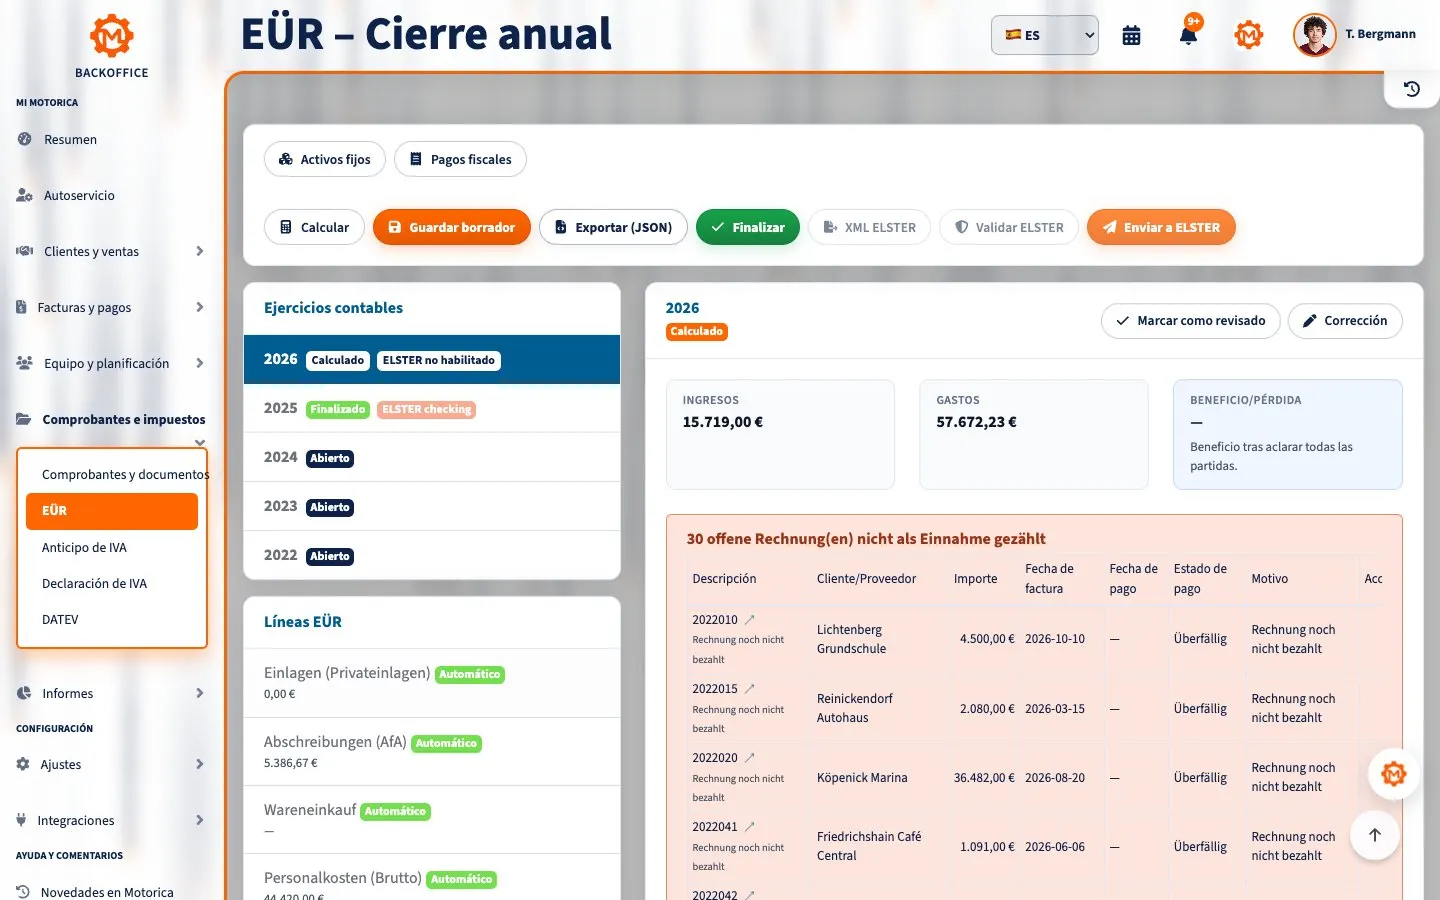
Ver la EÜR en el Backoffice
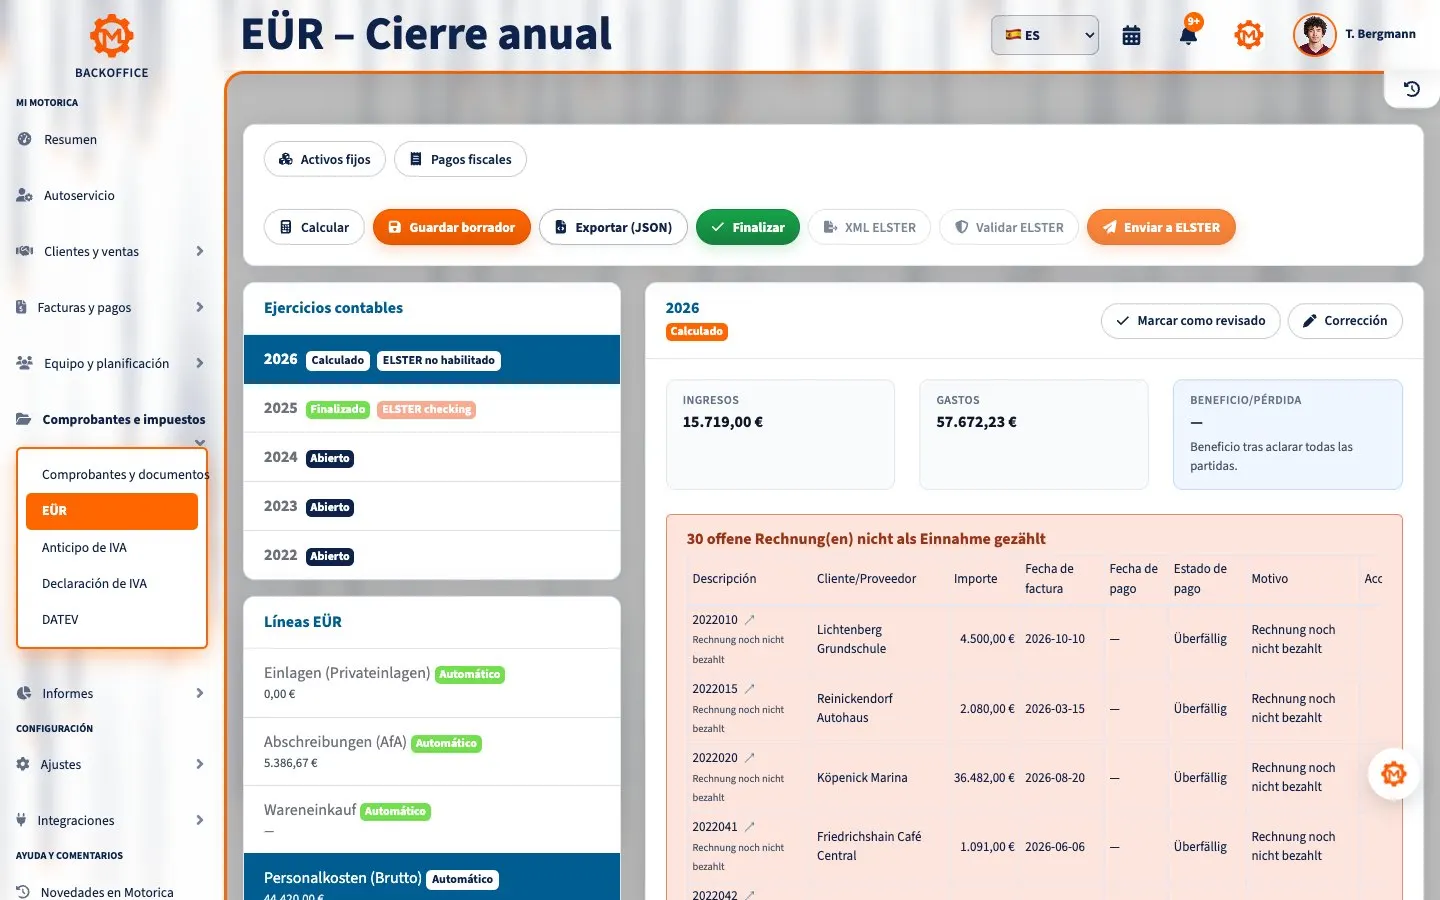
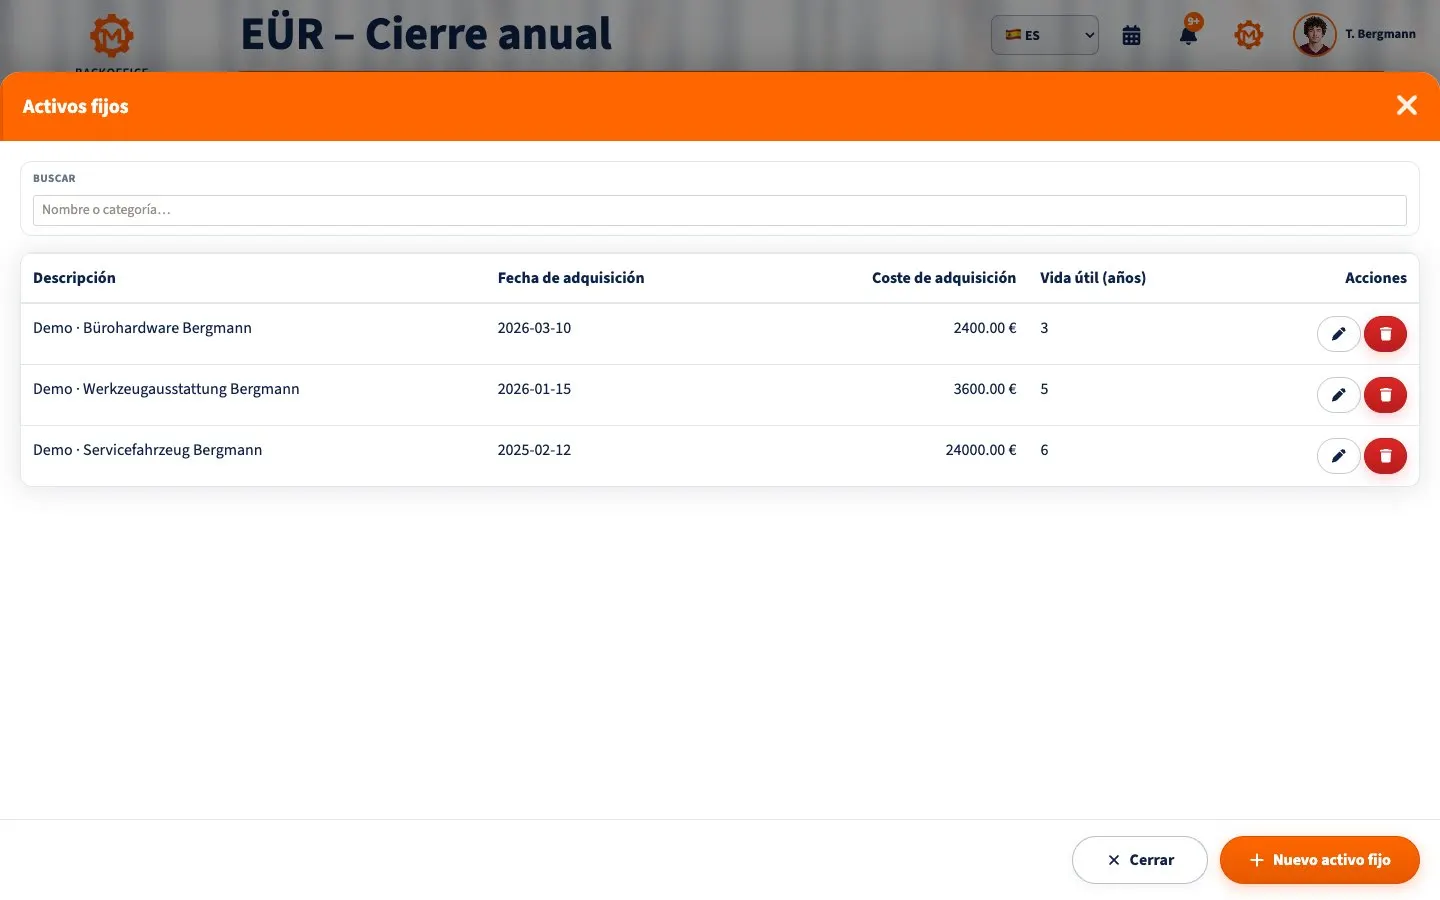
Esta breve animación muestra el resumen EÜR, una fuente de nóminas y el registro de activos en la cuenta de demostración ficticia de Thomas Bergmann.
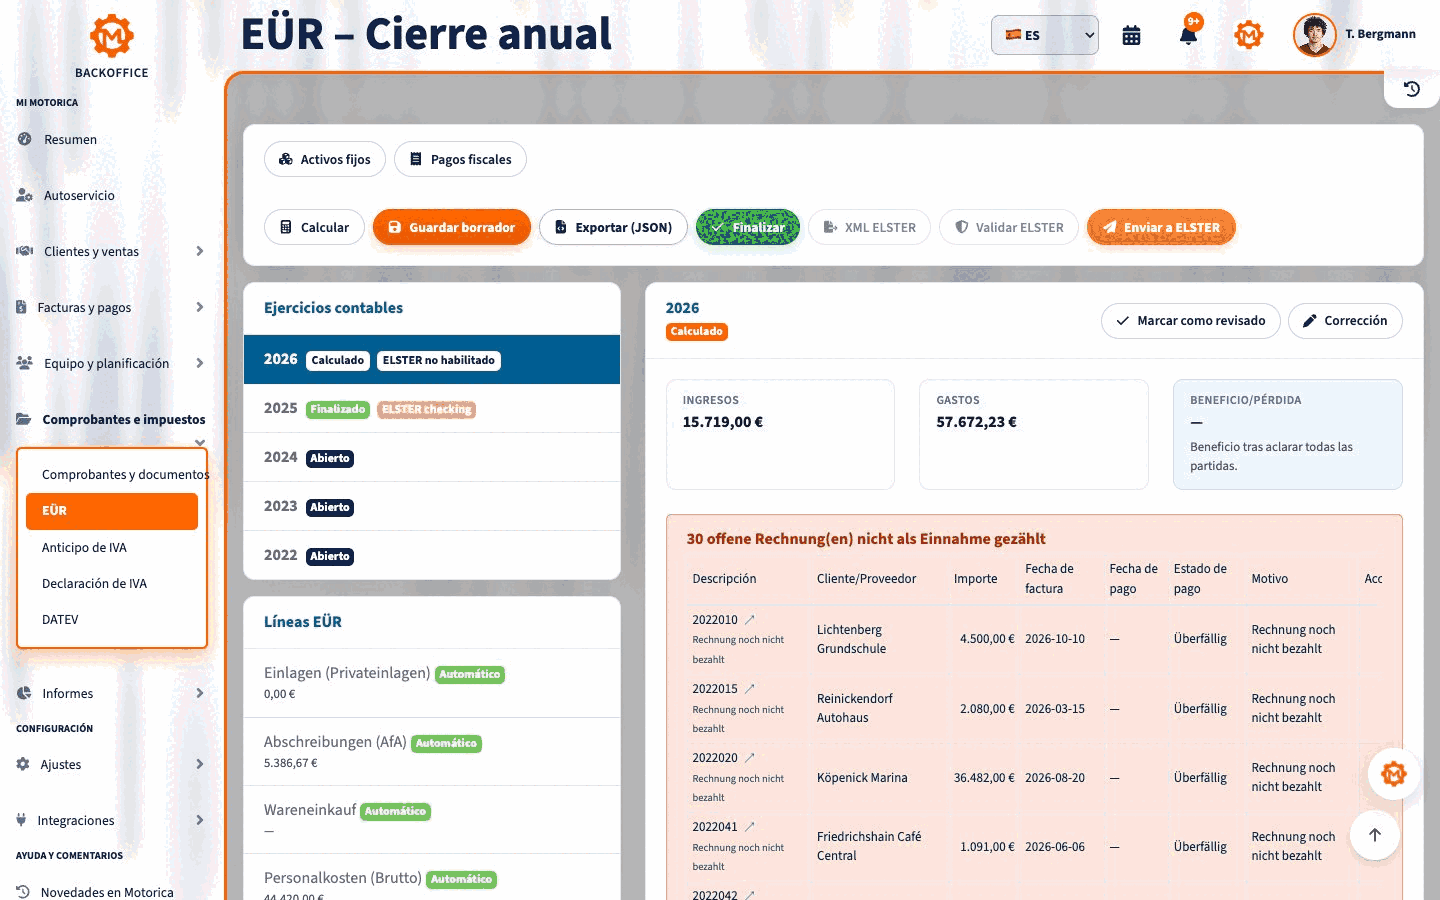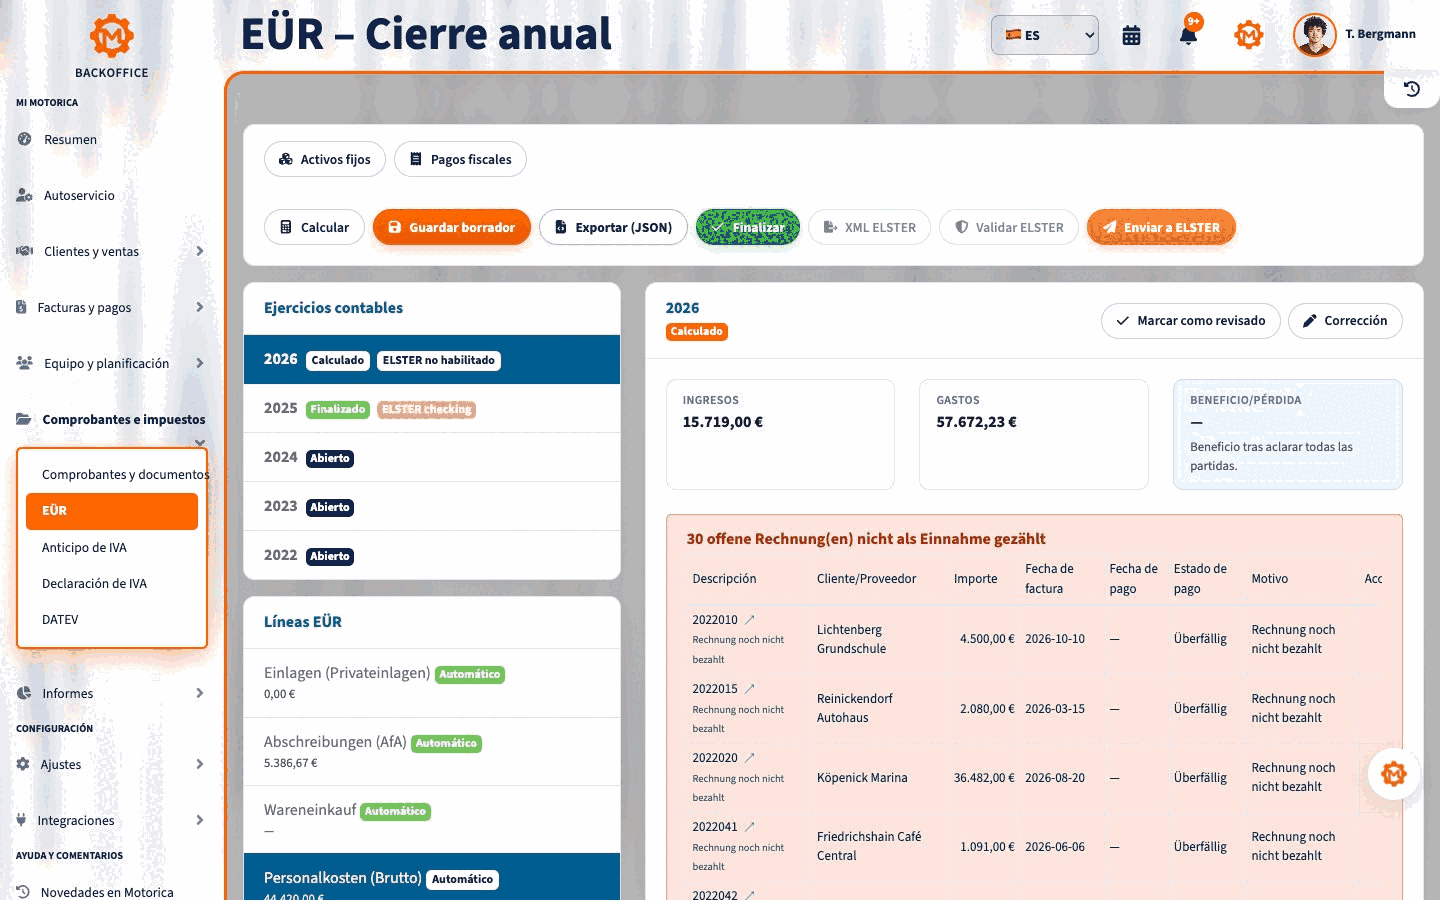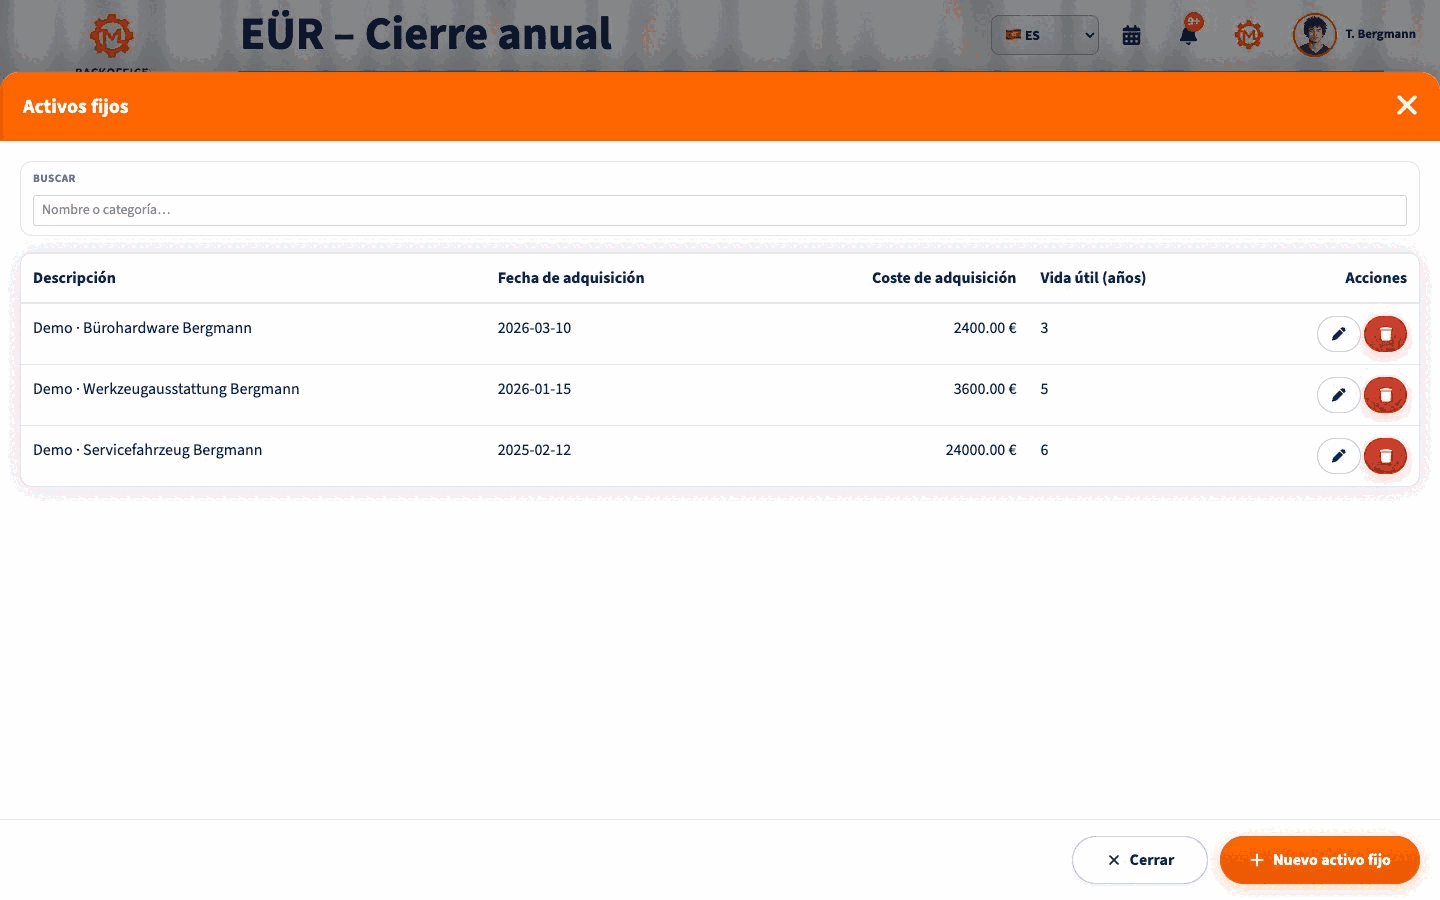
Resumen EÜR · Fuente de nóminas · Activos
Motorica y fuentes oficiales
El Backoffice de Motorica muestra los apartados de la EÜR, registros de origen, ingresos, gastos y resultado calculado del ejercicio elegido. Revise la clasificación antes de cerrar un borrador o transmitir datos. La valoración fiscal sigue siendo su responsabilidad o la de su asesor fiscal.
Fuentes: EStG § 4, EStG § 11, HGB § 241a, AO §§ 141, 147, 149, § 147 AO, § 149 AO, EStDV § 60, GewStDV § 25, UStG § 19, ELSTER EÜR.
Esta información general sobre el derecho alemán no sustituye el asesoramiento fiscal o jurídico individual.