
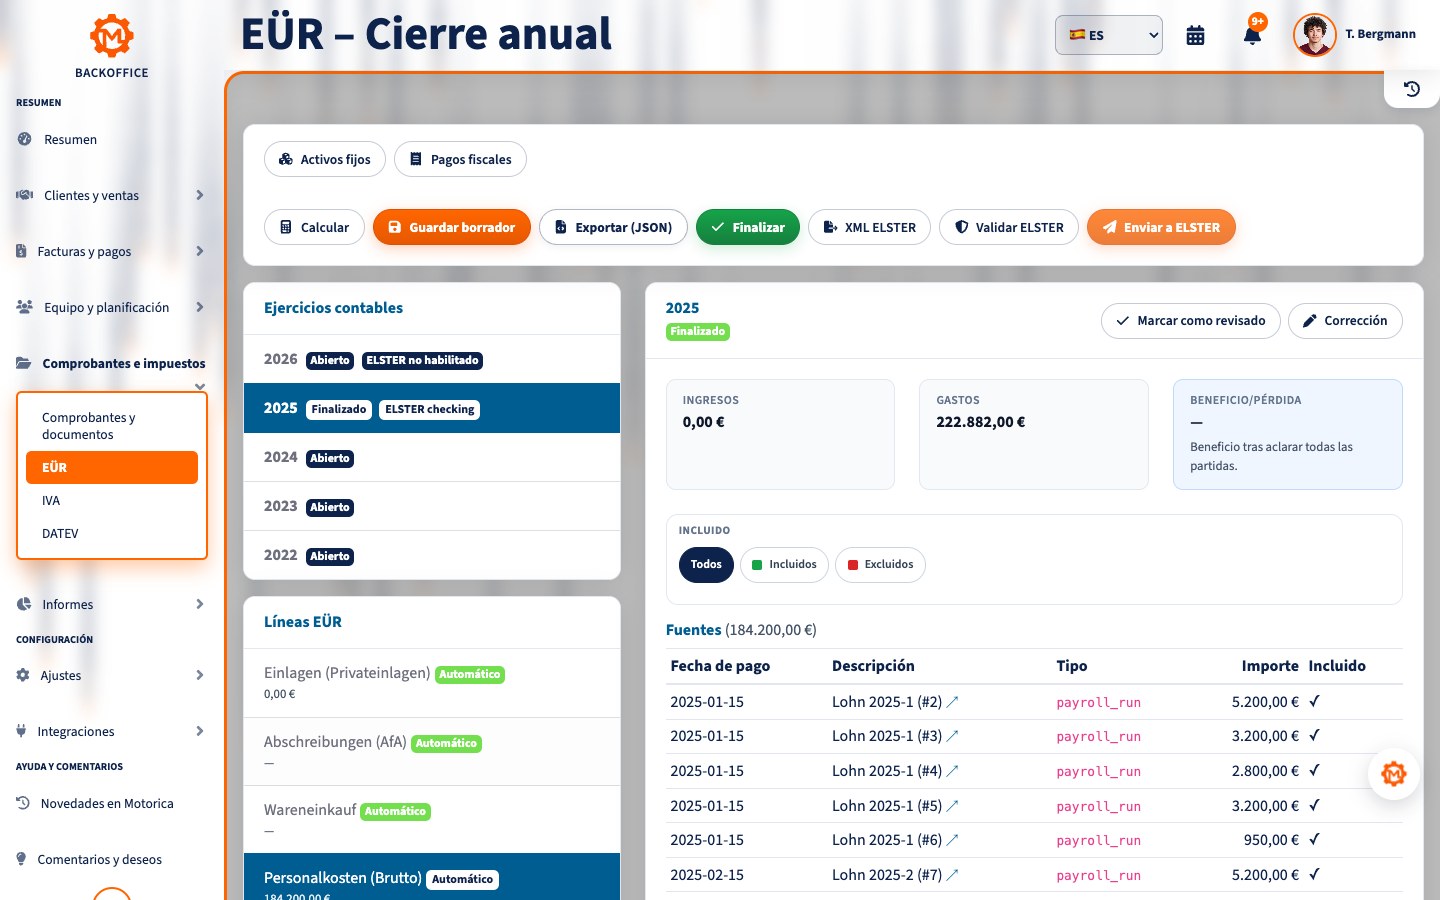
La Einnahmenüberschussrechnung (EÜR) es un método simplificado para calcular el beneficio fiscal de una actividad en Alemania. No es una factura para un cliente, una exención de IVA ni una forma jurídica. En términos sencillos: ingresos empresariales menos gastos empresariales igual a beneficio o pérdida.
Esta guía explica la normativa alemana vigente a 16 de septiembre de 2026. No sustituye el asesoramiento fiscal o jurídico individual.
En pocas palabras: ¿qué es la EÜR?
El artículo 4.3 de la Ley alemana del impuesto sobre la renta permite calcular el beneficio como excedente de ingresos sobre gastos cuando no existe obligación legal de llevar contabilidad completa y tampoco se hace voluntariamente.
Ingresos empresariales − gastos empresariales = beneficio o pérdida
La EÜR determina el resultado fiscal de todo un ejercicio. Una factura documenta una entrega o un servicio concreto. Son conceptos distintos.
¿Quién puede utilizarla?
La utilizan habitualmente profesionales liberales, comerciantes sin obligación contable mercantil o fiscal y determinadas sociedades de personas. Una GmbH o UG (haftungsbeschränkt) debe preparar, en general, cuentas anuales con balance y cuenta de resultados; no puede sustituirlas por una EÜR.
Para empresarios comerciales puede nacer una obligación fiscal de llevar libros si el volumen anual supera 800.000 € o el beneficio anual supera 80.000 €. También importa la comunicación de la oficina tributaria sobre el inicio de la obligación. Las obligaciones mercantiles se comprueban por separado.
EÜR y Kleinunternehmerregelung no son lo mismo
La EÜR afecta al impuesto sobre la renta y al cálculo del beneficio. El régimen alemán de exención de IVA para pequeñas empresas (Kleinunternehmerregelung) afecta al IVA. Tanto una empresa acogida a esa exención como una sujeta al régimen normal puede utilizar la EÜR si cumple sus requisitos.
Desde 2025, el régimen de pequeña empresa exige, con carácter general, no superar 25.000 € de volumen en el año anterior ni 100.000 € en el año en curso. Estos límites no deciden el derecho a la EÜR. Quien aplica el régimen no desglosa normalmente el IVA en la factura ni deduce el IVA soportado.
Principio de cobros y pagos
Por regla general importa la fecha del movimiento del dinero: el ingreso se registra cuando se cobra y el gasto cuando se paga. Una factura emitida en diciembre y cobrada en enero suele pertenecer al nuevo año. El artículo 11 EStG contiene una excepción limitada para pagos periódicos alrededor del cambio de año. La amortización, ciertos anticipos y algunos activos siguen reglas especiales.
Ingresos y gastos empresariales
Entre los ingresos figuran pagos de clientes, anticipos, ingresos accesorios, venta de activos, subvenciones imponibles, IVA cobrado bajo el régimen normal y devoluciones de IVA. Una aportación privada, un traspaso entre cuentas propias o un importe cobrado por cuenta de otra persona no es un ingreso empresarial.
Son gastos habituales las compras, materiales, subcontratación, alquiler, energía, seguros, software, teléfono, salarios, asesoramiento, formación, viajes deducibles, comisiones bancarias, IVA soportado deducible, pagos de IVA y amortizaciones. Los gastos privados no se deducen; en un uso mixto solo se admite la parte empresarial acreditada.
Tratamiento del IVA
Una empresa en régimen normal declara normalmente las ventas netas en Anlage EÜR y el IVA cobrado por separado como ingreso. El IVA soportado deducible y el IVA pagado a Hacienda son, en principio, gastos; las devoluciones son ingresos.
En la Kleinunternehmerregelung no existe normalmente deducción del IVA soportado, por lo que se anotan los importes brutos efectivamente cobrados y pagados. Reverse charge, operaciones intracomunitarias y cambios de régimen deben revisarse con un asesor fiscal.
Compras y amortización
Una compra importante no se deduce íntegramente solo porque se haya pagado. Los activos amortizables utilizados durante más de un año se reparten, en principio, durante su vida útil. Un bien mueble utilizable de forma independiente puede deducirse de inmediato si el coste relevante no supera 800 €. Suele utilizarse el importe neto cuando hay derecho a deducir IVA y el coste con IVA no deducible cuando no lo hay. Puede ser obligatorio un registro de activos.
Documentos y conservación
Cada operación debe poder seguirse mediante un documento contable o recibo. Conserve facturas emitidas y recibidas, justificantes bancarios, caja, contratos, abonos, anulaciones, registro de activos y pruebas de viajes. Los documentos digitales deben permanecer completos, legibles, disponibles y auditables.
El artículo 147 AO establece normalmente ocho años para justificantes contables; otras categorías pueden conservarse diez o seis años. El plazo suele comenzar al final del año de creación.
Anlage EÜR y presentación electrónica
La EÜR se transmite normalmente en formato electrónico oficial. En Mein ELSTER el formulario se denomina Anlage EÜR. Pueden ser necesarios anexos como AVEÜR o SZ. El resultado se traslada además a Anlage S para profesiones independientes o Anlage G para actividades comerciales. El papel solo se admite si la oficina tributaria acepta una solicitud por dificultad indebida.
Ejemplo sencillo
Un profesional cobra 48.000 € en 2026, paga 19.000 € de gastos inmediatamente deducibles y registra 2.000 € de amortización.
48.000 € − 19.000 € − 2.000 € = 27.000 € de beneficio
Una factura pendiente no suele ser ingreso hasta el cobro. Una retirada privada no reduce el beneficio. El saldo bancario puede diferir por aportaciones, retiradas, préstamos o amortización.
Paso a paso
- Confirmar que la EÜR está permitida.
- Registrar todas las cuentas, caja y medios de pago.
- Vincular cada pago con su justificante y categoría fiscal.
- Separar operaciones privadas, aportaciones, retiradas y partidas de paso.
- Aplicar correctamente el IVA.
- Revisar activos y amortizaciones.
- Aclarar registros dudosos antes del cierre.
- Preparar Anlage EÜR y anexos.
- Conciliar el resultado con las declaraciones fiscales.
- Validar, transmitir a tiempo y archivar el protocolo.
Errores frecuentes
- Confundir la EÜR con una factura.
- Equipararla a la Kleinunternehmerregelung.
- Usar la fecha de factura en lugar de la fecha de pago.
- Omitir movimientos de IVA.
- Deducir gastos privados.
- Llevar un activo directamente a gasto cuando debe amortizarse.
- Tratar préstamos, aportaciones, retiradas o traspasos como ingresos o gastos.
- Mantener justificantes o caja incompletos.
Lista de control
- Derecho a EÜR y obligación contable revisados
- Todos los ingresos y gastos registrados
- Fechas de pago comprobadas
- Operaciones privadas separadas
- IVA, pagos y devoluciones conciliados
- Activos y amortizaciones completos
- Documentos y caja auditables
- Anlage EÜR y anexos completos
- Resultado conciliado con Anlage S o G
- Envío electrónico documentado
Preguntas frecuentes
¿La EÜR es solo para pequeñas empresas exentas de IVA?
No. Son reglas distintas. Una empresa en régimen normal de IVA también puede usarla si no está obligada a llevar contabilidad completa.
¿Es una factura sin IVA?
No. Es un cálculo anual del beneficio; la factura documenta una operación concreta.
¿Debe enviarse electrónicamente?
Sí, por regla general, conforme al artículo 60.4 EStDV. El papel requiere una excepción aceptada por dificultad indebida.
¿Cuándo se reconoce un ingreso?
Normalmente al cobrar. Existen reglas especiales para pagos periódicos próximos al fin de año.
¿Cuánto tiempo se conservan los justificantes?
Los justificantes contables, normalmente ocho años; determinados libros diez y la correspondencia u otros documentos fiscales a menudo seis.
¿Cuál es el plazo ordinario?
Sin asesor, normalmente siete meses tras el cierre, es decir, el 31 de julio del año siguiente. Con representación fiscal suelen existir plazos más largos.
¿Motorica ayuda con la EÜR?
Motorica organiza facturas, pagos y documentos contables o recibos para la preparación de datos fiscales, calcula los datos de la EÜR, los valida con ERIC y puede transmitirlos por ELSTER tras su aprobación. La clasificación y revisión fiscal corresponden a usted o a su asesor fiscal.
Conclusión
La EÜR es simplificada, pero no informal. Exige pagos completos, tratamiento correcto del IVA y los activos y justificantes trazables.
Fuentes y fecha
Actualizado a 16 de septiembre de 2026.
- § 4 EStG
- § 11 EStG
- § 6 EStG
- § 141 AO
- § 147 AO
- § 149 AO
- §§ 238 y 241a HGB
- § 60 EStDV
- § 19 UStG
- Ayuda ELSTER para Anlage EÜR 2025
- BMF: GoBD
Información general, no asesoramiento fiscal o jurídico individual.