
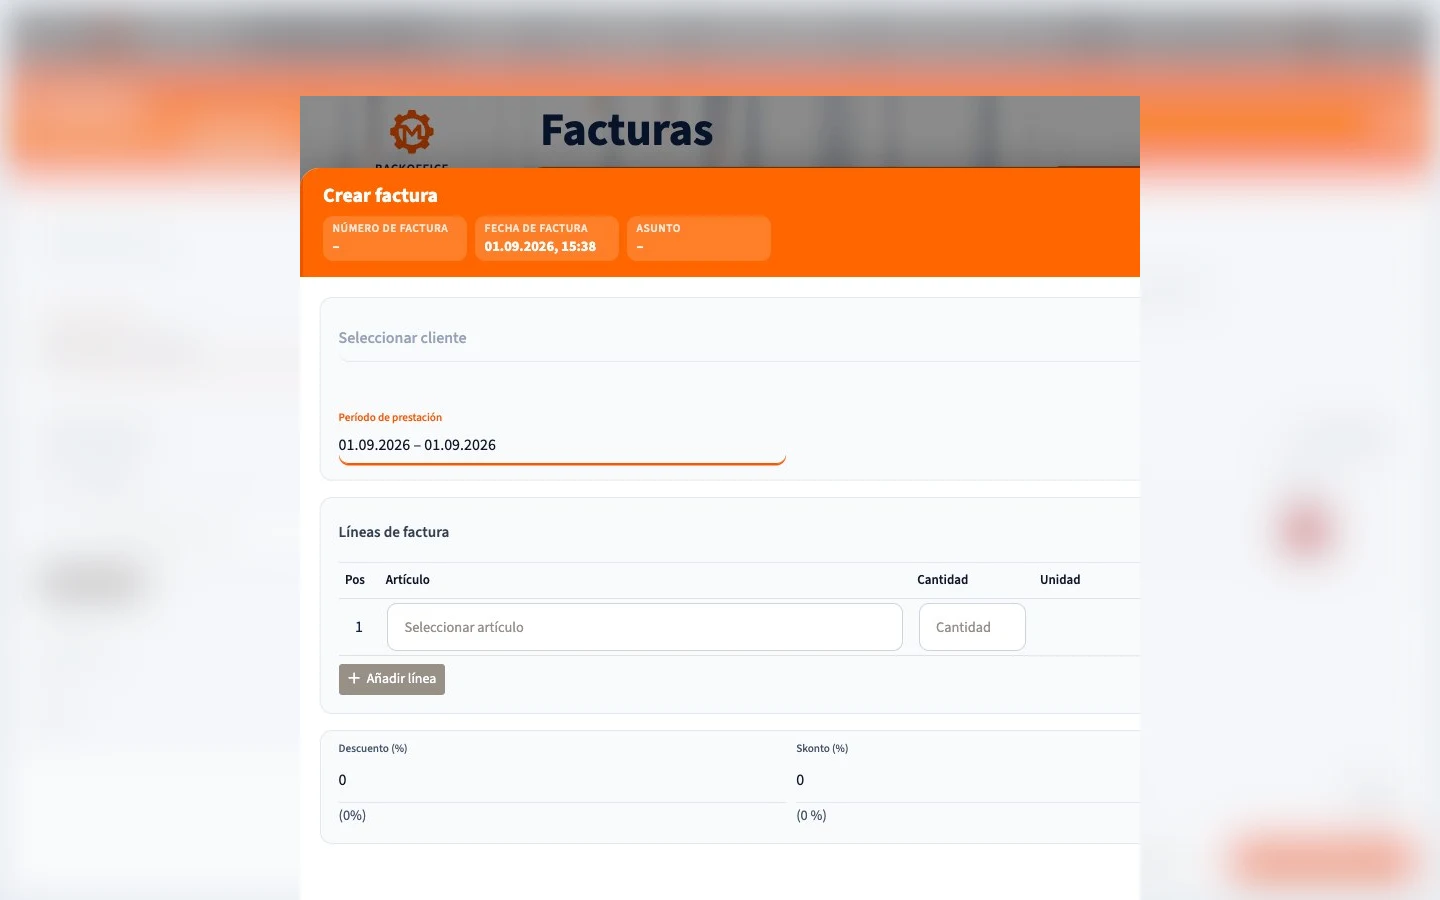
Una factura por una operación en Alemania debe incluir los datos exigidos para ese caso. Una factura ordinaria superior a 250 € se rige, por regla general, por el § 14.4 de la Ley alemana del IVA (UStG). Hay simplificaciones diferentes para facturas de pequeño importe y operaciones acogidas al régimen alemán de exención de IVA para pequeñas empresas (Kleinunternehmerregelung). Esta guía explica la normativa alemana.
Datos obligatorios de una factura ordinaria
- Nombre o razón social y dirección completos del proveedor y del destinatario.
- Número fiscal alemán (Steuernummer) o número de identificación a efectos del IVA del proveedor. El Steuer-ID personal no los sustituye.
- Fecha de emisión y número único asignado dentro de una serie correlativa. Puede haber varias series, pero el número debe identificar una sola factura.
- Cantidad y denominación comercial habitual de los bienes o naturaleza y alcance del servicio. «Servicio» a secas no basta.
- Fecha o período de entrega o prestación. Según el § 31.4 UStDV puede bastar el mes natural; en una factura de anticipo puede importar la fecha conocida del cobro.
- Importe sin IVA, separado por tipos y exenciones, y descuentos acordados previamente si todavía no están incluidos.
- Tipo y cuota de IVA aplicables o referencia a la exención correspondiente.
En casos específicos hay más datos: aviso al cliente particular de su obligación de conservar durante dos años documentos de determinados servicios inmobiliarios; la palabra «Gutschrift» si el cliente emite la factura por acuerdo; y menciones o números de IVA adicionales según el § 14a UStG para algunas operaciones intracomunitarias y supuestos de inversión del sujeto pasivo.
El correo electrónico, teléfono, IBAN, plazo de pago y lugar físico de prestación no son requisitos generales de la factura. Pueden ser útiles o exigirse en un supuesto particular. La legislación alemana del IVA no obliga automáticamente a usar el idioma del cliente; una traducción no debe alterar el significado legal.
Ejemplo sencillo con un 19 % de IVA
Una empresa cobra 100,00 € sin IVA por un servicio descrito con precisión al que efectivamente corresponde el 19 %. La factura muestra 19,00 € de IVA y 119,00 € en total. También debe incluir los demás datos aplicables: ambas direcciones, número fiscal o IVA del proveedor, número de factura y fecha del servicio. El tipo del ejemplo no vale para todos los servicios.
Factura de hasta 250 € IVA incluido
Si el total no supera 250 €, el § 33 UStDV exige en general solo nombre y dirección del proveedor, fecha, cantidad y clase de bienes o naturaleza y alcance del servicio, y total con el tipo de IVA o indicación de exención. El nombre del cliente, el número fiscal y el número de factura normalmente no son necesarios. La simplificación no se aplica, entre otros casos, a entregas intracomunitarias, determinadas ventas a distancia y la inversión del sujeto pasivo. Un tique de caja puede servir como factura si contiene los datos requeridos.
Factura de una pequeña empresa exenta
Para operaciones exentas por el § 19 UStG, el § 34a UStDV exige nombres y direcciones de ambas partes; Steuernummer, número de IVA o número identificativo de pequeña empresa; fecha; descripción concreta; importe total e indicación de la exención del § 19 UStG. No se desglosa IVA por separado para esa operación. El § 34a normalmente no exige número de factura ni fecha de prestación; la regla de los 250 € sigue siendo posible. Si emite la factura el cliente, se añade «Gutschrift».
Factura electrónica y transición de 2026
Desde 2025, un PDF sencillo no es una factura electrónica estructurada a efectos del IVA alemán. XRechnung y los perfiles ZUGFeRD adecuados pueden cumplir los requisitos. Las empresas alemanas deben poder recibir facturas electrónicas desde el 1 de enero de 2025; inicialmente basta un buzón de correo electrónico.
Para operaciones B2B nacionales sujetas en principio a la obligación de emisión electrónica, se permiten otras facturas hasta el 31 de diciembre de 2026. Si la facturación del emisor en el año anterior fue de 800.000 € como máximo, la transición llega al 31 de diciembre de 2027. Durante estos períodos, un PDF simple requiere consentimiento del destinatario; se admite el papel. La obligación no depende simplemente del importe de la factura actual ni de un único umbral de facturación. Existen excepciones para facturas de hasta 250 €, operaciones de pequeñas empresas y determinadas operaciones exentas. Los organismos públicos pueden aplicar normas B2G propias. Todos los datos fiscales obligatorios deben figurar en la parte estructurada de la factura electrónica.
Emitir, corregir y conservar
Identifica a las partes, el tipo de operación y su tratamiento fiscal. Describe la prestación con precisión y comprueba fecha, importes, tipo, direcciones y número. Escoge formato y canal de envío válidos. En determinados casos B2B e inmobiliarios, por lo general debe emitirse la factura en los seis meses siguientes a la prestación.
Conserva copias de las facturas emitidas y las recibidas durante ocho años como regla general según el § 14b UStG. El plazo comienza al terminar el año de emisión y puede ampliarse si hay un procedimiento tributario pendiente. Guarda el original estructurado de una factura electrónica. Corrige un error con un documento que remita claramente a la factura inicial (§ 31.5 UStDV); no sobrescribas sin aviso un original ya enviado. No toda errata exige anularla por completo.
Lista de comprobación antes de enviar
- ¿Se ha identificado bien el caso: factura ordinaria, importe pequeño, pequeña empresa o supuesto especial?
- ¿Son correctos nombres, direcciones, identificador fiscal, fecha y número cuando se exige?
- ¿Quedan claros los bienes o servicios y la fecha o período de prestación?
- ¿Cuadran base sin IVA, tratamiento fiscal, IVA y total?
- ¿Figuran las menciones necesarias de exención, inversión del sujeto pasivo o «Gutschrift»?
- ¿Son apropiados formato, envío y archivo?
Preguntas frecuentes
¿Es obligatorio el IBAN?
No. Facilita el pago, pero no forma parte de los requisitos generales del § 14.4 UStG.
¿La numeración debe carecer de saltos?
El número debe ser único, asignarse en una serie correlativa e identificar la factura. Importa un sistema rastreable; esto no significa que toda secuencia visible tenga que carecer de saltos.
¿Puede emitirse la factura en inglés?
La legislación alemana del IVA no exige generalmente el alemán. Los datos obligatorios han de ser claros y comprobables; revisa aparte las exigencias del destinatario.
Fuentes y alcance
Revisado el 16 de septiembre de 2026 conforme a § 14 UStG, § 14a, § 14b, § 31 UStDV, § 33, § 34a y las preguntas frecuentes del Ministerio Federal de Finanzas sobre factura electrónica. Es una explicación general del derecho alemán, no asesoramiento fiscal o jurídico individual. Consulta a un profesional en casos transfronterizos o especiales.