
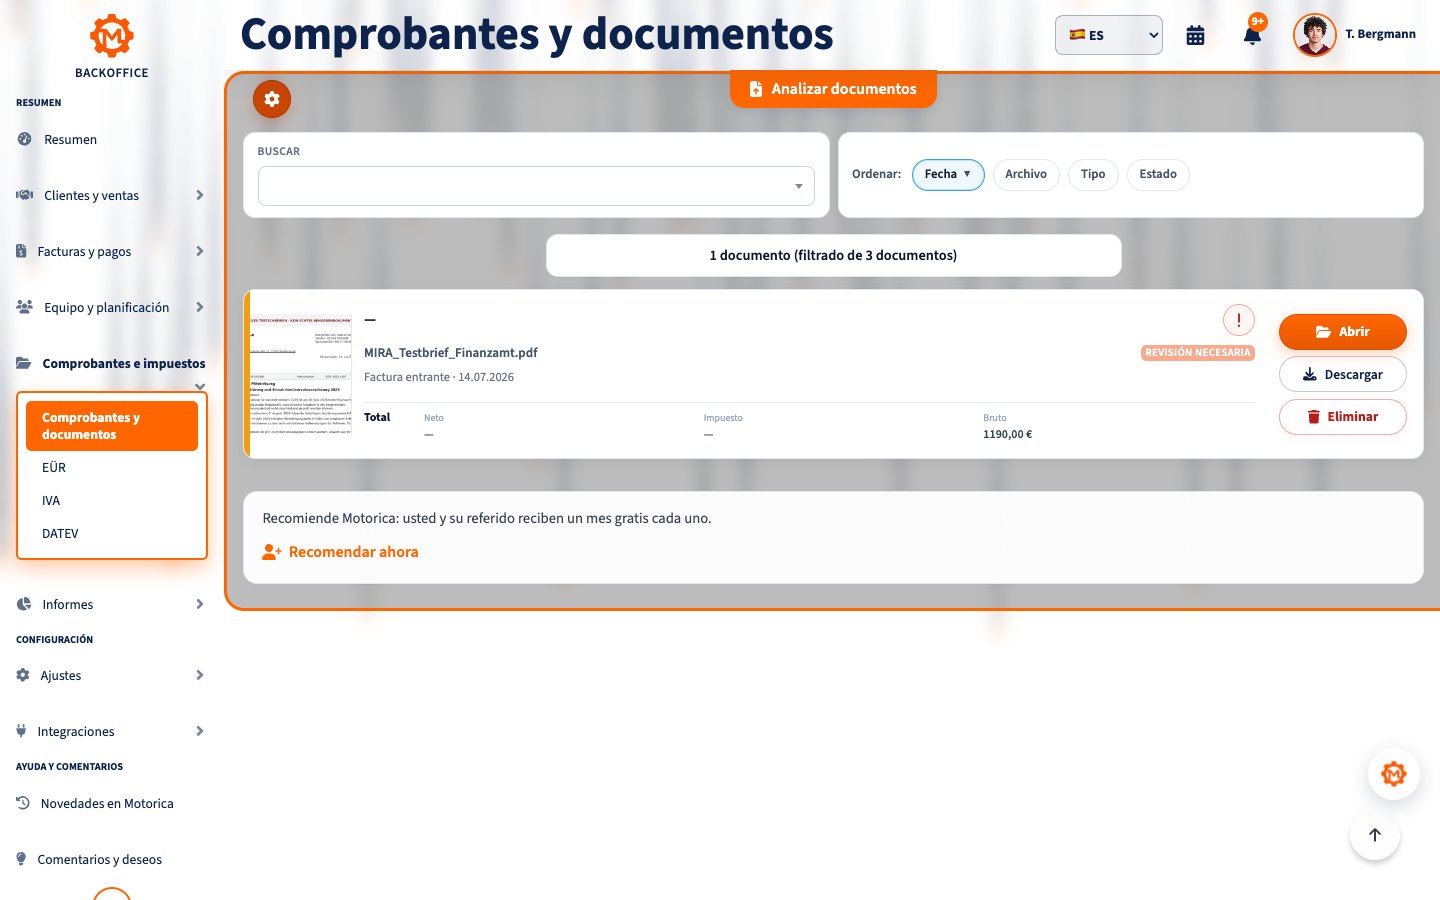
Los gastos de actividad son costes vinculados al trabajo por cuenta propia en Alemania. También pueden contar los importes pequeños, pero una compra privada pagada desde la cuenta del negocio no se convierte por ello en deducible. Para cada operación, conserve el motivo profesional, el importe y la prueba del pago.
¿Qué es un gasto de actividad?
Según el artículo 4, apartado 4, de la Ley alemana del Impuesto sobre la Renta (EStG), lo decisivo es que el gasto esté causado por la actividad. No tiene que ser absolutamente imprescindible; algunas categorías, sin embargo, tienen límites propios. La cuenta de ingresos y gastos (Einnahmenüberschussrechnung, EÜR) compara ingresos y gastos profesionales.
Anote qué se compró, cuándo, a quién, por cuánto, cómo se pagó y para qué se utilizó en el negocio. Relacione el documento contable o recibo (Beleg), la factura (Rechnung) y la prueba del pago. Un extracto bancario a menudo no describe el servicio; una factura por sí sola no siempre acredita la fecha del pago.
¿Qué costes conviene documentar?
Los ejemplos siguientes no garantizan una deducción automática. Importan el uso real, las pruebas y las limitaciones particulares.
Material, servicios y gastos corrientes
- Material y suministros: papelería, embalajes, materias primas y mercancías para pedidos de clientes. Conserve el pedido y la entrega junto a la factura.
- Locales y funcionamiento: alquiler de una oficina o almacén profesional, electricidad, internet, teléfono, alojamiento web, suscripciones de software y seguros de la actividad. Separe cualquier uso privado.
- Colaboradores y personal: honorarios de terceros, contabilidad, asesoramiento profesional, salarios y cotizaciones empresariales. Adjunte contratos y pruebas del servicio.
- Publicidad: sitio web, anuncios, impresos, ferias y tarifas de plataformas. Las comidas de negocios y los regalos tienen reglas diferentes.
Desplazamientos, viajes y comidas de negocios
Para un desplazamiento profesional, registre fecha, destino, finalidad, ruta y cliente o encargo. Guarde billetes y facturas de hotel y aparcamiento. Un vehículo privado y uno integrado en el patrimonio empresarial tienen tratamientos distintos. Si un viaje combina fines privados y profesionales, distribuya los costes con un criterio justificable. Sus comidas habituales durante un viaje no se deducen sin más por el importe total del restaurante.
Para una comida ofrecida por motivos de negocio, el artículo 4, apartado 5, EStG permite generalmente deducir solo el 70 % del coste razonable y acreditado. Documente la ocasión y los participantes y conserve la factura del restaurante. Revise el IVA soportado por separado. Los regalos a personas que no sean empleados están sujetos a límites y obligaciones de registro específicos.
Compras de cierta entidad y amortización
Un ordenador, una máquina o un mueble utilizado durante más de un año no siempre se deduce por completo en el año de compra. Registre fecha, coste de adquisición, uso profesional y vida útil. Puede ser necesario repartir el coste mediante la amortización (Absetzung für Abnutzung, AfA). El artículo 6, apartado 2, EStG permite, si se cumplen sus condiciones, deducir inmediatamente un bien mueble utilizable de forma independiente cuyo coste no supere 800 € sin el IVA deducible. El IVA no recuperable puede formar parte del coste de adquisición.
Separe la parte privada y los casos especiales
Si utiliza el teléfono, internet o un equipo también en privado, documente una distribución razonable: línea separada, registro de uso o estimación fundamentada. No deduzca la parte privada. El despacho en casa, la cantidad diaria a tanto alzado y los trayectos entre vivienda y establecimiento tienen condiciones propias. Los gastos personales de manutención, el impuesto sobre la renta y las retiradas privadas no son gastos ordinarios de actividad. También puede haber gastos anteriores al inicio de la actividad relacionados con el futuro negocio, siempre que el vínculo quede claro; conserve pruebas del proyecto. Un justificante elaborado por usted puede explicar una operación sin factura externa, pero no genera automáticamente derecho a deducir el IVA.
El gasto y el IVA soportado se comprueban por separado
En una factura de proveedor, examine primero el motivo profesional para el impuesto sobre la renta y, por separado, la deducción del IVA soportado conforme al artículo 15 de la Ley alemana del IVA (UStG). El uso empresarial y una factura válida figuran entre los requisitos. Bajo el régimen alemán de exención de IVA para pequeñas empresas (Kleinunternehmerregelung), normalmente no se recupera el IVA de compras relacionadas con ventas exentas. Aun así, el gasto profesional puede reducir el beneficio sujeto al impuesto sobre la renta. El IVA que figura en sus facturas a clientes no determina si una compra es un gasto de actividad.
Ejemplo: un programa utilizado exclusivamente en el negocio cuesta 119 €, incluidos 19 € de IVA. Si existe derecho a deducir el IVA y una factura válida, en principio 100 € son gasto y 19 € son IVA soportado. Si no existe ese derecho, 119 € pueden constituir el coste profesional, salvo que resulte aplicable otra forma de contabilización.
¿A qué ejercicio corresponde el gasto?
En la EÜR rige por lo general el principio de pago: el gasto se tiene en cuenta en el año natural en que se paga. El artículo 11 EStG establece excepciones, entre ellas ciertos pagos periódicos alrededor del cambio de año. La amortización y determinadas adquisiciones siguen reglas propias. Anote por separado la fecha de la factura, el periodo de prestación y la fecha del pago. La contabilidad mediante balance aplica otras reglas de periodificación.
¿Qué documentos guardar y durante cuánto tiempo?
Reúna la factura o el recibo original, el contrato o pedido si existen, la prueba del pago y una breve explicación del motivo profesional. En pagos en efectivo, el ticket de caja es importante. En una factura electrónica conserve los datos estructurados originales: una impresión o captura de pantalla por sí sola no basta. Consulte las preguntas frecuentes del Ministerio Federal de Finanzas.
Conforme al artículo 147 del Código Tributario alemán (AO), los justificantes contables se conservan por regla general ocho años, los libros y registros diez años y determinados otros documentos seis años. El plazo suele comenzar al final del año en que surgió el documento y puede prolongarse si sigue abierto un procedimiento tributario. Los archivos deben poder localizarse y leerse y estar protegidos frente a cambios no detectados. Tenga en cuenta los principios GoBD.
Una rutina de cinco pasos
- Guarde cuanto antes factura, recibo o factura electrónica en su formato original.
- Registre proveedor, fecha, importe, categoría, motivo y pago relacionado.
- Marque la parte privada, los datos que faltan, las compras importantes y los límites especiales.
- Concilie cada mes documentos, banco y caja.
- Pida a un asesor fiscal (Steuerberater) que revise las dudas antes de presentar la declaración.
Lista de comprobación
- ¿Está claro el motivo profesional de cada gasto?
- ¿Están vinculados factura o recibo y pago?
- ¿Se ha separado y justificado la parte privada?
- ¿Están completas las pruebas de viajes y comidas de negocios?
- ¿Se han marcado las compras importantes para su amortización?
- ¿Se ha comprobado el IVA por separado del gasto?
- ¿Se conservan legibles los originales digitales, especialmente las facturas electrónicas?
- ¿Se han señalado los casos dudosos para pedir asesoramiento?
Preguntas frecuentes
¿Basta un extracto bancario?
Demuestra el pago, pero muchas veces no indica qué se adquirió ni su motivo profesional. Conserve también factura, recibo o contrato.
¿Se pierde el gasto si no se puede deducir el IVA?
No. No poder recuperar el IVA no excluye automáticamente el gasto en el impuesto sobre la renta.
¿Se puede deducir íntegramente un gasto de uso mixto?
Por regla general, solo se deduce la parte profesional justificable. Algunas categorías tienen reglas propias.
Conclusión
Una documentación ordenada muestra el motivo, el pago y el ejercicio fiscal de cada gasto. Motorica.io ayuda a organizar documentos y pagos; la valoración jurídica corresponde al profesional competente.
Esta guía ofrece información general sobre el derecho alemán y no sustituye el asesoramiento fiscal individual.