
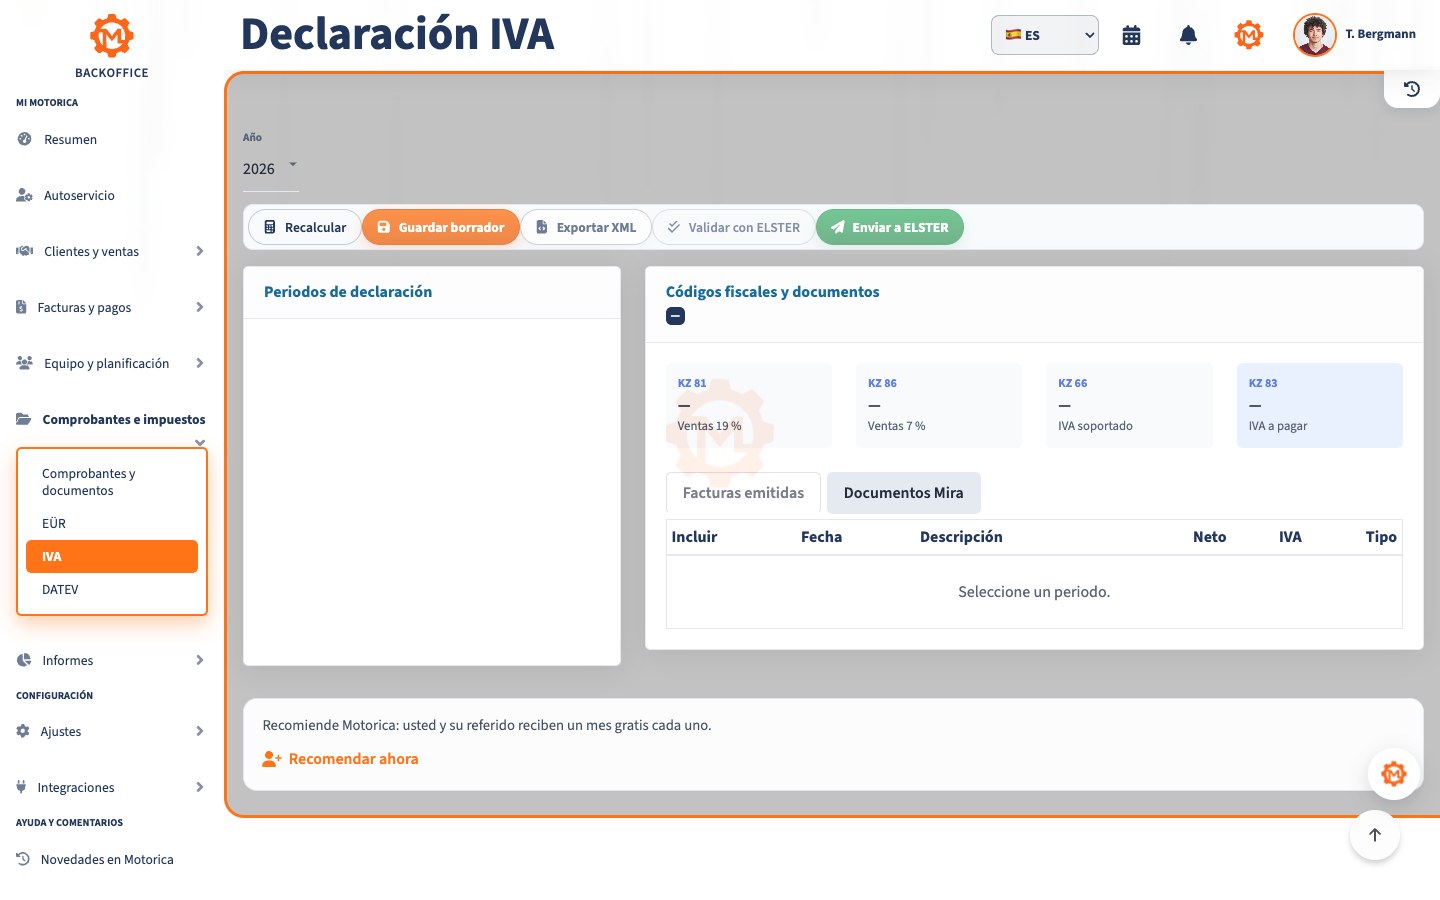
El IVA no es, por regla general, un beneficio adicional. Un negocio en régimen general lo cobra a sus clientes, descuenta el IVA soportado deducible de sus compras empresariales y paga la diferencia a Hacienda. Son esenciales la clasificación correcta, las facturas completas y las declaraciones puntuales.
Este artículo explica la normativa alemana del IVA a 14 de septiembre de 2026. No sustituye el análisis individual, sobre todo en servicios exentos, operaciones internacionales o uso mixto privado y empresarial.
Lo esencial de un vistazo
- El tipo general es del 19 %; el 7 % o la exención solo se aplican a operaciones previstas por ley.
- Desde 2025, el régimen de pequeñas empresas es una exención de IVA. Los límites son 25.000 euros de volumen total el año anterior y 100.000 euros el año corriente. En el año de inicio: 25.000 euros.
- La pequeña empresa no desglosa el IVA y, por regla general, no deduce el IVA soportado.
- En régimen general, el IVA se declara electrónicamente y el pago vence normalmente el décimo día posterior al periodo.
- Un PDF sencillo no es factura electrónica en sentido legal. Desde 2025 las empresas alemanas deben poder recibir e‑facturas; para emitirlas hay normas transitorias.
- Las facturas se conservan normalmente ocho años según § 14b UStG.
Cómo funciona el IVA
Ejemplo: facturas 1.000 euros netos más 190 euros de IVA. En el mismo periodo compras servicios empresariales por 238 euros brutos, incluidos 38 euros de IVA deducible. Debes pagar 190 menos 38, es decir, 152 euros. Si el IVA soportado es mayor, puede resultar una devolución.
Separa el ingreso neto del IVA cobrado. El impuesto que permanece temporalmente en la cuenta no es beneficio disponible. Una reserva fiscal protege la liquidez.
Registro en Hacienda
Al iniciar la actividad, el cuestionario de alta fiscal se presenta generalmente en línea mediante ELSTER. Incluye volumen previsto, método de tributación y elección del régimen de pequeñas empresas. El alta Gewerbe no sustituye el registro fiscal.
La Steuernummer identifica al negocio ante el Finanzamt. El USt‑IdNr. lo expide la Oficina Federal Central de Impuestos y es importante sobre todo en la UE; no es el identificador fiscal personal.
Tipos y exenciones
Según § 12 UStG, el tipo general es del 19 %. El 7 % solo se aplica a bienes y servicios enumerados por ley. § 4 UStG exime además determinadas operaciones médicas, educativas, de seguros o alquiler.
El tratamiento depende de la prestación concreta, no solo de la profesión. «Exento de IVA» y «pequeña empresa» no significan lo mismo. Aclara una operación dudosa antes de facturar.
Régimen de pequeñas empresas en 2026
Conforme a § 19 UStG, las operaciones interiores de una empresa establecida en Alemania están exentas si el volumen total del año anterior no superó 25.000 euros y el del año corriente no supera 100.000 euros. Desde 2025 son límites netos. La operación completa con la que se supera el límite corriente ya tributa en régimen general.
En el año de inicio se usa el volumen interior real y el límite de 25.000 euros, sin anualizar. Todas las actividades empresariales de una misma persona se calculan juntas.
La pequeña empresa no desglosa IVA, cita la exención del § 19 UStG e incluye los datos de § 34a UStDV. Un desglose indebido puede generar deuda según § 14c UStG.
La desventaja es no deducir el IVA soportado. Puede optarse por el régimen general, por ejemplo ante inversiones grandes, pero la elección vincula al menos cinco años naturales.
Régimen general e IVA soportado
En régimen general se muestra IVA en ventas sujetas. § 15 UStG permite la deducción solo si la compra es para la empresa, se cumplen los requisitos y existe factura correcta. La parte privada y determinadas ventas exentas quedan excluidas o deben repartirse.
Pagar o contabilizar un gasto no crea por sí solo el derecho a deducción. Para anticipos se necesitan factura y pago.
Devengo o criterio de caja
Con Sollversteuerung, el IVA nace generalmente al prestar el servicio, aunque el cliente pague después. Con Istversteuerung se consideran los cobros recibidos. El Finanzamt puede autorizar este último previa solicitud, entre otros casos si el volumen anterior no superó 800.000 euros o para ciertas profesiones liberales; véase § 20 UStG.
El criterio de caja ayuda a la liquidez, pero no es el régimen de pequeñas empresas: siguen existiendo IVA y declaraciones.
Facturas y facturas electrónicas
Una factura ordinaria contiene especialmente nombres y direcciones completos, Steuernummer o USt‑IdNr. del proveedor, fecha, número único, descripción y fecha del servicio, importe neto, tipo y cuota o referencia a la exención. Para facturas hasta 250 euros hay simplificaciones en § 33 UStDV.
La e‑factura contiene datos estructurados procesables automáticamente, como XRechnung o ZUGFeRD conforme. Un PDF solo es «otra factura». Según las FAQ del BMF, en 2026:
- Desde el 1 de enero de 2025, las empresas interiores, incluidas las pequeñas, deben poder recibir e‑facturas; basta un buzón de correo.
- Hasta finales de 2026 pueden usarse papel o, con consentimiento del receptor, PDF.
- Con volumen anterior no superior a 800.000 euros, esta opción continúa en 2027.
- Las pequeñas empresas están exentas de emitir e‑factura, no de recibirla.
Declaraciones periódicas, pago y declaración anual
Según § 18 UStG, declaración periódica y pago vencen normalmente el décimo día después del periodo. Las nuevas empresas declaran mensualmente el año de inicio y el siguiente. Después, el periodo es trimestral; mensual si el impuesto anterior superó 9.000 euros. Hasta 2.000 euros, el Finanzamt puede eximir de declaraciones periódicas.
Una Dauerfristverlängerung aprobada aplaza el plazo un mes; los declarantes mensuales suelen pagar un anticipo especial. También hay declaración anual salvo excepción. La pequeña empresa normalmente no la presenta, pero reverse charge, adquisiciones UE o requerimiento del Finanzamt pueden crear obligaciones.
Operaciones internacionales y reverse charge
En el extranjero deciden el lugar de prestación, condición empresarial del cliente, números de IVA, pruebas y texto de factura. En ciertos servicios B2B paga el receptor; § 13b UStG incluye además casos interiores específicos.
Las entregas y ciertos servicios UE pueden exigir una declaración recapitulativa. Plataformas, servicios digitales, importación y exportación tienen más reglas. Incluso una pequeña empresa puede deber IVA por un servicio comprado en el extranjero.
Conservación y correcciones
Conforme a § 14b UStG, las facturas emitidas y recibidas se conservan generalmente ocho años desde el final del año de emisión. Deben seguir legibles, inalteradas y comprobables. Otros documentos pueden tener plazos distintos.
No borres ni sobrescribas sin rastro una factura errónea. La corrección debe referirse claramente al original. Cuando la e‑factura es obligatoria, la corrección normalmente también debe ser estructurada, respetando las facilidades transitorias.
Lista práctica
- Completa el alta ELSTER y guarda la Steuernummer.
- Elige conscientemente régimen pequeño o general y vigila límites.
- Comprueba tipo o exención para cada servicio.
- Configura bien Sollversteuerung o Istversteuerung autorizada.
- Revisa facturas emitidas antes de enviarlas y recibidas antes de deducir.
- Recibe, revisa y conserva e‑facturas en su formato original.
- Concilia el IVA periódicamente y reserva el pago previsto.
- Documenta plazos ELSTER, pagos y justificantes de transmisión.
- Revisa por separado UE, terceros países y reverse charge.
Errores frecuentes
- Confundir volumen y beneficio: los límites se refieren al volumen total legal.
- Gastar el IVA cobrado: sin reserva se produce un problema de liquidez.
- Desglosar IVA como pequeña empresa: puede nacer una deuda fiscal.
- Deducir automáticamente: hacen falta fin empresarial y factura correcta.
- Confundir PDF con e‑factura: mandan los datos estructurados legibles por máquina.
- Conciliar solo al final del año: resuelve faltas antes de la declaración periódica.
- Tratar extranjero como interior: lugar y reverse charge pueden cambiar todo.
Preguntas frecuentes
¿Todo autónomo debe cobrar IVA?
No. La operación puede estar exenta por ley o por el régimen de pequeñas empresas. De lo contrario, suele aplicarse IVA. Importa el servicio concreto.
¿Los límites de 25.000 y 100.000 euros son de beneficio?
No, son de volumen total según § 19(2) UStG. En el año de inicio rige el límite real de 25.000 euros; después se comprueban por separado el año anterior y el corriente.
¿Una pequeña empresa deduce IVA soportado?
Generalmente no para compras destinadas a operaciones exentas por § 19 UStG. Por eso el régimen general puede ser mejor con inversiones grandes.
¿Cuándo nace el IVA si el cliente no paga?
Con Sollversteuerung, normalmente al prestar; con Istversteuerung autorizada, al cobrar. Un crédito incobrable puede permitir corrección conforme a § 17 UStG.
¿Basta un PDF en 2026?
La transición permite a muchos emisores papel o PDF con consentimiento en 2026. Pero un PDF no es e‑factura y las empresas ya deben poder recibir e‑facturas.
¿Cuánto tiempo se guardan las facturas?
Para IVA, normalmente ocho años desde el final del año de emisión. Comprueba aparte los demás documentos fiscales y mercantiles.
¿El software sustituye la revisión fiscal?
No. Organiza documentos, plazos e informes; la clasificación y aprobación de la declaración siguen siendo responsabilidad de la empresa y su asesor.
Conclusión
Un proceso de IVA fiable empieza con cada documento: clasifica el servicio, revisa la factura, contabiliza el impuesto, controla el plazo y guarda la prueba. Separar régimen pequeño, IVA soportado y e‑factura evita los principales errores.
Motorica ayuda a organizar facturas, documentos, pagos y plazos, sin sustituir la decisión ni el control fiscal.
Fuentes y fecha
Revisado el 14 de septiembre de 2026. Fuentes oficiales principales: § 12 UStG, § 13b UStG, §§ 14–14c UStG, § 15 UStG, § 18 UStG, § 19 UStG, § 20 UStG, §§ 33 y 34a UStDV, carta BMF sobre pequeñas empresas, FAQ BMF sobre e‑factura, ELSTER y BZSt.
El artículo ofrece orientación general sobre el IVA alemán, no asesoramiento fiscal o jurídico individual. Haz revisar las operaciones dudosas o internacionales antes de la factura o declaración.