
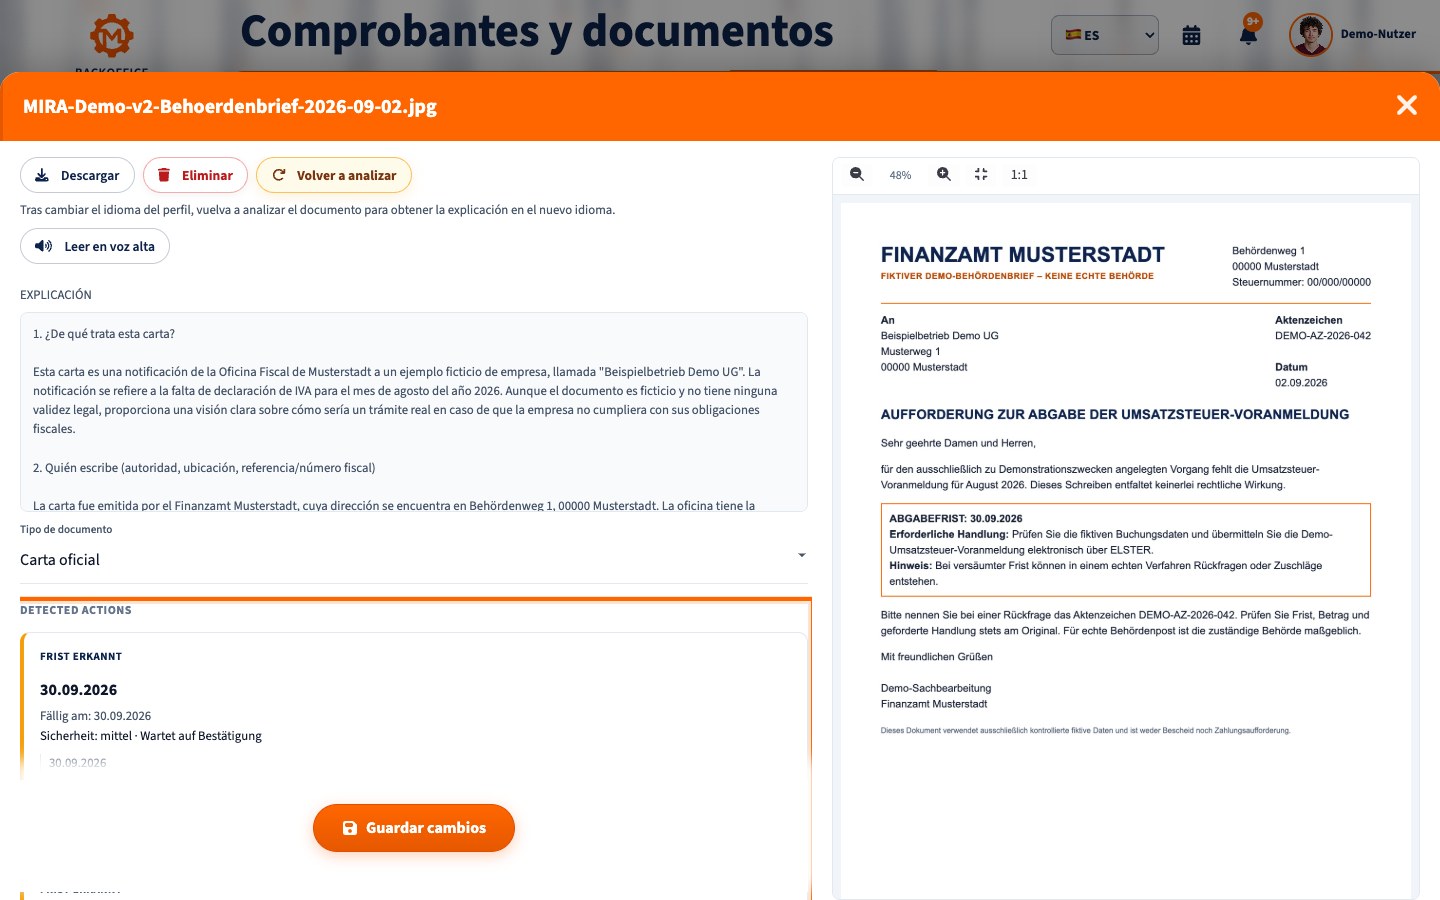
Si se te ha pasado un plazo ante la Agencia Tributaria alemana (Finanzamt), averigua primero cuál: presentación de una declaración, pago de impuestos o recurso contra una liquidación. Las consecuencias y los remedios son distintos. Realiza cuanto antes el trámite pendiente y guarda el justificante.
Primeros pasos
- Comprueba el impuesto, período, número de expediente y actuación exigida. Distingue el plazo para declarar o aportar documentos, el de pago y el de recurso.
- Verifica cuándo se notificó jurídicamente el acto (Bekanntgabe). Guarda el sobre y los mensajes de ELSTER. Un acto enviado por correo ordinario dentro de Alemania o por vía electrónica se considera, por regla general, notificado el cuarto día después del envío, salvo recepción posterior o falta de recepción. La puesta a disposición para descarga y la notificación formal tienen reglas distintas. Si el final del plazo cae en sábado, domingo o festivo, el § 108 AO suele trasladarlo al siguiente día laborable.
- Presenta inmediatamente la declaración, la autoliquidación periódica del IVA o el documento pendiente por la vía prevista. Si debes un pago, revisa importe y referencia y paga la parte posible. Conserva los comprobantes de envío y pago.
- Formula la solicitud adecuada con una razón concreta. Una llamada no sustituye la declaración, el pago ni el recurso.
Declaración o documentos presentados tarde
Presenta la declaración aunque haya vencido el plazo. Una estimación de la base imponible por el Finanzamt no elimina la obligación de declarar (§ 149 AO). Puede imponerse un recargo por declaración tardía (Verspätungszuschlag) y en determinados supuestos es obligatorio, con excepciones. Para muchas declaraciones anuales suele ser el 0,25 % del impuesto pertinente por cada mes iniciado, con un mínimo de 25 euros al mes (§ 152 AO). El resultado depende del tipo de declaración, ejercicio, prórrogas e impuesto liquidado. No traslades automáticamente ese mínimo a una autoliquidación periódica del IVA.
El § 109 AO permite ampliar un plazo de declaración o uno fijado por la oficina, incluso con efecto retroactivo. La concesión no es automática. Se exigen requisitos más estrictos en ciertas declaraciones presentadas por asesores y plazos fijados individualmente. Explica la causa, propone una fecha realista y envía lo que ya esté listo. Presenta el IVA periódico por ELSTER y revisa el pago por separado. No aportar repetidamente documentos solicitados puede dar lugar, según el caso, a una estimación o una multa coercitiva.
Pago del impuesto fuera de plazo
Presentar la declaración no salda la deuda. Conforme al § 240 AO, el recargo por pago tardío (Säumniszuschlag) suele ser del 1 % por cada mes iniciado sobre el impuesto pendiente redondeado a la baja al múltiplo de 50 euros. Por regla general no se cobra si el retraso no supera tres días; la regla no cubre ciertos pagos en efectivo o cheque. Una llamada no cambia el vencimiento.
Si no puedes pagar todo, contacta pronto con recaudación. Puedes solicitar aplazamiento (Stundung) o cuotas con una explicación y un plan viable. El § 222 AO exige, entre otras cosas, una dificultad importante y que no se ponga en peligro el crédito tributario. La oficina decide. Vigila los requerimientos formales de pago (Mahnung) y avisos de ejecución.
Se ha pasado el plazo de recurso
El recurso administrativo (Einspruch) debe presentarse normalmente en el mes siguiente a la notificación de la liquidación (§ 355 AO). Comprueba fecha e instrucciones para recurrir. Si faltan o son incorrectas, en principio puede existir un plazo de un año (§ 356 AO). Preséntalo por escrito, electrónicamente o para que conste en acta ante la autoridad competente; una llamada no basta.
Si el plazo realmente venció, la restitución del plazo (Wiedereinsetzung) según § 110 AO solo procede si un impedimento sin culpa por tu parte te impidió cumplir un plazo legal. Solicítala dentro del mes siguiente al fin del impedimento, acredita los hechos y presenta el recurso omitido en ese mismo mes. Transcurrido un año desde el plazo inicial, normalmente queda excluida, salvo una excepción estrecha por fuerza mayor. Un simple olvido no suele bastar. Consulta a un asesor fiscal si hay consecuencias importantes.
El recurso normalmente no suspende el pago. Si se cumplen los requisitos, pide por separado la suspensión de la ejecución (Aussetzung der Vollziehung; § 361 AO).
Escribir al Finanzamt y lista de control
Utiliza el canal indicado en la carta o la función adecuada de ELSTER. Indica impuesto, período, expediente, fecha incumplida, motivo concreto y actuación ya realizada; solicita ampliación retroactiva o aplazamiento solo cuando proceda. Adjunta pruebas y conserva el justificante de envío. Si el recurso es tardío, interpónlo expresamente y, si corresponde, acompaña una solicitud fundamentada de restitución del plazo.
- Conserva carta, sobre o aviso electrónico e instrucciones de recurso.
- Determina el tipo de plazo, la notificación y el último día efectivo.
- Presenta de inmediato declaración, documento o recurso y paga lo adeudado.
- Envía la solicitud apropiada con motivo y pruebas.
- Guarda resguardos de ELSTER, entrega y pago; revisa nuevas comunicaciones.
Preguntas frecuentes
¿Basta una llamada telefónica?
No. Puede aclarar el caso, pero no reemplaza declaración, pago, recurso válido ni solicitud necesaria.
¿Se aplica siempre el recargo por declaración tardía?
No. El § 152 AO distingue casos discrecionales, obligatorios y excepciones. Es distinto del recargo por pago tardío del § 240 AO.
¿Puede ampliarse un plazo vencido?
El § 109 AO puede permitir ampliar retroactivamente un plazo de declaración o fijado por la oficina. Para el plazo legal de recurso debe examinarse el § 110 AO.
Fuentes oficiales
- § 108 AO
- § 109 AO
- § 110 AO
- § 122 AO
- § 149 AO
- § 152 AO
- § 222 AO
- § 224 AO
- § 240 AO
- § 355 AO
- § 356 AO
- § 357 AO
- § 361 AO
- ELSTER
Esta guía general no sustituye el asesoramiento individual sobre impuestos en Alemania.