
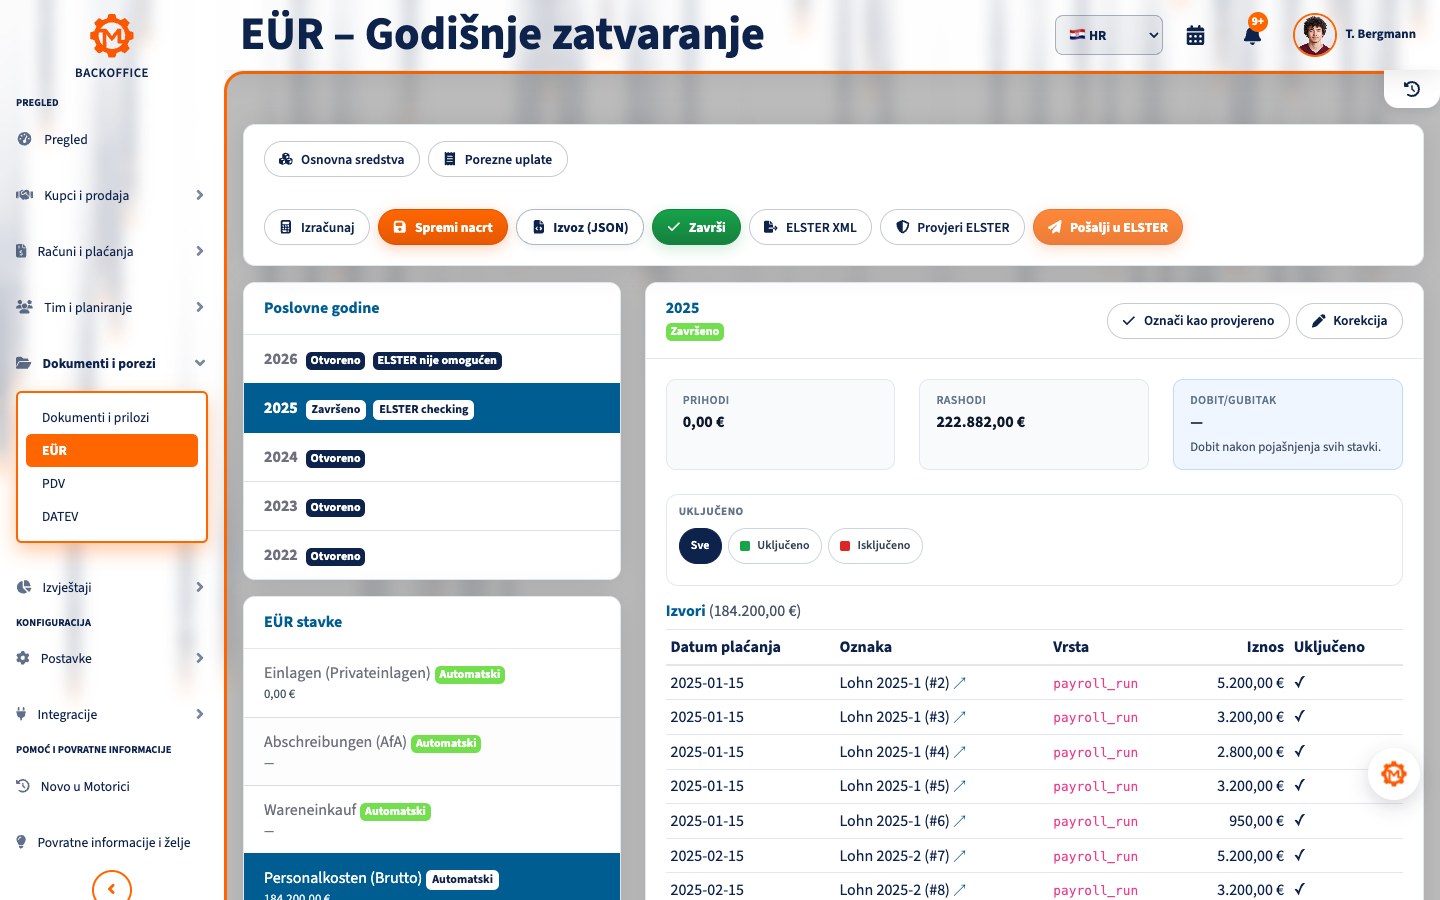
Njemački obračun viška prihoda nad rashodima, Einnahmenüberschussrechnung (EÜR), pojednostavljena je metoda utvrđivanja oporezive dobiti. To nije račun kupcu, oslobođenje od PDV-a ni pravni oblik. Pojednostavljeno: poslovni prihodi umanjeni za poslovne rashode daju dobit ili gubitak.
Ovaj vodič objašnjava njemačka pravila sa stanjem na dan 16. rujna 2026. i ne zamjenjuje individualno porezno ili pravno savjetovanje.
Ukratko: što je EÜR?
Prema § 4 st. 3 EStG-a, porezni obveznici koji nisu zakonski obvezni voditi poslovne knjige i redovito sastavljati financijske izvještaje te to ne čine dobrovoljno mogu dobit utvrditi kao višak poslovnih prihoda nad poslovnim rashodima.
Poslovni prihodi − poslovni rashodi = dobit ili gubitak
EÜR utvrđuje porezni rezultat cijele poslovne godine. Račun dokumentira konkretnu isporuku ili uslugu. Ta se dva pojma ne smiju miješati.
Tko može koristiti EÜR?
Najčešće ga koriste slobodna zanimanja, obrtnici bez obveze punog knjigovodstva i određena društva osoba. GmbH i UG (haftungsbeschränkt) u pravilu sastavljaju bilancu i račun dobiti i gubitka; EÜR ih ne može zamijeniti.
Za trgovca može nastati porezna obveza vođenja knjiga ako godišnji promet premaši 800.000 € ili godišnja dobit 80.000 €. Važna je i obavijest Finanzamta o početku obveze. Obveze trgovačkog prava provjeravaju se zasebno.
EÜR i Kleinunternehmerregelung nisu isto
EÜR se odnosi na porez na dohodak i izračun dobiti. Njemački režim oslobođenja malih poduzetnika od PDV-a (Kleinunternehmerregelung) odnosi se na PDV. I oslobođeni mali poduzetnik i obveznik redovnog PDV-a mogu koristiti EÜR ako ispunjavaju uvjete.
Od 2025. režim u pravilu zahtijeva promet prethodne godine do 25.000 € i tekuće godine do 100.000 €. Te granice ne određuju pravo na EÜR. U režimu se PDV obično ne iskazuje zasebno na računu i nema odbitka pretporeza.
Načelo primitaka i izdataka
U pravilu je presudan datum novčanog toka: prihod se bilježi pri primitku, rashod pri plaćanju. Račun izdan u prosincu i plaćen u siječnju načelno pripada novoj godini. § 11 EStG-a sadrži usku iznimku za redovita plaćanja oko kraja godine. Amortizacija, određene pretplate i imovina imaju posebna pravila.
Poslovni prihodi i rashodi
Prihodi uključuju uplate kupaca, predujmove, sporedne prihode, prodaju poslovne imovine, oporezive potpore, naplaćeni PDV u redovnom režimu i povrat PDV-a. Privatni ulozi, prijenosi između vlastitih računa i iznosi naplaćeni za drugoga nisu prihod.
Tipični rashodi su roba, materijal, vanjske usluge, najam, energija, osiguranje, softver, telefon, plaće, savjetovanje, edukacija, priznati putni troškovi, bankovne naknade, odbitni pretporez, uplate PDV-a i amortizacija. Privatni troškovi nisu odbitni; kod mješovite uporabe priznaje se samo dokazani poslovni dio.
PDV u EÜR-u
U redovnom režimu prodaja se u Anlage EÜR obično iskazuje neto, a naplaćeni PDV zasebno kao prihod. Odbitni pretporez i PDV plaćen Finanzamtu načelno su rashodi, a povrati prihodi.
U Kleinunternehmerregelung obično nema odbitka pretporeza pa se bilježe stvarno primljeni i plaćeni bruto iznosi. Reverse charge, transakcije unutar EU-a i promjenu režima treba provjeriti s poreznim savjetnikom.
Nabava i amortizacija
Veća nabava nije odmah u cijelosti odbitna samo zato što je plaćena. Imovina koja se koristi dulje od godine amortizira se tijekom korisnog vijeka. Samostalno upotrebljiva pokretna imovina može se odmah odbiti ako mjerodavni trošak ne premašuje 800 €. U pravilu se koristi neto iznos uz pravo na odbitak PDV-a, a inače trošak s neodbitnim PDV-om. Može biti potreban registar imovine.
Isprave i čuvanje
Svaki događaj treba imati knjigovodstvenu ispravu ili potvrdu. Čuvajte račune, bankovne dokaze, blagajnu, ugovore, storna, registar imovine i putne dokaze. Digitalne isprave moraju ostati potpune, čitljive, dostupne i provjerljive.
Prema § 147 AO-a, knjigovodstvene isprave u pravilu se čuvaju osam godina; druge kategorije deset ili šest godina. Rok obično počinje krajem godine nastanka.
Anlage EÜR i elektronička predaja
EÜR se u pravilu predaje elektronički prema službenom skupu podataka. U Mein ELSTER-u obrazac se zove Anlage EÜR. Mogu biti potrebni AVEÜR ili SZ. Rezultat se prenosi i u Anlage S za samostalni rad ili Anlage G za obrt. Papir je moguć samo ako Finanzamt prihvati zahtjev zbog nerazmjerne teškoće.
Jednostavan primjer
Samostalni pružatelj usluge primi 48.000 € u 2026., plati 19.000 € odmah odbitnih rashoda i evidentira 2.000 € amortizacije.
48.000 € − 19.000 € − 2.000 € = 27.000 € dobiti
Neplaćeni račun obično postaje prihod tek pri uplati. Privatno podizanje ne smanjuje dobit; stanje banke može odstupati zbog uloga, podizanja, zajmova ili amortizacije.
Postupak
- Provjeriti pravo na EÜR i računovodstvene obveze.
- Evidentirati račune, blagajnu i načine plaćanja.
- Povezati svaku uplatu s ispravom i poreznom kategorijom.
- Odvojiti privatne događaje, uloge i podizanja.
- Pravilno obraditi PDV.
- Provjeriti imovinu i amortizaciju.
- Razjasniti nejasne zapise.
- Pripremiti Anlage EÜR i priloge.
- Uskladiti rezultat s prijavama.
- Provjeriti, pravodobno poslati i arhivirati potvrdu.
Česte pogreške
- Zamijeniti EÜR s računom.
- Izjednačiti ga s Kleinunternehmerregelung.
- Koristiti datum računa umjesto plaćanja.
- Izostaviti kretanja PDV-a.
- Odbiti privatne troškove.
- Odmah odbiti imovinu koja se amortizira.
- Tretirati zajmove, uloge, podizanja ili interne prijenose kao prihod ili rashod.
- Imati nepotpune isprave ili blagajnu.
Kontrolni popis
- Pravo na EÜR i obveze provjereni
- Prihodi i rashodi potpuni
- Datumi plaćanja provjereni
- Privatni događaji odvojeni
- PDV, uplate i povrati usklađeni
- Imovina i amortizacija potpuni
- Isprave i blagajna provjerljivi
- Anlage EÜR i prilozi potpuni
- Rezultat usklađen s Anlage S ili G
- Elektronička predaja arhivirana
Česta pitanja
Je li EÜR samo za male poduzetnike oslobođene PDV-a?
Ne. To su različita pravila. I obveznik redovnog PDV-a može koristiti EÜR ako nema obvezu punog knjigovodstva.
Je li to račun bez PDV-a?
Ne. EÜR je godišnji izračun dobiti, a račun dokumentira transakciju.
Je li elektronička predaja obvezna?
U pravilu da prema § 60 st. 4 EStDV-a. Papir zahtijeva prihvaćenu iznimku.
Kada se priznaje prihod?
U pravilu pri stvarnom primitku; za neka redovita plaćanja na kraju godine vrijede posebna pravila.
Koliko se čuvaju isprave?
Knjigovodstvene isprave uglavnom osam godina, određene knjige deset, a korespondencija i drugi porezni dokumenti često šest godina.
Koji je redovni rok?
Bez poreznog savjetnika obično sedam mjeseci nakon kraja godine, u pravilu 31. srpnja sljedeće godine. Uz porezno zastupanje vrijede dulji rokovi.
Podržava li Motorica EÜR?
Motorica organizira račune, uplate i knjigovodstvene isprave ili potvrde za pripremu poreznih podataka, izračunava EÜR, provjerava podatke kroz ERIC i nakon odobrenja ih može poslati putem ELSTER-a. Porezna klasifikacija i konačna kontrola ostaju vama ili poreznom savjetniku.
Zaključak
EÜR je pojednostavljen, ali nije neformalan. Potrebni su potpuni tokovi novca, pravilna obrada PDV-a i imovine te sljedive isprave.
Izvori i datum
Ažurirano 16. rujna 2026.
- § 4 EStG
- § 11 EStG
- § 6 EStG
- § 141 AO
- § 147 AO
- § 149 AO
- §§ 238 i 241a HGB
- § 60 EStDV
- § 19 UStG
- ELSTER upute za Anlage EÜR 2025
- BMF: GoBD
Opće informacije, a ne individualno porezno ili pravno savjetovanje.